红利资产机会来了吗?基金经理怎么看?
 2026-07-23 12:03
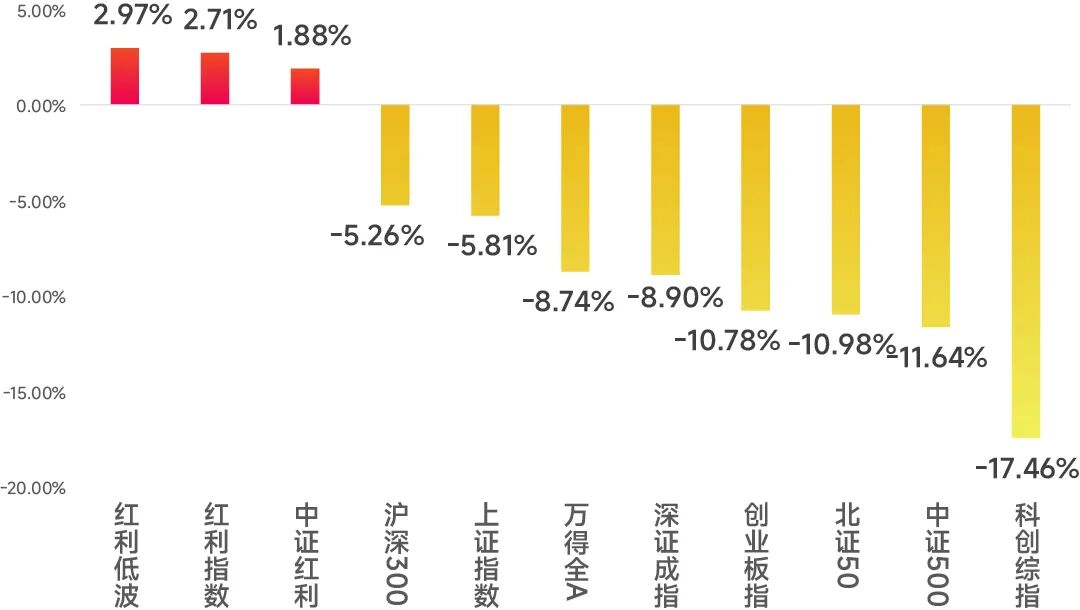
近期A股出现显著回调,沪指失守3800点,创业板指、科创综指等单周跌幅超10%(7月13日-7月17日),AI板块交易拥挤度引发的结构出清与外围市场流动性负反馈形成共振。
与此同时,红利资产却逆市走强,再次成为震荡市中的亮点。
A股重要宽基指数与部分红利指数周表现
202060713-20260717
数据来源:Wind。谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
1
红利资产抗压能力不止一次被验证
在市场调整期,红利资产往往能够展现韧性。
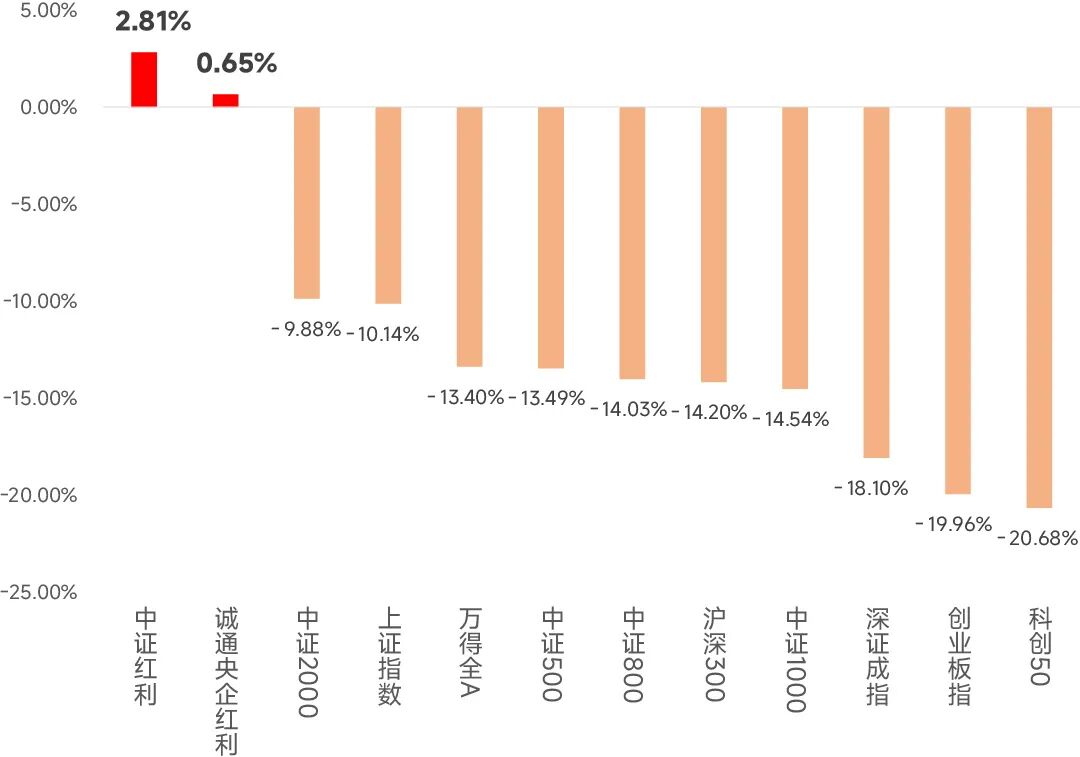
回顾2021年年底至2022年3月底,A股主要宽基指数普跌,中证红利指数逆市上涨2.81%。
A股主要宽基指数表现
20211231-20220331
数据来源:Wind;诚通央企红利指数基日为2016年12月30日,2021-2025年年度涨跌幅分别为26.12%、-9.19%、5.57%、19.49%、6.39%。谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
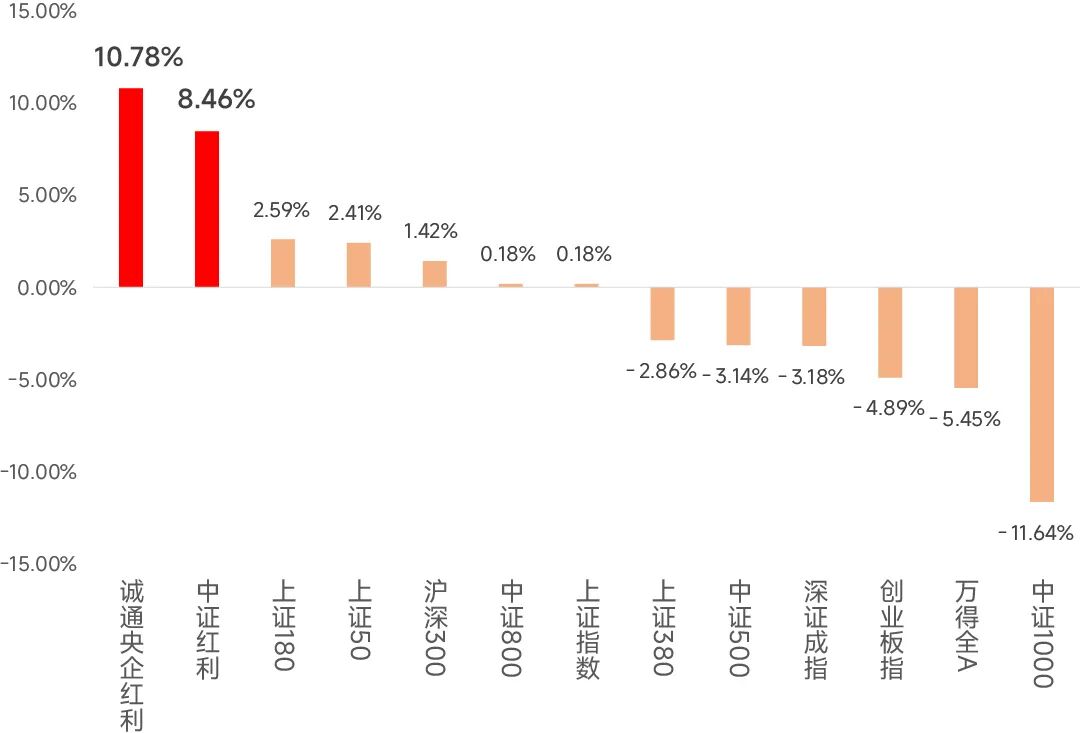
2023年11月底到2024年3月亦如此,红利指数表现显著好于同期上证指数、万得全A、沪深300等A股主要指数。
A股主要宽基指数表现
20231130-20240301
数据来源:Wind;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
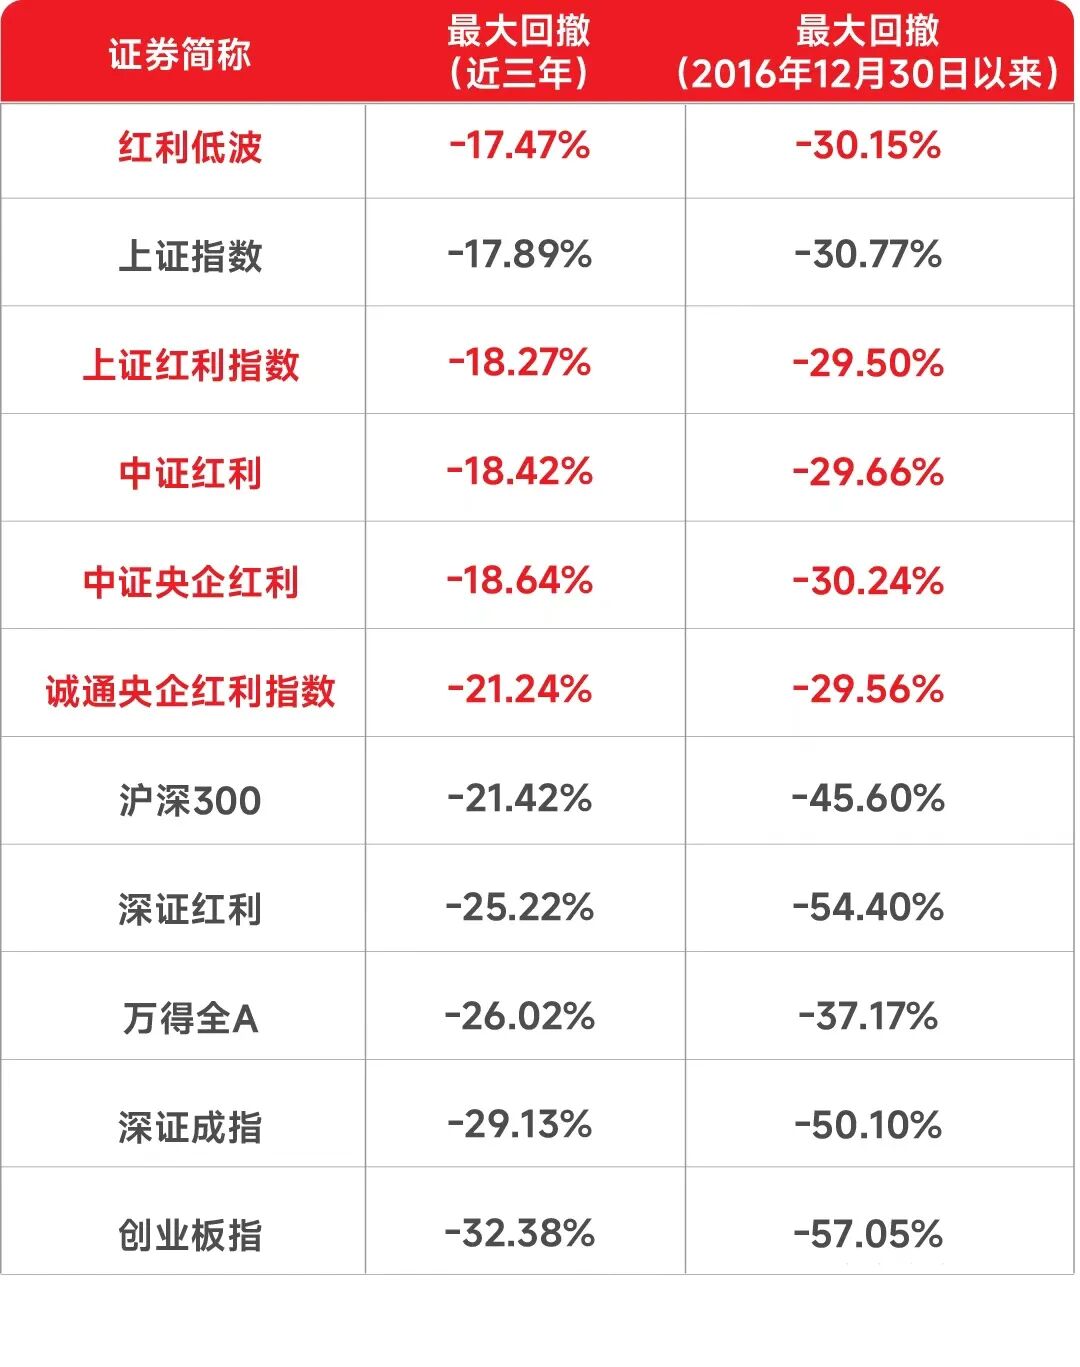
在控制回撤方面,红利资产也表现突出,这一点在震荡市中尤为重要。
Wind数据显示,截至2026年7月17日,近三年维度下,中证红利指数、红利低波指数、诚通央企红利指数最大回撤均低于25%,优于沪深300、万得全A、创业板指等同期表现。
拉长周期看,2016年12月30日至今,上述红利指数最大回撤约30%,同样优于同期万得全A(-37.17%)、沪深300(-45.60%)、创业板指(-57.05%)等宽基指数。
A股部分指数最大回撤情况
数据来源:Wind;截至20260717;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。
总结一下:
上涨行情中,红利指数的进攻弹性可能不及科技成长类指数。但它们在市场大幅波动阶段或相对抗跌,且股息率有吸引力,这也是很多人选其做底仓资产的重要原因。
2
红利资产或值得重点关注
从短期看,随着极致抱团的科技板块资金逐步松动,市场配置风格有望趋于均衡,红利资产的相对优势或显现。从中长期维度看,在多重逻辑支撑下,红利资产的配置价值有望凸显:
01、低利率环境下,高股息性价比突出
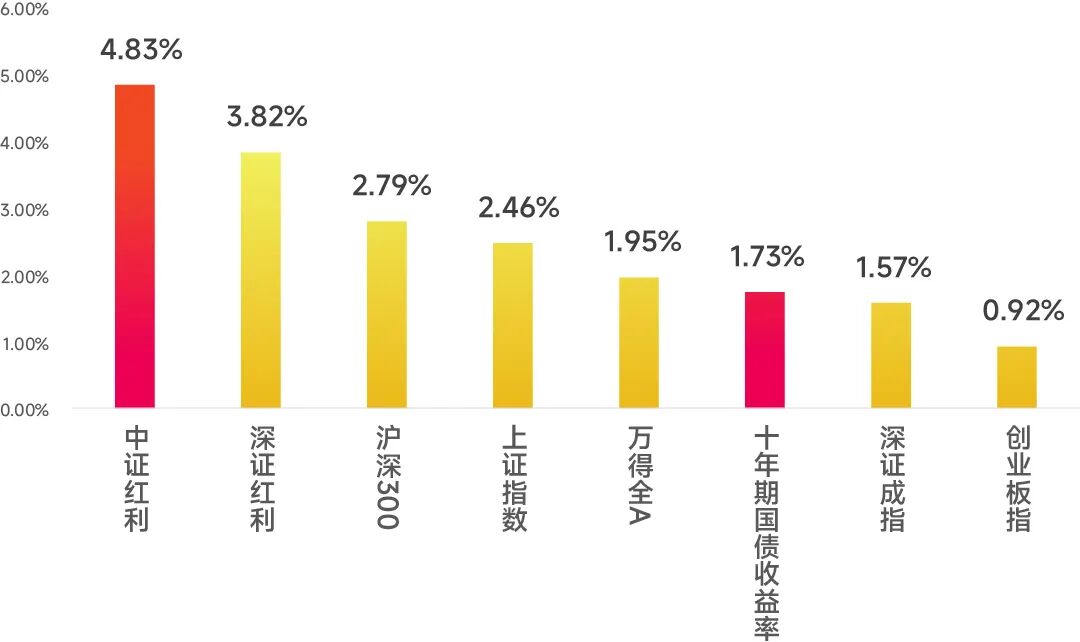
在低利率环境下,红利类资产的股息率或更有优势。Wind数据显示,截至2026年7月17日,十年期国债收益率约为1.73%,中证红利指数股息率(近12个月)达4.83%,两者利差超过3个百分点,后者或更具吸引力。
A股重要指数股息率(12个月)
数据来源:Wind;截至20260717
02、红利资产与中长期资金适配度较高
在鼓励中长期资金入市的政策导向下,险资、社保、养老金等中长期资金属性与红利板块低波动、高股息的特性匹配度或较高。
特别是新会计准则下,保险公司更倾向于增配高股息、低波动、现金流稳定、分红政策可持续的股票。随着以险资为代表的中长期资金入市,红利板块有望受其青睐。
03、政策持续鼓励上市公司分红
2023年12月,证监会发布《上市公司监管指引第3号——上市公司现金分红(2023年修订)》,进一步健全上市公司常态化分红机制。
2024年4月,新“国九条”明确,强化上市公司现金分红监管,加大对分红优质公司的激励力度,增强分红稳定性、持续性和可预期性。
2025年10月,证监会修订发布《上市公司治理准则》,明确指出上市公司需保持现金分红政策的一致性、合理性和稳定性,并鼓励增加分红频次,同时强制披露执行情况或未分红原因。
一方面,上市公司将更加注重通过提升自身价值来增强市场表现。另一方面,监管部门将强化现金分红监管,提升投资者的实际回报,持续稳健分红的公司有望长期受益于此政策导向。
3
聚焦央企+实体经济的红利组合
红利资产的中长期发展逻辑清晰,聚焦央企+实体经济的红利组合,或可重点关注。
中证诚通央企红利指数(代码:931132)是从国务院国资委下属央企上市公司中,选取预期股息率较高的50 只上市公司证券作为指数样本,“央企含量”100%。
01、行业结构均衡,兼具防御与地缘弹性
区别于传统红利指数,诚通央企红利指数主要聚焦实体经济,不含银行股。
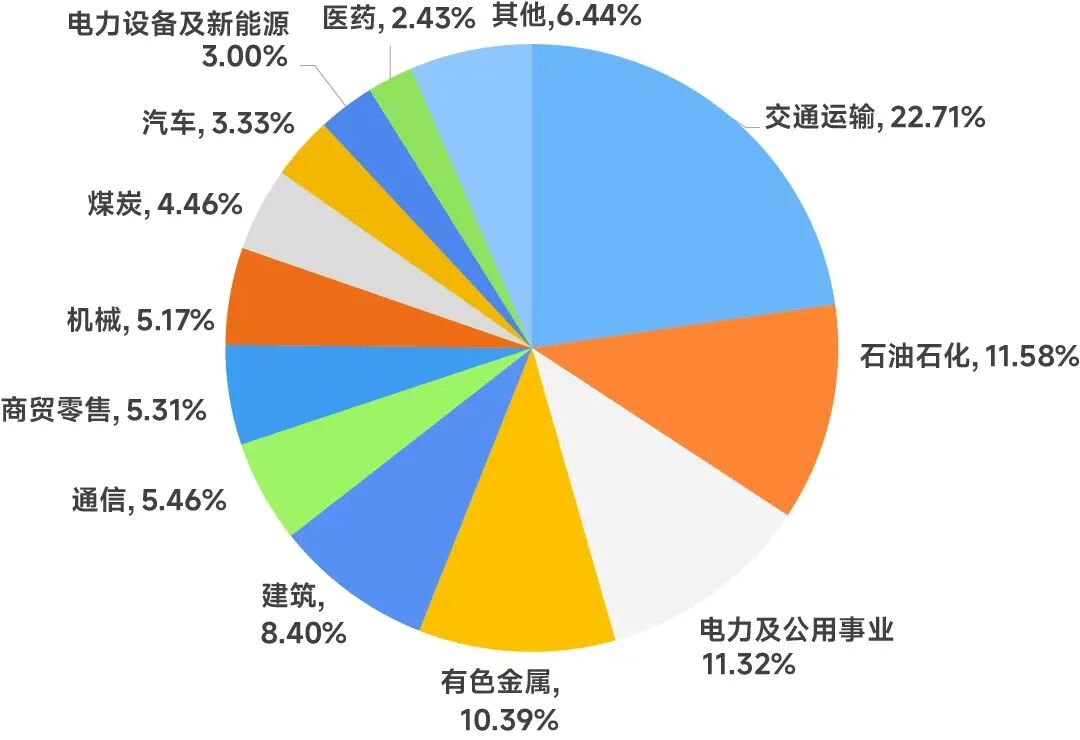
Wind数据显示,截至2026年7月17日,该指数前三大重仓行业分别为交通运输、石油石化、电力及共用事业,合计占比约46%,能源及运输类权重集中。
在地缘冲突升温(如美伊冲突升级)背景下,上述行业在运价与油价上的弹性有望助力指数走强。
诚通央企红利指数行业分布
(中信一级行业)
数据来源:Wind;截至20260717
02、成分股均来自央企,质量较高
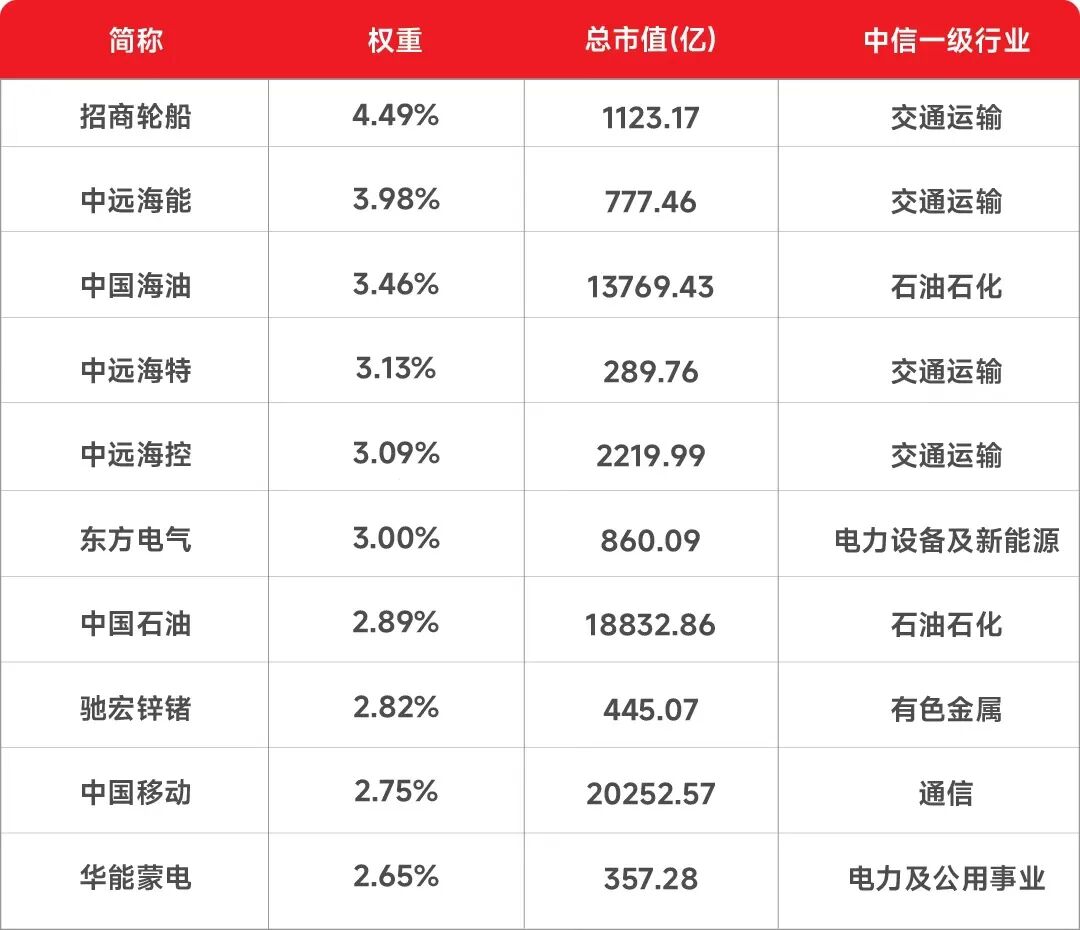
进一步看,前十大权重股中包含了多家交运和石油石化领域的央企头部公司(据Wind数据,截至2026年7月17日)。
诚通央企红利指数前十大权重股
数据来源:Wind;截至20260717;文中所列公司仅作指数成份展示,不代表公司投资标的,亦不构成任何投资建议与承诺。个股历史走势并不代表未来业绩。
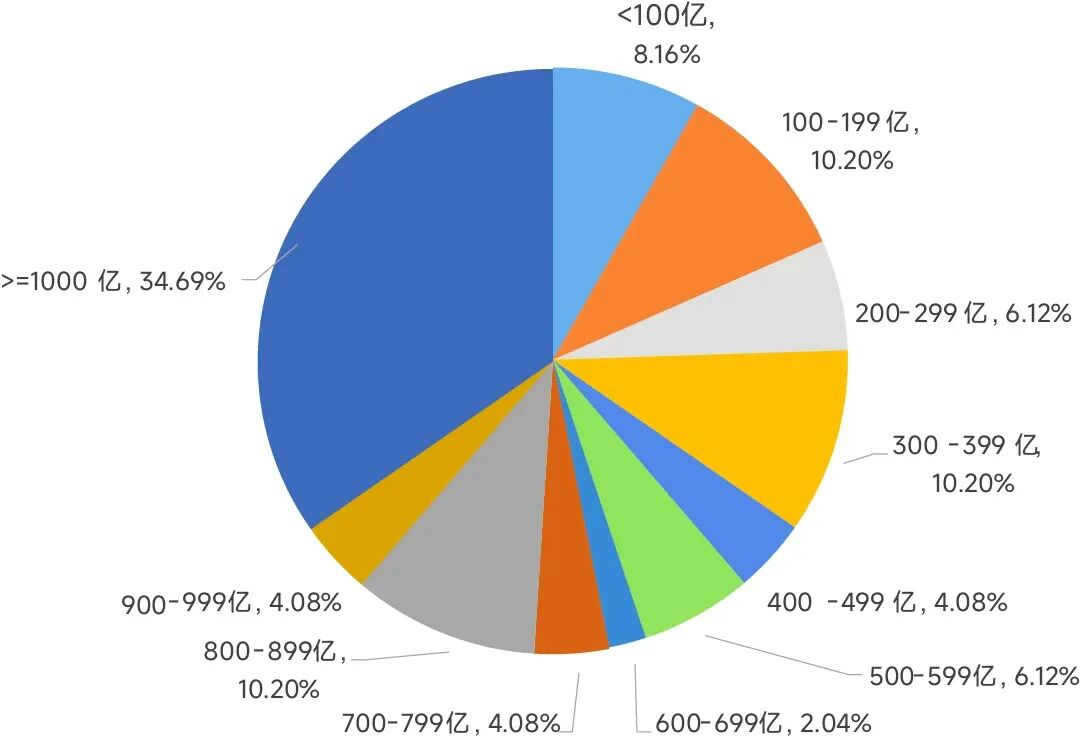
而且成分股大市值公司较多,总市值超1000亿的公司占比近35%,还有27%的公司总市值在500-1000亿之间,整体市值体量大、质地扎实。
这类公司多为成熟行业内的质优企业,有望产生稳定的盈利,并形成充沛的自由现金流。它们也往往拥有健康的财务情况与股东回报承诺,有望满足投资者对定期现金回报的需求。
诚通央企红利指数总市值分布
数据来源:Wind;截至20260717
03、“预期股息率”选股,视角更具前瞻性
诚通央企红利指数还有一个特别之处,它是用“预期股息率”选股。
传统的红利指数大多盯着历史分红,“过去分得多我就选你”。但过去不代表未来。
诚通央企红利指数用的是“预期股息率”,不仅看历史,更评估未来的分红意愿和持续盈利能力。这一前瞻性视角,让它捕捉红利资产时更主动、更有洞察力。
04、中长期表现与股息率突出
该指数以2016年12月30日为基日。Wind数据显示,截至2026年7月17日,该指数基日以来上涨54.37%,显著优于同期红利低波(41.74%)、中证红利(31.35%)等重要红利指数,也高于万得全A(代表A股整体表现)、沪深300、上证指数等宽基指数。
同时其股息率(近12个月)显著高于万得全A、沪深300、创业板指等,是一只中长期业绩突出、股息回报较厚的指数。
A股重要指数表现
20161230-20260717
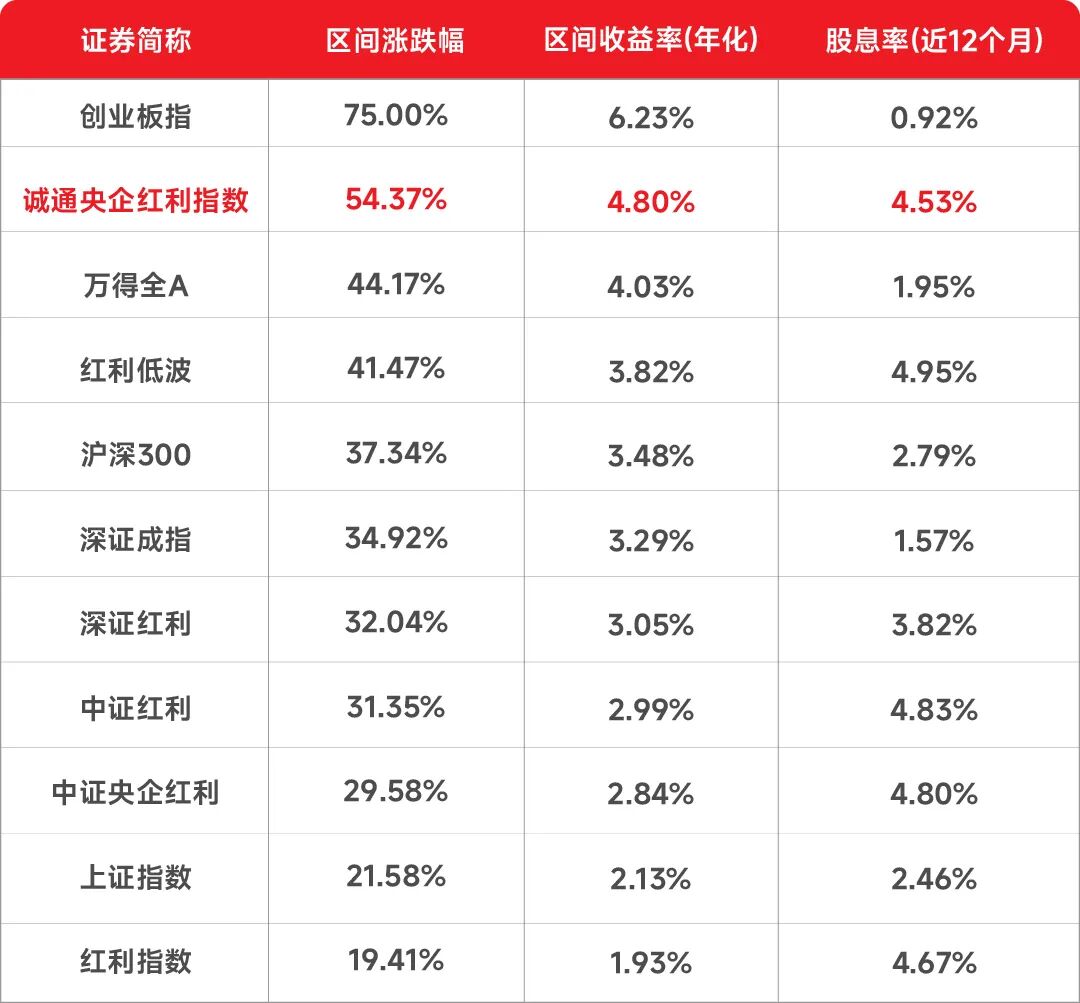
数据来源:Wind;谨慎投资,相关指数历史业绩不预示其未来表现,不构成对相关类型基金未来业绩表现的保证。

红利资产后市或将如何发展?
在新近出炉的2026年2季报中,融通中证诚通央企红利ETF基金经理蔡志伟和吕寒分享道:
二季度市场在AI产业景气延续与海外流动性扰动下呈现“结构性强势、市场震荡”格局,科技成长主线内部分化加大。算力、存储、半导体等AI相关板块持续领涨,消费与周期类价值板块整体阶段性承压,市场以成长风格绝对主导。当前沪深300整体估值仍处合理区间,但局部科技板块估值偏高,交易拥挤度显著上升,短期内预计将有所震荡调整。
预计7-8月市场将进入中报“盈利验证期”,市场大概率仍将延续“业绩驱动”结构性方向,更加聚焦于有真实业绩支撑的景气赛道。
红利类资产多具备高股息率、盈利稳定以及高防御的特性,受经济周期波动影响较小,或有望能够给投资者带来中长期稳健回报。
一方面,在“适度宽松”的货币政策定调下,市场总体将处于低利率环境当中,红利类资产的配置需求持续增加;另一方面,政策端的分红导向在持续强化,A股市场正从“侧重融资”向“重视股东回报”转变。叠加2026年红利资产有望迎来“险资打底+存款搬家+外资回流”的三重增量资金共振下,红利类资产有望成为未来几年A股市场重要的配置性资产。
(来源:小基快跑)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。