3.28万亿科技新龙!启动or诱多?A股还要探底?丨徐导看盘

【徐丽(越声理财投资顾问,登记编号:A0590624050007),本文信息均来源于公开资料,不作为荐股依据,投资有风险,入市需谨慎。】
个人复盘笔记:
【重要提示】本文仅是个人复盘笔记。文中所提及任何观点及个股仅是举例。股市有风险,投资需谨慎。
今日 A 股利空落地,早盘惯性回踩后迎来反弹修复行情。截至收盘,沪指涨 1.15%,收 3558.25 点。创业板指涨 2.35%,收 3590.79 点。全市场成交 2.09 万亿,较前一日放量 1442 亿。个股普涨,电子化学品、元件、美容护理等板块涨幅靠前,油气、保险、银行相对弱势。。
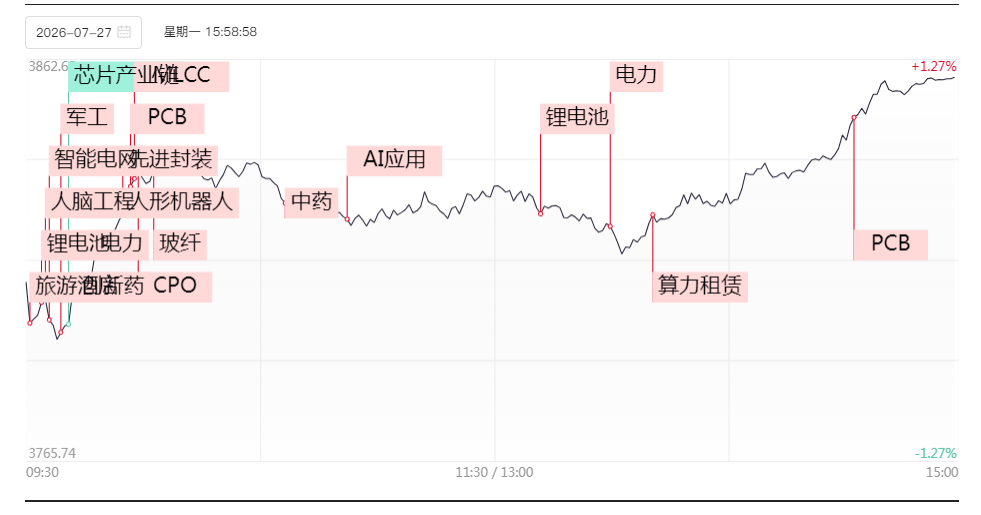 长鑫分流资金的担忧终于落地! 市场也如预期,早盘震荡消化抛压后迎来破冰反弹!5000 多只个股上涨迎接巨头上市,且股价在机构一致预期区间 48-52 元区间稳住,盘面情绪、市场承接力均超预期。 更关键的是,龙头上市分流资金,大盘并未出现明显回调,A 股当前位置已具备较强韧性。
美中不足:本轮反弹缺少持续性放量支撑,叠加短期情绪快速升温,走势类似上周四日内修复,属于一日游式反弹。
短周期维度,无量普涨后市场大概率再度进入震荡分歧。
在增量资金主动进场放量前,被套筹码兑现抛压、场外资金逢低试盘两股力量交织,市场情绪仍会反复波动。
但震荡洗盘,属于底部确认的最后阶段,行情已经度过最悲观时期,当下市场信心堪比黄金!
本轮调整核心诱是前期科技板块交易拥挤,海内外监管同步调控市场节奏,政策指引对行情的影响权重大于纯粹资金博弈。经过持续回调后,市场企稳上行可能也将由政策维稳驱动。
当前维稳政策组合拳已陆续落地:监管层出台系列维稳会议、国新诚通等国资平台增持,叠加宁德时代、三环集团等大批上市公司发布回购、增持计划,同时严打操纵市场等违法违规行为,政策维稳股价意图已经很明显。
政策底历来是每一轮下跌行情的核心支撑红线,政策底确认后,市场只待增量活水入场。
从上周盘面反馈来看,仅靠市场自发做多力量难以快速修复信心。
后续行情两种催化路径:要么更多维稳资金入市托底提振风险偏好,要么以时间换空间逐步修复市场信心。
短期关键观察窗口集中在月底:
一是央行预计释放 2.1 万亿流动性,叠加月底关键经济会议,双重政策托底,重点关注政策落地利好力度;
二是月末美、韩科技企业集中披露财报与业绩指引,外围科技板块业绩将带来联动影响。一旦维稳资金持续入场,或是 AI 产业链业绩兑现、板块止跌企稳,市场底有望同步探明。
内部板块轮动主线仍为金融、喝酒吃药、AI 科技三大方向轮动。
AI 科技板块:
长鑫与算力节点板块表现,将直接决定国产芯片整体走势。
算力节点板块尚未走出强者恒强、全线扩散行情,仅交换机细分走出独立行情,板块短期利好边际逐步弱化,呈现核心细分独走的格局。后续长鑫走势对国产科技板块短期影响权重更高。
长鑫当前总市值 3.28 万亿元,位列全 A 第二大市值标的,同时是科创板第一大权重个股,占科创板总市值 17.7%。其股价波动会直接带动国产芯片指数、科创板整体走势。
海外 AI 产业链:CPO、PCB 阶段最大跌幅接近 28%,创 2024 年 9 月以来最大调整幅度(上一轮深度调整为 2025 年 3 月,阶段跌幅约 26%);铜箔、电子布、玻璃基板、小金属等细分跌幅均超 28%,整条产业链基本回踩至 4 月 8 日本轮行情启动加速起点。技术形态来看,板块洗盘已进入阶段低位区间。
海外 AI 产业链与全球科技行情高度联动,美股、韩股科技板块走势直接影响国内相关标的。目前韩国股市杠杆管控政策已落地,外围最大政策利空兑现,本周海外科技股迎来业绩超级周,财报落地将是短期关键变量。
两大核心跟踪要点:
1、企业业绩能否如期兑现,业绩成色将决定 AI 算力基建是短期题材炒作,还是长期成长主线;
2、企业资本开支指引,直接决定产业链中长期价值增量空间。
另外,谷歌业绩、资本开支均超市场预期,但公司流动资产净额转负。现金流指标已成为机构核心估值评估依据,机构普遍认为流动资产持续承压,或将压缩 AI 科技估值。
超跌反弹方向:
短期逻辑驱动力度偏弱,行情主要依靠股价超跌后的技术修复、短线利好催化,属于技术性超跌反弹。
随着市场底部震荡磨底,各超跌细分板块均存在轮动修复机会;其中兼具业绩支撑 + 政策利好的细分,反弹力度更强。近期资金在券商、保险、锂电池、医药等中报业绩确定性较强的板块轮动频率明显提升。