狂泻15%!市值单日蒸发超1800亿元,中际旭创被提前“卖空”?


南方财经投资快报记者 张厚培
7月28日,对于超15万名持有中际旭创(300308.SZ)的投资者而言,是一个沉重的交易日。
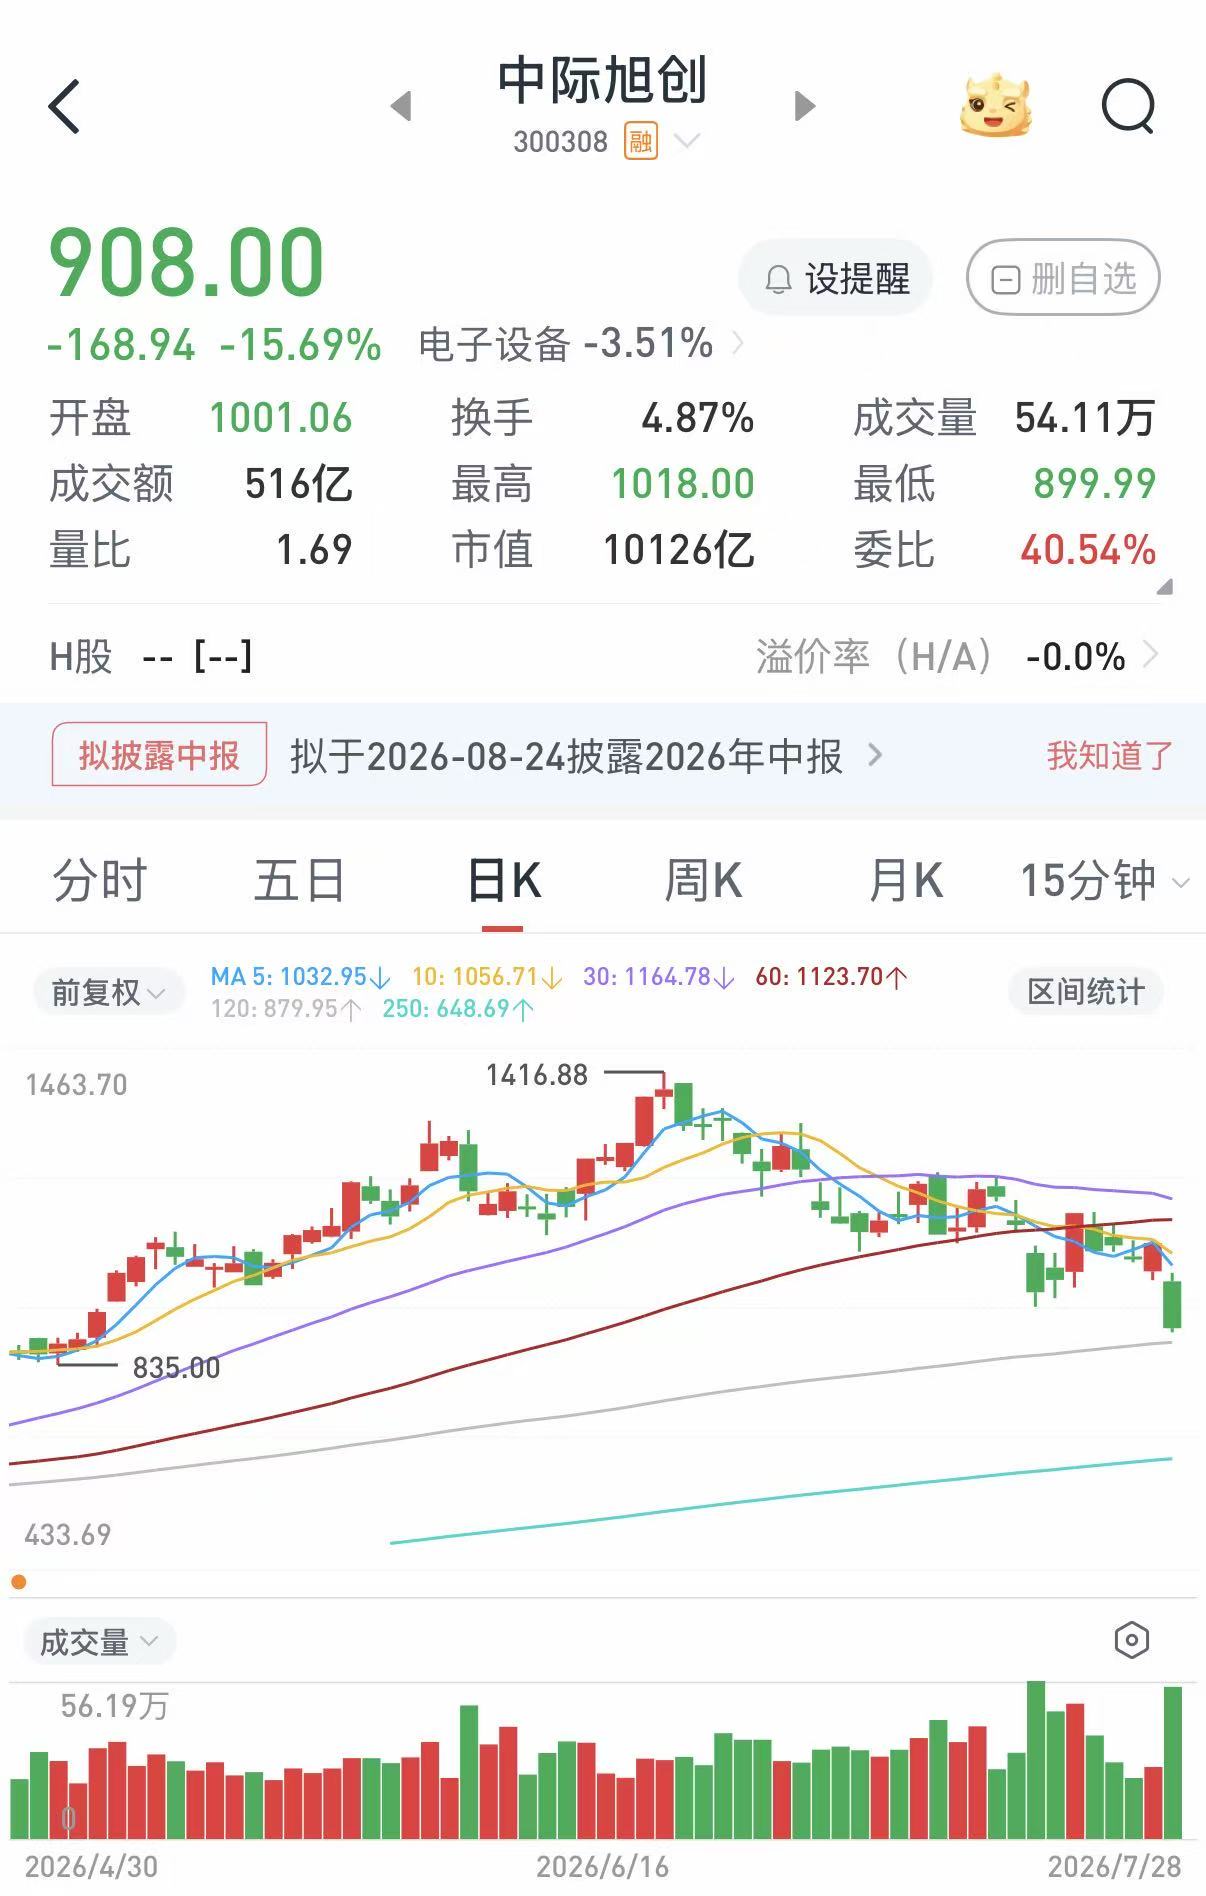
当天早盘低开后,这只昔日超级牛股的股价破位下行,盘中跌幅持续扩大。截至当日收盘,公司股价报908元,跌幅高达15.69%,创下自2025年4月以来最大单日跌幅,单日市值蒸发超1800亿元,总市值回落至1.01万亿元。
消息面上,中际旭创当日发布公告,正式敲定H股全球发售最终定价为每股980港元。这一价格较招股文件披露的1010港元发行上限折价3%,但即便如此,其基础发行募资规模仍达约534亿港元,稳居2026年港股IPO榜首。若保荐人全额行使15%超额配售权,募资总额将逼近610亿港元。
H股“纳入卖空标的”,A股先行“挤水分”?
此次H股的定价逻辑,成为市场解读大跌的关键线索。公告显示,本次基础发行5450万股,按980港元定价折合人民币约910元,与7月28日A股收盘价908元仅差2元。换言之,H股几乎以平价发行的方式锁定了A股当前的估值中枢,对于A股投资者而言,此前享受的估值溢价空间被大幅压缩。
从时间节奏看,7月29日公司将披露香港公开发售认购情况与配售结果。倘若全球发售在7月30日早8时前满足全部生效条件,H股将于当日9时正式登陆港交所主板,每手50股,入场门槛约4.9万港元。港交所还将配套流动性工具,上市首日上线多周期期权,并纳入卖空标的。
“纳入卖空标的”这一安排引发部分投资者警觉。业内资深人士对记者表示,在港股市场,新上市股票被纳入卖空名单意味着空头可通过融券机制直接做空。叠加中际旭创A股自7月初高点以来已有调整,H股平价发行为市场提供了新的定价参照系,部分资金选择提前离场观望。
基本面底色坚实:公司曾驳斥“小作文”
抛开短期股价剧烈波动,公司基本面底色依然坚实。2025年全年营收382.40亿元,同比增长60.25%;归母净利润107.97亿元,同比大增108.78%。2026年一季度营收194.96亿元,同比增长192.12%;归母净利润57.35亿元,同比增幅高达262.28%。
值得注意的是,此次大跌距7月17日重挫12%仅过去6个交易日。此前市场曾流传多条负面传闻,7月12日中际旭创举行投资者关系活动集中辟谣。对“二季度业绩严重不及预期”传言,公司明确回应:“该传言没有任何依据,公司对2026年半年度经营情况和行业需求都非常有信心。”对“故意压制股价”传言,公司表示“不存在此类情况,一贯注重资本市场形象和投资者利益保护”。
在行业需求方面,公司给出清晰判断:2027年1.6T需求依然强劲,客户数量有所增加;800G需求增长较此前预期“更为显著”;在手订单已覆盖2026年全年,部分订单已排至2027年。管理层强调:“没有看到大客户需求指引出现下修”,“行业算力需求和带宽需求真实存在,会反映到光模块厂商的订单、收入和业绩上”。
多空博弈加剧:短期扰动与长期逻辑再审视
上述业内资深人士指出,在公司基本面叙事整体偏积极的背景下,股价单日暴跌近16%,指向一个更复杂的市场现实——多空力量正围绕中际旭创展开激烈博弈。
利好层面,AI算力需求持续强劲、全球龙头地位稳固、产能扩张有序推进、H股上市拓宽融资渠道,这些长期价值支撑逻辑并未动摇。压力层面,此前四年83倍的涨幅已充分透支相当部分未来预期;H股平价发行后A股估值溢价空间收窄;港股卖空机制的引入增加了做空操作空间;叠加市场整体情绪偏弱、主力资金持续流出科技成长板块,客观上放大了个股波动。
对于投资者而言,7月28日的暴跌是一次风险教育,也可能是审视公司价值的窗口。中际旭创的故事远未终结,AI算力基础设施的全球竞赛仍在加速,光模块作为数据传输的关键节点,仍是不可或缺的存在。但如何在短期波动中保持定力,在估值与成长间找到平衡,是每一位参与者需持续面对的课题。
中际旭创H股即将正式挂牌。届时,A股与港股两个市场的定价差异、资金博弈与投资者结构变化,将成为观察这家光模块龙头后续走势的重要风向标。
(作者:张厚培 编辑:莫丽娟)