【NIFD季报】2026年上半年股票市场

2026年上半年股票市场分析报告
尹中立 何兆群 彭南宇
中国社会科学院国家金融与发展实验室、中国社会科学院金融研究所、中国社会科学院大学
摘要
■2026年上半年,股票市场最突出的特征是K型分化,与人工智能有关的股票价格大幅度上涨,而其他行业的股票指数表现欠佳,超过70%的股票价格下跌。
■受准宽基大额ETF赎回的影响,主要行业龙头上市公司的股票价格明显下跌,加剧了股价的K型分化。
■股票市场的交易集中度和基金持仓集中度均达到历史极值,意味着热点板块的股价已经出现回调的风险。
■股市展望:警惕美国股市的AI泡沫破灭对A股的影响,密切关注准“平准基金”的动态。
目录
一、2026年上半年股市运行状况
二、股票市场的K型分化
三、关注大额赎回宽基ETF对市场的影响
四、交易集中度创新高,股市出现风险信号
五、股票市场展望
(一)关于上期报告展望的回顾
(二)关于股市的展望
报告正文
一、2026年上半年股市运行状况
2026年上半年全球股市的热点仍围绕人工智能和半导体产业。全球股指涨幅最大的是韩国综指上涨101.1%,其次是日经225指数上涨39.2%,韩日股市的大幅上涨来自存储芯片、AI算力和科技制造链条盈利预期改善。纳斯达克综指上涨12.8%,欧洲主要股市小幅度上涨,恒生指数和印度Sensex30指数下跌。
A股主要股指呈现明显分化走势。创业板指数上涨35.8%、科创板50指数上涨64.3%,上证指数上涨3.2%,沪深300指数上涨7.55%。在主要指数上涨的同时,全A中位数指数下跌了31.2%。在科技股大幅度上涨的同时,大多数股票的价格出现明显下跌。今年上半年,A股上涨的股票为1697只,下跌的股票有3770只,下跌股票占市场总数的68.9%。

图1 2026年上半年全球主要股指涨跌幅
数据来源:iFinD,数据截至2026年6月30日。
涨幅前20只股票的涨幅区间为419.3%至766.9%,主要集中在电子、通信、半导体、新材料和AI算力方向。剔除退市、ST、*ST股票后,跌幅前20只股票的跌幅区间为53.8%至69.8%,其中不少股票在2025年涨幅较大,如天普股份、平潭发展、梦天家居、开普云等在2025年均出现较大幅度上涨,有些曾经出现在2025年的涨幅榜上。从上涨原因看,名列去年涨幅榜的股票主要与控制权变更、并购重组因素有关,而2026年上半年上榜的股票主要与AI产业有关,并购重组不再是最主要的因素。
表1 2026年上半年A股涨幅居前的20只股票(剔除年内新上市)

注:剔除2026年上市股票。
数据来源:iFinD,数据截至2026年6月30日。
表2 2026年上半年A股跌幅居前的20只股票(剔除退市、ST、*ST)

注:剔除退市、ST、*ST股票。
数据来源:iFinD,数据截至2026年6月30日。
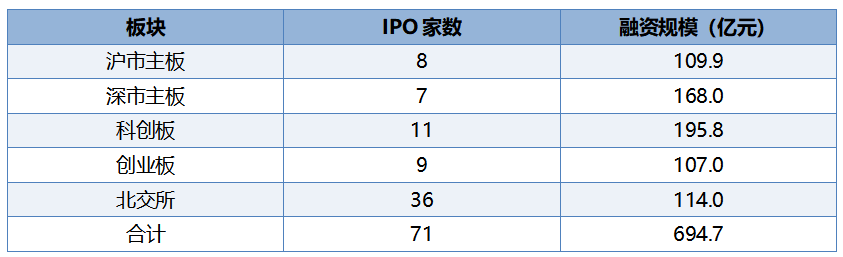
市值分组也显示出风格切换。表现最好的是500亿—1000亿元市值组,区间涨幅达到32.0%;30亿元以下市值组下跌6.8%。而该板块在2025年度涨幅最高。之所以出现这样的变化,与并购重组政策变化有关,从2025年第三季度开始,新公布的控制权转让案例中,均有“三年内不注入资产”的承诺。另外,新股发行速度加快,壳价值贬值,对微盘股走势产生负面影响。2026 年上半年 A 股 IPO 合计 71 家,融资规模约 695 亿元;再融资合计 132 家,募集资金约 3569 亿元。
表3 2026年上半年A股不同市值分组涨跌幅
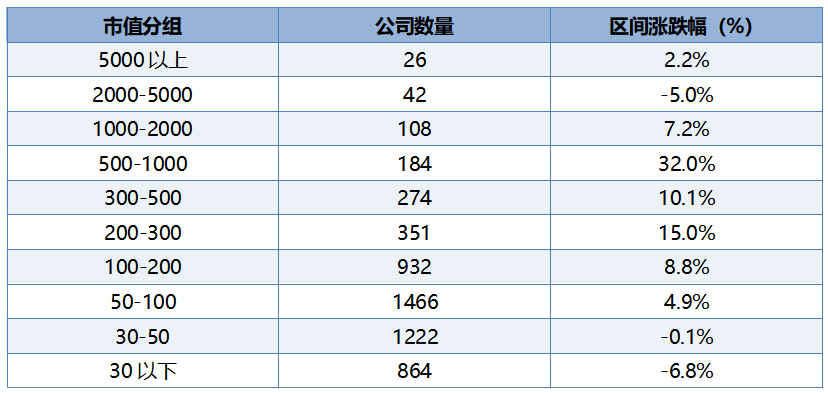
注:以年初市值为基准分组。
数据来源:iFinD,数据截至2026年6月30日。
表4 2026年上半年A股IPO情况
数据来源:iFinD,数据截至2026年6月30日。
表5 2026年上半年A股再融资规模(月度)

数据来源:Wind。
股票型公募基金规模出现明显下降。2026 年 6 月末,公募基金总规模为 36.56 万亿元,2025年末基本持平。股票型基金规模由5.44 万亿元降至 4.51 万亿元,减少 9305.9 亿元,下降 17.1%。同期,货币市场型基金和混合型基金规模分别增加 5734.9 亿元和 1879.6 亿元,是规模增量的主要来源。FOF 基金规模由 458.2 亿元增至 1197.7 亿元,增速较高主要受低基数影响,绝对增量为 739.4 亿元。
表6 2025年底至2026年6月底公募基金规模变化

注:剔除ETF联接基金市值和FOF所持基金市值。
数据来源:Wind,数据截至2026年6月30日。
公募基金重仓股发生明显重构。一季度前十大A股重仓股横跨锂电池、光通信、白酒、有色金属、保险、医药和半导体等多个领域;二季度前十大重仓股中,除宁德时代外,其余9家公司均集中于光通信、芯片设计、半导体设备及PCB等AI硬件相关产业链。
二季度公募基金重仓持仓的市值增量主要集中于少数科技龙头,持仓集中度明显提高。前十大A股重仓股持股市值由一季度末的7901.6亿元增至二季度末的11967.8亿元,增加4066.2亿元,环比增长51.5%;占全部A股持股市值的比例由20.9%升至29.0%,提高8.1个百分点。同期,全部A股重仓持股市值环比增长9.3%,剔除前十大后,其余股持股市值反而下降1.8%。二季度前十大重仓股中,电子和通信行业的合计持股市值达到10813.2亿元,占前十大重仓股的90.4%;一季度电子和通信行业的持股市值约为3745.5亿元,仅占比47.4%。
二季度北方华创、兆易创新、东山精密和源杰科技进入前十大重仓股,贵州茅台、紫金矿业、中国平安和药明康德退出。
表7 2026年一季度与二季度公募基金前十大A股重仓股变化

数据来源:iFinD。
公募基金在今年第二季度持仓出现极致的“抱团”现象。主动基金、主题ETF和融资资金同时重仓同一批科技股,与AI硬件相关度较高的电子和通信行业持股市值由一季度末的10933.2亿元增至二季度末的22635.1亿元,增加11701.9亿元,增幅达到107.0%,占全部A股持股市值的比例由28.9%升至54.8%,提高25.9个百分点。其中,电子行业持股市值由7215.6亿元增至16386.6亿元,增长127.1%;通信行业由3717.6亿元增至6248.5亿元,增长68.1%。二季度电子行业持股市值单季增加9171.0亿元,占全部A股持股市值的比例由19.1%升至39.7%,提高20.6个百分点;通信行业配置比例由9.8%升至15.1%,提高5.3个百分点。两个行业合计贡献了二季度A股持股市值的主要增量,公募基金的配置重心进一步集中电子和通信行业。
表8 2026年一季度与二季度公募基金持仓变化

数据来源:iFinD。
资金过度集中于少数热门行业股票意味着风险。回顾A股历史,机构抱团投资现象并非新鲜事。A股市场共经历数轮明确的抱团投资的行情:2006—2008年抱团投资对象是金融和房地产类行业股票,2007年第三季度基金持有金融与房地产两个行业股票占总持仓的比例为38%,2008年9月之后,金融、房地产类股票大跌超过60%;2015年基金集中持仓计算机、传媒和通信行业股票,2015年一季度基金的TMT持仓占比一度达到46%,创历史峰值,2015年6月,TMT行情走到了终点,TMT板块的股票下跌幅度均超过50%;2020年至2021年基金抱团投资食品饮料,2021年一季度末,食品饮料板块的基金持仓比例为18.9%,白酒板块在公募重仓股中占据了绝对主导地位,2021年之后白酒板块持续5年下跌。每一轮抱团行情均以股价大幅度下跌收场,基金投资人遭受损失。为了治理基金抱团投资现象,监管部门已经出台了应对基金“风格漂移”的规定,2026年6月12日,中基协出台《公开募集证券投资基金主题投资风格管理指引》。
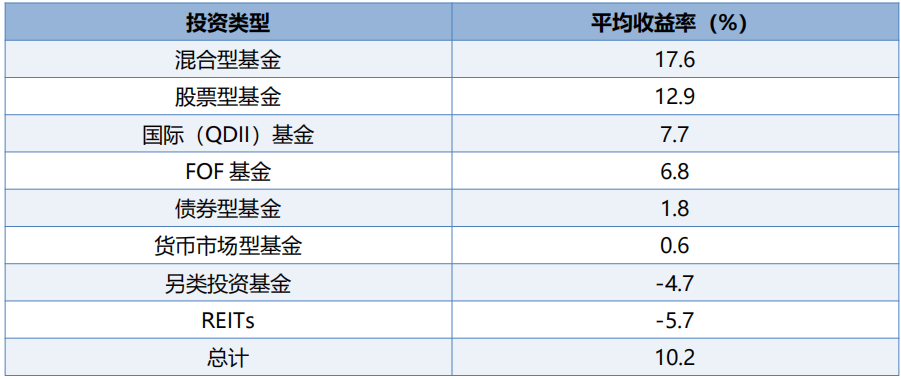
基金的规模与收益率。2026 年上半年混合型基金平均收益率为 17.6%,股票型基金平均收益率为 12.9%,债券型基金平均收益率为1.8%,货币市场型基金平均收益率为0.6%。
表9 2026年上半年不同类型基金平均收益率
数据来源:Wind,数据截至2026年6月30日。
ETF 规模出现结构性变化,数量扩张与规模收缩并存。2025 年底 ETF 数量为 1402 只,2026 年 6 月底增至 1595 只。ETF 总规模由 6.02 万亿元降至 4.74 万亿元,宽基指数ETF规模下降61.5%,股票主题 ETF 规模增长 36.6%,股票行业 ETF 规模增长 14.8%。股票风格 ETF 增速较高,但基数较小,对 ETF 总规模变化的影响有限。
表10 股票ETF规模与结构变化(单位:万亿元)

数据来源:iFinD。
二、股票市场的K型分化
过去两年的股票市场分析报告里我们关注的重点是人工智能产业链,今年上半年股票市场表现最突出的仍然是该板块。申万31个一级行业中,9个行业上涨、22个行业下跌。电子行业上涨89.0%,通信行业上涨34.9%,有色金属上涨33.6%,行业涨跌幅中位数为-9.7%,是典型的结构行情。

图3 申万一级行业2026年上半年涨跌幅
数据来源:iFinD,数据截至2026年6月30日。
2026年上半年,涨幅居前的同花顺概念指数主要集中在国家大基金持股、存储芯片、中芯国际概念、先进封装、共封装光学、PET铜箔、光纤、光刻机、PCB和培育钻石等方向,前10个主题指数涨幅均超过70%。若从2024年9月24日政策拐点以来观察,上述主题累计涨幅普遍超过300%,其中共封装光学累计上涨473.9%,存储芯片上涨413.5%,培育钻石上涨410.6%,国家大基金持股上涨406.8%。主题层面的强势与申万电子、通信行业涨幅领先相互印证,市场定价重心已从行业层面进一步收敛到半导体设备、存储、先进封装、光模块和电子材料等细分赛道。
表11 2026年上半年涨幅居前的同花顺概念指数

数据来源:iFinD,数据截至2026年6月30日。
与人工智能产业链相关的股票上涨与其业绩预期有一定关系。从过去几个季度的业绩看,相关上市公司的收入和盈利增长较快,有些上市公司的第一季度业绩同比增速超过50%。市场认为未来几年内算力建设、光模块、存储、半导体设备和国产替代仍处于资本开支扩张阶段。另外,人工智能股票行情走势具有明显的“内外共振”的特点,海外人工智能产业链尤其是美国和韩国市场表现强劲,对国内AI资产形成估值映射。
股价走势出现明显的K型分化。在31个细分行业指数中,9个行业指数上涨,22个行业指数下跌,位列靠前的三个行业指数上涨幅度超过30%,排位最后的三个行业指数下跌超过20%。不同行业股票的K型分化在第二季度加剧。
科创50指数与全A中位数指数的比较可以更加直观地反映股价走势的K型分化。今年上半年全A中位数指数下跌了31%,而科创50指数上涨了64%。这两个指数相差了90多个百分点(见图4)。

图4 科创50指数与全A中位数指数比较
数据来源:iFinD,数据截至2026年6月30日。
如果统计所有股票的涨跌幅,同样呈现出严重分化的走势特点。2024年9月24日出台本轮股票市场的刺激政策,9月26日上证指数收盘正好是3000点,以当时上证3000点作为基准,到今年6月30日为止有1400余只股票超过了3000点对应的价格,主要集中于与半导体和AI算力有关的股票。有4000多只股票价格低于2024年的9月26日对应的价格,占比所有股票的74%。这个结果可能颠覆很多人的想象,在大多数人的印象当中,2024年9月24日之后,政府出台了一系列刺激股市的政策,对应的股票市场指数均出现较大幅度的上涨,市场已经实现了所谓的“慢牛”走势,但真实情况是超过70%的股票的价格是下跌的。
三、关注大额赎回宽基ETF对市场的影响
今年上半年宽基指数基金出现了大额赎回,此行为对市场形成了一定影响。根据我们的观察,赎回宽基的主体应该是以汇金公司为主的准“平准基金”。
汇金的持仓没有官方的公开数据,不同的测算口径估算的结果又有一定差距。以“汇金持仓占比超过50%的ETF申赎净流入日度累计”作为观察指标,2025年12月31日该指标为7596亿元,2026年6月30日降至-7460亿元,上半年变化约15056亿元。该指标是间接观察口径,主要反映稳定资金相关的ETF申赎方向。
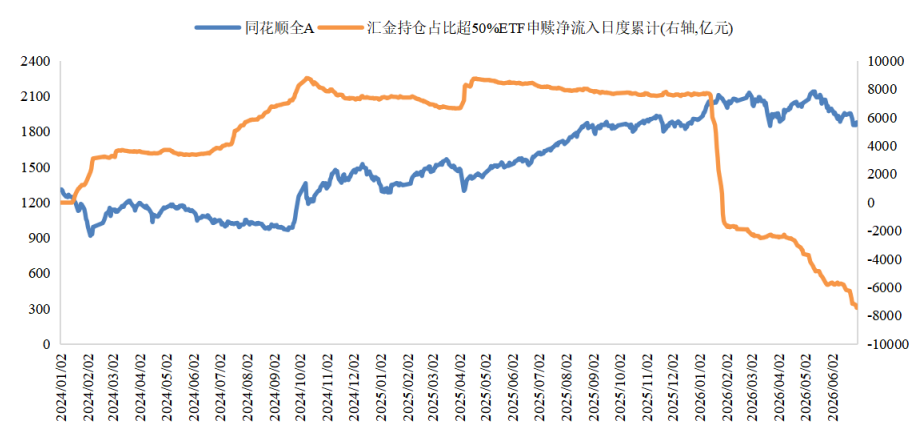
图5 汇金持仓占比较高ETF申赎累计与同花顺全A
数据来源:iFinD,数据截至2026年6月30日。
表12 2025Q4中央汇金相关主体ETF持仓情况

数据来源:基金定期报告,iFinD。
本报告以2025年第四季度中央汇金相关主体合计持仓占比超过50%的ETF为样本,共筛选14只产品,覆盖中央汇金投资、中央汇金资产管理。由于相关主体不披露交易情况,测算只能依赖基金定期报告、ETF总份额变化间接测算。以期更准确识别汇金持仓变化的最低规模和主要方向。
除富国中证1000ETF外,其余样本ETF在2026年第一季度季报中均未披露单一投资者持有份额达到或超过20%。据此对各汇金相关登记主体分别设置“第一季度期末基金总份额×20%”的持仓上限,再用2025年第四季度已披露持仓扣减该上限,得到逐主体最低持仓减少规模。该方法取的是保守下限,实际减持规模只可能更高,不可能更低。
按逐主体持仓比例上限法测算(上限为20%),2026年第一季度汇金相关主体最低持仓减少约2707.5亿份,对应金额约1.18万亿元;其中四只沪深300ETF合计最低持仓减少约1605.3亿份,对应金额约7630.2亿元。减持高度集中于核心宽基,足以解释蓝筹资产相对弱化和科技风格加速占优,稳定资金的退出节奏已经成为市场结构变化的重要驱动力。
表13 逐主体20%阈值法逐基金测算明细
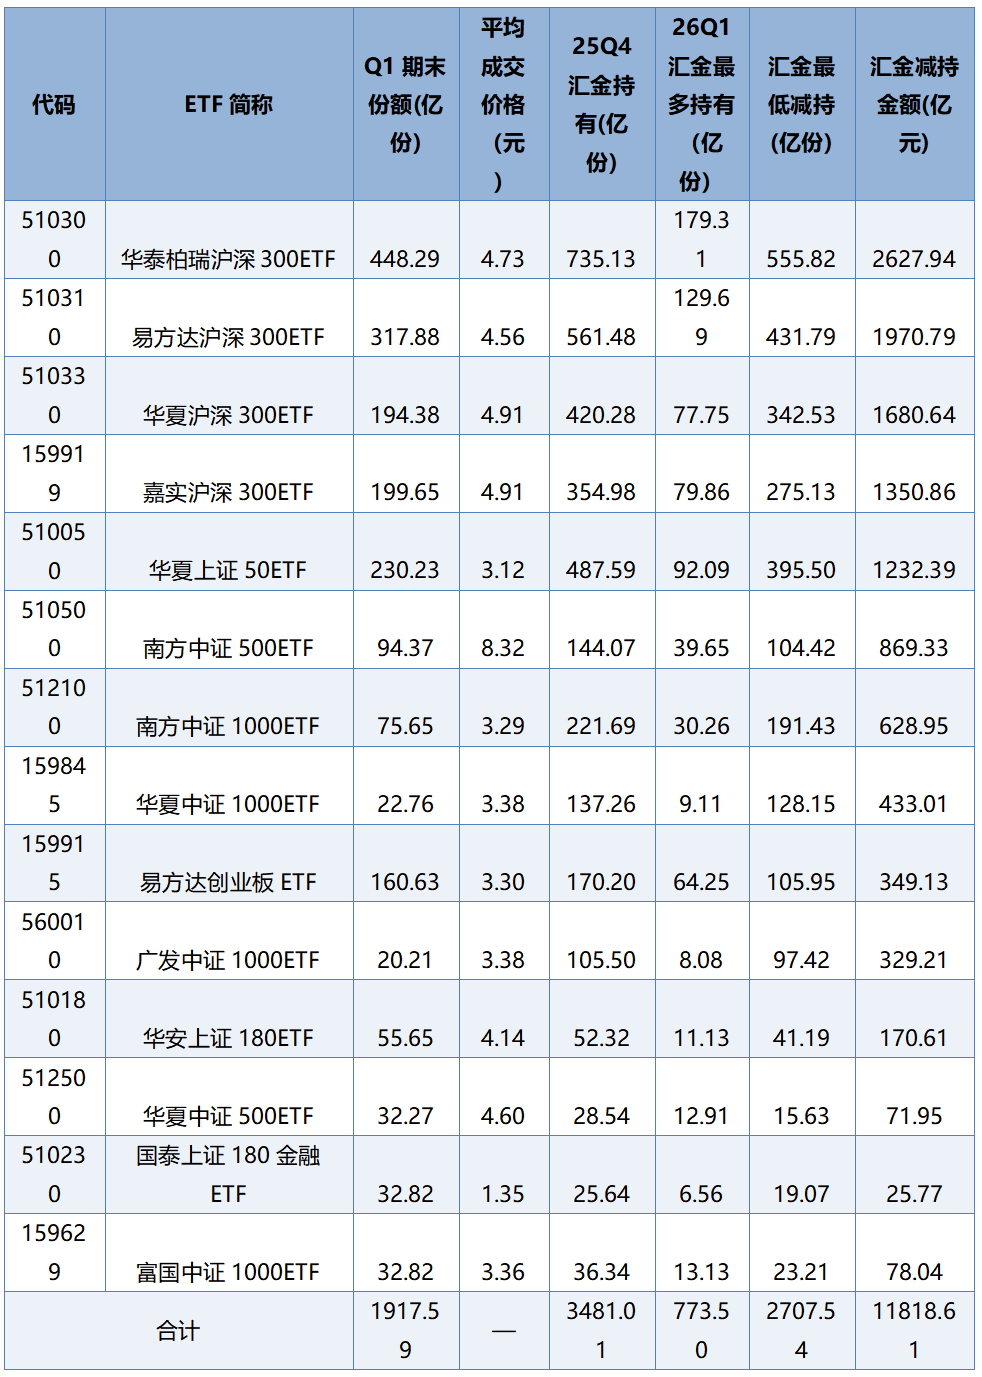
数据来源:基金定期报告,iFinD,课题组测算。
大额赎回宽基ETF对市场的扰动不可忽视。大额赎回主要集中于上证50ETF、沪深300ETF和中证500ETF,对应的操作导致低估值的蓝筹股价格持续下跌。从间接影响看,持续赎回ETF引发蓝筹股价格下跌,市场资金有意避开此类股票,致其持续处于低迷、价格屡创新低的状态。市场游资进一步向科技股集中,形成传统行业龙头股表现疲软、科技成长股行情不断升温的格局,市场K型分化由此加剧。
四、交易集中度创新高,股市出现风险信号
从历史数据看,股市交易的集中度超过一定阈值,就会出现股价大幅下跌的风险。以“前5%个股成交额占市场总成交额的比重”作为交易集中度的指标,2014年12月该指标为46.8%,2015年1月为45.6%,2021年2月为49.9%。当该指标超过45%之后,通常意味着市场叙事高度一致,资金行为趋同,市场容易出现“物极必反”的拐点。
2026年上半年我国股市的集中度快速上升,2026年6月,该指标达到48.9%,明显高于2026年以来42.9%的均值。

图6 前5%个股成交额集中度
数据来源:iFinD,数据截至2026年6月30日。
杠杆资金在2026年上半年延续较快增长态势,1月末至6月末,两融余额由25407亿元上升至30204亿元,增加约4797亿元;其中融资余额增加约4729亿元,融券余额增加约68亿元。目前融资余额占A股自由流通市值比为2.8%,虽低于2015年杠杆牛时的4.7%,但高于1月14日监管上调保证金比例前的2.6%;且2026年上半年融资增量已达到2025年全年增量的约七成,杠杆资金扩张速度较快。

图7 融资余额占A股自由流通市值比重
数据来源:iFinD,数据截至2026年6月30日。
从月度数据看,融资余额有两个月出现减少,分别为2026年2月减少468.24亿元、3月减少613.88亿元;4月后融资余额重新回升,其中5月单月新增融资规模达到1953.93亿元,为上半年最高。
表14 融资融券余额月度变化

数据来源:iFinD。
融资余额增加额居前的20只股票中,中际旭创、兆易创新、中国平安、澜起科技、佰维存储、寒武纪等位居前列。榜单主体集中在光模块、存储、半导体和电子制造方向。
表15 融资余额增加额居前的20只股票

数据来源:iFinD,数据截至2026年6月30日。
五、股票市场展望
❑关于上期报告展望的回顾
在《2025年度股市运行报告》的展望部分,我们认为2026年的股市:A股“慢牛”格局似乎正在形成,但面临一定挑战;人工智能热点有望延续和深化,人工智能技术在各行业的应用有望成为热点;黄金和有色金属的价格上涨逻辑仍然没有改变,但需要警惕大幅度波动的风险;小市值股票估值上升过快,如果并购重组政策收紧,壳资源面临估值回归的风险。
上述四个预测和判断在今年上半年的股市中基本得到验证。在本报告写作过程中,7月中旬A股市场发生了剧烈波动,尤其是科技股和微盘股出现快速杀跌。在此,有必要将我们上份报告的展望预测的第一部分内容重复如下:
股市的“慢牛”格局似乎正在形成,但挑战不容忽视。形成“慢牛”格局是监管部门对股市的明确目标,经过一年多的实践,也积累了一定的经验。但我们也应该对市场自身的运行特点保持足够的重视。在市场上涨的初期,预期分歧较大,监管者通过增量资金入市可以让股价逐渐摆脱颓势,但市场上涨趋势一旦形成,市场投资者的预期形成一致,股价上涨速度将难以控制,“慢牛”可能变成“疯牛”。2014年至2015年的股市走势就是典型的案例,2014年前三季度,股价逐渐上升,但当时的市场还处在之前的“熊市”预期中,股价的上涨并没有被广泛关注,至2014年第四季度,上证指数突破了2012年至2013年的高点之后,市场预期开始形成共识,资金大量涌入市场,指数加速上扬,并且场内融资与场外配资也加速入市,最终出现2015年6月末的“踩踏式”下跌。
2015年“股灾”带给我们的教训是不能放任杠杆资金入市,尤其是不受控制的场外资金入市。这一点教训已经被监管者广泛接受,但我们认为,更深刻的教训是“不宜将股市上涨作为市场监管的目标”。2015年之所以出现杠杆资金大量入市,与“牛市”名词高频率出现密切相关,既然“牛市”体现了国家意志,那么,股价上涨就将是确定性的事件,风险由此形成。当前提出“慢牛”的目标,与2015年的“国家牛市”没有本质差异。
❑ 关于股市的展望
1. 关注美国AI股价泡沫破灭的风险
本文分别从交易集中度、基金持仓集中度和杠杆资金三个方面提示了未来A股的风险。但此轮AI股市行情的策源地在美国,美国的AI股价走势在一定程度上影响A股未来走势。我们认为今年下半年需要高度关注美国的AI股价泡沫破灭对A股的影响。
到目前为止,美国的AI产业发展还没有形成商业闭环。第一,云厂商资本开支、AI初创企业算力采购、云收入确认和订单积压之间存在相互强化的财务循环,大型龙头企业的利润数据在很大程度上依靠“关联交易”维持强劲增长,在融资顺畅、数据中心建设推进、模型应用加速的阶段,这一循环能够支撑资本开支和供应链订单,一旦股价停止上涨、终端付费不足、融资环境收紧或云资本开支放缓,相关收入预期和上游硬件需求可能同步承压。A股科技资产虽然不完全复制海外模式,但估值映射已经较强,外部变量对国内科技资产定价的影响不宜低估。第二,AI模型若通过算法和工程优化降低内存占用,或数据中心建设节奏低于市场预期,需求端将对存储价格和利润率形成压制。第三,高利润率会刺激扩产和竞争者进入,供需平衡最终仍要接受周期检验。
在股价已经上涨数倍的情况下,不经意的事件都会成为刺破美国股市AI泡沫的导火索。我们认为美国政府对AI监管政策的变化最值得关注。AI对财富与收入分配的影响巨大,对消费物价(主要是电力价格)的影响同样不可忽视,已经有部分州政府开始反对大型数据中心的建设计划。
2. 关注平准基金的动态
从最近两年的股市运行看,以汇金为主的准“平准基金”对市场的影响不可忽视。上半年准“平准基金”采取了巨额赎回操作,下半年是继续赎回还是采取相反的操作策略?我们应该密切关注。
(来源:国家金融与发展实验室 编辑:巫燕玲)