5年期大额存单返场,部分利率破2%,适合入手吗?
5年期大额存单,正在悄然回归。7月,中国银行、建设银行、农业银行、华夏银行等多家银行陆续上架5年期大额存单产品,年利率从1.55%至1.80%不等。这一幕,与去年银行普遍压降长期限存款产品的现象形成对比。
7月1日,中国银行(简称“中行”)推出覆盖全期限的个人大额存单,其中5年期大额存单再度上架引发市场关注。据公告,中行常态化发售全期限个人大额存单,包含5年期品种,20万元起存,5年期年化利率1.60%,支持转让、质押,线上渠道开放额度申请。
截至发稿时,记者查询中行手机银行APP,该5年期大额存单产品已显示“额度不足”。
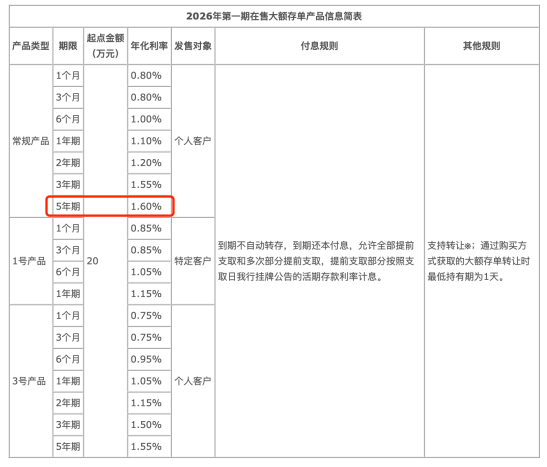
记者联系中行某网点理财经理得知,5年期大额存单中,3号产品(年化利率1.55%)较常规产品(年化利率1.60%)额度更充足,“但目前基本都会帮客户做到1.60%利率,除了存单还有保险产品可以推荐。当前柜面常规产品还有额度,若没有了,3号产品可以作为补充,目前不太会推这个。”
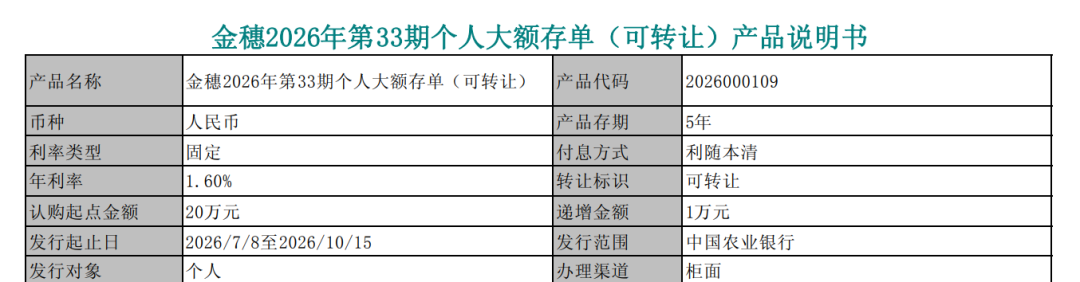
与此同时,建设银行(简称“建行”)7月10日发布最新一期的个人5年期大额存单产品说明:认购起点20万元,年化利率1.60%。
记者走访建行在沪网点时,该行工作人员表示,目前5年期大额存单额度充足,支持线上申购。
农业银行(简称“农行”)也于7月8日发行5年期个人大额存单,年利率、起购金额均与中行、建行一致。不过,农行此次5年期大额存单仅支持柜面渠道购买。
记者咨询农行在上海的网点工作人员,对方表示目前有额度,但由于额度每日更新,不保证后续情况。
三大国有行陆续重启,让不少储户期待长期存款产品全面回归。但记者查阅发现,5年期大额存单依旧是稀缺产品,并未全面放开。
目前,5年期大额存单利率普遍较3年期大额存单高出5BP,期限溢价十分微薄;部分银行的3年期产品甚至处于“缺位”状态。
工商银行网上银行虽上线3年期大额存单产品,但记者联系在沪网点发现,3年期产品当日已无额度,仅剩1年期产品。
邮储银行2026年以来大额存单发行极少,手机银行页面显示大额存单“即将发售,敬请期待”。据网点工作人员介绍,今年以来仅上线1年期产品,暂未上架长期限大额存单。交通银行的网上银行页面也显示“当前无可购买的大额存单”。
股份制银行紧跟国有大行步伐,利率定价整体略高于国有大行。7月14日,平安银行发行5年期大额存单,年化利率1.75%。7月15日,华夏银行上线了6款5年期大额存单产品,起存金额从20万元至100万元不等,年化利率区间为1.75%—1.80%。民生银行目前在售2款5年期大额存单,年化利率最高为1.77%。
而中小银行特别是民营银行上架了利率更高的大额存单。重庆富民银行3年期、5年期大额存单,年化利率分别达到2.15%、2.05%。众邦银行3年期产品年化利率2%、5年期2.05%,20万元起存,支持转让。三湘银行5年期定存利率2.05%,部分时段可抢,但经常售罄。锡商银行20万起存的大额存单产品3年期年利率就达到2.1%。
城商行方面,南京银行目前20万起存的大额存单产品5年期年利率为1.60%,3年期的1.75%。
对于消费者而言,5年期大额存单重现江湖,意味着资产配置的货架上,又多了一个选择。
当前,2年期、3年期和5年期定期存款利率已普遍降至“1”字头,1年期及以下定期存款利率甚至不足1%。与此同时,天量定期存款又陆续到期。有机构预测,今年内到期的居民定期存款在49万亿元至61万亿元间。
一边是收益“缩水”的现实,一边是手头资金亟待安放,如何找到一款兼顾安全与收益的产品,正成为越来越多家庭不得不面对的一道现实考题。
5年期大额存单适合入手吗?南开大学金融学教授田利辉认为,5年期大额存单的核心价值在于以确定性对抗利率下行风险,但流动性成本不容忽视。
它最适合三类投资者:
一是资金长期闲置且风险偏好极低的群体,如临近退休者需锁定养老资金保本收益;
二是对流动性要求低、追求收益稳定性的高净值客户,可通过转让机制规避提前支取的活期利率损失;
三是已持有高息存量存单、面临到期再配置困境的储户,1.60%的利率虽较三年前“腰斩”,但在当前环境下仍具相对优势。
不过,他提醒道,1.60%的5年期大额存单利率仅比3年期高5个基点,对资金使用计划不确定、可能提前支取的投资者,其微薄的期限溢价(仅5个基点)难以覆盖流动性折价风险。
“理性选择应基于自身资金周期而非市场热度,若未来利率进一步下行,此类产品价值凸显;若流动性需求骤增,则可能得不偿失。”田利辉强调道。
(羊城晚报•羊城派综合自南方都市报、21世纪经济报道、财联社)
(来源:羊城派 编辑:蒋韵)