中报预增+首次覆盖+高股息 三重共振25家优质公司成市场新焦点


南方财经投资快报记者 池伟嘉
在市场风格持续向“确定性、高分红、低波动”切换的背景下,一批同时满足中报业绩预增、年内获券商首次覆盖、具备高股息率三大核心特征的上市公司,成为机构与个人投资者共同关注的焦点。本次通过全市场数据筛选,南财投研最终锁定25家符合全部条件的优质标的,这些公司凭借稳健的业绩增长、明确的机构背书、可观的分红回报,构筑起A股市场的“价值安全垫”,也为投资者提供了清晰的配置方向。
三重门槛筛选出优质标的 核心画像凸显价值属性
本次南财投研筛选的25家公司,均严格满足三大核心条件:一是2026年半年度业绩预告明确为“预增”,归母净利润同比增幅均超45%;二是2026年以来获得券商研报的首次覆盖评级,机构对其长期价值给出明确判断;三是最新股息率均超3%,平均股息率达4.24%,远超A股市场平均水平,具备稳定的分红回报能力。
数据来源:南财投研
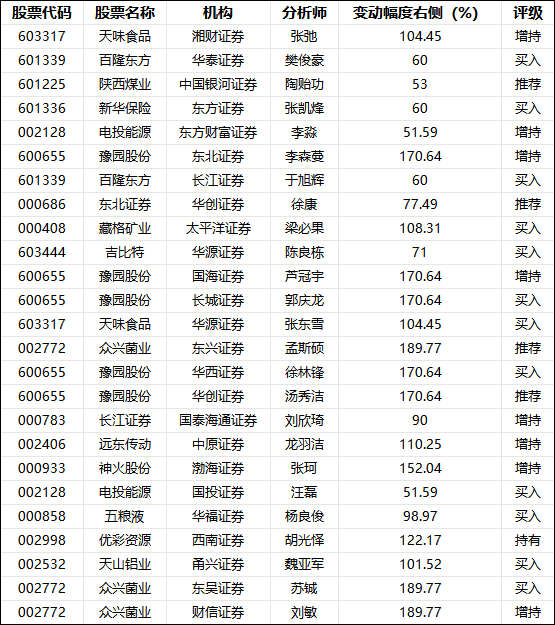
从整体数据来看,这批公司的业绩增长弹性尤为突出,25家公司2026年中报预计归母净利润同比增幅均值达101.38%,实现翻倍式增长,其中增幅最高的众兴菌业,预计同比增幅达175.28%,预计同比增幅最低的百隆东方也达45%,全部公司中报业绩均大幅向好。从股息率维度来看,25家公司股息率中位数达4.09%,75%分位值达4.63%,最高的五粮液股息率达6.56%,在当前无风险利率下行的市场环境下,这类标的的分红回报吸引力显著提升。
机构评级层面,25家公司首次覆盖以正面评级为主,其中12家公司获得“买入”评级,8家获得“增持”评级,4家获得“推荐”评级,仅1家公司获得“持有”评级,正面评级占比超96%,充分体现了券商机构对这批公司基本面与未来成长的高度认可。从目标涨幅来看,已给出目标价的6家公司,平均目标涨幅达24.93%,其中百隆东方、新华保险的目标涨幅均超36%,机构对其股价修复与成长空间给出了明确的乐观预期。
行业分布方面,这批公司覆盖了10个申万一级行业,整体呈现出“大消费为核心、周期成长为支撑”的特征。其中商贸零售行业数量最多,达5家;食品饮料、非银金融、煤炭、农林牧渔四大行业各有3家公司入选,纺织服饰、基础化工、有色金属各2家,传媒、汽车行业各1家。不难看出,入选的公司大多集中在具备稳定现金流、强议价能力、成熟商业模式的传统优势行业,这类行业的企业在经济复苏周期中业绩确定性更强,维持高股息的能力也更为稳定。
多行业龙头齐聚 核心增长逻辑清晰可追溯
分行业来看,本次入选的公司大多为细分行业龙头,其业绩增长均有清晰的业务逻辑支撑,券商首次覆盖的核心观点也围绕其行业地位、成长空间与盈利修复展开。
商贸零售行业成为本次入选公司最多的赛道,5家公司均实现了中报业绩的大幅预增,其中豫园股份成为行业核心标的,预计2026年上半年归母净利润同比增幅达130.84%,同时获得多家券商的首次覆盖,评级涵盖“买入”“增持”“推荐”等。券商研报指出,豫园股份作为黄金珠宝行业龙头,在行业消费复苏、品牌势能提升的背景下,主业盈利能力持续修复,同时公司具备稳定的分红传统,高股息属性为其提供了充足的估值安全垫。此外,商贸零售行业的其他入选公司,也均在渠道优化、品类升级、线下门店复苏等方面取得了显著成效,业绩增长具备可持续性。
食品饮料行业3家入选公司均为细分赛道龙头,其中五粮液以6.56%的股息率成为本次入选公司中的股息率冠军,预计中报归母净利润同比增幅达93.89%,接近翻倍增长,获得华福证券“买入”评级。作为白酒行业头部企业,五粮液的业绩增长得益于高端白酒消费需求的稳健复苏,公司品牌护城河深厚,现金流充裕,持续的高分红政策也为投资者提供了稳定的回报。此外,天味食品作为复合调味品龙头,预计中报净利润同比增长100.44%,实现翻倍增长,增长核心来自渠道调整深化、大单品策略见效以及餐饮渠道的逐步复苏,获得湘财证券、华源证券的首次覆盖,评级均为正面。
煤炭、有色金属等周期行业的入选公司,则充分受益于行业供需格局的改善与产品价格的高位运行。陕西煤业预计中报归母净利润同比增长47%—53%,中国银河证券首次覆盖给予“推荐”评级,研报指出公司业绩与现金流稳健,“十四五”以来每年现金分红率保持在55%—60%区间,高股息属性突出。电投能源预计中报净利润同比增长45.76%—51.59%,获得东方财富证券、国投证券的首次覆盖,券商认为公司煤电业务保持稳健,电解铝业务具备成本和环保优势,新能源业务有望成为新的利润增长点。神火股份、藏格矿业、天山铝业等有色金属企业,也均受益于行业供需格局向好、产品售价高位运行,业绩实现大幅增长,同时具备可观的股息率水平。
农林牧渔行业3家入选公司中,众兴菌业成为本次业绩预增幅度最高的标的,预计中报归母净利润同比增幅达175.28%,获得东兴证券、财信证券、东吴证券三家券商的首次覆盖,评级涵盖推荐、增持、买入。作为食用菌行业龙头,众兴菌业的业绩增长主要得益于行业需求复苏、产品价格提升以及公司成本管控能力的优化,同时公司4.54%的股息率也为其提供了充足的防御属性。
标杆公司深度解读 三重价值共振凸显投资吸引力
在本次入选的25家公司中,多家标杆企业的投资价值尤为突出,成为市场关注的核心标的,其业绩增长逻辑、机构评级观点与投资价值具备极强的代表性。
股息率冠军五粮液,作为白酒行业的核心龙头,本次以6.56%的股息率领跑全部入选公司,同时中报业绩实现近翻倍增长,获华福证券首次覆盖并给予“买入”评级。券商研报指出,五粮液作为高端白酒赛道的头部企业,品牌护城河深厚,在消费复苏的背景下,高端白酒的商务消费与礼赠需求持续稳健,公司营收与利润增长具备极强的确定性。同时,公司长期保持高比例的现金分红,稳定的分红政策与充裕的现金流,使其在当前市场环境下具备极强的防御属性与配置价值。
业绩预增幅度最高的众兴菌业,预计2026年上半年归母净利润同比增幅高达175.28%,成为本次南财投研筛选中的“增长冠军”,同时获得三家券商的首次覆盖,评级均为正面。研报显示,众兴菌业作为食用菌行业的龙头企业,在行业供给侧结构性改革、需求持续复苏的背景下,产品价格与销量同步提升,同时公司持续优化成本管控体系,全链路降本增效,推动盈利能力大幅提升。此外,公司4.54%的股息率,也使其在高成长之外,具备了稳定的分红回报能力,成长与价值属性兼备。
纺织服饰行业的百隆东方,成为本次入选公司中目标涨幅最高的标的,华泰证券首次覆盖给予“买入”评级,目标价对应目标涨幅达36.74%。作为全球中高档色纺纱领军企业,百隆东方凭借越南产能优势以及“小批量、多品种、快反应”的核心经营优势,在行业寡头竞争格局中持续提升市占率。公司预计中报净利润同比增长30%—60%,业绩增长核心来自订单饱满、产能利用率提升带来的主营业务利润增加,同时公司预计2026年股息率达9%,高股息属性突出,在业绩修复与估值提升的双重驱动下,具备充足的股价成长空间。
非银金融行业的新华保险,预计中报归母净利润同比增长40%—60%,获得东方证券首次覆盖“买入”评级,目标涨幅达36.14%。券商研报指出,新华保险寿险主业属性突出,负债端个险渠道队伍出清后产能改善,银保渠道价值贡献明显提升,资产端权益市场改善阶段利润弹性较强,公司的市场竞争力稳步提升,推动寿险主营业务价值增长,同时具备可观的股息率水平,在保险行业估值修复的背景下,具备极强的配置价值。
市场风格切换下的价值选择 高股息标的迎配置机遇
当前A股市场环境下,无风险利率持续下行,市场波动加大,投资者的风险偏好持续降低,“高股息+业绩确定性”的投资策略成为市场共识,而本次南财投研筛选出的25家公司,同时具备中报预增的成长性、券商首次覆盖的机构认可度、高股息的分红回报能力,形成三重价值共振,使其成为当前市场环境下的优质配置标的。
从市场逻辑来看,高股息标的的投资价值在当前环境下尤为突出。一方面,高股息意味着公司具备稳定的盈利能力与充裕的现金流,能够持续为投资者提供现金回报,在市场震荡阶段,高分红能够有效降低投资组合的波动,提供充足的安全垫;另一方面,能够持续保持高股息的公司,大多具备成熟的商业模式、稳定的行业地位与较强的抗风险能力,业绩增长的确定性更强,在经济复苏周期中,盈利修复的弹性也更为充足。
而中报业绩预增,则为这批公司提供了业绩层面的支撑,避免了单纯高股息标的可能存在的“价值陷阱”,业绩的持续增长能够推动公司估值的修复与提升,实现“分红回报+股价增长”的双重收益。同时,券商的首次覆盖评级,意味着机构对公司的长期价值给予了明确的认可,能够为公司带来更多的机构资金关注,推动股价的价值回归。
(作者:池伟嘉 编辑:张颖国,李燕娜)