行至水穷处,坐看云起时——科技板块大涨点评


今日市场有所回暖,科技板块集体走强。
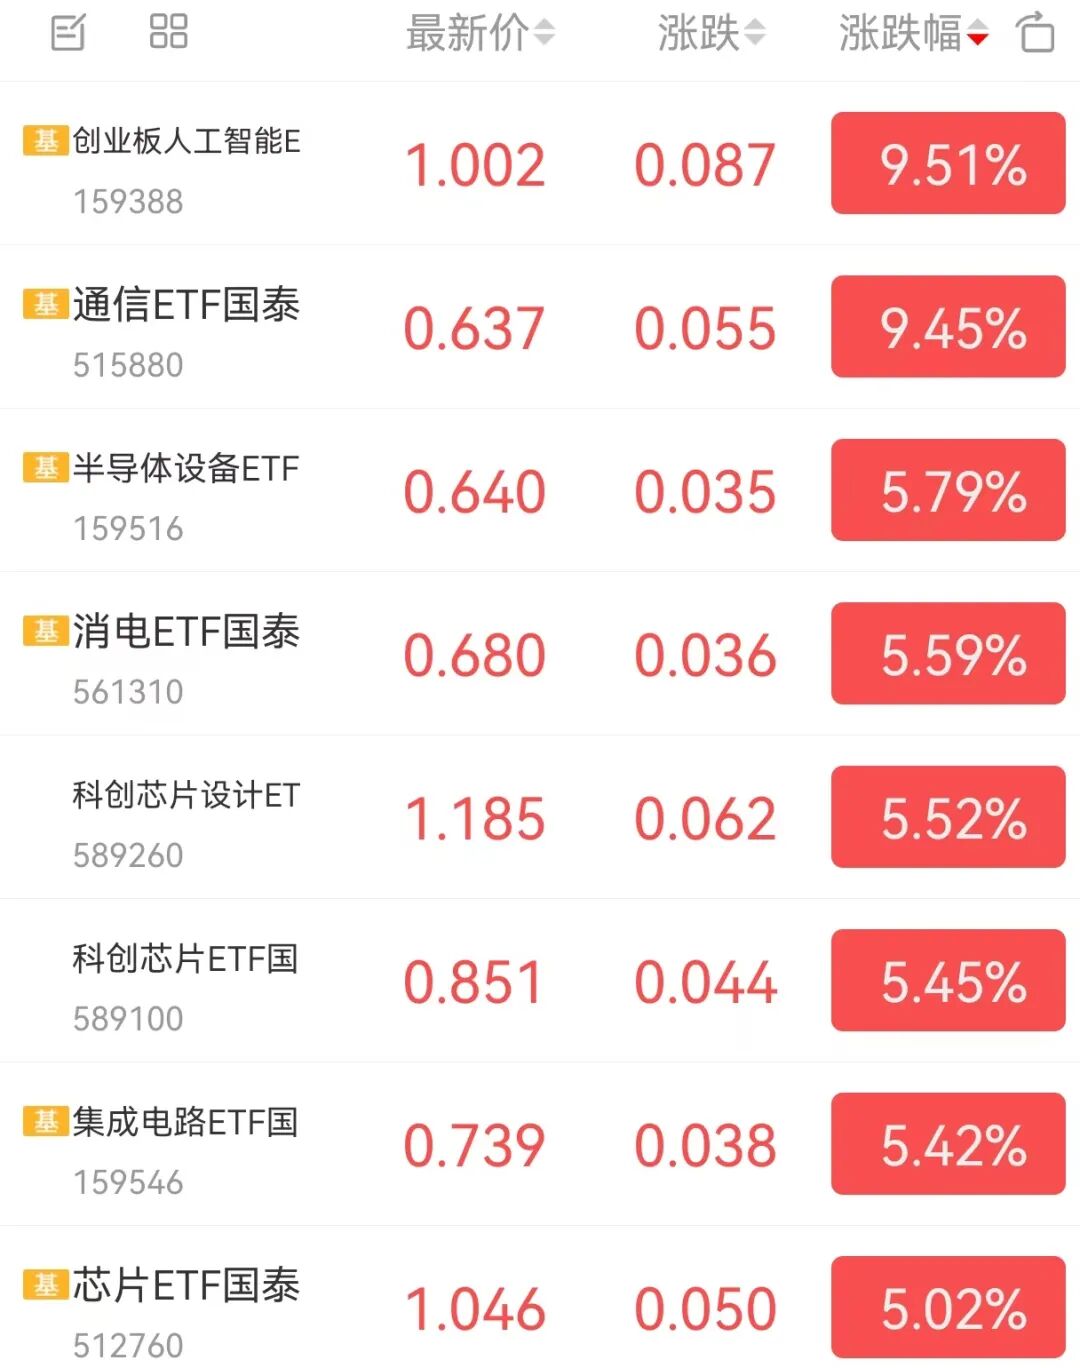
来源:WIND
上涨因素分析
北美财报、美联储政策等大事相继落地,市场担忧情绪缓解。本轮下跌始于Meta出售算力引发的算力过剩担忧,以及韩国去杠杆带来的情绪波动。近期北美头部CSP已经相继披露财报,从结果看,AI需求没有任何减弱的迹象。
亚马逊:AI年化收入从一季度的100亿美金翻倍至250亿美金。未履约订单单季度新增510亿美金,总规模接近5000亿美金;2026年资本开支从2000亿美金上调至2200亿美金。管理层表示当前2200亿美金的年度资本开支无法满足后续客户需求,2027年产能绝大部分已被预定;服务器回本周期约3年,且有5-6年的使用年限,基建性价比高。
微软:智能云本季度同比增长43%,较上个季度指引高出近4个百分点,反映当前算力需求大于供给,产能直接决定收入规模;未履约订单本季度末达6250亿美金,同比增长110%。
谷歌:未履约订单本季度增加500多亿美金,远超市场预期的单季度增加200亿美金;预计谷歌云收入2026年Q3、Q4增速中枢有望达90%以上。
Meta:虽利润略低于预期,但主因遣散费等一次性费用影响,管理层明确后续将坚定投入AI基础设施建设,算力投入仍较为激进。
短期因素,市场此前担忧配件涨价影响需求。基本面上,SemiAnalysis近期发布一项研究称英伟达Ultra芯片将降低存储配置,采用8-Hi、192GB HBM4。若报告内容属实,旗舰版本的Ultra芯片甚至比标准版Rubin的容量还少,但存储用量变少之后峰值算力并未改变。换句话说,存储侧减少的价值量可能迁移到Scale UP和算力侧,实现了价值再平衡。
后市展望
关于capex:我们认为明年全球AIcapex有望达1.5万亿美金,同比增长73%;下沉到各细分领域,PCB、光模块等,当前整体市场规模二阶导仍然为正,增速有望进一步上行。
关于现金流:从各云厂财报看,现金流压力是必然的。AI前期必然依赖激进的基建,但是我们看到投入猛的云厂商迎来了更剧烈的收入端成长加速,按亚马逊说法2-3年回本,但设备可以用5-6年,这是非常划算的。后续投资规模进一步加大,现金流可能进一步依赖外部融资,可能2029-2030年才会转正。不必过度担忧。
关于估值:经历了七月份的回调,目前处于相对低位,光通信龙头相对明年估值不足10x,价值洼地明显。有兴趣的朋友可以持续关注通信ETF(515880)的低位布局时点.总体而言,目前底部轮廓清晰,反弹可能持续,但仍需注意波动。
关于风险:我们目前总体乐观,认为机会大于风险。但经历过这一轮回调,必须承认此前低估了资金和情绪下杀带来的风险。还是想提醒大家任何时候都注意风险,控制仓位,分批操作,对杠杆的使用要慎之又慎。股市终有一日会新高,但是爆仓的人生很难。一起加油!
今天就这样,白了个白~
风险提示
提及个股仅用于行业事件分析,不构成任何个股推荐或投资建议。指数等短期涨跌仅供参考,不代表其未来表现,亦不构成对基金业绩的承诺或保证。观点可能随市场环境变化而调整,不构成投资建议或承诺。提及基金风险收益特征各不相同,敬请投资者仔细阅读基金法律文件,充分了解产品要素、风险等级及收益分配原则,选择与自身风险承受能力匹配的产品,谨慎投资。涉及基金费率请查阅法律文件。
(来源:ETF和LOF圈)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。