7月宽基ETF“吸金”超千亿,逢低加仓资金看向哪里?
 2026-08-05 11:03
家人们,反弹来了?
回顾近期的A股市场,虽然经历了一波震荡,导致科技板块严重受挫;但也有一类资产,吸引了资金的目光,被开启“扫货模式”——没错,就是客官们很熟悉的宽基ETF!
富二拉了一个数据:7月内,全市场宽基ETF的规模逆势增长超1500亿元,多只主流宽基指数获资金大手笔净流入。资金用真金白银投票,宽基的“含金量”还在上升!
数据来源:Wind,统计区间为2026-07-01至2026-07-31;宽基ETF的统计口径以Wind分类为准,仅代表历史情况,不预示未来,也不构成投资动作或建议。
今天,富二就带大家把这张资金流向全景图好好盘一盘。
先看全盘
7月宽基ETF总体规模增长超1500亿?
回顾2026年年内的A股走势,市场在上半年经历了不少波折——年初“开门红”后,3月有过一轮调整,4月震荡修复,5-6月科技板块加速冲高,到达阶段性顶点后,7月市场普遍回调,投资者情绪一度陷入低迷。
但就是在这样的背景下,大量资金反而选择逆势涌入宽基ETF。从规模变化来看,7月份宽基ETF整体规模增长超过1500亿元。而且从代表指数获资金流入的情况看,流入的方向非常清晰:大盘蓝筹、中小盘成长、双创龙头,几乎全线覆盖,主打一个“均匀布局”。
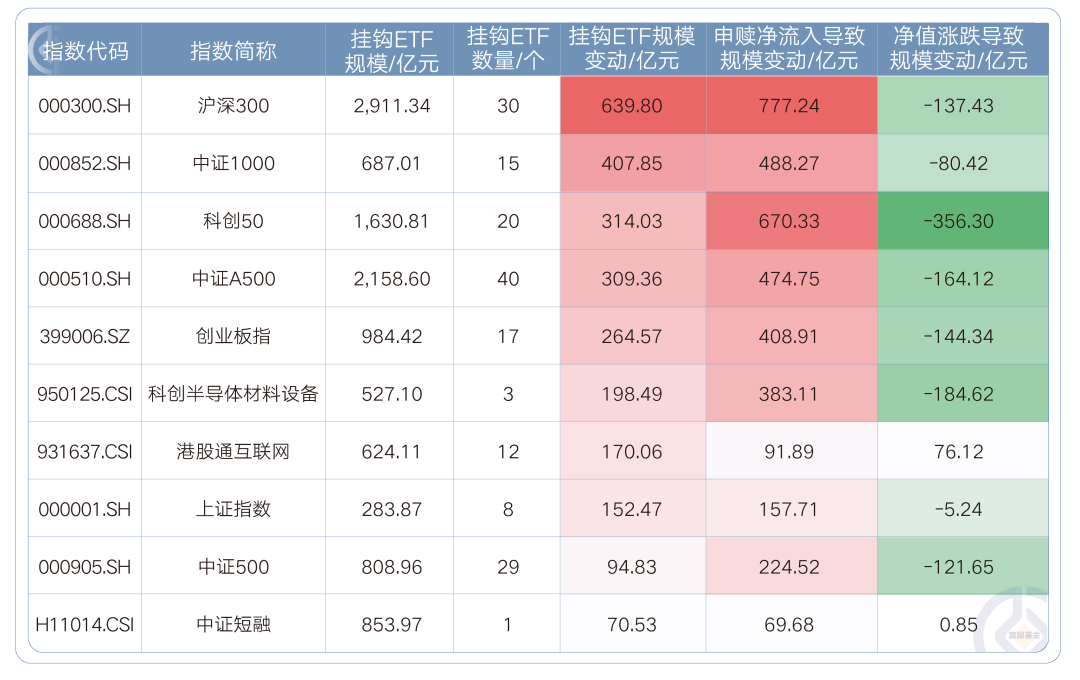
数据来源:Wind,统计区间为2026-07-04至2026-08-03;上述ETF规模及其变动情况,系指跟踪相关指数的全部ETF产品的合计规模,并非指某一只具体产品的规模数据。仅代表历史情况,不预示未来,也不构成投资动作或建议。
这张表的信息量很大:几乎列举出的所有指数都出现了净值下跌拖累规模的情况,但资金净流入全部为正。这意味着,7月市场虽然面临震荡调整,但资金一直在通过交易ETF的方式“逆势加仓”。
其中:沪深300指数获申赎净流入777.24亿元,挂钩ETF规模净增639.80亿元;跟踪科创50指数的ETF总规模增加314.03亿元,但资金的买入热情很强烈,获申赎大幅净流入670.33亿元;其他一系列宽基指数也受到不同程度的资金加持。
再看结构
资金都在买什么?
大盘宽基:压舱石地位难以撼动
沪深300指数依然是宽基ETF中的“绝对王者”。截至7月底,挂钩ETF规模高达2911.34亿元,7月单月申赎净流入777.24亿元,两个指标均排名全市场第一。
不过细心的客官可能也注意到了,沪深300ETF近3个月整体净流出约2500亿元。这或说明,前期有部分资金在大盘蓝筹上阶段性获利了结或调仓换手,但7月又重新加速回流。沪深300指数的“压舱石”地位,或并没有因为短期波动而动摇。
中证A500指数的表现同样值得关注。作为A股新一代宽基指数的代表,中证A500目前挂钩ETF数量已达40只,总规模超2158亿元,挂钩ETF规模总和仅次于沪深300指数,7月申赎净流入474.75亿元。
要知道,中证A500指数反映着国内宽基指数在选样逻辑上的进化,不只盯着市值大小,而是也要兼顾行业均衡、ESG筛选、互联互通等多重维度,也是中长期资金配置A股的优选标的。
另外,上证指数表现亮眼。虽然挂钩ETF仅8只,总规模283.87亿元,但7月申赎净流入157.71亿元。上证指数ETF作为最“老牌”的宽基工具之一,依然是不少资金进行大盘整体配置的选择。
中小盘宽基:弹性之选
再把目光投向中小盘。
中证1000指数的表现非常亮眼。7月申赎净流入488.27亿元,位列全部宽基指数第二;但更值得关注的是近3个月累计净流入高达370.97亿元。在过去的3个月里,中小盘股整体经历了一轮不小的调整,但中证1000指数相关ETF不仅没有出现大规模赎回,反而持续获得资金净申购。这说明有一部分资金,一直在“越跌越买”。
目前中证1000指数挂钩ETF共15只,总规模687.01亿元,虽然绝对规模不算特别出挑,但从资金流入的趋势来看,中小盘宽基正成为资金布局市场风格切换的重要工具。
中证500作为中盘股的代表指数,在二季度面临一定的资金流出压力,但在7月已经出现了明显的回流迹象。
中小盘宽基为什么突然“香”了?逻辑其实不复杂——
第一,弹性更大。当市场预期风险偏好回升时,中小盘股的股价弹性通常大于大盘蓝筹,适合作为宽基中的“进攻型”配置。
第二,风格轮动的需要。在AI、机器人等产业趋势愈演愈烈的背景下,中小市值公司中藏着不少“专精特新”和细分赛道龙头,这也是资金愿意布局中小盘宽基的重要原因。
科技成长宽基:越跌越买,资金态度很坚决
先看科创50指数。截至7月底,科创50指数挂钩ETF总规模已达1630.81亿元,数量共20只。7月单月申赎净流入670.33亿元,在全市场宽基指数中排名第二,仅次于沪深300指数。
关键要看规模来源。7月单月,受净值下跌影响,科创50指数挂钩ETF的整体规模下跌了356.30亿元;而在板块本身经历了不小跌幅的同时,资金净申购额却高达670个亿。“逢低布局扫货”这四个字,在科创50指数上体现得淋漓尽致。
背后的逻辑在于:科创50选取科创板市值最大、流动性最好的50家龙头公司,集中在半导体、光伏、生物医药等科技赛道。这些方向,恰恰是当前国家产业政策支持力度最强、国产替代逻辑最清晰的领域。
再看创业板指,7月申赎净流入408.91亿元。创业板指的成分股覆盖新能源、医药生物、半导体等新经济赛道,与科创50指数相比,创业板指的行业分布更均衡、成分股盈利能力更经过市场验证。如果说科创50是“硬科技尖兵”,那创业板指就是“新经济主力部队”。
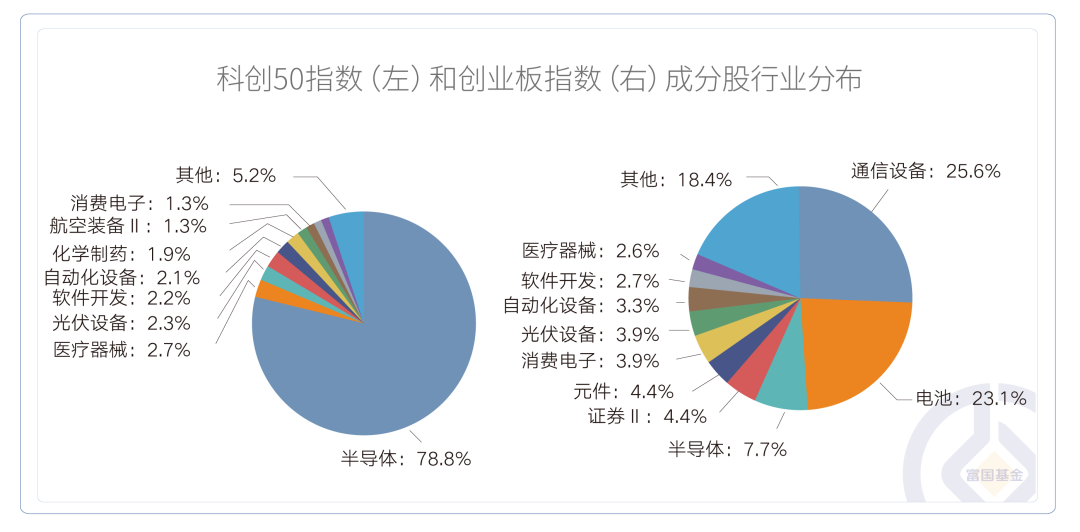
数据来源:中证指数有限公司、国证指数有限公司、Wind,截至2026-08-04;仅代表指数成分股在特定时点的分布特征,可能根据指数编制方案及市场情况调整;行业分类标准为申万二级行业。
数据背后的逻辑
超3600亿净流入在告诉我们什么?
读到这里,可能有客官会问:这些数据看起来挺热闹,但跟我们普通投资者到底有什么关系?
这些资金流向的背后,其实藏着两层信息:
第一层:资金在用脚投票,“模糊的正确”胜过“精确的错误”。
在市场主线不够清晰、板块轮动频繁的阶段,与其追着热点跑,不如通过宽基ETF来把握市场整体的Beta收益。宽基指数覆盖面广、行业分散,天然具备均衡配置的优势。在看不清楚方向的时候,先坐上这趟车,或许比站在站台上纠结坐哪条线更重要。
第二层:不同宽基有不同性格,可匹配不同投资者需求。
比如上证指数、沪深300、中证A500,可考虑适合作为底仓配置,追求市场平均收益;中证1000和中证500,适合看好中小盘成长机会的投资者可多多关注;科创50和创业板指,主要布局科技赛道,进攻性更强,但波动也更大,适合有一定风险承受能力的客官可按需选择。
风险提示:市场有风险,投资需谨慎。请投资者详细阅读上述产品的法律文件,根据自身风险承受能力审慎决策。投资者投资指数基金,请关注指数基金特有风险,包括但不限于标的指数回报与股票市场平均回报偏离、标的指数波动、基金投资组合回报与标的指数回报偏离等。请投资者详细阅读产品法律文件,根据自身风险承受能力审慎决策。经富国基金评定,上述产品的风险等级为R4,匹配C4、C5的客户。产品风险等级及适配投资者等级以销售机构评定结果为准。建议投资者在全面了解基金风险收益特征、运作特点及销售机构适当性匹配意见的基础上,审慎做出投资决策。上述产品及相关材料由基金管理人发行、管理与提供,代销机构不承担产品的投资和兑付责任。
(来源:富国基金)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。