全球独一份!阿里拿下两大万亿科技巨头
 2026-08-05 11:28
作者:财精牛哥
来源:起点财经(ID:qidiancj)
2026年7月,中国科技圈迎来足以载入产业史册的一幕。
一家国产大模型,同时敲开两家万亿级巨头的大门:左手顶级消费电子龙头苹果,右手顶级智能车企特斯拉。放眼全球,微软锁死OpenAI,谷歌闭环自研生态,亚马逊死守云端体系,没有第二家科技公司,能同时击穿两大外资封闭生态。阿里,全球唯一,独一份。
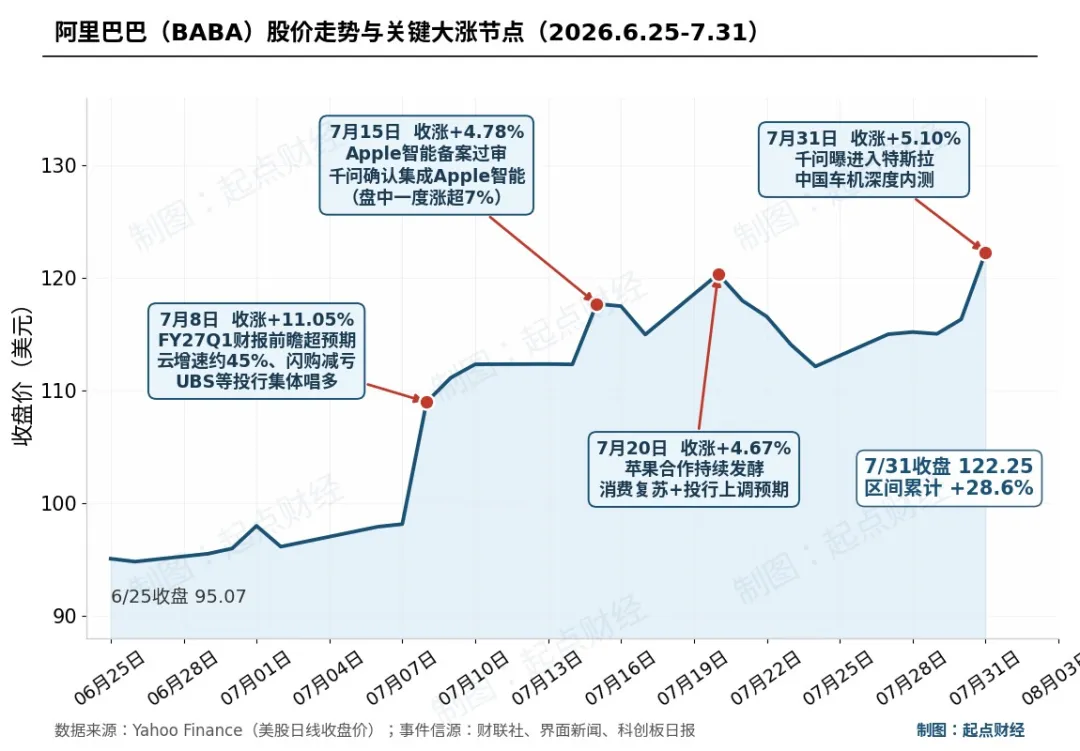
7月15日,网信中国公示首批手机端侧生成式人工智能服务备案名单,"Apple智能"赫然在列;阿里巴巴当天确认通义千问大模型已深度集成至Apple智能,覆盖iOS、iPadOS、macOS、visionOS四大操作系统,国行用户无需下载任何App即可调用。
半个月后,7月31日,多位知情人士向科创板日报证实:千问已进入特斯拉中国车机系统的深度测试,"上车在即"。
资本市场用脚投票。7月31日,阿里美股一度涨超8%,收报122美元。6月25日以来累计涨幅接近30%。
这不是一次简单的商业合作。这是一场关于"AI入口"的战争。
而阿里,刚刚拿下了两座最重要的桥头堡。
01
两年拉锯终结
苹果为何全面站队阿里
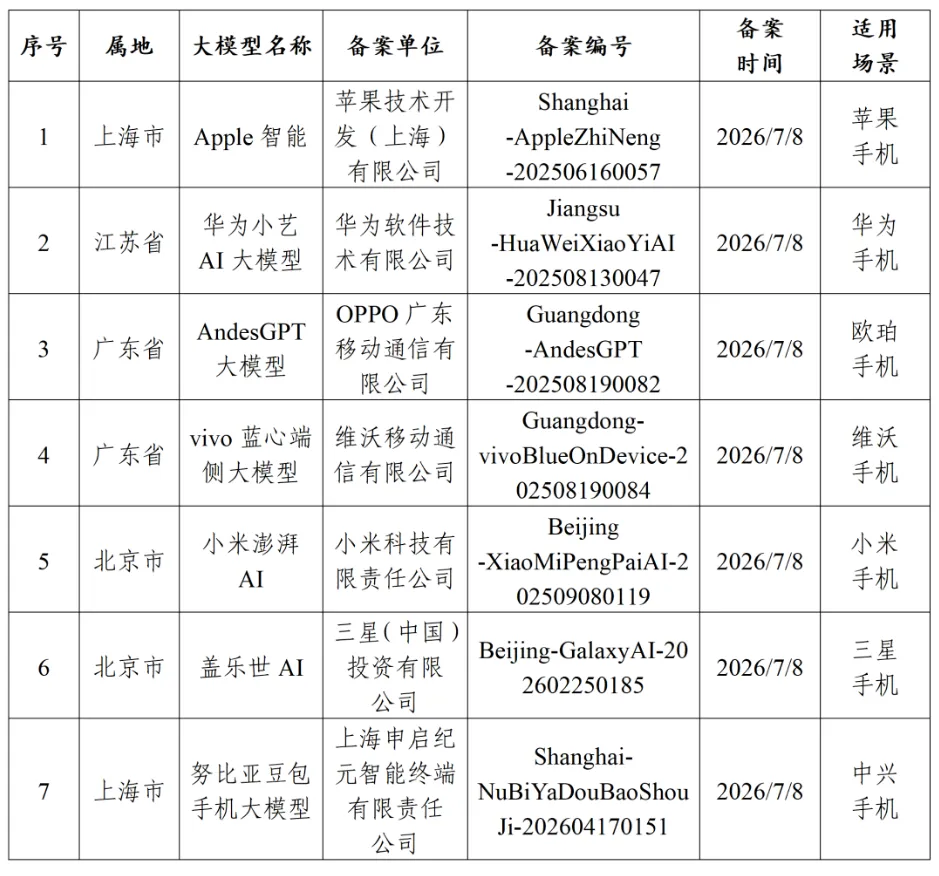
图源:网信中国,2026年7月15日,网信办发布7款手机端侧生成式人工智能服务备案信息,包括Apple智能、华为小艺大模型、OPPO AndesGPT大模型、vivo蓝心端侧大模型、小米澎湃AI、三星盖乐世AI、努比亚豆包大模型。
过去两年,国行iPhone用户苦等AI屡屡落空。2024年苹果发布Apple Intelligence,海外用户抢先体验全套黑科技,国行却因合规限制全系锁死。与此同时华为、小米等国产终端AI已迭代多轮,苹果面临高端用户流失的系统性风险。
2026年7月15日,僵局打破。
网信中国公示首批手机端侧生成式AI备案,苹果"Apple智能"顺利过审。
当天阿里巴巴确认:
千问将作为AI能力集成至Apple智能,覆盖iOS、iPadOS、macOS和visionOS全系列设备。
用户无需下载任何APP,AI全程无感触发。这是中国AI模型第一次获得操作系统级的系统级分发入口,是操作系统的引擎位。
苹果选谁做本土AI伙伴绝非冲动。
自2023年起,苹果至少接触过百度、阿里、字节、腾讯、DeepSeek等八家厂商。DeepSeek技术过硬但团队仅160人,扛不住亿级设备长期运维;腾讯和字节因支付博弈、数据边界等问题磨合成本太高。最终阿里千问承担约65%的生成式AI核心任务,百度文心辅助负责搜索与Siri升级。
蔡崇信公开证实
苹果经多轮实测后敲定深度绑定阿里。
苹果要的不是实验室纸面参数,而是适配中国法规、扛得住超高并发、常年零事故运行的工程级方案。阿里云历经十余年双11极端流量淬炼,算力调度、内容风控、数据安全体系久经实战,这是跑分亮眼者遍地却无人能替代的真正原因。
02
千问杀入特斯拉
国产AI接管外资豪车座舱
拿下苹果后,阿里顺势拿下第二张万亿赛道入场券。
7月31日,多位知情人士确认,千问已进入特斯拉中国车机深度内测,"上车在即"。千问在真实车机环境下完成大量测试,涵盖语音交互、车辆控制、导航及事务办理,"能听能答、能控车、能导航、能办事"全部在计划内。
值得关注的是
特斯拉同期已正式推送豆包大模型入驻车机,定位偏重"陪聊"。
千问则承担更复杂的控车、多任务规划和生活服务闭环,定位偏重"办事"。
两者分工互补,折射出车载AI正从"单一供应商"向"多模型融合"演进。
千问车载能力并非纸上谈兵。
2026北京车展上国内主流车企已集体官宣接入,形成三大核心能力:
其一,复杂语义下的多任务执行:一句"帮我找一家适合带孩子的餐厅、订好位、然后导航过去",背后是意图识别、任务拆解与多轮调度的连环反应;其二,点单、履约、支付的交易闭环:依托阿里生态,车机不只是信息入口,更是交易入口;其三,端云协同:端侧全模态模型保证响应速度与隐私安全,云端大模型负责复杂推理与生态调度。这三条,恰好全是"陪聊型AI"的短板,也正是特斯拉中国版车机最缺的那块拼图。
对特斯拉而言,接入本土顶级大模型是唯一最优解。
自研语音本土化极差,马斯克旗下Grok AI受合规限制无法入华。特斯拉将成为国内首个搭载国产第三方大模型的外资头部车企。
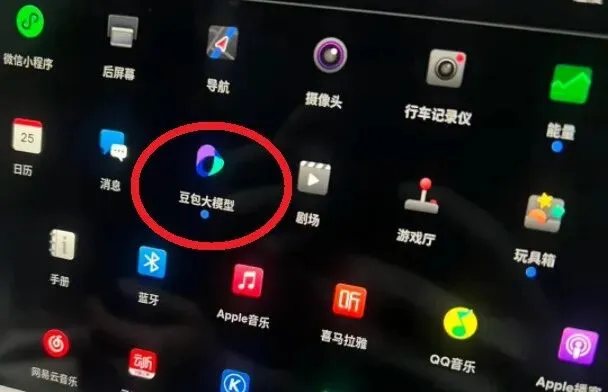
7月31日,特斯拉中国开始分批次推送2026.14.13版本的车机软件更新,涵盖Model 3、Model Y、Model S、Model X车型,本次软件更新主要升级内容包括引入豆包大模型。据介绍,豆包大模型不仅能提供实时信息,还能展开自然流畅的对话。该功能需开通高级车载娱乐服务方可使用。
03全栈壁垒:阿里凭什么通吃
答案藏在四个字里:全栈能力。
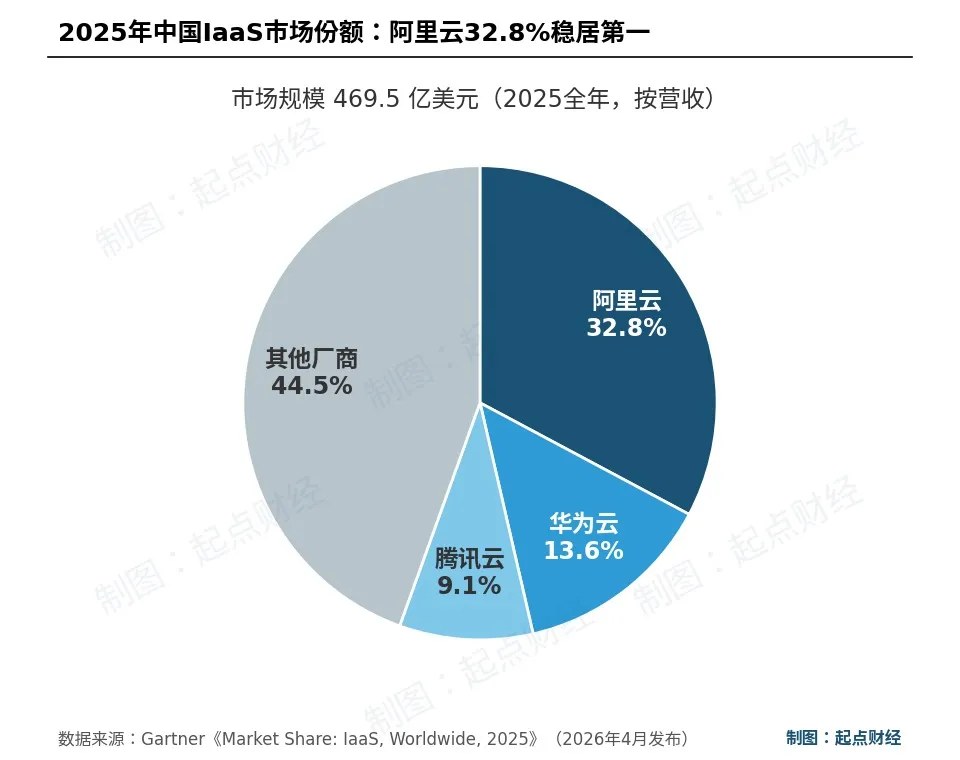
第一层,算力底座。 Gartner 2026年4月报告显示,2025年全年中国IaaS市场规模469.5亿美元,阿里云以32.8%的份额稳居第一(2024年为30.1%),华为云13.6%、腾讯云9.1%分列其后。
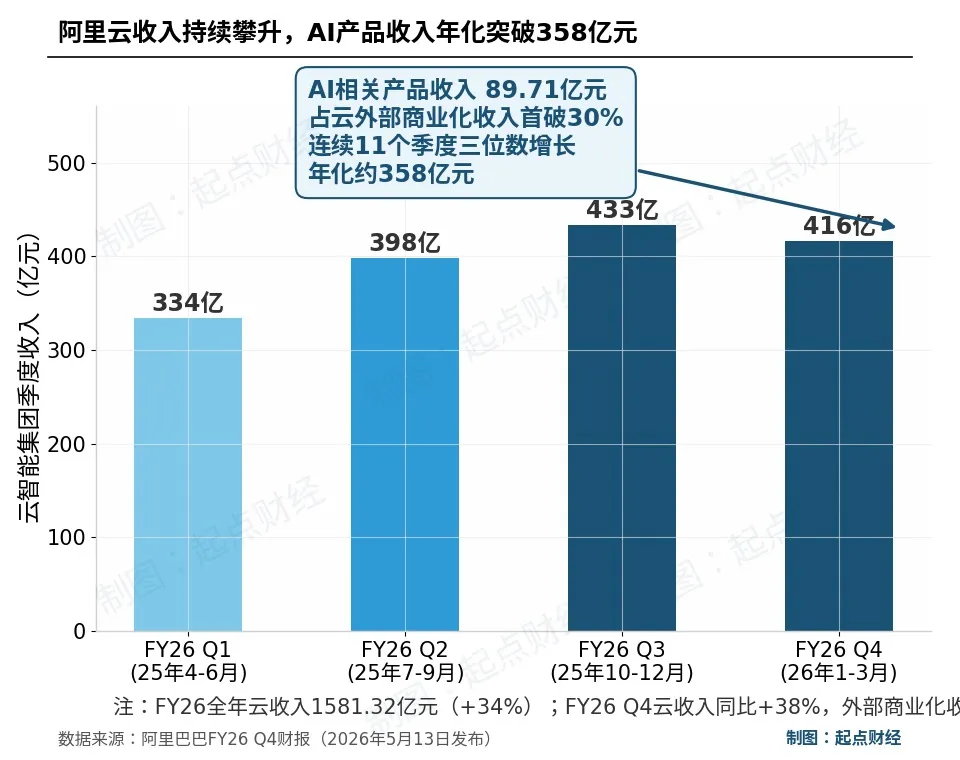
第二层,真金白银的AI收入。 阿里FY26Q4财报(2026年1-3月季度,5月13日发布)显示:云智能集团季度收入416.26亿元,同比增长38%;2026财年全年收入1581.32亿元,同比增长34%。其中,AI相关产品收入89.71亿元,占云外部商业化收入的比例首次达到30%,连续11个季度保持三位数增长,年化规模约358亿元。
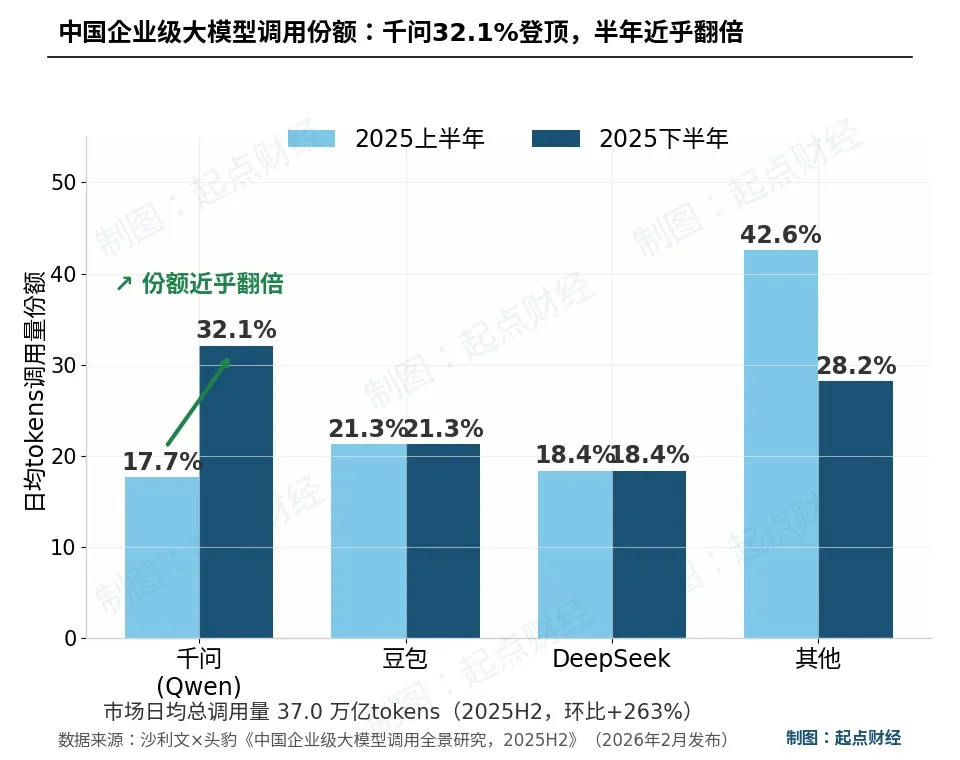
第三层,模型调用量的统治力。 沙利文与头豹研究院《中国企业级大模型调用全景研究2025H2》显示:企业级大模型日均tokens调用市场,千问以32.1%的份额排名第一,而在2025年上半年,这个数字还只有17.7%;豆包21.3%、DeepSeek 18.4%居二三位。整个市场日均总调用量已达37.0万亿tokens,环比增长263%。半年份额接近翻倍,这不是线性增长,是吞噬。
第四层,芯片。 2026年1月,平头哥真武810E PPU正式亮相:96GB HBM2e显存,对标英伟达H20,已有超10万卡真武PPU部署于阿里云公共云;按FY26Q3口径,平头哥自研芯片累计交付47万片,外部客户超400家。
芯片、模型、平台、应用,四层全栈,国内独此一家。
04
硬仗才刚刚开始
热度之下冷思考。
第一盆:入口不在自己手里。 千问进了Apple智能,但Siri的入口与数据闭环仍牢牢握在苹果手中。阿里是"供应商",不是"主人",苹果可以给你任务,也可以随时调整比例。
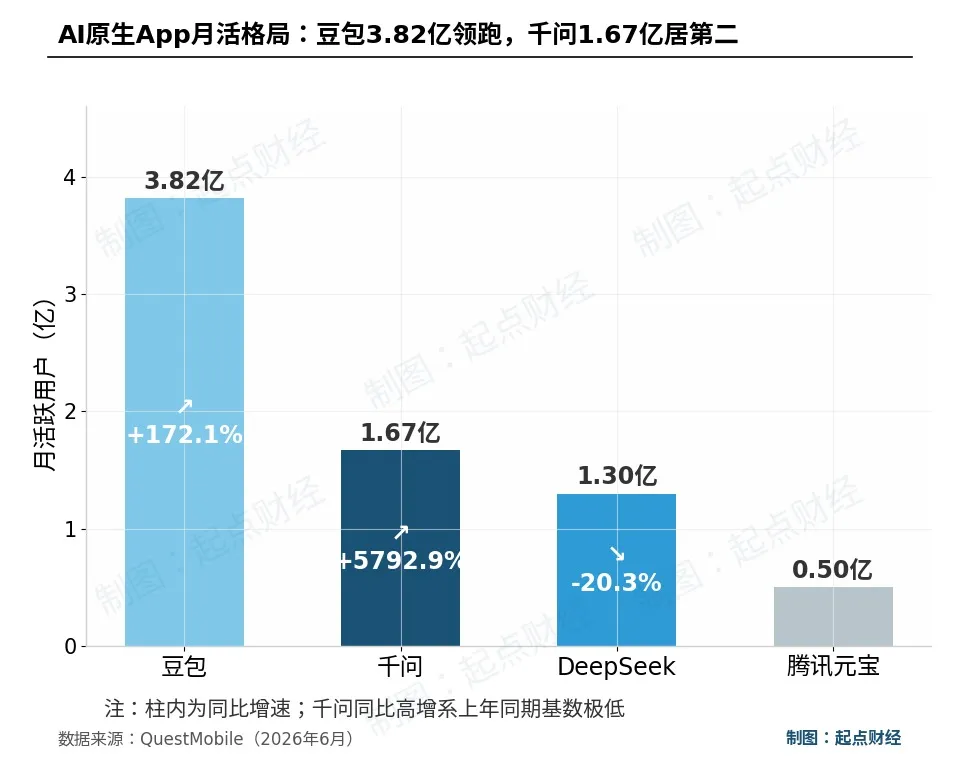
第二盆:C端的仗远没打完。1.67亿对3.82亿,千问还差豆包一个身位。
QuestMobile 7月14日报告显示(2026年6月数据):AI原生App月活榜上,豆包3.82亿(同比增长172.1%)遥遥领先,千问1.67亿(同比增长5792.9%)位居第二,DeepSeek 1.30亿、腾讯元宝4984万紧随其后。
第三盆:巨头环伺。 腾讯2026年一季度财报显示,微信及WeChat合并月活已达14.32亿。当14亿月活的超级入口开始认真做Agent,战场规则随时可能改写。
第四盆:合作本身也有变数。 特斯拉在同一天推送了豆包大模型,"多模型供应商"策略昭然若揭;国行Apple智能下半年分批推送,实际体验、用户口碑、利益分成,每一项都还是未知数。
全球格局同样微妙:
苹果选了千问,特斯拉选了"豆包+DeepSeek+千问"的多供应商组合,Grok困守海外无法入华,各家车企在国产大模型之间货比三家。全球AI正在进入"多模型、多区域、多生态"的新阶段
没有通吃的模型,只有各自为战的地盘;
AI的竞争,正从"单一模型的军备竞赛"演变为"生态与生态的对位战"。
阿里这个七月的"封神",封的不是终局,而是入场券。牌拿到了,能不能打赢,还要看三件事:
国行Apple智能推送后的真实体验与口碑,特斯拉车机里千问的最终权限边界,以及C端与豆包那场还没打完的消耗战。
真正的硬仗,才刚刚开始。
参考资料
1.大厂财经社,封神!马云阿里拿下两大万亿科技巨头,全球独一份
2.环球网(记者林梦雪),苹果"Apple智能"大模型完成国内备案 接入阿里千问和百度AI能力
3.界面新闻,千问进苹果,大模型开始"隐身"
4.TechWeb,苹果AI入华完成备案,中国合作伙伴可能不止阿里一家
5.第一财经,国行苹果AI"靴子落地",但阿里、苹果的硬仗才刚开始
6.中关村在线,终于告别"阉割版"iPhone,国行版苹果AI要来了
7.上海证券报·中国证券网,阿里千问,已在特斯拉车机内测
(来源:正商参阅)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。