“紫色的光”,涨停炸板再涨停
8月5日,A股主要指数低开高走。截至午间收盘,上证指数涨1.34%,深证成指涨1.56%,创业板指涨0.89%,科创50指数涨5.18%。全市场成交额超1.7万亿元,较上个交易日同期放量3329亿元,超3900只个股上涨。
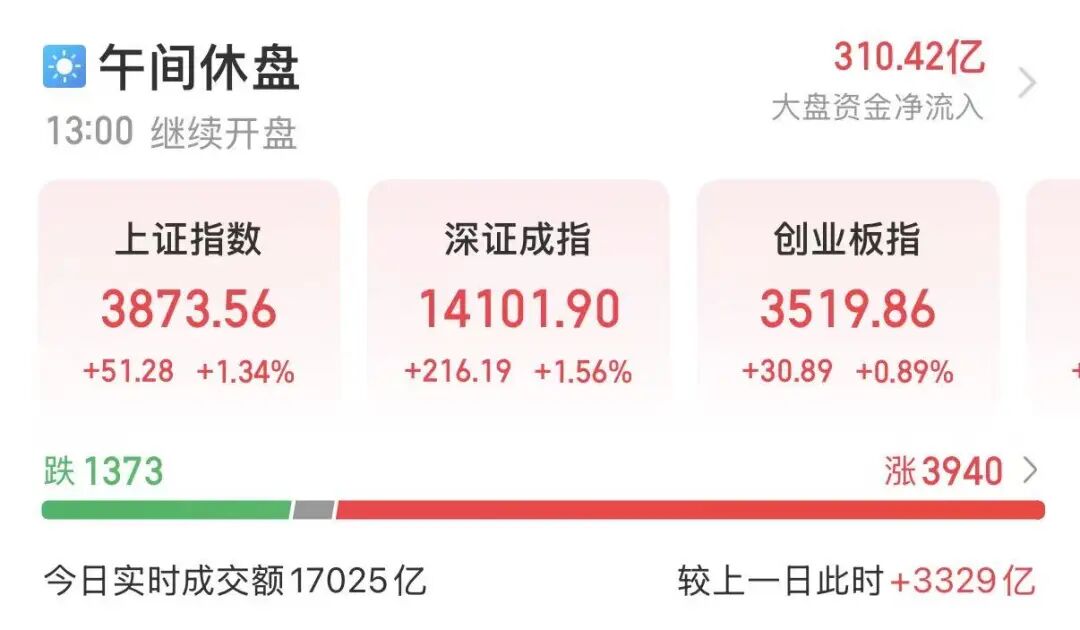
盘面上,半导体产业链整体走强,MLCC、电子布等概念表现活跃,博迁新材、博杰股份多股涨停。电子化学品概念延续昨日涨势,江化微(603078)早盘直线涨停。小金属、稀土永磁概念集体爆发,云南锗业“一字”涨停。算力概念股走高,紫光股份盘中涨停后“炸板”,随后在午间休市前再封涨停。
算力概念走高
紫光股份涨停炸板再涨停
今日早盘,算力概念股走高。截至午间收盘,宏景科技涨超14%,行云科技涨超12%,大众交通、兴民智通、利通电子等多股涨停。

被网友称为“紫色的光”的紫光股份盘中涨停后“炸板”,随后在午间休市前再封涨停,其涨停板上有超28万手封单,股价报37.75元/股。

银河证券表示,当前国产大模型Kimi K3已实现与多家国产算力平台的Day 0极速适配,拉动国产超节点的需求,进而推动产业链中服务器、交换机、光模块、液冷、电源等国产算力产业链环节配套需求,建议关注国产超节点及产业链相关公司。
氟化工概念活跃
江化微直线涨停
今日早盘,电子化学品板块延续强势,海星股份走出4天3板,国瓷材料、三孚新科涨幅居前。氟化工概念多只个股表现活跃,中巨芯-U封20%幅度涨停,江化微直线涨停,中船特气、昊华科技涨幅居前。


综合机构观点来看,科技升级主线正为半导体材料及AI相关材料打开增量需求空间,电子气体、湿电子化学品等细分领域迎来结构性增长机遇。
国信证券研报表示,算力芯片与存储先进制程使单位晶圆耗气量上升,叠加晶圆扩产,电子气体需求将形成“扩产×单位耗量提升”的乘数效应。其中,含氟特气如六氟丁二烯可提升刻蚀精度,为先进存储刻蚀所需;六氟化钨则广泛应用于先进逻辑、DRAM及3D NAND的气相沉积工艺。此外,AI服务器功率密度大幅提升,传统风冷已达瓶颈,浸没式及双相冷板式液冷成为趋势,带动上游氟化液及制冷剂需求快速增长。
磷化工方面,中信建投研报认为,AI、半导体与新能源需求有望形成共振,例如高纯红磷作为磷化铟衬底(高速光芯片核心材料)的核心原料,迎来需求爆发;高纯黄磷可用于生产电子级磷酸及电池级P2S5,电子级次磷酸钠则广泛应用于存储芯片、PCB及高阶载板制造。
MLCC概念多股涨停
受隔夜美股费城半导体指数四连涨提振,全球半导体市场情绪明显回暖。今日早盘半导体设备、MLCC概念股集体走高,博迁新材、博杰股份、火炬电子等多股涨停,国瓷材料、洁美科技涨幅居前。

消息面上,国际半导体产业协会(SEMI)日前预测,全球半导体设备行业将维持三年连续增长,2026年设备销售额预计达1659亿美元,同比增长23.2%,2028年有望升至2295亿美元。与此同时,全球半导体设备零部件正经历全链条涨价潮,产业链定价权向设备与零部件环节结构性上移。
具体来看,被动元件方面,三星电机自8月1日起将MLCC产品出货价格统一上调30%,太阳诱电亦宣布将于9月1日起对部分产品调价,进一步强化了涨价预期。
中国银河证券研报认为,三星电机提价打开了MLCC涨价想象空间,当前超高容MLCC极为紧缺,尽管龙头厂商小幅扩产备货,但产能释放周期长达一年以上,短期供给受限格局难以缓解,赛道景气度较高。
中信建投研报表示,全球半导体设备景气度持续上修,海外设备及零部件已出现“量价齐升”且交期大幅延长,这反而倒逼国内下游客户加速转向本土供应链,看好国内设备与零部件环节自主可控进程提速。
作者:刘禹希 徐蔚

(来源:上海证券报 编辑:朱益民)