沪深交易所出手,QDII、国投白银等LOF将退市
来源:财经杂志

交易所认为, QDII LOF 、部分小规模 LOF 产品 阶段性呈现高溢价 炒作 风险 文|《财经》记者 黄慧玲 编辑|郭楠
8月7日下午,沪深交易所就《关于完善上市开放式基金相关安排的通知(征求意见稿)》(下称“意见稿”)同步向社会公开征求意见。意见稿明确了LOF(上市开放式基金)的退市标准及实施流程。 此次LOF退市情形涉及两个维度:一是品种维度,意见稿中明确,QDII(合格境内机构投资者) LOF应当终止上市,深交所同时将商品期货LOF纳入终止上市范围;二是规模维度,连续60个交易日每日场内资产净值均低于1000万元的LOF,应当终止上市。QDII-LOF与深市商品期货LOF设过渡期至2027年12月31日,小规模产品不设过渡期。 《财经》根据Wind(万得)数据统计,全市场已上市LOF共402只,场内规模合计约549亿元(含场外份额的整体规模约4910亿元)。其中,意见稿明确的QDII及商品期货类强制退市品种共34只,场内规模约246亿元;近60个交易日场内规模持续低于1000万元的LOF约112只,场内规模合计约4.58亿元。 需要说明的是,退市并不等于清盘。如果一只LOF退市后被转型为场外基金,投资者的份额依然存在,只是交易场所从交易所转移到了场外渠道。若最终选择清盘,投资者也会按清算后的净值拿回剩余资金,而非血本无归。 其中值得关注的是,LOF终止上市后,其场内交易功能将终结,此前以高溢价买入的份额将失去在二级市场高价卖出的通道。 “无论你是以什么价格在场内买入的,最终能拿回的钱都取决于退市时的基金净值。如果买入成本远高于净值,中间的差价就是实际亏损,退市前夕高溢价的泡沫必然破裂。”一位基金观察人士表示,此次新规特别要求,相关产品在退市前会在简称前加上*标识,管理人也会持续发布风险提示 。投资者需要理性看待这些标识,不应将其视为炒作信号 。
01 LOF二十年:从创新到出清
LOF的全称为Listed Open-Ended Fund,即上市开放式基金。2004年8月,深交所正式启动LOF;同年12月20日,国内首只LOF南方积极配置基金在深交所上市交易。 LOF的设计初衷相当精巧:投资者既可以在银行等场外渠道按净值申购赎回,也可以在证券交易所像股票一样买卖,还能通过转托管在两个市场之间转换份额。 这一设计打通了场内外市场,让开放式基金第一次进入了竞价交易系统,同时也为投资者提供了套利机制。当市价低于净值时在二级市场买入、按净值赎回,当市价高于净值时在场外申购、在二级市场卖出,理论上可以使价格与净值趋于一致。 然而,LOF的套利机制有一个先天短板:套利需要时间。由于转托管存在时滞,LOF无法像ETF那样实现瞬时套利。这个机制上的缝隙,在后来被市场反复利用。 二十年间,LOF积累的问题逐渐暴露。 其一是场内溢价风险。2026年6月,财通基金旗下多只LOF集体涨停,财通福鑫定开混合盘中溢价率一度逼近50%。全球芯片LOF在2026年8月初溢价率也一度超过33%。有业内人士评价,此类脱离基本面的高溢价犹如流沙上的博弈,一旦情绪退潮,投资者将面临价格回归与溢价破裂的双重风险。 其二是规模较小的基金易被场内控盘炒作。由于部分LOF场内流通盘极小,少量资金即可撬动价格。2026年4月,规模仅0.73亿元的科创国寿LOF在短短四天内经历了从涨停到跌停的“天地板”。2024年,证监会曾发布行政处罚决定书,揭示有投资者控制使用他人账户操纵31只LOF产品。 其三是投资者适当性错配的风险。由于套利空间的存在,开设多个券商账户的“拖拉机套利”模式一度引发大量投资者跟风申购。以国投白银LOF为例,该基金单日限购100元期间,社交媒体上出现大量套利、种草教程,不恰当的申购行为既放大了溢价泡沫,也加剧了后续价格崩塌时的踩踏风险。 反复出现的溢价炒作、小盘操纵和套利乱象,最终推动了此次交易所联合出台LOF退市新规。从2004年的创新产品,到2026年的清理对象,LOF走过了二十余年,也走到了需要结构性出清的阶段。
02 新规聚焦QDII、商品期货与小规模LOF
从征求意见稿框架来看,沪深交易所基本保持一致, 退市LOF大致可分为 “ 品种强制退出 ” 与 “ 规模触及退出 ” 两类 。 在品种方面,上交所明确,QDII LOF属于《上海证券交易所证券投资基金上市规则》规定的“本所认为应当终止上市的其他情形”。 唯一实质性差异在于,深交所在表述中同时纳入商品期货LOF与QDII LOF。目前唯一符合商品期货LOF界定的国投瑞银白银期货在深交所上市。 意见稿中明确,上述两类产品须于2027年12月31日前终止上市。其中,深交所要求管理人在安排确定后,最晚于2027年11月12日前向交易所提交终止上市相关文件;未按规定提交的,交易所可按规则直接终止其上市。 意见稿要求,自通知施行之日起至终止上市前,相关产品场内简称前须冠以*字样。基金管理人应在施行日开市前发布公告,提示终止上市风险,并提醒持有人可通过赎回、卖出或跨系统转托管至场外等方式安排份额。 在规模方面,沪深交易所均对场内规模过小的基金提出了退市要求。具体来看,连续60个交易日每日场内资产净值均低于1000万元的,应当终止上市。 该期限自通知施行之日起算。连续40个交易日低于该线的,基金管理人须向交易所报告,并自次一交易日起逐日披露风险提示公告,直至相关情形消除或进入终止上市程序。小规模产品不设过渡期。 据意见稿,终止上市可通过转型或清盘两种方式推进。转型指LOF终止场内业务、转为场外基金,清盘指对基金财产清算并依法终止基金合同。 申请转型的,上交所要求设置20个交易日的投资者选择期,选择期内相关申购、交易安排按通知执行。两所均要求会员单位将已发布终止上市公告的LOF纳入重点监控,多渠道向客户提示风险。
03 国投白银等LOF将退市
此次意见稿将对LOF这一细分领域产生多大的影响? 《财经》根据Wind数据统计,按品种强制退市类产品共34只,场内资产净值合计约246亿元,占全部LOF场内规模约45%。 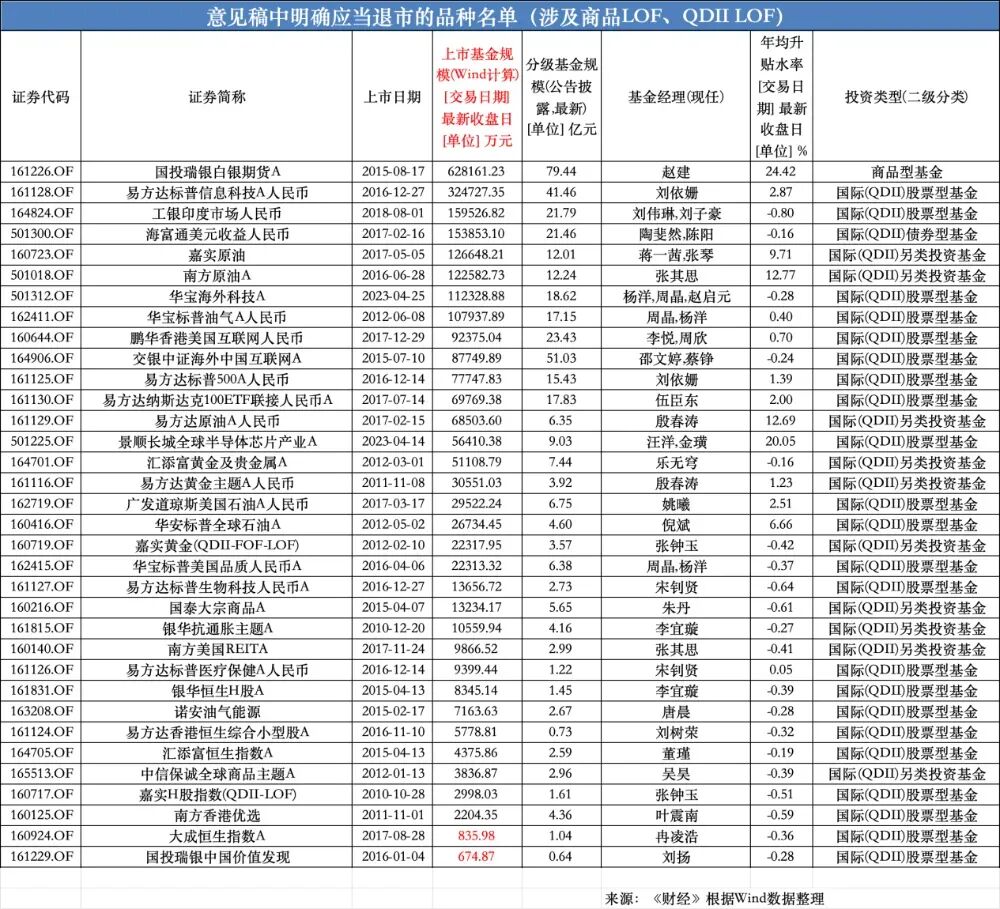 结构上以QDII股票型为主,另包括QDII另类(原油、黄金、大宗商品主题等)、QDII债券型,以及1只商品期货LOF(国投瑞银白银期货)。 其中场内规模居前的产品包括:国投瑞银白银期货、易方达标普信息科技、工银印度市场、海富通美元收益、嘉实原油、南方原油等。 部分产品目前仍呈现高溢价状态。景顺长城全球半导体芯片产业LOF溢价率达32%,国投瑞银白银期货溢价率27%,南方原油溢价率22%,易方达原油溢价率21%。 从全市场LOF来看,目前高溢价主要集中在场外额度受限的产品,包括QDII额度不足、申购限购等因素切断了套利供给,二级市场价格相对净值持续升水。 业内人士分析,这与LOF交易机制有关:场内价格可实时成交,场外申赎受确认周期、额度、限购等约束。当场外难以按净值大量增加份额时,二级市场价格容易相对净值溢价。原油、白银及部分海外权益主题LOF在阶段性行情中多次出现较高溢价。 按规模强制退市口径统计,相关LOF约112只,场内规模合计约4.58亿元。这部分产品数量占全部LOF近三成,但场内体量极其有限,单只产品场内规模中位数仅约300万元。 总的来看,按品种强制退市LOF规模(约246亿元)显著大于小规模LOF(约4.58亿元)。就场内资金体量而言,意见稿的影响更集中于QDII与商品期货类产品。 从国内公募商品基金相关布局来看,除了白银,还包括黄金、豆粕、能源化工期货、有色金属等方向,但以LOF形式上市的仅有白银期货LOF,其余多以纯场外开放式基金或ETF存在。意见稿将商品期货LOF与QDII LOF一并纳入终止上市安排后,境内投资者参与相关商品与跨境配置的场内工具,将更多转向ETF及仍存续的场外产品。
(来源:财经杂志 编辑:蒋韵)