上市首日暴涨超740%,中一签最高赚超24万
 2026-08-12 13:22
来源:ZAKER财经
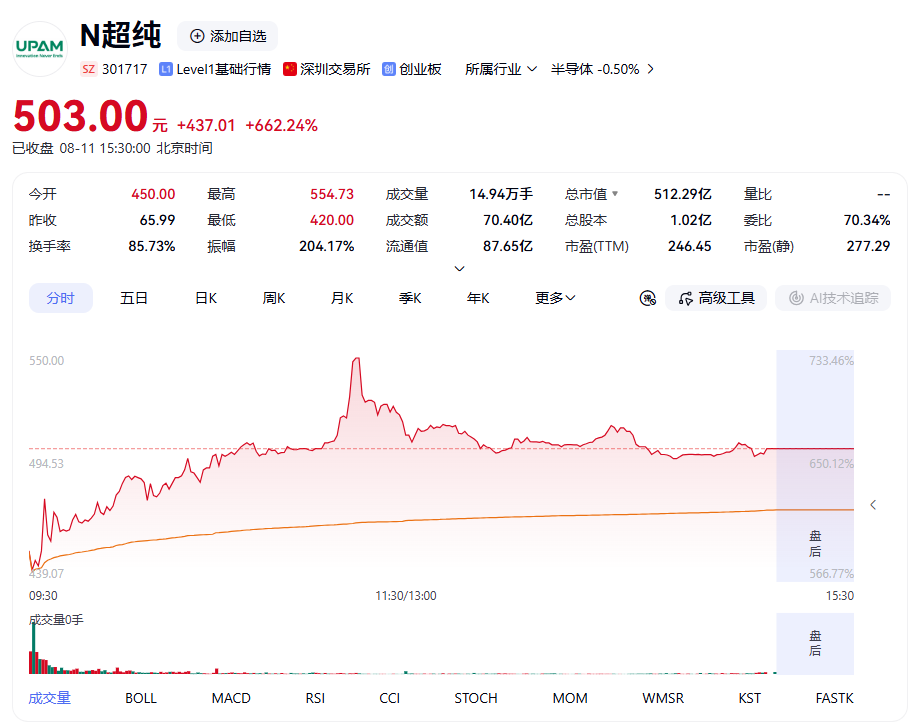
8月11日,超纯应材正式登陆创业板。其发行价65.99元/股。开盘即报450元,涨幅581.92%。盘中最高触及554.73元,涨幅一度超过740%。若按盘中最高价计算,中一签(500股)最高浮盈超过24万元。
截至收盘,股价报503元,涨幅662.24%,总市值512.29亿元,全天成交额70.40亿元,换手率85.73%。
公司成立于2005年,总部位于成都双流,是国家级专精特新重点“小巨人”企业。主营业务是为芯片制造设备提供特殊涂层精密零部件。其核心产品覆盖刻蚀机、薄膜沉积设备的喷淋头、介质窗、聚焦环等关键部件——业内形象地称之为给芯片设备“穿铠甲”。
技术层面,它是国内极少数能批量供应5nm及以下制程半导体刻蚀设备核心零部件的本土厂商,2024年在国内半导体设备特殊涂层零部件本土企业中市场份额排名第一。客户方面已进入中微公司、北方华创等国产设备龙头供应链。
业绩增速同样可观。
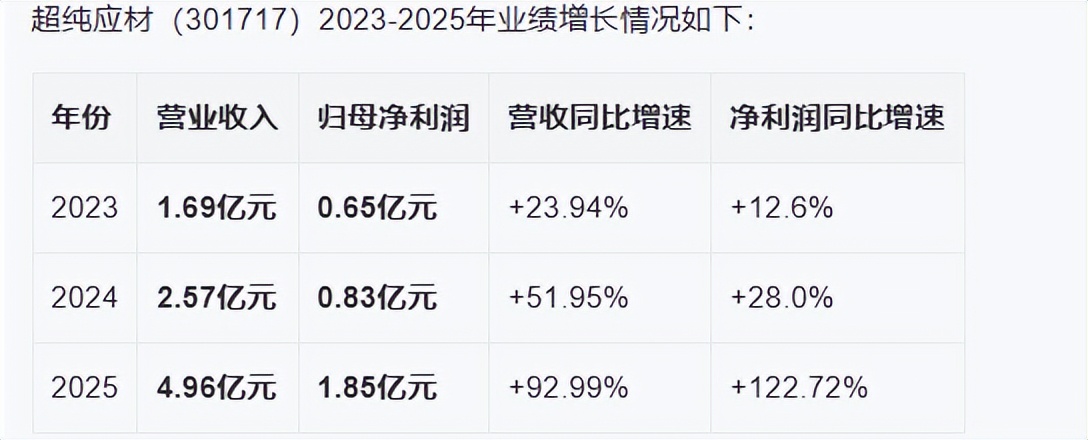
2023年至2025年,营收从1.69亿元增长至4.96亿元,复合增长率71.25%;归母净利润从0.65亿元增至1.85亿元。公司预计2026年上半年营收2.7亿至2.9亿元,同比增长30.86%至40.56%;净利润1.03亿至1.11亿元,同比增长67.81%至80.16%。
但高光之下也有隐忧。
2023年至2025年,前五大客户收入占比分别为86.17%、86.19%、89.65%,客户集中度极高。大客户“既当客户又当股东”——中微公司、北方华创等同时是公司重要股东。以盘中最高价计算,动态市盈率一度超过280倍,远超行业平均水平。
从65.99元到554.73元,超纯应材上市首日走出了一条陡峭的曲线。打新者赚到了钱,半导体国产替代的故事也讲到了新高度——但客户集中与估值透支的双重风险,同样真实存在。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。