全球储备资产格局重塑与国际货币体系多极化演进
来源:中国外汇
未来全球储备资产格局不是“美元被替代”,而是美元从绝对垄断转为相对主导,全球储备资产体系从单一中心转向多点共存,是温和渐进的结构性演化,而非激进的“去美元化”叙事。全球储备资产格局的变化也折射了国际货币体系多极化的演进趋势。
作者 | 管涛 武汉大学董辅礽经济社会发展研究院博导,中银证券全球首席经济学家 章蔓菁 武汉大学董辅礽经济社会发展研究院2025级博士研究生
来源 | 《中国外汇》2026年第15期
储备功能是货币国际化的维度之一,也是衡量货币国际化程度的重要标尺。 20 世纪 70 年代布雷顿森林体系解体后,全球转向美元信用本位主导的国际货币体系。美元作为体系中的中心货币(也称关键货币),长期扮演全球主要计价结算、投融资和储备货币角色。 2008 年国际金融危机爆发,国际社会开始正视单一主权货币主导国际货币体系的内生短板。 2022 年乌克兰危机期间,美西方以货币为武器对俄实施金融制裁,进一步动摇了各国对包括美元在内的外汇储备资产安全性的信心。叠加 2025 年以来特朗普政府肆意掀起全球关税风暴、干预美联储独立性、纵容联邦政府债务持续膨胀等因素,美元信用裂痕扩大,加速推动全球储备资产配置再平衡。尽管如此,鉴于美元在国际货币体系中的地位仍有较强黏性,全球储备资产格局的变动不会一蹴而就,预计仍将沿着渐进多元化的长期方向演进。
当前全球储备资产格局演进沿三个方向震荡前行
全球央行外汇储备多元化驱动美元储备份额趋势性下滑。自布雷顿森林体系建立以来,各国持有美元储备资产的底层支撑经历了 “ 黄金驱动 — 贸易驱动 — 安全资产驱动 ” 三次转变。在美元与黄金挂钩、各国货币与美元挂钩的布雷顿森林体系时期,各国持有美元储备的核心诉求是兑换黄金,即 “ 黄金驱动 ” 。 1971 年 8 月,美国总统尼克松推出新经济政策,单方面宣布美元与黄金脱钩,布雷顿森林体系的黄金锚断裂。 1976 年 1 月,《牙买加协议》正式取消黄金平价,美元与各国货币脱钩,浮动汇率合法化,布雷顿森林体系彻底崩溃。此后至 2008 年,在以石油为代表的全球大宗商品以美元计价的背景下,非美经济体通过赚取外贸顺差的方式积累美元储备,再回流美债形成闭环,储备需求服务于贸易结算、外债偿还,即 “ 贸易驱动 ” 。 2008 年国际金融危机爆发后,国际社会意识到有必要弱化对单一货币的过度依赖,开始着力推动储备多元化,但从抵御资本流动逆转、对冲全球金融风险等需要出发,各国仍需持有相当数量的美元储备用于满足流动性需要和避险需求,美元储备转向 “ 安全资产驱动 ” 。 2022 年初乌克兰危机爆发,美西方对俄实施联合金融制裁,冻结了一半以上俄罗斯外汇储备资产,严重动摇了国际社会对包括美元在内的外汇储备安全资产的信念,推动美元储备份额进一步下滑。国际货币基金组织( IMF )数据显示, 2025 年四季度,美元外汇储备份额降至 56.4% ,创有季度数据以来最低,较峰值下滑 15.7 个百分点(见图 1 )。 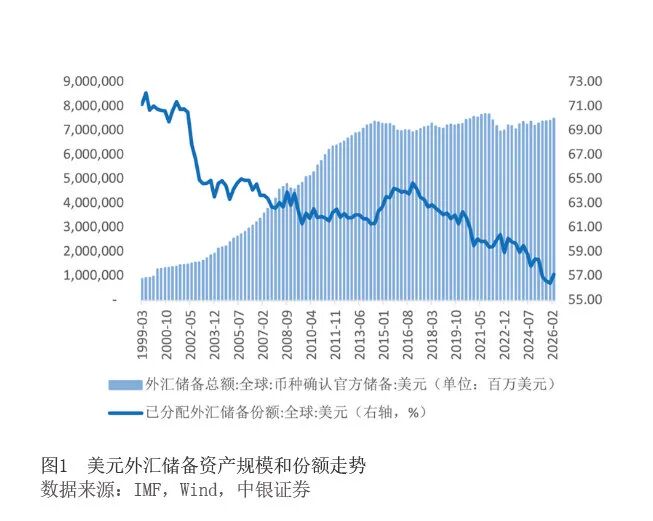
2008 年以来国际储备资产多元化经历了从主权信用货币内部竞争向黄金的转变。国际储备资产多元化和美元储备份额下滑互为镜像,但不同阶段的主要驱动力有所不同。 2008 年四季度至 2021 年四季度,主要表现为主权货币储备资产内部的再平衡。该阶段,美元在全球黄金外汇储备中占比(即广义口径,也称国际储备资产)下降 5.4 个百分点,在全球外汇储备中占比(即狭义口径)下降 3.5 个百分点,广义口径较狭义口径仅多降 1.9 个百分点,反映全球央行购金仍处于温和、渐进式配置阶段,黄金是作为小幅分散风险的补充储备资产。 2022 年以来的储备货币多元化是黄金驱动的超主权货币竞争。 2022 年一季度至 2026 年一季度,美元在全球黄金外汇储备中占比下降 10.9 个百分点,在全球外汇储备中占比下降 2.3 个百分点,广义口径较狭义口径多降 8.6 个百分点,反映黄金承接了本轮储备多元化的主要份额,而非美主权货币份额扩张相对有限。从黄金在全球黄金外汇储备中占比变动,可以得到更加直观的结论。 2008 年四季度至 2021 年四季度,黄金储备在全球黄金外汇储备中占比小幅震荡,累计上行 3.8 个百分点; 2022 年以来乌克兰危机爆发后,黄金储备份额抬升速度显著加快,到 2026 年一季度累计上行 15.6 个百分点(见图 1 和图 2 )。 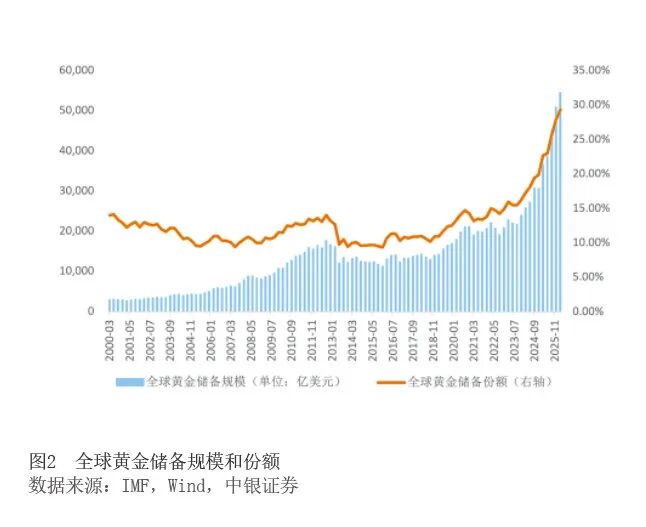
主权信用货币层面的储备资产多元化从 IMF 单独列出的储备货币转向不披露币种的其他货币。从狭义口径的美元外汇储备资产份额走势看,其显著下降始于 2017 年。 2017 年一季度至 2021 年四季度,对美元份额的替代主要来自人民币、日元和欧元,三者份额合计累计上升 4.3 个百分点, IMF 不披露币种构成的其他货币合计上升 0.4 个百分点。 2022 年一季度至 2026 年一季度,其他货币成为主权信用货币内部替代美元份额的主力,其份额合计累计上升 3.2 个百分点,欧元、瑞郎、加元、澳元份额虽有所上升,但平均升幅仅 0.1 个百分点,人民币、日元、英镑份额则有所下降(见图 3 )。 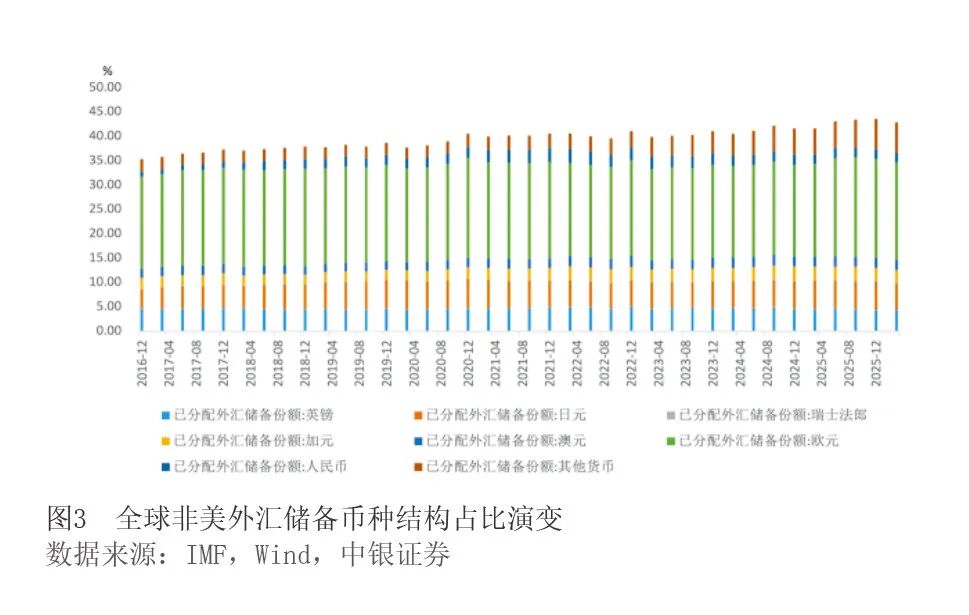
全球储备资产格局变化折射国际货币体系多极化
全球黄金储备占比上升是黄金再货币化在储备资产配置层面的投射。历史上,黄金曾经是国际货币体系的中心。金本位时期各国货币发行以黄金为基础(含金量),黄金是全球货币的核心锚。 20 世纪 30 年代大萧条后各国相继放弃金本位,信用货币登上历史舞台。布雷顿森林体系构建美元与黄金挂钩的金汇兑本位,黄金作为美元信用的背书,在官方层面履行有限的货币职能,但退出私人使用场景。牙买加体系落地后,黄金官价取消,黄金货币属性在制度层面被彻底剥离,各国货币转向纯信用发行,以外汇储备替代黄金作为对外清偿工具。这导致美元储备地位不断强化,黄金储备占比则相应缩减。 2008 年国际金融危机爆发后,各国对于推动国际货币体系多极化、降低对美元过度依赖的诉求升温,黄金储备占比短暂上升,但始终未成气候。
2022 年以来,美西方对俄制裁凸显地缘政治风险对储备资产安全的威胁,黄金成为本轮国际货币体系多极化的最大受益者。相较于主权信用货币,黄金具有鲜明优势:不依附单一经济体制度与地缘阵营,可有效对冲地缘政治风险;不受单一国家财政风险、货币政策摇摆的影响,克服信用货币超发冲动,对冲主权信用资产价值波动风险;兼具价值稀缺和庞大市场规模,市场流动性比肩美元资产。对于各国而言,增持黄金储备既可缓解对美元资产单一依赖的脆弱性,又可克服非美主权信用货币存在的不同程度问题,堪称理想的储备多元化选择。据世界黄金协会统计, 2022 年一季度至 2026 年一季度,全球央行季均购金 254 吨,较 2010 年一季度至 2021 年四季度季均购金 118 吨扩张 115% (见图 4 )。 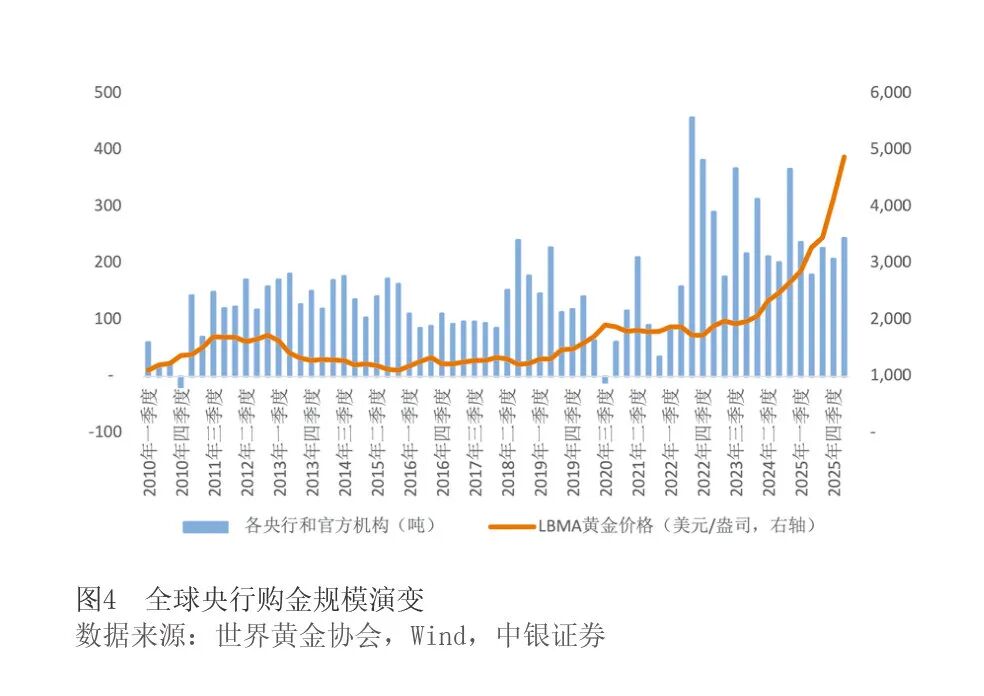
美元外汇储备占比下降显露了美元作为国际货币体系中心货币地位的日渐式微。 2008 年以来,美元外汇储备份额变动可分为四个阶段:第一阶段( 2009 年至 2013 年),美联储宽松货币周期下,美元储备份额震荡下行;第二阶段( 2014 年至 2016 年),美联储货币政策正常化主导下,美元储备份额实现年度 “ 三连涨 ” ;第三阶段( 2017 年至 2021 年),在贸易摩擦与新冠疫情冲击双重因素主导下,美元储备份额录得年度 “ 五连跌 ” ;第四阶段( 2022 年至 2025 年),地缘制裁与贸易保护双重因素主导下,美元储备份额累计下跌约 3 个百分点。
美国财政部国际资本流动报告( TIC )提供了剔除估值扰动、纯粹交易行为的流量层面变动轨迹以及资产变动结构信息。 2023 年 2 月至 2026 年 5 月,剔除国际区域组织后的外国官方净增持美元资产 2637 亿美元,其中,分别净增持短期国债、公司股票、企业债 1279 亿、 1159 亿和 1053 亿美元,净减持长期国债、政府机构债 69 亿和 786 亿美元(见图 5 )。这反映了美元储备资产从政府部门向私人部门的侧重,从 “ 安全底仓 ” 向现金化美元流动性储备的转变。 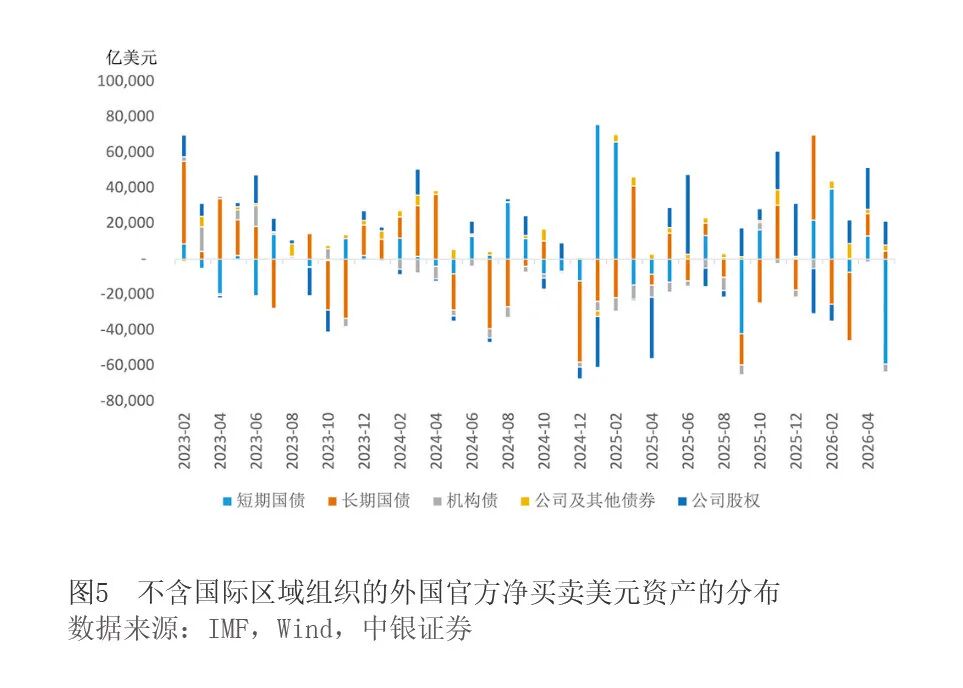
主权信用货币储备份额的 “ 一波三折 ” 反映了仅依靠主权货币相互竞争推进国际货币多极化存在现实瓶颈。 2008 年四季度至 2021 年四季度,全球外汇储备资产重构以 “ 收益驱动 ” 为主线。其间,受欧债危机等因素拖累,欧元份额下降 3.6 个百分点,反观人民币( IMF 从 2016 年四季度起公布人民币储备份额)、日元份额分别上涨 2.85 个百分点和 1.24 个百分点,加元、澳元份额分别上涨 2.43 个百分点和 2.01 个百分点( IMF 从 2012 年四季度起公布加元和澳元储备份额)。欧元、美元以外主权信用货币储备份额的抬升,主要来自三重因素支撑:一是次贷危机、欧债危机削弱美元和欧元作为传统主流储备资产的吸引力,打开了全球央行储备多元化配置空间;二是黄金作为无息资产吸引力有限,难以形成有效承接;三是人民币国际化稳步推进,为全球储备资产多元化提供新选项,叠加其间全球大宗商品周期景气和阶段性利差优势,助力提振加元、澳元等商品货币配置的吸引力。
2022 年乌克兰危机成为转变的 “ 分水岭 ” ,全球储备资产配置框架从强调收益转向 “ 安全和收益并重 ” ,安全权重显著抬升。 2022 年一季度至 2026 年一季度,主权信用货币内部的储备多元化主要由不披露币种构成的其他货币所贡献,人民币、加元、澳元、日元、英镑、瑞郎、欧元份额合计累计下滑 0.96 个百分点,整体份额提振乏力。其背后核心原因在于:欧元、英镑、日元等币种均属于美西方阵营,在地缘风险下不具备差异化安全属性;中国虽坚持中立外交,不将金融工具武器化,但受制于资本项目开放程度、在岸和离岸市场深度的约束,短期难以大规模承接美元分流的储备资产需求。反观大宗商品出口国、区域经贸合作国家的小众本币,依托双边贸易本币结算需求的扩容,成为本轮多元化的增量主力。
全球储备资产格局重塑或将延续渐进调整的节奏
一方面,美元储备份额长期下行具有必然性。从经济层面看,单一主权货币承担全球核心储备职能天然存在特里芬难题。作为全球主要储备货币,美国需要持续向全球提供美元流动性,但美国联邦政府债务规模持续膨胀、财政赤字常态化,叠加美联储货币政策长期优先国内通胀、就业目标,政策宽松输出全球通胀、激进加息诱发新兴市场资本外流与债务危机,持续透支美元长期主权信用,削弱各国持有美元资产的长期信心。从政治层面看,美元武器化击穿美元资产 “ 中立安全 ” 的底层预期,形成持续的储备资产再平衡动能,促使主动降低美元资产权重成为各国央行长期战略选择。
另一方面,美元储备份额回落将维持温和渐进的下行节奏。相较于其他主权货币,美元具备难以被短期颠覆的制度韧性:其一,美国国债市场的交易深度和流动性。即便各国持续降低美元资产权重,在应对短期资本外流、经常账户缺口等冲击时,美债快速变现功能难以被完全替代,各国央行仍将保留一定规模美元资产作为流动性缓冲。其二,国际货币网络的使用惯性。全球大宗商品、跨境信贷等长期以美元计价,由此衍生的计价、结算和债务兑付需求锁定中长期美元使用刚需,进而带来美元储备配置刚需。即便持有黄金不是持有美元资产,但因为黄金的交易和结算货币主要是美元,为了交易黄金也需要持有美元。事实上,在经历了 2025 年美元指数暴跌、美元信用弱化的冲击后, 2026 年以来官方部门对美元储备资产的持有呈现显著边际修复。 2026 年 1 月至 5 月,剔除国际区域组织后的外国官方部门累计净买入美元资产 339 亿美元,较之前的 5 个月( 2025 年 8 月至 12 月)增长 322% 。其中,短期国债从净卖出 234 亿美元转向为买入 87 亿美元,长期国债从净卖出 389 亿美元转向净买入 17 亿美元,机构债净卖出额从 154 亿小幅收敛至 106 亿美元,企业债净买入额从 143 亿小幅扩大至 187 亿美元,股票净买入额从 715 亿收敛至 153 亿美元。
往前看,未来全球储备资产格局不是 “ 美元被替代 ” ,而是美元从绝对垄断转为相对主导,全球储备资产体系从单一中心转向多点共存,是温和渐进的结构性演化,而非激进的 “ 去美元化 ” 叙事。
黄金地位提升或在为国际货币体系演进另辟蹊径
传统认知中,国际货币体系的演进存在两条路径:一是由少数强势主权货币良性竞争和激励约束机制的多极化;二是由类似于特别提款权( SDR )等超主权货币主导的多极化。 2022 年以来黄金储备地位的大幅提升则为未来国际货币体系演进提供了第三条路径。
该路径并非重回以黄金作为货币发行基础、具有通缩性质的黄金本位制,而是作为兼容前两条路线的补充安排:一方面缓释单一主权储备货币固有的特里芬难题,另一方面相比 SDR 具备更强的落地实操性。即便 2026 年以来国际金价出现阶段性回调,但在美元信用缺乏实质性修复方案、地缘冲突迭起、各国储备资产安全诉求维持高位的背景下,全球央行战略性增持黄金的需求将持续存在,进而为全球黄金储备占比的长期稳定提供支撑。
2026 年 6 月 16 日,世界黄金协会发布《 2026 年全球央行黄金储备调查》。 45% 的受访储备管理者表示,预计其所在机构将在未来 12 个月内增加黄金储备,这一比例打破了历史纪录。此外, 84% 的受访央行认为,未来五年黄金在全球储备中的占比将有所上升,高于 2025 年的 76% 。谈及持有黄金的主要原因, 90% 的受访央行选择了黄金在危机时期的表现,这一因素的占比创下历史新高。紧随其后的,是黄金作为长期储值工具( 84% )和有效实现投资组合多元化工具( 83% )的特性。
但同时,也要客观看待黄金面临的现实约束。目前黄金货币职能主要体现在储备资产维度,作为无息资产,其价格长期受制于美债实际利率、全球风险情绪等变量,未来黄金能否进一步发挥计价、结算、投融资等核心货币职能,将直接影响黄金在全球储备资产重构中的权重。
全球储备资产格局重塑打开人民币地位 提升的窗口期
根据 “ 中心 — 外围 ” 理论,国际货币体系分为三个层次:中心货币 — 美元,次中心货币 — 如欧元、英镑、日元、瑞郎等少数完全可兑换且国际化的货币,外围货币 — 大量不可兑换和非国际化的货币。人民币国际地位稳步提升是近二十年来国际货币体系演进的一个重要特征。当前,人民币已成为我国第一大跨境收付货币,跨境人民币贸易结算占比也在 30% 以上。从全球看,人民币全口径国际支付份额已位居全球第三,同时是全球前三大跨境贸易融资货币、第五大外汇交易货币、第七大外汇储备货币。人民币已从外围货币跃升为次中心货币,成为重要的国际化货币。
在基于规则的战后全球治理秩序濒临解体、经济全球化走向碎片化的背景下,我国明确将 “ 推进人民币国际化 ” 列为未来五年扩大自主开放的重要内容,推动人民币计价结算、投融资和储备货币功能全面跃升,助力加快建设金融强国。
全球储备资产格局重构,客观上为人民币国际化提供了机遇,但不能简单地认为储备多元化就自动推高人民币储备占比。从现实情况看,近年来人民币在跨境融资功能上提升较快,短板在于 “ 融资 — 资产持有 ” 的传导。反映在储备资产层面,境外央行可以便捷借入人民币,却未必将人民币留存为储备资产,这既与低利率下人民币债券资产收益率偏低有关,也与市场机制待成熟有关。
未来,借助全球储备资产重构推动人民币国际化在资产功能上做深做强,关键在于资产供给、制度安排、基础设施三大维度:一是扩容高等级无风险人民币资产供给,持续做大全球人民币安全资产池,适配主权储备资金的风险偏好;二是优化境外主体持有人民币资产的制度与配套规则,提升境外央行、主权基金持有人民币资产的便利性,降低制度成本和不确定性;三是补齐离岸市场基础设施短板,持续完善离岸人民币回购、抵押品管理、衍生品交易机制,丰富利率、汇率对冲工具,解决境外主体持有人民币资产的风险管理痛点。
最终通过让人民币资产实现 “ 易获取、可交易、能对冲、稳收益 ” ,将全球储备重构的外部机遇,转化为人民币储备份额稳步抬升的内生动力,持续巩固和提升人民币的次中心货币地位。
(来源:中国外汇 编辑:蒋韵)