低风险的银行理财,也不能 “闭眼买”了
来源:中国新闻周刊
社交平台上, “ 银行理财亏损 ”的话题 热议不断 , “银行理财怎么了”的话题登上热搜。 中国新闻周刊 关注到,有 用户晒出 R 2 级(中低风险)亏损截图显示, 5.1 万元 的低风险理财 1 天就亏了 420 元,“这一年,经常这么亏亏亏, R 2 级 理财单天亏这么多 ”。
还有网友晒出银行理财的折合年化一度达到 -90% 甚至 -100% ,“大开眼界,我自己买股票都没它能亏”“感谢 x x 银行,不然都没见过年化 -100% (的 R3 理财)”。 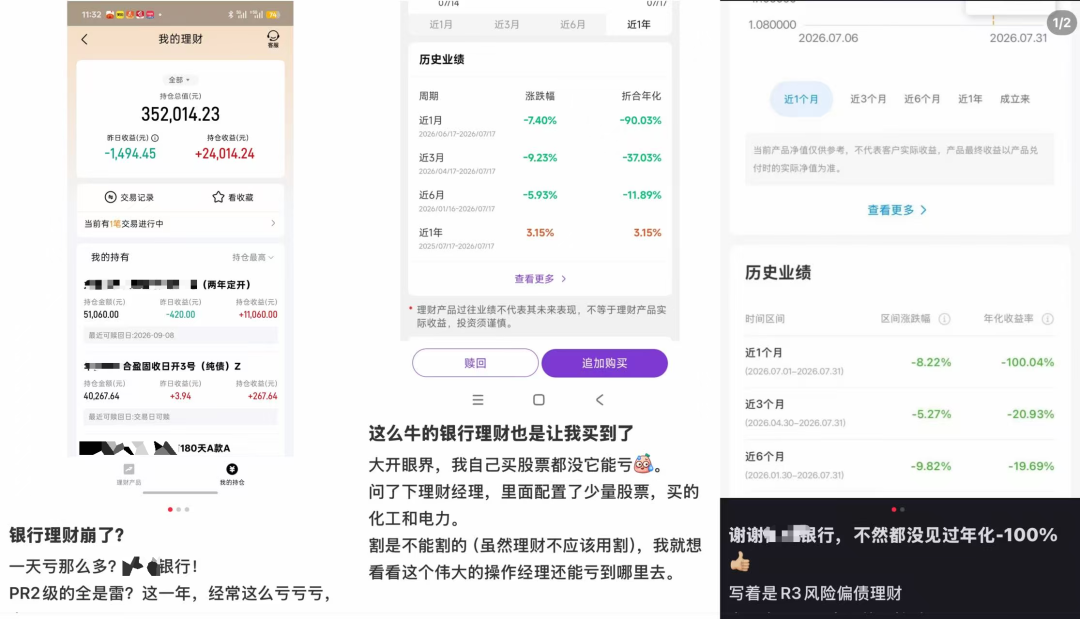
图 / 受访者提供
随着 A 股市场的剧烈调整与债市的阶段性震荡,那些为了增厚收益而配置了少量权益资产的 “ 固收 + ” 产品,其底层风险被急剧放大。
曾经稳健不操心的银行理财,到底怎么了?
稳健理财,为何不稳了?
银行理财是理财市场中最核心、规模最大的组成部分 之一 。其凭借超过 33 万亿元的存续规模与 1.51 亿投资者基数,在整体理财市场中占据绝对主导地位。
而今年 7 月以来,理财产品收益显著承压。
普益标准提供的数据显示, 2026 年 7 月全市场理财产品中, “破净” (单位净值跌破 1 元)的产品数量共 4253 只,破净率为 4.84% ;而 2026 年 6 月 “破净” 的理财产品为 2621 只,占比 3.03% 。仅 7 月一个月, “破净” 的理财产品就增加了 1632 只。
单位净值跌破 1 元意味着该理财产品当前每份市价已经低于最初 1 元的发行价,投资者持仓产生账面浮亏。
市场波动或许正常,而令投资者不满的是,曾经很 “稳”的 R2 也不稳了。
据开源证券测算, R2 (中低风险)产品在银行理财市场中占据绝对主导地位,规模占比约为三分之二( 66.7% )。这也印证了当前理财客群高度集中于低波动、追求稳健收益的特征。
因为穿透下来, R2 级理财产品底层资产以债券、存款为主,与股票保持着 一定的 安全距离。在普通投资者 眼 中,银行理财尤其是 银行理财 R2 (中低风险)产品 ,长期被等同于 “ 定期存款的替代品 ” 。
但 2026 年 7 月受市场调整影响,银行理财 R2 产品整体呈现阶段性回撤,全市场破净理财产品中近八成为 R2 级别,其中“固收 + ”产品受权益市场波动拖累成为回撤重灾区。
尤其是按年化折算后,相关产品的短期波动更让投资者体感不佳。金牛资产管理研究中心数据显示,截至 7 月 28 日,近期权益市场调整导致部分理财产品净值出现回撤。
其中,农银理财旗下有个别固收类中低风险( R2 )产品(“农银匠心·每年开放”固收增强第 5 期人民币理财)近 1 月年化收益率跌幅最大为 -48.86% ,近 1 个月最大回撤率为 -5.1% 。
除此之外,华夏理财 “固定收益增强周期 180 天理财产品 A 款”同为 R2 中低风险固收类,截至 7 月 28 日近 1 月最大回撤 3.68% ;其 2026 年二季报穿透后权益类占 10.63% 、公募基金占 21.93% ,权益相关弹性敞口明显高于常规 R2 纯固收,这就带来了较大的波动。
站在理财公司层面看,据金牛资管统计,截至 7 月 31 日,在头部理财公司中,杭银、苏银理财破净率居前( 5.15% 、 4.49% ),浦银理财破净数量最多,达 43 只。
天府立言金融研究院院长 曾刚对 中国新闻周刊 介绍,长期以来, R2 理财被普通投资者默认为“准存款”的认知与产品实际构成已经出现了明显偏差。
“这类产品虽以债券为底仓,但普遍配置了约 5% 的权益仓位,部分产品甚至叠加了可转债、 REITs 等弹性资产,使其净值对市场波动的敏感度大幅提升。 7 月 A 股深度调整叠加债市阶段性走弱,股债同步承压,直接触发了这批产品净值的快速下探。”曾刚进一步解释。
更深的矛盾在于,当下投资者正面临 “低回报”与“高波动”并存的现实。
曾刚指出, 当前理财产品整体业绩基准持续承压 —— 据普益标准监测, 2026 年二季度全市场新发开放式理财产品平均业绩比较基准为 1.67% ;同期理财公司新发封闭式产品平均业绩比较基准为 2.37% (全市场新发封闭式为 2.34% ) 。 若权益市场调整延续,固收 + 产品的回撤幅度将进一步加大,负反馈机制能否被抑制,仍需持续观察。 
图/图虫创意
36 万亿理财市场继续“变”
事实上,资管新规全面落地之后,银行理财行业的资产配置版图正在发生深刻重构。
银行业理财登记托管中心最新统计数据显示,截至 2026 年 6 月末,全市场理财产品投资资产合计 36 万亿元 ,处于近年来的高位水平。
值得注意的是,其中, 公募基金配置规模达到 2.52 万亿元,由此一跃成为理财产品第四大资产类别,规模位次仅次于债券、现金及银行存款、同业存单。
拉长时间维度 看,从 2020 年末至 2026 年 6 月末,债券直接配置占比由 64.26% 降至 41.6% ,非标资产由 10.89% 腰斩至 5.1% ,权益直投由 4.75% 降至 1.9% 。与此同时,现金及存款占比升至 28.1% ;公募基金占比由 2.81% 升至 7.0% (规模达 2.52 万亿元),创历史新高。
这一配置跃升,其实是理财资金在 “资产荒”背景下寻求突围的直观体现。
曾刚指出, 资管新规落地后,理财资金彻底告别了刚兑时代的资产池运作模式,而在净值化管理的现实约束下,传统高收益非标资产持续收缩,信用债、同业存单收益率持续走低, “资产荒” 压力不断累积。
简单理解 ,过往可以博取高收益的存量优质资产供给枯竭,新增底层资产收益中枢下行,理财资金难以匹配兼具安全性与可观收益的投资项目。
在曾刚看来,这场深层次的结构变迁 实质上反映出,银行理财正处于一场深层次的商业模式转型之中:固收资产收益率的持续下行压缩了传统盈利空间 , 迫使行业加速向权益化、多元化的资产配置转型 , 而借道公募基金 “委外” 正是这一转型过程中风险可控、效率较高的过渡路径。
然而,阵痛难以避免。 这种模式转型并非一蹴而就, 尤 其 是 特定市场环境下 净值波动的放大 会显著 冲击投资者的心理防线。如何在推进资产配置多元化的同时,守住客户的持有体验,成为理财公司的必答题。
市场结构的深刻变化,也对理财机构提出了更高的要求。金牛资产管理机构指出,此次破净要求理财机构全链条精进能力:
投研端需强化大类资产配置与回撤控制,纯债产品优化久期与杠杆以平滑净值, “固收 + ”严控权益仓位与风险预算;产品与销售端须压实适当性管理,精准匹配客户偏好并充分揭示权益回撤风险,禁绝暗示保本;客户陪伴端要在波动期坦诚说明回撤原因及修复路径,以透明沟通引导长期持有。
本轮银行理财 净值异动之下,理财公司集体 “出手” 安抚市场情绪。 今年 7 月以来 ,包括工银理财、农银理财、交银理财、杭银理财、招银理财、苏银理财等在内的十余家银行理财子公司密集发布了 “ 致投资者的一封信 ” 或市场分析文章,集中进行市场安抚与预期引导。
机构普遍将本轮调整归因于海外宏观扰动、中报业绩验证及科技板块交易拥挤引发的资金负反馈,强调并非基本面恶化。同时,各家一致建议投资者保持定力,避免情绪化赎回,通过均衡配置与中长期视角穿越周期。
曾刚亦强调,此轮破净与 2022 年相比,在资产端配置优化、负债端稳定性、机构应对能力上均有改善,规模与烈度也远未达到系统性水平,投资者不必过度恐慌。
“对普通投资者而言,调整心态的关键在于,不能仅凭风险等级或是否曾经保本来判断产品安全性,应主动了解产品的权益仓位、底层资产构成和历史最大回撤;同时要认识到净值化时代下,短期波动是市场化定价的正常现象,避免因情绪化的追涨杀跌放大实际损失,转而以更长的持有周期和更分散的产品配置来对冲阶段性回撤风险。”曾刚指出。
(来源:中国新闻周刊 编辑:蒋韵)