量化模型显示半导体设备、材料一周内或可关注,半导体设备ETF招商(561980)连续4日净流入累计2.34亿元


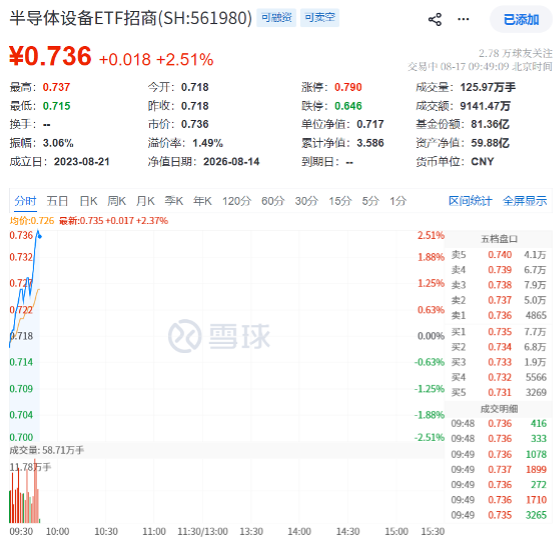
8月17日,三大指数集体高开,芯片产业链涨幅居前。截至发稿,半导体设备ETF招商(561980)开盘拉升,涨2.51%;权重股中微公司、北方华创双双拉升,中科飞测、寒武纪分别涨超8%和3%,成分股有研新材涨停,上海新阳、有研硅、江丰电子涨超5%。
过去一周,市场整体震荡整固,A股ETF资金延续净流出,但半导体设备成为唯一获得大额资金逆市流入的方向。数据显示,半导体设备ETF招商(561980)最近4个交易日连续净流入2.34亿元,最新规模58.34亿元。
业内认为,资金敢于在市场震荡期反复做多半导体设备与材料,与板块业绩盈利催化、订单确定性和扩产进程多重支撑有关。
一是中芯国际Q2营收首破30亿美元,晶圆代工超级周期确认。
上周半导体设备ETF招商(561980)前十大重仓股中芯国际公布最新业绩,2026年第二季度实现销售收入30.06亿美元,同比增长36.1%、环比增长20%,超指引上限并创季度收入新高;同时产能利用率93.7%,全年CAPEX指引维持81亿美元高位,显示行业进入投入旺季。
国盛证券指出,龙头业绩超预期叠加三季度乐观指引,标志着国内晶圆代工行业已明确进入上行周期,AI需求外溢、国产自主可控加速与行业周期复苏三重共振下,半导体全产业链有望迎来系统性发展机遇,上游设备、材料的头部企业产业红利持续扩大。
二是闪迪投资者日抛出“炸裂”长期指引,存储产业锁定千亿美元订单底盘。
8月13日,闪迪在2026年投资者日发布长期财务模型——预计报告期营收年均增速中高双位数、非GAAP毛利率约80%、营业利润率约75%,远超市场预期。目前闪迪已与8家客户签订10份协议,最长五年;按价格下限计算,已签协议对应最低预期收入合计939亿美元。
这种“以锁量换确定性”的做法,为后续产能扩张和研发投入提供了稳固的营收底盘。同时,闪迪还是HBF技术提出者和标准主导者,在8月初的FMS2026大会上联合SK海力士正式发布HBF首套标准规范,有望开启半导体设备、材料全新增量市场。
三是SK海力士重启大连NAND扩产,存储“军备竞赛”再升级。
据TrendForce报道,SK海力士近日重启大连NAND闪存生产基地2号工厂建设,新产线规划月投片5万片晶圆,预计2027年上半年量产,投产后使大连基地整体产能提升50%。
结合此前SK海力士宣布在韩国投资384亿美元新建晶圆厂的规划,全球存储扩产主线清晰,方正证券认为这将直接拉动刻蚀、薄膜沉积、清洗等设备需求。
此外,下游算力方面,腾讯Q2资本开支528亿元创历史新高,显示国产算力加速放量。
根据公告,腾讯2026年第二季度资本开支达528亿元,同比增长176%、环比增长约65%,单季投入已接近2025年全年资本开支的三分之二。字节跳动加量采购国产芯片,华为昇腾、海光、寒武纪、天数智芯等国产芯片设计公司出货量大幅增加。
根据产业链传导路径,国产算力持续突破,有望带动晶圆厂扩产与封测产能加速扩张,设备商充分受益,机构普遍认为全球半导体设备“超级周期”正从预期走向业绩兑现阶段。
最后,据华泰证券,AI主题指数轮动模型显示,未来一周建议关注半导体材料设备、中华半导体芯片、芯片产业等指数。
数据显示,半导体设备ETF招商(561980)跟踪的中证半导体产业指数,2020年以来累计上涨484%,大幅跑赢半导体材料设备(356%)、科创芯片(307%)、中华半导体芯片(195%)和芯片产业(217%)等同类指数,中长期弹性领先。

数据来源:Wind,2020.1.1-2026.8.14
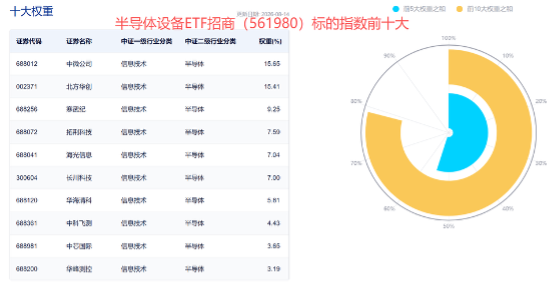
据悉,该指数前十大权重股合计占比约80%,全面涵盖中微公司(15.65%)、北方华创(15.41%)、寒武纪(9.25%)、拓荆科技(7.59%)、中芯国际(3.65%)等设备、材料和设计、制造龙头, “长鑫存储”概念含量约60%,龙头效应较为突出,有望充分受益于存储扩产带来的长期盈利增长与技术升级。
数据来源:中证指数公司
(作者:王婷婷)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。