股价刷新纪录 CXO龙头迎戴维斯双击
来源:中国证券网
上证报中国证券网讯(记者 邹传科)8月17日,CXO龙头药明康德A股、H股股价盘中双双创下历史新高。在业绩大幅超预期、地缘政治风险阶段性缓释的双重催化下,药明康德个股迎来业绩与估值共振的“戴维斯双击”,并带动CXO(医药研发生产外包)板块整体景气回暖、风险偏好持续修复。 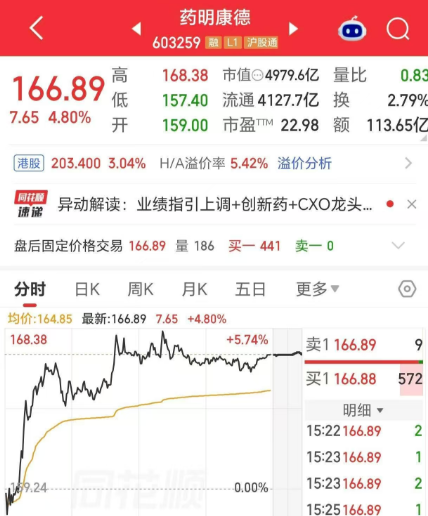

当日,药明康德A股盘中最高触及168.38元/股,涨幅超5%,总市值盘中突破5000亿元;H股盘中最高涨至207.2港元/股,涨幅超4.8%,同步刷新历史高点。截至收盘,A股报166.89元/股,涨幅4.80%;H股报203.4港元/股,涨幅3.04%。
半年报亮眼上调全年业绩指引
此轮行情的直接催化因素来自公司近期披露的2026年半年度报告。8月3日,药明康德发布半年报显示,上半年实现营业收入288.97亿元,同比增长38.93%;归母净利润110.80亿元,同比增长29.43%;扣非净利润105.72亿元,同比增长89.39%。经调整Non-IFRS归母净利润为115.71亿元,同比增长83.23%。公司综合毛利率从上年同期的43.8%提升至53%,盈利能力显著增强。截至2026年6月末,公司持续经营业务在手订单达664.3亿元,同比增长25.2%,创历史新高,为后续业绩增长提供坚实支撑。
基于上半年超预期的经营表现,药明康德全面上调2026年全年业绩指引。公司整体收入预期由原有的513亿至530亿元上调至585亿至605亿元,持续经营业务收入同比增速由18%至22%上调至35%至39%,指引上调幅度显著,充分反映公司对全年业务增长的信心。
近期另一项提振市场信心的重要进展,是地缘政治风险出现阶段性化解。8月9日,药明康德公告称,美国哥伦比亚特区联邦地区法院于美国时间8月7日批准了公司就美国国防部将其列入1260H名单认定所提出的初步禁令动议,裁决在公司挑战该认定的司法程序期间,禁止美国国防部执行、实施相关认定或据此采取其他行动,使公司免受该认定带来的即时不利影响。根据法院文件,美国哥伦比亚特区联邦地区法院首席法官詹姆斯·博斯伯格(James E. Boasberg)表示,药明康德已经证明,其被列入相关名单的决定很可能属于武断和反复无常的行政行为。
市场普遍认为,该裁决有助于缓解海外客户的短期供应链顾虑,修复CXO板块整体风险偏好。
CXO板块景气回暖行业稳步复苏
从行业层面看,CXO板块整体景气度持续回升。据浙商证券统计,CXO龙头企业2025年至2026年一季度收入增速逐步回升至15%至30%区间,药明康德、康龙化成等头部企业订单增速已恢复至疫情前水平。全球生物医药投融资回暖是行业复苏的核心驱动因素,据美银证券援引Pharmcube数据,2026年上半年中国一级市场医疗保健融资共814宗,同比增长13.8%,融资总额达726亿元人民币,同比增长41.7%;其中创新药融资418亿元,同比增长79.1%,融资端改善正向研发外包需求逐步传导。
CXO行业需求结构正在优化,小分子外包业务保持稳定,大分子生物药、细胞与基因治疗、多肽与寡核苷酸等新兴赛道研发热度上升,带动外包模式向全生命周期一体化演进。同时,AI与药物研发融合加深,推动行业向技术密集转型,持续抬高头部企业竞争壁垒。
2026年以来,全球创新药投融资环境持续改善,生物医药研发外包需求稳步复苏,行业基本面进入上行周期。据弗若斯特沙利文数据,2026年全球临床前CRO(临床前合同研发服务)市场规模预计达332.5亿美元,临床CRO(临床合同研发服务)市场规模预计达732亿美元,CDMO(合同研发与生产业务)市场规模预计达1189亿美元,各细分赛道均保持稳定增长。中国CDMO市场2026年预计达1370亿元人民币,增速显著高于全球平均水平,在全球市场的份额持续提升。
美银证券研报分析,受惠于上半年全球及中国生物科技一级市场融资表现强劲,加上创新药对外授权交易持续活跃,预期全球研发活动将进一步加快,中国CRO/CDMO企业有望持续受益。该机构已将行业终端增长率假设由1%提升至3%。
(来源:中国证券网 编辑:雷雨薇)