净利大涨超六成,“酱油老二”可以开香槟了吗
 2026-08-20 14:35
来源:ZAKER财经
8月19日晚间,中炬高新披露2026年半年报,61.25%的净利润增速一出炉,就在投资圈炸了锅。
作为常年坐稳行业第二的“酱油老二”,厨邦品牌的母公司交出近六年同期最好的业绩答卷,到底是经营基本面彻底反转,还是低基数堆出来的纸面繁荣?
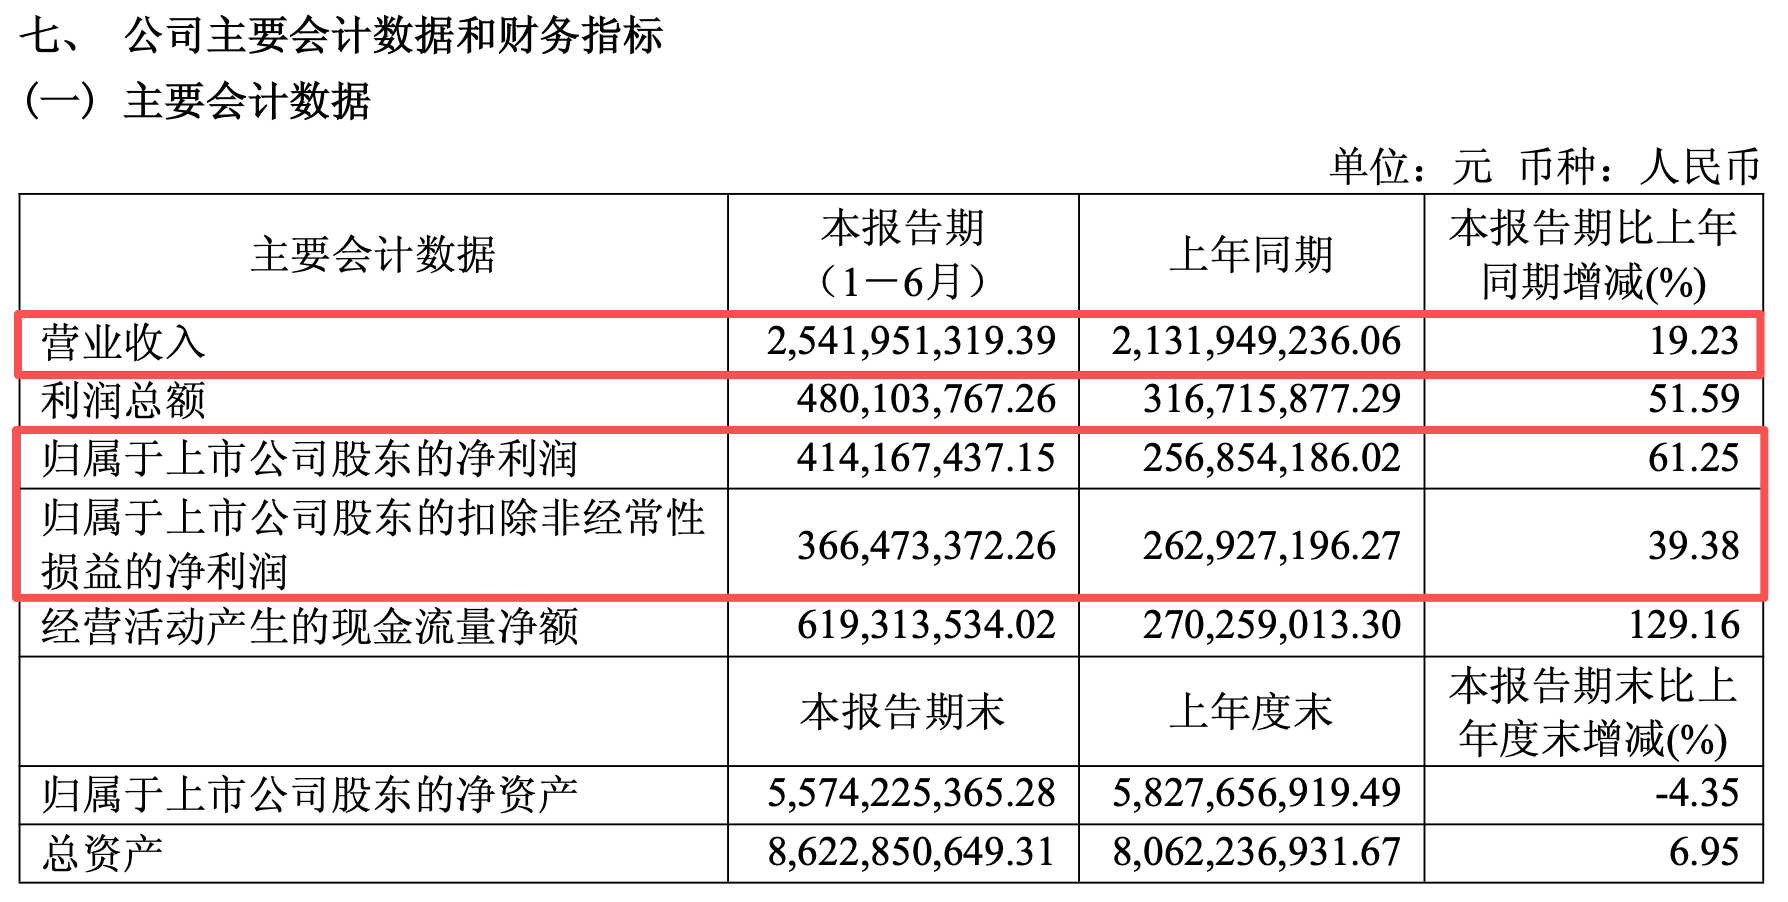
财报数据显示,上半年公司实现营业收入25.42亿元,同比增长19.23%;归母净利润4.14亿元,同比大增61.25%;扣除非经常性损益后的净利润3.66亿元,同比增长39.38%。其中最扎实的信号来自现金流——上半年经营活动现金流净额6.19亿元,同比大增129.16%,回款质量肉眼可见地变好。
拆开业绩看,增长的核心支撑还是调味品主业的稳步回暖。报告期内,调味品板块贡献24.21亿元收入,占总营收比重超95%,同比增长15.4%。酱油品类依旧是绝对主力,占调味品收入近六成,鸡精粉、食用油分别占14%和9%左右。
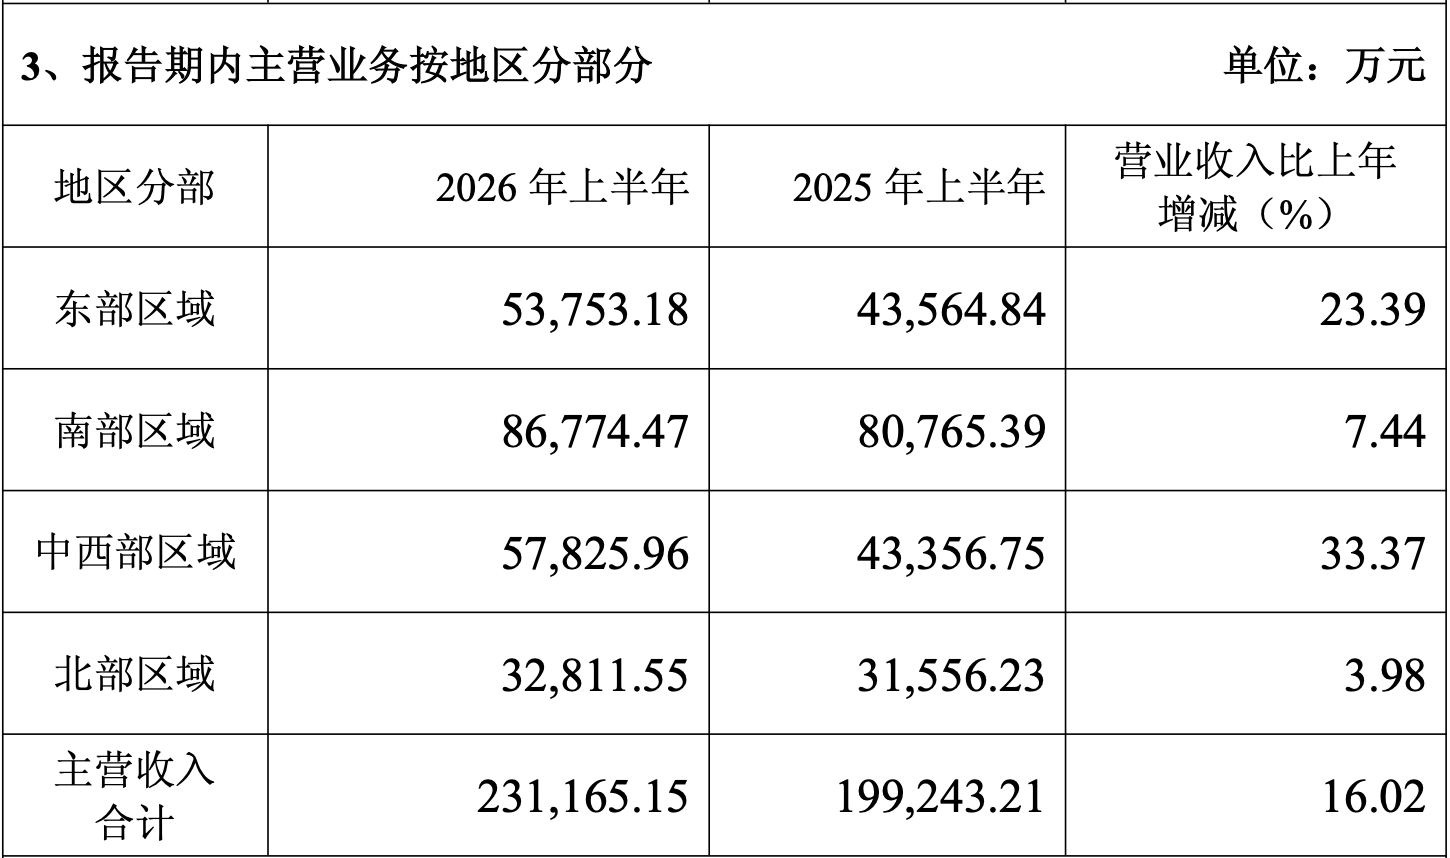
区域市场的变化更有看点。中西部市场上半年收入同比大涨33.37%,东部区域也录得23.39%的增速,此前推了很久的渠道下沉,终于在数据上看到了实打实的反馈。截至6月末,公司经销商总数达2765家,区县开发率提升至80.23%,过去渠道覆盖不足的短板,正在一步步补齐。
叠加主力产品毛利率回升、内部费用管控收紧,净利润增速大幅跑赢营收,也就顺理成章。
但冷静下来算笔账,61.25%的高增速,含金量并没有账面看起来那么足。
最直观的缺口在扣非数据。归母净利润增速超60%,扣非增速却不到40%,中间的差值,很大一部分来自非经常性损益的贡献。更核心的问题是基数——2025年同期,公司正受股权纷争、管理层动荡的拖累,业绩处于近年低谷,今年的高增长里,修复性反弹的成分远大于增量突破。
放到整个行业维度,调味品赛道早已告别增量时代,进入存量厮杀的阶段。龙头海天味业的规模优势难以撼动,千禾味业凭借零添加赛道持续抢占市场,区域品牌也在各自地盘虎视眈眈。中炬高新刚从内部风波中抽身,品牌力、全国渠道深度和龙头仍有差距。今年3月收购的四川味滋美,目前尚未对整体业绩形成实质拉动,复合调料等新业务能不能跑出来,还得打个问号。
二级市场的反应,也印证了市场的谨慎态度。截至8月19日收盘,中炬高新报18.61元/股,总市值约144.1亿元。从年初17.55元的价格算起,年内累计涨幅仅6.04%,和六成的净利增速形成鲜明反差。年内股价高点出现在二季度,随后便进入震荡整理行情,52周最高21.77元、最低16.13元,整体走势波澜不惊。
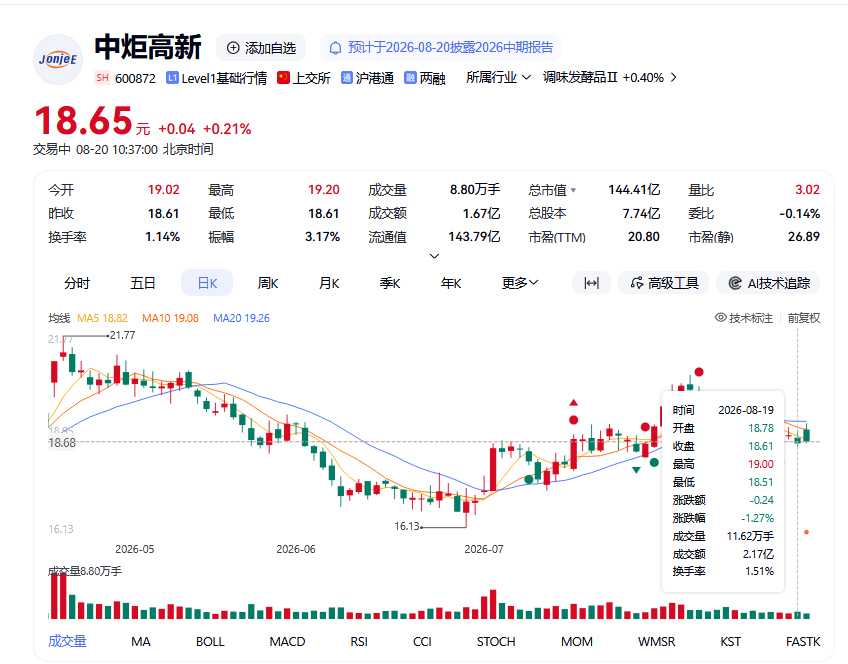
市场不是没看见增长,而是不敢贸然定价。所有人都清楚,修复性增长的天花板就在那里,下半年基数抬升后,增速回落几乎是必然;而行业价格战的隐忧、原材料价格的波动,随时可能压缩本就不算宽裕的利润空间。
折腾了几年,中炬高新总算把内部的秩序拉回了正轨,经营企稳是不争的事实。
但对“酱油老二”而言,从“恢复性增长”走到“可持续增长”,从“内部整顿”转向“外部突围”,中间还有很长的路要走。
靠低基数换来的高光时刻能维持多久?在龙头与新品牌的双面挤压下,又能真正吃下多少市场份额?
没人能轻易给出答案。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。