利润暴跌36%,快手正在经历百度时刻
 2026-08-20 12:00
来源:ZAKER财经
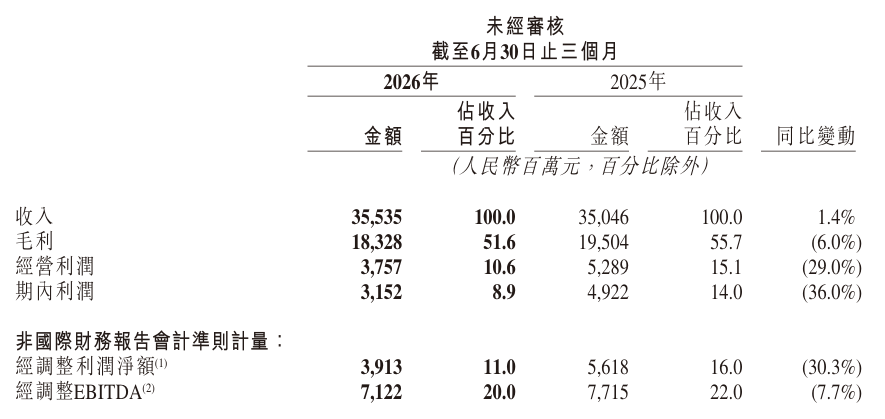
8月19日,快手交出2026年二季度成绩单:收入355.35亿元,同比增长1.4%;期内利润31.52亿元,同比下降36%。
单看收入端,快手的增长引擎正在换挡。
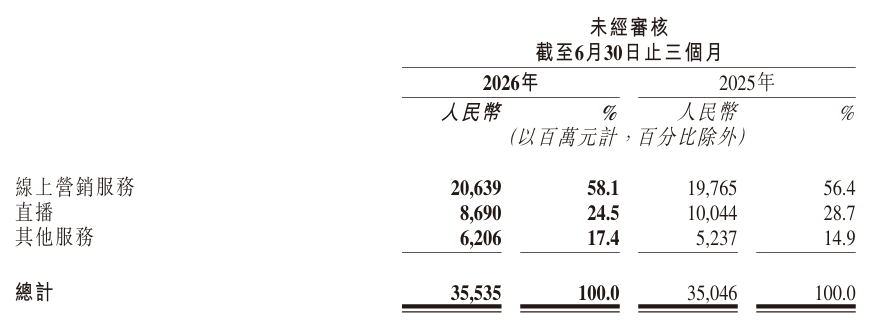
线上营销服务收入206.39亿元,同比增长4.4%;包含电商和可灵AI在内的其他服务收入62.06亿元,同比大涨18.5%;核心商业收入整体增长7.4%。用户基本盘也在扩大:平均日活跃用户4.12亿,平均月活跃用户7.97亿,创历史新高,月活同比增幅达11.5%。
利润下滑的原因并不难找。
一是直播业务持续收缩,收入86.90亿元,同比下降13.5%,传统打赏模式仍在探底;二是AI投入大幅侵蚀利润,二季度研发开支45.81亿元,同比增长34.7%,毛利率从去年同期的55.7%降至51.6%。
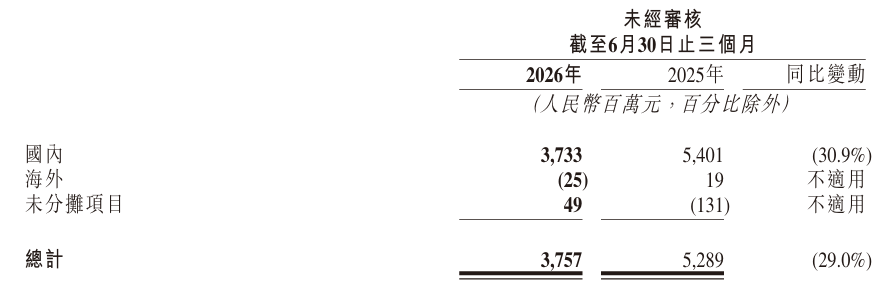
海外业务同样承压,收入11.79亿元,同比下降9.3%,经营亏损2500万元,去年同期尚有1900万元盈利。管理层在财报中坦言,对短期业务前景持谨慎态度。
不过,AI这张牌正成为快手最大的变量。
二季度可灵AI营业收入超过8.5亿元,同比增长超过200%;截至6月,全球用户突破1亿,覆盖224个国家和地区,企业客户近5万家。
产品层面,可灵AI 3.0系列推出业内首个原生4K视频直出功能,可灵3.0 Turbo模型主打效率与成本优化,可灵MCP与CLI接口则让AI智能体可以批量调用创作。在2026年戛纳国际创意节上,两部由可灵AI生成的广告影片斩获一座银狮奖和两座铜狮奖,AI影像已进入全球顶级创意评价体系。
围绕可灵AI的资本运作更受外界关注。
7月2日,快手公告可灵AI完成近30亿美元融资,投后估值约180亿美元,创下全球视频大模型公司单轮最大融资纪录。这笔融资还带有对赌条款:可灵AI需在5年内完成上市。快手仍间接持有可灵约68.33%股权,保持控股。
百度昨天刚发布的 2026 年二季度财报,同样上演着 “旧基本盘承压,AI 扛起增长大旗” 的戏码。百度传统的搜索在线营销收入仅 131 亿元,同比下滑 19%,作为过去贡献绝大部分利润的高毛利现金牛,原有商业模式明显失速,流量被 AI 产品持续分流,传统搜索的用户使用时长、频次持续走低。
但新业务跑出迅猛增速,百度核心 AI 业务收入达到 125 亿元,同比增长 25%,占一般性业务收入比重连续两个季度站上 50%;其中 AI 云基础设施收入 73 亿元,GPU 云收入同比暴涨 283%,算力业务成为 AI 板块最核心的增长动力。
高毛利广告萎缩、低毛利 AI 算力业务扩张,叠加算力采购带来的成本抬升,也让百度出现利润承压,归母净利润同比大跌 68%,和快手 “增收不增利” 的财报困境异曲同工。
一边是原有成熟业务慢慢褪色,一边是 AI 业务烧钱换规模,百度选择以产业资本入局可灵 AI,也是希望在字节跳动一家独大的 AI 视频赛道中,抢占产业生态席位,对冲自身 C 端大模型应用的竞争压力。
把镜头拉远,快手的对手依然庞大。
非上市的字节跳动,2026年私募股权交易估值已突破6000亿美元,约合人民币超4万亿元,较2025年三季度的3300亿美元近乎翻番。
市场拆解显示,国内抖音业务估值约3500亿至4000亿美元,依托2025年预估4万亿元电商GMV与千亿级广告收入;TikTok全球业务估值1200亿至1500亿美元,2025年广告收入超300亿美元;据市场估算豆包月活已突破 3.4 亿,为字节整体估值附加了百亿至千亿级的 AI 溢价。
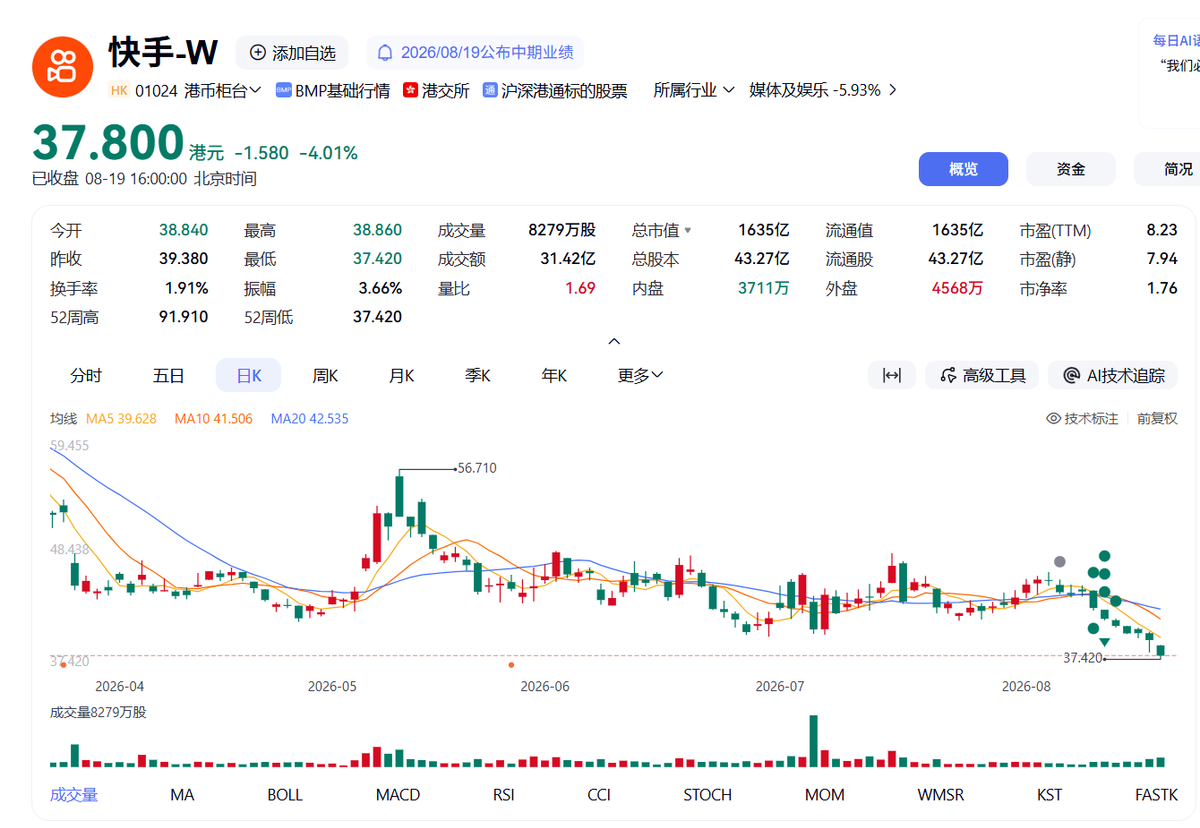
截至8月19日收盘,快手报37.80港元,跌幅超4%,市值约 1635 亿港元,折合约 208 亿美元,仅为字节跳动约 6000 亿美元私募市场估值的约3.5%。
在AI视频生成这条赛道上,两家公司正面对撞。
今年2月,豆包 Seedance 2.0 与可灵 3.0 系列几乎同步上线;7月底字节 Seedance 2.5 正式上线,在长时生成、多模态参考能力上完成升级。
可灵以“高画质+低成本”卡位专业创作市场,字节则坐拥更大的生态与算力盘子。此次可灵融资吸引腾讯、阿里云、百度等产业资本入场,也被市场解读为头部公司不愿让字节一家吃透AI视频生态的联手动作。
短期看,直播下滑与AI烧钱仍是压在报表上的两座山。长期看,可灵能否兑现5年上市的对赌,将决定市场为快手讲述怎样的新故事。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。