天孚通信中报净利增34%,股价跌近5%
 2026-08-20 11:32
来源:ZAKER财经
8月19日,天孚通信低开后持续走弱,盘中最低触及267.89元。截至收盘,股价报277.40元,跌幅4.82%,成交额175.60亿元,总市值约3026亿元。
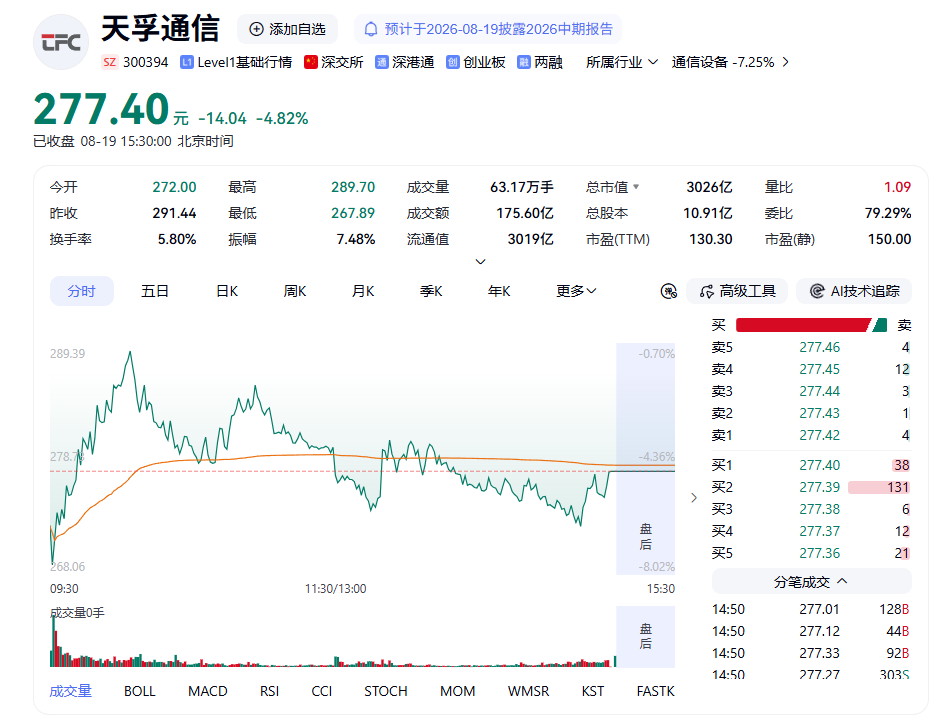
股价下跌的直接触发因素是隔夜美股AI产业链集体重挫。被市场合称 “易中天” 的三只龙头同步走弱:中际旭创、新易盛双双跌近 9%,天孚通信相对抗跌,是三者中跌幅最小的标的。
前一天(8月18日)盘后,公司发布了2026年上半年财报。
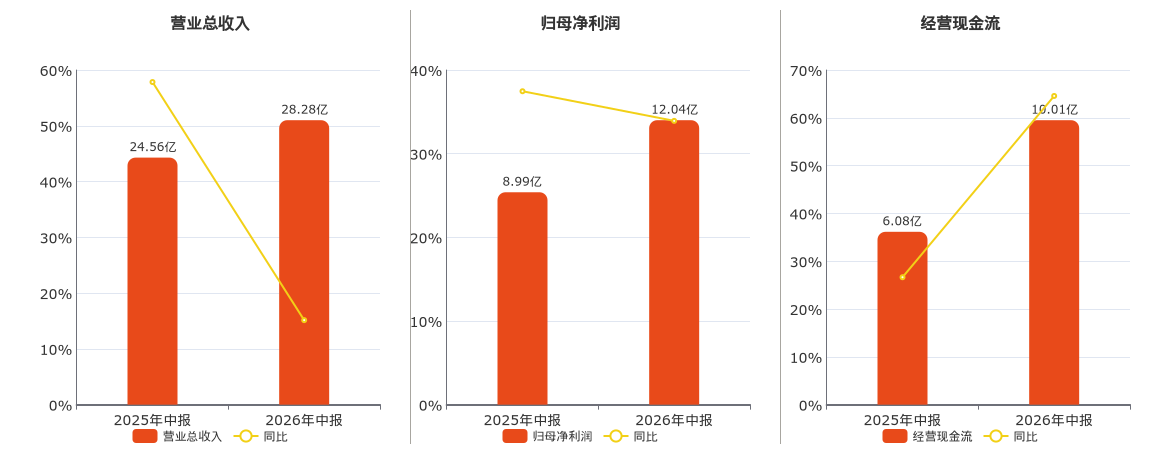
天孚通信上半年实现营业收入28.28亿元,同比增长15.15%;归母净利润12.04亿元,同比增长33.92%;扣非净利润11.86亿元,同比增长36.76%;经营活动现金流净额10.01亿元,同比增长64.57%。
、
分季度看,一季度净利润4.92亿元,二季度净利润7.12亿元,环比增长44.72%。净利增速(34%)显著高于营收增速(15%),利润端的弹性更大。
利润弹性更大的背后,是收入结构的质变。
上半年无源光器件收入15.30亿元,同比大增77.40%,毛利率高达71.90%;有源光器件收入12.60亿元,同比下降19.57%,公司解释称个别物料阶段性供给紧缺对有源光器件提产形成制约。
无源业务占比从40.37%提升至54.11%,有源业务占比从58.06%收缩至44.55%。毛利率结构的变化驱动公司整体毛利率从2025年全年的53.62%提升至60.87%。
AI算力需求正在持续驱动光器件市场的增长。
天孚通信1.6T光引擎已批量生产,是全球首家交付800G与1.6T光引擎的供应商。研发投入1.95亿元,同比增长55.32%,加速布局CPO/NPO、硅光集成、薄膜铌酸锂等前沿技术。泰国基地无源及有源光器件均处稳步提产阶段,江西二期已交付使用。
今日的下跌,更多是外部情绪的传导,与公司自身基本面关联有限。
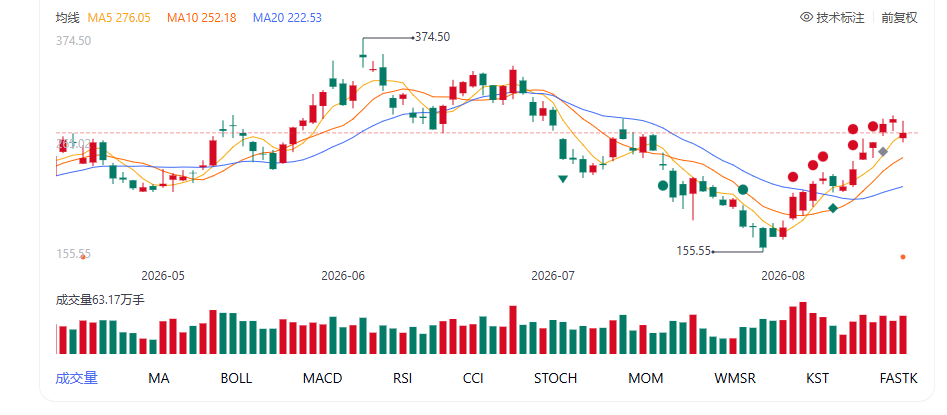
拉长时间看,天孚通信年内累计涨幅超 101%。从7月阶段高点算起,单月最大回撤达 43.50%,股价最低下探至 160 元附近;进入8月后开启反弹,区间累计涨幅超 70.42%。
8月13日受半价股权激励计划消息催化,股价单日大涨 7.13%;8月18日收报 291.44 元,创下本轮反弹的阶段新高。
国金证券维持“买入”评级,预计公司2026至2028年归母净利润分别为36.67亿元、60.32亿元、79.82亿元。
但景气度之下的瓶颈同样清晰。
200G EML等高端芯片供应持续紧绷,限制有源光器件产能释放;海外收入占比高,面临国际贸易争端及汇率波动风险;前五大客户集中度高,行业竞争加剧带来降价压力。当前动态市盈率125.63倍,静态市盈率150倍,估值仍处于历史高位区间。
业绩端在往上走,股价端在往下走。两条线同时存在于同一家公司的盘面上,而125倍的市盈率,是它们之间的那杆秤。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。
