泡泡玛特开盘暴跌超8%!王宁直言“今年大概率完不成目标”
 2026-08-21 15:07
来源:ZAKER财经
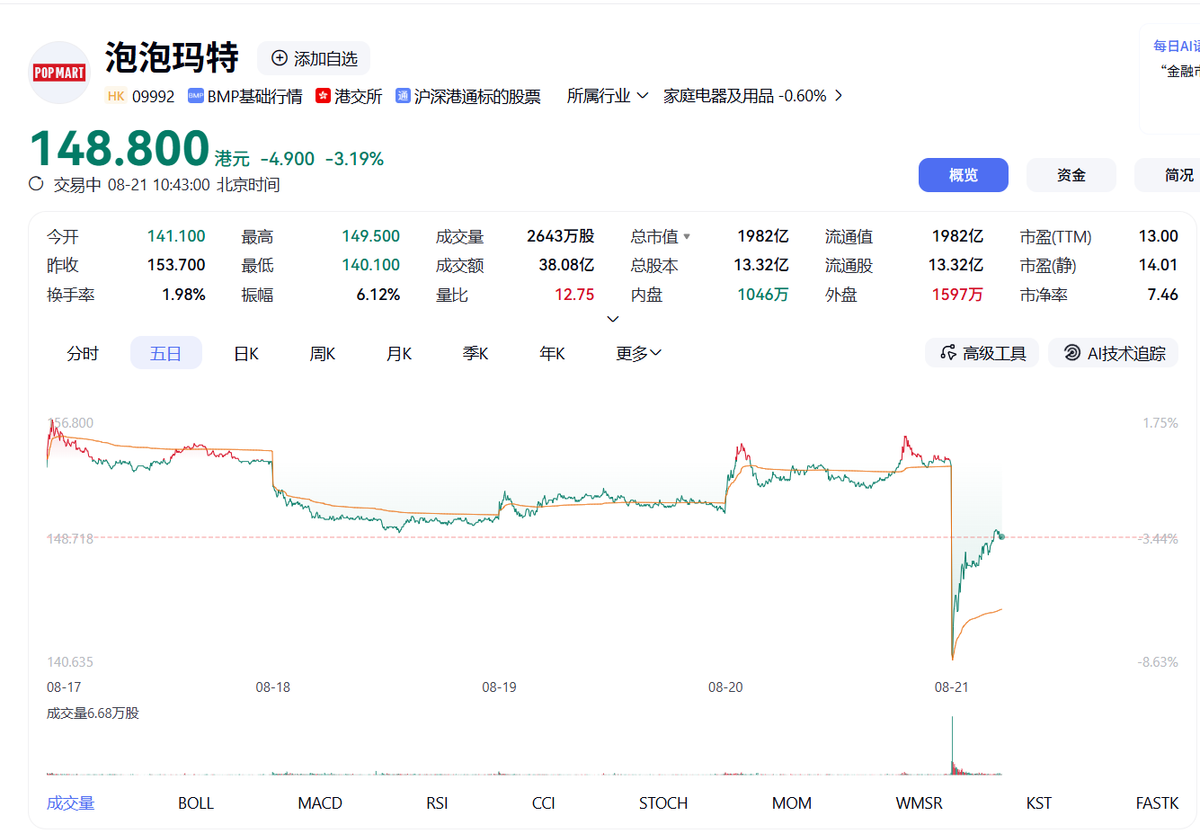
8月21日开盘,泡泡玛特暴跌超8%,盘中最低触及140.1港元,创近5个月新低。截至10时43分,报148.80港元,跌3.19%,总市值1982亿港元。
8月20日,泡泡玛特国际集团发布2026年中期业绩。上半年实现营收171.7亿元,同比增长23.8%;归母净利润50.4亿元,同比增长10.1%。乍看仍是增长,但离市场预期有段距离。
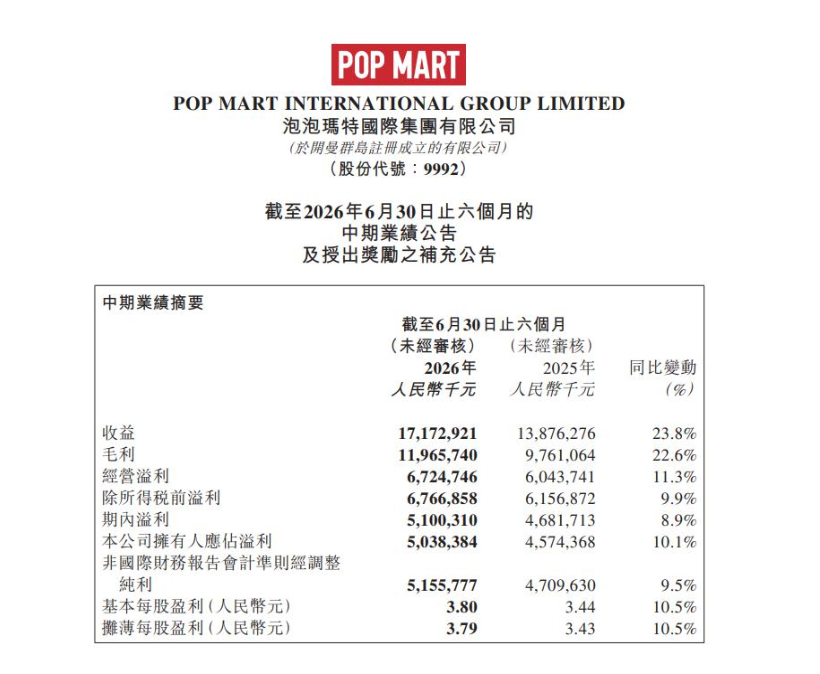
更残酷的是增速的断崖式回落。2025年上半年,泡泡玛特的营收增速是204.4%,净利润增速是396.5%。一年之间,两项数字分别骤降至23.8%和10.1%。
这份财报最大的变量在海外。2025年LABUBU全球爆火,让泡泡玛特海外业务一度增长超10倍。但热潮退去后,上半年海外收入49.72亿元,同比下降11.6%。
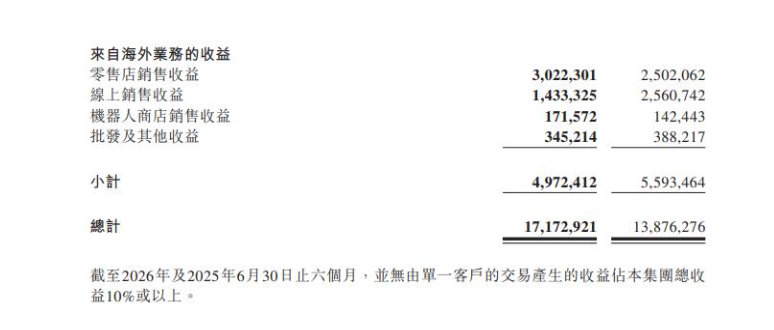
泡泡玛特将原因归结为“外部流量红利消退”及“核心IP热度回归常态”。
国内市场则独撑大局。上半年中国收入122亿元,同比增长47.3%,扛起七成营收。线上渠道收入47.8亿元,增长62.7%,其中抽盒机APP增速83.3%,抖音平台增长74%。
在中期业绩电话会上,泡泡玛特创始人王宁坦言:“今年上半年对于我们来讲还是挺特别的,比我们预期的压力大很多,确实也有很多困难和挑战是之前没有预料到的。”他将2026年定位为公司的“调整年”,直言“今年大概率完不成年初既定的20%增长目标”。
为稳定市场信心,王宁宣布未来六个月启动不低于20亿元、不高于50亿元的股份回购计划,这也是公司首次在业绩会上公布回购计划。
截至2026年1月,公司累计回购金额约 3.48 亿港元。2025年度业绩公告发布后,公司于 2026 年 3 月 26 日至 4 月 2 日期间,连续 6 个交易日执行股份回购,对应回购规模合计约 13.97 亿港元。截至 2026 年 4 月,公司累计回购总金额约为 17.44 亿港元。
此外,段永平大举建仓泡泡玛特,成为今年消费板块最受关注的资本动作之一。
5 月其合计持股比例达 5.69%,坐稳公司第二大股东位置,加之他将王宁的产品与商业认知对标乔布斯的公开评价,直接带动公司股价两个交易日累计涨约 12%。
7 月段永平再度增持至 7.65%,并表态长期持有、“10 年内大概率不卖”。
仅一周后,因备兑看涨期权到期行权交割股份,其持股比例回落至 5.55%,引发 “减持” 误读,段永平随后明确回应为期权履约导致的被动变动。
整体来看,海外高基数回落、LABUBU热度降温、新IP爬坡——这些挑战在财报中一一映射。但中国区47%的增速、星星人580%的爆发、69.7%的毛利率,也说明基本盘并不差。
大额股份回购可以安抚资本市场情绪,却不能解决业务端的现实难题。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。