投资中如何平衡“害怕错过”和“害怕亏损”?
 2026-08-21 11:31
来源:一地基毛
来源:小基快跑
01
晚上11点,你躺在床上刷手机。
看到一条推送:“XX板块大涨5%”,心跳加速,手痒想跟。但一想到以前的追高经历,又默默放下了手机。
关掉推送,又刷到一篇:“存款利率创新低”。
一边是股市红火,一边是利率下行,心里可能更慌了。
买也不是,不买也不是。
这可能是当下很多投资者的真实写照。
满仓权益的人,跌了焦虑,涨了又怕随时回吐;
全部持有存款或纯债的人,看着别人在股市里赚钱,心里难免焦虑。
这两种焦虑看似相反,实则同源——
把所有的钱都放在了同一个方向上。
我们无法预测市场的涨跌,但可以决定用什么样的方式参与。
那么,“害怕错过”(FOMO)和"害怕亏损"(FOL),能不能同时解决?
有一个思路或可参考。
02
"害怕错过"的本质,是担心收益不够——看着别人赚钱,自己的账户躺在原地;
"害怕亏损"的本质,是担心本金受损——市场一有风吹草动,就想赶紧跑。
一个要收益,一个要安全。鱼和熊掌很难兼得。
但霍华德·马克斯在《投资最重要的事》里说过一句话:
“投资的关键不是预测未来,而是应对未知。”
面对不确定性,与其纠结"现在该不该入场",不如想想"有没有一种方式,让我的投资决策更少受短期市场影响,更多基于自身的长期规划?"
桥水基金创始人达利欧也表达过类似的观点:
“不要把赌注押在一种结果上,而要在不同的经济环境中都有合理的配置。”
换句话说,解决"害怕错过"和"害怕亏损"的钥匙,可能不在择时,而在资产配置。
03
“固收+”: 股债搭配,寻求风险与收益的平衡。
以债券等固定收益类资产为底仓——提供票息基础收益,是组合的压舱石;
同时通过少量股票等权益类资产——争取增强收益弹性,是组合的"进攻武器"。
利用股债之间的负相关性,争取对冲风险、平滑波动,拓宽收益来源。
彼得·林奇说过:
“投资中最大的风险,不是短期的波动,而是你把钱放在错误的地方。”
把所有钱放在存款里,账面数字看似安稳,但长期可能跑不赢通胀,这是一种容易被忽视的风险。
把所有的钱放在股票里,收益想象空间大了,但波动也让人坐不住。不少股市投资者的亏损,不是因为买错了品种,而是因为扛不住波动、无法陪优质资产共成长。
"固收+"的逻辑,就是希望在两者之间找到一条中间路线。
“固收+“≠不亏钱,它不保本,净值也会波动。
但它的设计初衷,是通过债券底仓"尽量少亏”,再用少量权益仓位"争取多赚”,争取在“怕亏”与“怕踏空”之间找到平衡。
04
再看一组数据。
我们统计了两只指数近15年(2011年7月—2026年6月)的历史表现:
沪深300指数:涨63.58%
偏债混合型基金指数:涨126.66%
注:偏债混合型基金是固收+产品中的重要品种,多数有10%-30%的权益仓位
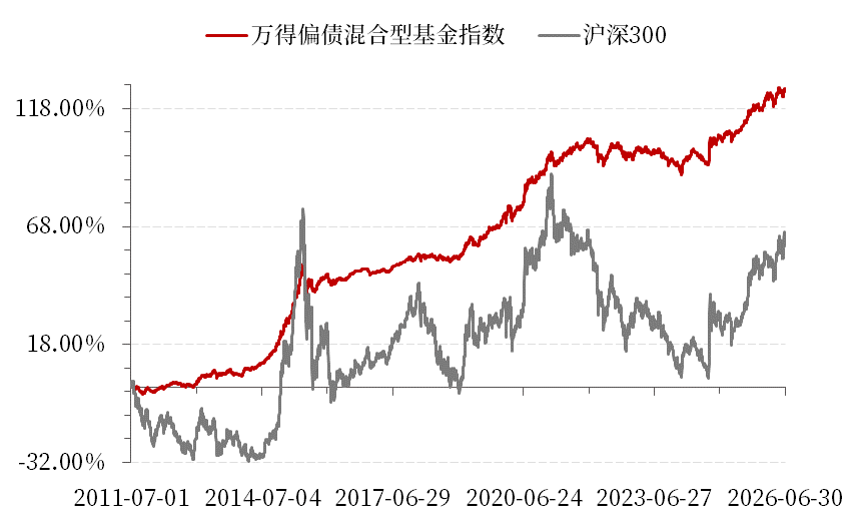
数据来源:Wind;数据统计区间:2011年7月1日至2026年6月30日。上述数据仅为指数表现结果,指数过往表现不代表未来表现,不构成对相关类型基金未来业绩表现的保证;市场有风险,投资需谨慎。
偏债混合型基金指数,大幅跑赢了同期沪深300。
另一组数据也很关键:
过去15年里(2011-2025年),偏债混合型基金指数有12年获得正收益;亏损的年份里,幅度也远远小于沪深300指数。
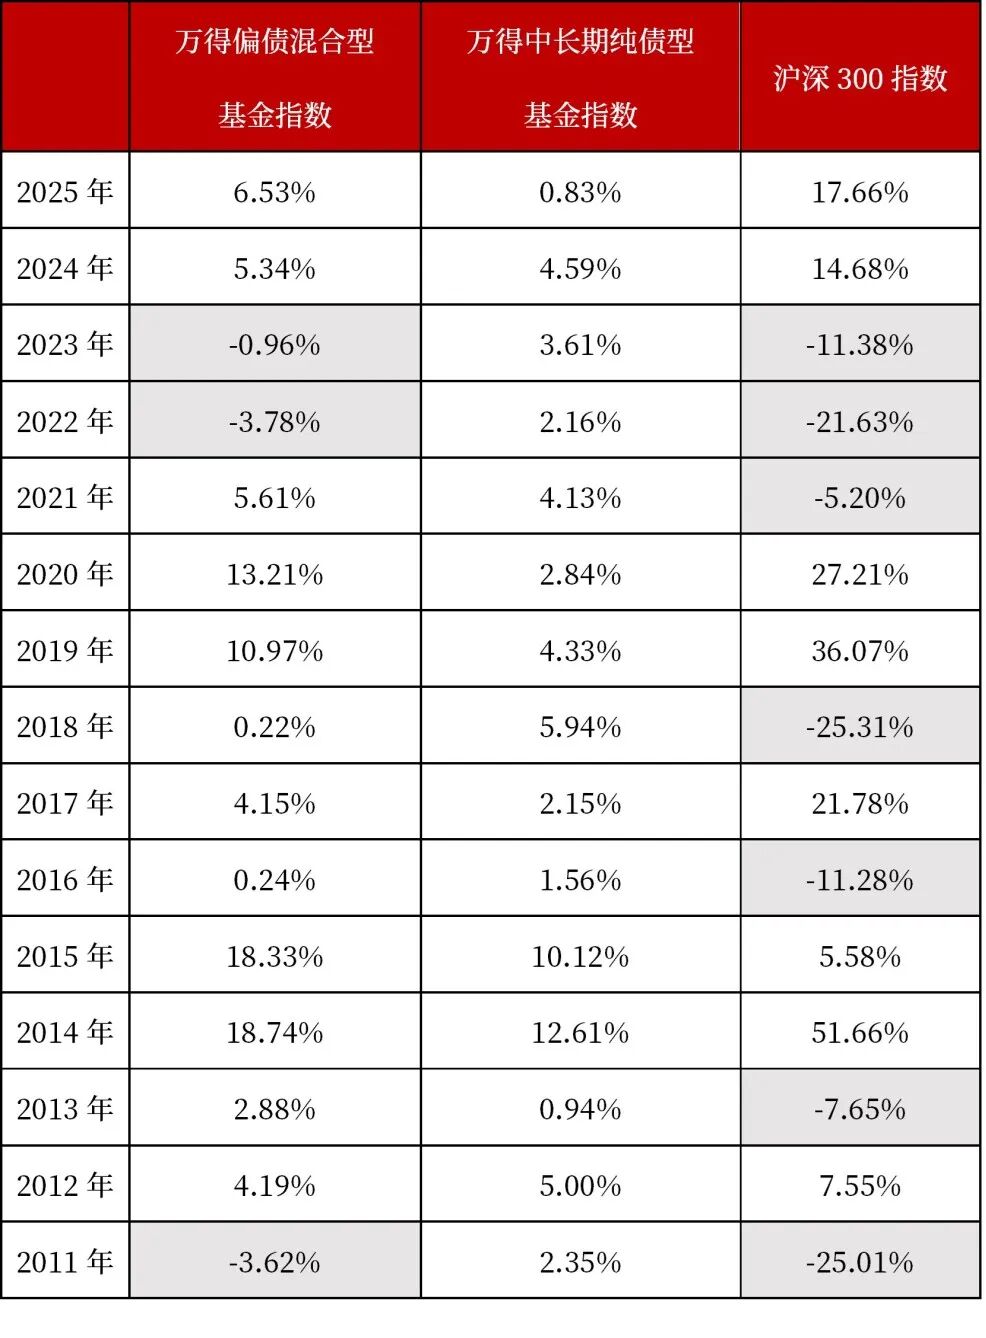
数据来源:Wind。上述数据仅为指数表现结果,指数过往表现不代表未来表现,不构成对相关类型基金未来业绩表现的保证;市场有风险,投资需谨慎。
还有几个值得关注的细节:
2018年,沪深300跌了25.31%,偏债混合型基金指数几乎是平的(+0.22%)。那一年贸易摩擦升级,市场情绪极度悲观,但"固收+"的债券底仓稳住了阵脚。
2022年,沪深300跌了21.63%,偏债混合型基金指数跌了3.78%。"固收+"有回撤,但幅度远小于纯权益资产。
2020年,沪深300涨了27.21%,偏债混合型基金指数也涨了13.21%。牛市里"固收+"虽然没跑赢纯权益资产,但也分到了一杯羹。
这些数据,或能体现"固收+“的价值:
跌的时候争取少亏一点,涨的时候力争多赚一点,长期下来,或许就能看到复利的力量。
05
资金“用脚投票”。
Wind数据显示,2026年二季度,万得偏债混合型基金份额增长非常突出,从一季度末的2395.89亿份升至2730.2亿份,环比增长13.95%,且保持了连续四个季度的环比正增长。
同期万得股票型基金份额降至3.56万亿份,环比下降9.65%;万得混合型基金份额降至2.50万亿份,环比下降4.38%。
万得股票型、混合型、债券型、偏债混等
基金份额增长率(环比)
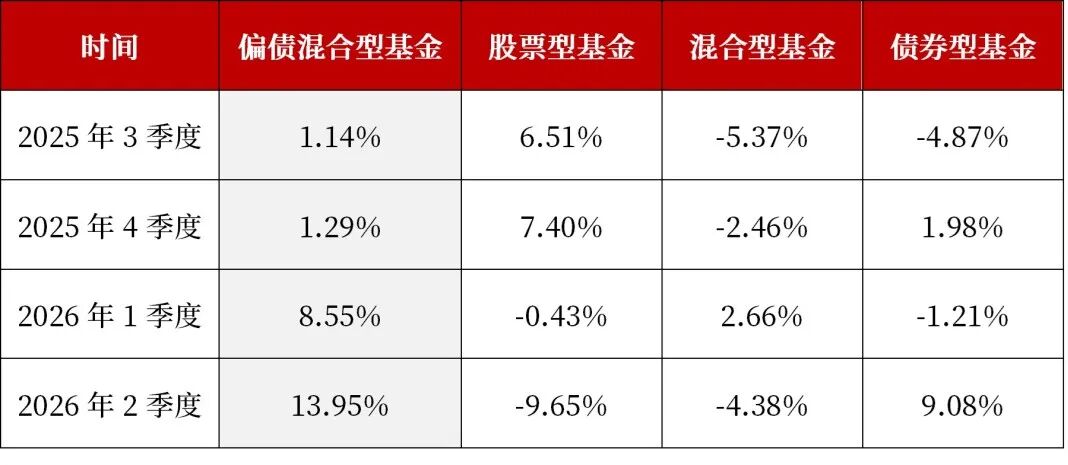
数据来源:Wind
偏债混合型基金的持续扩容,反映了近年来投资者对股债搭配、风险收益比愈发重视,而不再是一味追求权益资产的高弹性,“拿得住”或许比“涨得快”更加重要。
塔勒布在《反脆弱》中提出一个观点:
“脆弱的事物喜欢安宁,反脆弱的事物从波动中受益。而坚韧的事物,在波动中不动如山。”
"固收+“追求的不是反脆弱——它做不到在波动中“毫发无伤”。但它试图做到的,是"坚韧”——在市场波动中,不被震出局。
市场的涨跌我们无法预测,但投资的方式是我们可以选择的。
"固收+"不是暴富工具,而是一种"慢慢来"的策略——债券打底,股票增厚,控住回撤,争取复利。
(END)
(来源:一地基毛)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。