厄尔尼诺对粮食产量及通货膨胀的影响
 2026-08-21 16:59
来源:南华期货官微
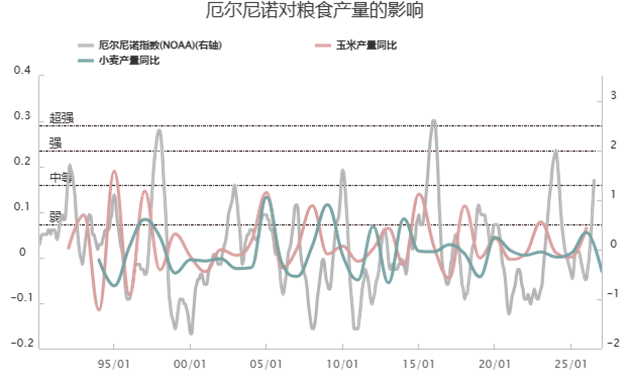
8月17日,摩根大通发布一份题为《粮食安全就是国家安全:一场叠加的风暴》的报告,直接指出超强厄尔尼诺叠加地缘冲突,2027年或将出现全球粮食危机全球食品通胀率有望从2026年上半年的2.8%攀升至5%,持续推高全球整体通胀水平。该预警一经发布,迅速引发全球资本市场反应,各类农产品价格出现不同程度上涨。今日经济日报发文,警示市场理性看待粮食风险,警惕国际资本借气候题材炒作粮价。当前极端气候已然成为影响全球粮食供给与物价稳定的关键变量,尤其是今年下半年的超级厄尔尼诺现象,不断加大对全球粮食生产与贸易的冲击。
资料来源:wind,南华研究
厄尔尼诺对粮食产量的影响
常规厄尔尼诺年份,美国中部玉米带降水整体偏多,水热条件相对适宜,对玉米生长存在一定利好;但超强厄尔尼诺叠加夏季极端高温时,极易引发局部干旱与病虫害滋生,扰动玉米灌浆结实周期,影响玉米长势与单产水平。近期受异常气候影响,美国玉米优良率明显回落,USDA持续下调美国玉米产量预期,进一步加剧全球玉米供给与价格的波动风险。厄尔尼诺对南美洲的影响主要是带来大量降水,能够有效缓解南部持续性干旱问题,显著改善农作物生长水土条件。从玉米种植来看,厄尔尼诺年份阿根廷玉米单产普遍稳步提升,同时巴西南部二茬玉米也得益于充足降雨。相比阿根廷,巴西粮食作物减产的概率较大,主要是由于厄尔尼诺会给巴西南部带来过量的降雨,而中西部、北部地区则出现旱情。2023年由于主产区降水稀少,巴西玉米单产减少620公斤/公顷。
澳大利亚、加拿大、俄罗斯、乌克兰为代表的小麦主产区在厄尔尼诺年通常面临干旱,其中澳大利亚受到影响最大,若遭遇重度干旱,2026/27产季澳大利亚小麦可能会减产20%。主要小麦出口国俄罗斯和乌克兰合计约占全球小麦贸易量的 30%,由于新罗西斯克粮食码头受战争威胁,加剧了全球小麦出口的不稳定性。
厄尔尼诺对稻谷的影响预计将遍及几乎所有主产区,同时本轮厄尔尼诺如果影响时间持续到明年第二季度的话,南亚及东南亚水稻种植和生长期可能面临较大的水资源供应压力。标普预测2026/27年度全球大米产量将减少900万吨至5.364亿吨。但在上一年度结转库存的支撑下,短期内稻谷价格相对保持稳定。
从国内气候特征来看,厄尔尼诺现象通常使我国夏季呈现“南涝北旱”的降水格局,整体农业扰动相对温和。但今年气候较为异常,极端天气对国内粮食生产形成多点冲击。东北、华北地区遭遇持续性强降雨,低洼地块农田出现渍涝灾害,对作物生长造成不利影响;南方地区接连受多个台风侵袭,高温热浪与短时强降雨交替发生,农事生产稳定性大幅下降。河南、湖北等地区在小麦、稻谷集中收获期遭遇持续降雨天气,延误收割晾晒进度,部分粮食品质下降。
厄尔尼诺对通货膨胀的影响
当前全球粮食供给体系本就处于脆弱平衡状态,地缘冲突持续扰动全球化肥、能源与粮食供应链,推高农业生产成本、压缩全球供给弹性。在此背景下,厄尔尼诺气候事件的到来将进一步冲击全球作物生产,加剧全球粮食供需偏紧格局。特别是对于粮食自给率偏低的经济体,极端天气引发的减产风险可能直接演变为区域性粮食短缺乃至饥荒问题,并通过进口成本抬升、消费品涨价等渠道加剧本土通胀压力。
相较全球多数国家,我国主粮安全底盘稳固,稻谷、小麦、玉米及食用大豆基本实现自给,能够有效对冲全球粮食产量波动带来的系统性冲击,整体通胀可控。但与此同时,我国油料、工业原料类农产品对外依存度偏高,压榨用转基因大豆、棕榈油、工业食糖等品种高度依赖海外供给。若美洲、东南亚等核心主产区受厄尔尼诺天气扰动出现显著减产,国际农产品价格上涨将通过贸易进口渠道输入国内,直接推高食用油、工业饲料等上游原料价格,并沿产业链传导至终端消费领域。
综合来看,本轮外部冲击难以引发我国全面通胀,整体物价水平处于可控范围。
以上评论由南华研究院高级总监边舒扬(Z0012647)提供。观点仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。
(来源:南华期货官微)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。