网易Q2财报:营收超预期净利却承压
 2026-08-21 11:00
来源:ZAKER财经
8月20日港股盘后,网易交出了2026年第二季度成绩单。
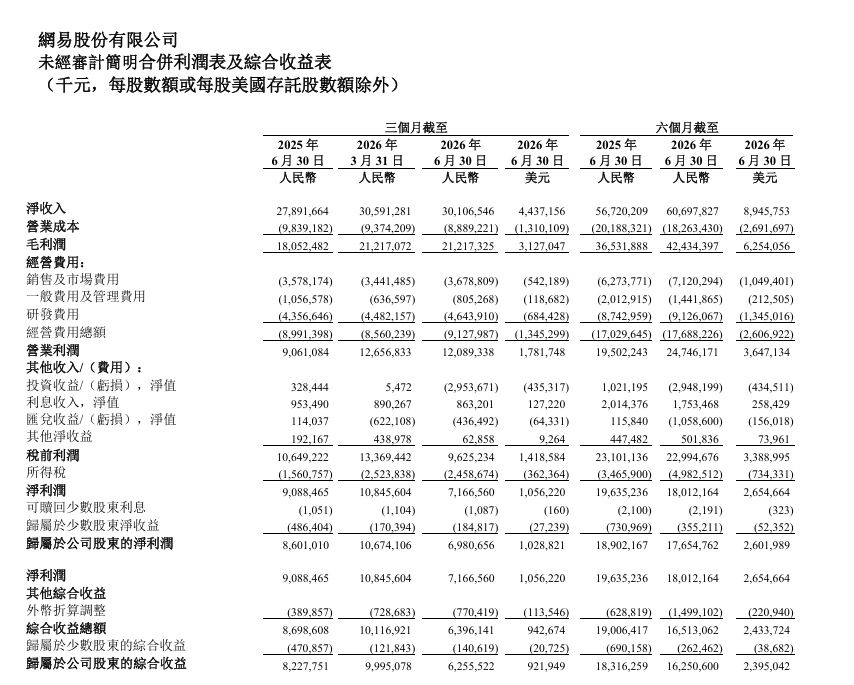
单季净收入301亿元,同比增长7.9%,高于市场预期的294.5亿元。但归属于公司股东的净利润仅为70亿元,较去年同期的86亿元下滑18.6%,较上一季度的107亿元更是环比下降34.6%。
营收超预期,利润却明显承压。
拆开细看,真正拖累利润的并非经营层面的恶化。
财报显示,网易当季营业利润高达121亿元,同比大幅增长33%。毛利润212亿元,同比增长17.5%,毛利率提升至70.4%。换言之,网易的核心业务不仅没有变差,反而在赚钱效率上进一步优化。
那么利润去哪儿了?
财报披露,本期净利润的阶段性波动主要源于30亿元的股票投资浮亏及4亿元的净汇兑损失。其中,投资损失主要系网易持有的拼多多等权益类资产按市价计值所产生的账面浮亏。
这是一次性账面调整,不影响公司实际经营能力。
游戏业务依然是网易最坚实的收入来源。
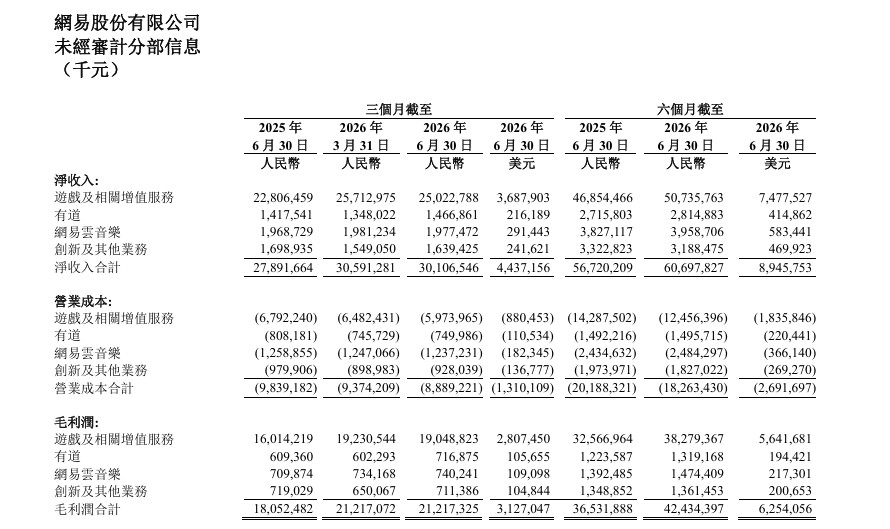
二季度游戏及相关增值服务净收入250亿元,同比增长9.7%,高于市场预期的242.8亿元,在线游戏收入占比达97.7%。
《梦幻西游》系列和《燕云十六声》等自研游戏持续贡献增量。国民级派对游戏《蛋仔派对》全球注册用户突破7亿、月活超1亿;《逆水寒》手游“新世界”版本首日吸引逾千万玩家涌入,同时在线人数创近两年新高;《第五人格》《永劫无间》等产品也凭借内容更新与赛事运营维持强劲表现。
海外方面,《燕云十六声》Steam英语区好评率稳超87%,多次登上全球畅销榜前三,并于6月登陆Xbox平台;《漫威争锋》Discord社区成员突破445万,成功登顶Steam全球畅销榜。
新品储备方面,《遗忘之海》已于7月在国内上线,《无限大》、《归唐》研发有序推进。
网易有道持续推进“AI原生”战略,二季度净收入15亿元,同比增长3.5%,连续八个季度实现经营利润为正。有道推出“子曰4.0”大模型,以更低推理成本实现行业领先的数理推理能力。
网易云音乐二季度净收入20亿元,与去年同期持平,订阅会员规模持续增长,用户留存率与续费率双双提升。
今年6月30日,网易被正式纳入港股通成分股,内地资金可直接通过港股通渠道交易,机构普遍预计此举将为网易带来流动性及估值双重提升。
网易首席执行官丁磊在财报中表示:“在强化长线运营能力和新品储备的同时,我们将进一步聚焦原创玩法、前沿技术及全球市场拓展,为公司的可持续增长铺平道路。”
二季度,网易研发投入46亿元,研发投入强度达15%,截至6月末公司净现金规模达1675亿元,无有息负债。充足的弹药与稳健的现金流,为网易穿越周期提供了坚实底气。
机构分析认为,结合“新品周期+全球化+流动性提升”逻辑,网易正逐步从“中国本土游戏龙头”向“全球化精品内容平台”发展。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。