招股书失效后,君乐宝更新IPO申报材料
 2026-08-24 10:58
来源:ZAKER财经
8月20日,君乐宝乳业集团股份有限公司向港交所递交IPO更新申报材料。本次申请被视为原申请的延续,IPO进程将持续推进。
公司于2026年1月19日首次向港交所递交上市申请,联席保荐人为中金公司和摩根士丹利。7月19日,因招股书有效期届满六个月,原申请按港交所规则自动转为“失效”状态。此次更新财务审计数据后重新提交,标志着君乐宝的港股上市进程进入新阶段。
本次更新的核心内容,是2026年上半年的财务数据。
2026年上半年,君乐宝实现收入106.1亿元,主营业务收入同比增长10.3%;经调整净利润达7.45亿元,同比增长12.7%。
经调整净利润率从2023年的3.4%持续提升至2026年上半年的7.0%,核心驱动力是销售费用率从 20.5% 压缩至 16.2%,而非盈利端的本质改善。
据行业测算,其同期整体毛利率从 2024 年的 34.66% 回落至 2025 年的 31.77%,且持续低于蒙牛等头部竞品,费用压缩的空间会逐步收窄,盈利改善的可持续性存疑。
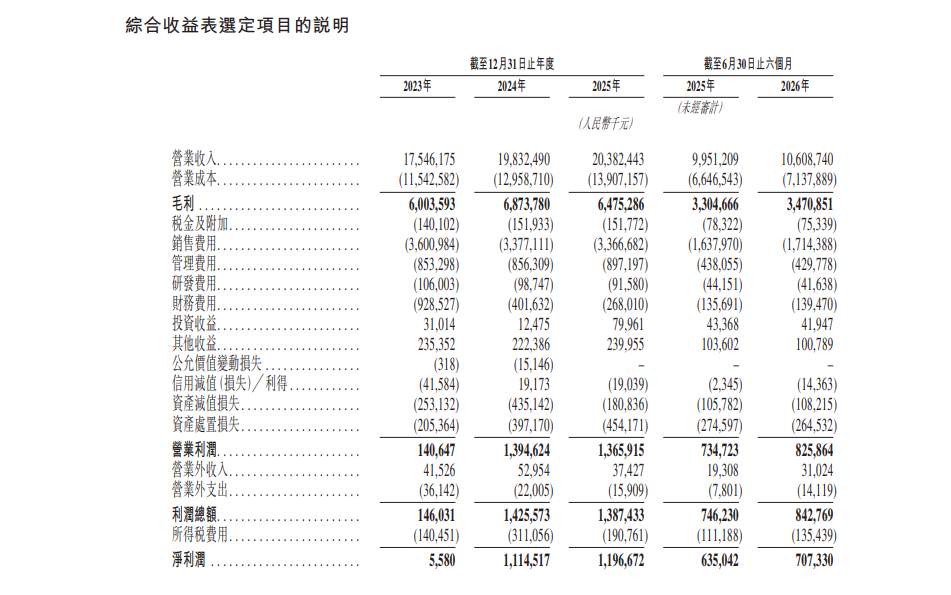
拉长时间线看,君乐宝的总收入从2023年的175.5亿元增至2024年的198.3亿元,2025年达203.8亿元;经调整净利润从2023年的6.0亿元跃升至2024年的11.6亿元,2025年达12.6亿元。
增长的核心引擎来自低温液奶赛道。
2025年,君乐宝低温液奶市场占有率位居全国第一。2026年上半年,低温液奶收入达49.3亿元,同比增长25.2%,占营业收入比重升至46.5%,也侧面反映了当前业绩增长高度依赖低温液奶单一赛道。
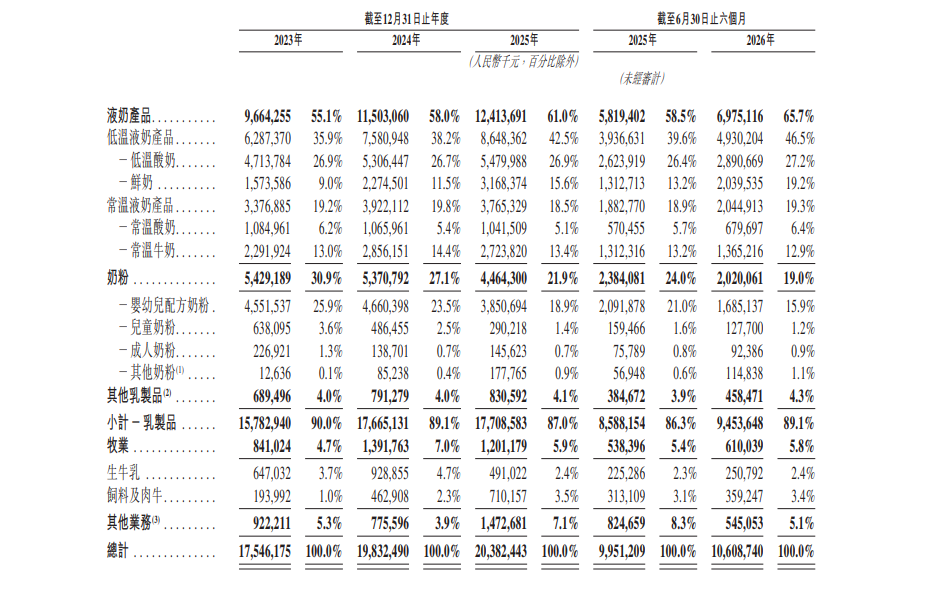
两大王牌单品表现突出:高端鲜奶“悦鲜活”2025年成为中国鲜奶第一品牌,2026年上半年收入20.4亿元,同比增幅高达55.4%;“简醇”持续多年蝉联低温酸奶第一品牌,2026年上半年收入28.9亿元,同比增长10.2%。
业务端的挑战同样不容忽视。
曾经作为营收支柱的奶粉业务,受新生儿人口下滑、行业竞争加剧等因素影响,规模出现阶段性收缩,营收占比大幅回落;低温液奶赛道虽增长迅猛,但伊利、蒙牛等头部乳企纷纷加码鲜奶品类,光明、三元等区域乳企也凭借本土优势坚守市场,价格战与渠道竞争持续升温。
与此同时,上游饲料价格随国际行情波动、部分产能利用率有待爬坡,也给公司的成本控制与产能消化提出了考验。
全产业链优势构成君乐宝的竞争壁垒。
截至2026年6月30日,公司拥有33座自有牧场和20个生产工厂,奶牛存栏量达19.8万头,泌乳牛年化单产12.8吨,2025年奶源自给率达63%,在中国大型综合性乳企中位居首位。按2025年中国市场零售额计,君乐宝位居中国乳企第三名。
销售网络方面,君乐宝已覆盖内地31个省级行政区和港澳地区,与超过5200家经销商合作,触达40.2万个低温液奶终端和6.6万个奶粉零售终端。在华东、华中及华南等重点区域市场,上半年液奶增速超34%,鲜奶增速超63%。
从2026年1月首次递表到8月重新提交,君乐宝的IPO之路历经波折但仍在推进,106.1亿元的半年营收和7.45亿元的净利润,是它向港交所交出的最新答卷。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。