法拍行业发展和产品研究报告(2026)
 2026-08-27 10:57
来源:千际投行
目录
0 前言:研究范围、方法论与边界说明 PAGEREF _Toc664058078 \\\\h 5
0.1 研究背景与核心目标 PAGEREF _Toc351603487 \\\\h 5
0.2 研究范围界定(Scope of Research) PAGEREF _Toc1672293112 \\\\h 6
0.3 报告适用对象和使用指南 PAGEREF _Toc2111845095 \\\\h 6
0.4 核心摘要:行业独家观点与核心研判 PAGEREF _Toc170794049 \\\\h 7
1 第一章 行业概览与价值链分析 PAGEREF _Toc1497429151 \\\\h 8
1.1 法拍行业定义与分类体系 PAGEREF _Toc930881664 \\\\h 8
1.2 行业核心指标一页看板 PAGEREF _Toc909758453 \\\\h 9
1.3 产业图谱与价值链拆解 PAGEREF _Toc226752931 \\\\h 10
1.4 客户分层与需求画像 PAGEREF _Toc1400521539 \\\\h 11
2 第二章 商业模式与收入结构深度拆解 PAGEREF _Toc2144734853 \\\\h 13
2.1 产品和服务 PAGEREF _Toc1045659476 \\\\h 13
2.2 产业链价值链商业模式 PAGEREF _Toc1540129731 \\\\h 14
2.3 经典商业模式对比(平台型/辅拍型/资管型/投行型) PAGEREF _Toc1339991626 \\\\h 15
2.4 组织架构与成本结构 PAGEREF _Toc578252093 \\\\h 15
2.5 金融科技布局与AI数字化转型 PAGEREF _Toc1319424376 \\\\h 16
2.6 监管体系与业务规则 PAGEREF _Toc649348510 \\\\h 17
3 第三章 宏观环境与政策监管框架 PAGEREF _Toc88513516 \\\\h 18
3.1 宏观环境PEST分析 PAGEREF _Toc1587979688 \\\\h 18
3.2 监管政策影响传导机制 PAGEREF _Toc247851300 \\\\h 19
4 第四章 竞争格局与收并购 PAGEREF _Toc1666007567 \\\\h 20
4.1 行业集中度分析 PAGEREF _Toc1697388983 \\\\h 20
4.2 竞争格局矩阵(Competitive Positioning Matrix) PAGEREF _Toc843870533 \\\\h 21
4.3 护城河评估框架 PAGEREF _Toc950043343 \\\\h 21
4.4 国际对标(Global Benchmark) PAGEREF _Toc837550356 \\\\h 22
4.5 国内主要玩家与平台 PAGEREF _Toc2101010854 \\\\h 22
4.6 全球困境资产处置主要玩家 PAGEREF _Toc615815557 \\\\h 23
4.7 行业主要的收并购逻辑和估值模型及案例分析 PAGEREF _Toc1288371606 \\\\h 23
4.8 竞争分析 PAGEREF _Toc583969341 \\\\h 24
4.9 细分赛道深度专题 PAGEREF _Toc772447397 \\\\h 24
5 第五章 估值分析定价机制与风险管理仪表盘 PAGEREF _Toc984755264 \\\\h 25
5.1 估值方法论选择 PAGEREF _Toc125254619 \\\\h 25
5.2 历史估值区间与当前位置及国际估值对标 PAGEREF _Toc620407473 \\\\h 25
5.3 行业系统性风险解析 PAGEREF _Toc1155292526 \\\\h 26
5.4 行业发展和驱动机制及风险管理 PAGEREF _Toc1601831955 \\\\h 27
6 第六章 行业资本运作与战略交易与价值管理 PAGEREF _Toc1134668893 \\\\h 28
6.1 资本运作工具箱与策略选择 PAGEREF _Toc725299291 \\\\h 28
6.2 核心痛点解码:法拍折价逻辑与价值重塑路径 PAGEREF _Toc988003465 \\\\h 28
6.3 战略性股权交易服务全景 PAGEREF _Toc1030677651 \\\\h 28
6.4 投资回报与退出机制 PAGEREF _Toc996183655 \\\\h 29
6.5 千际投行服务能力展示与案例索引 PAGEREF _Toc1076177573 \\\\h 29
7 第七章 全球法拍与困境资产处置对标研究 PAGEREF _Toc1209194377 \\\\h 30
7.1 海外模式拆解 PAGEREF _Toc1292142678 \\\\h 30
7.2 中美司法处置与困境资产交易差异 PAGEREF _Toc1687350682 \\\\h 30
7.3 海外经验与本土借鉴路径 PAGEREF _Toc1781353739 \\\\h 30
8 第八章 趋势预测与战略路线 PAGEREF _Toc1142768546 \\\\h 31
8.1 四大核心发展趋势:规范化、机构化、数据化、投行化 PAGEREF _Toc1564697501 \\\\h 31
8.2 六类参与者发展定位全景 PAGEREF _Toc1933641792 \\\\h 31
8.3 2026-2030短期/中期/长期战略路线 PAGEREF _Toc847568093 \\\\h 31
9 附录1:千际投行法拍行业研究中心简介 PAGEREF _Toc817908500 \\\\h 33
9.1 法拍股权与控制权交易服务 PAGEREF _Toc545335053 \\\\h 33
9.2 法拍不动产与困境资产投资服务 PAGEREF _Toc2133514022 \\\\h 33
9.3 债权人和金融机构资产处置服务 PAGEREF _Toc1435713795 \\\\h 34
9.4 标准化研究与数据产品 PAGEREF _Toc915494873 \\\\h 34
9.5 常年投行与资产盘活顾问 PAGEREF _Toc1999756 \\\\h 34
10 附录2:资料来源和报告SOP PAGEREF _Toc1397644387 \\\\h 36
10.1 主要资料来源和网址 PAGEREF _Toc1033081423 \\\\h 36
10.2 报告数据口径与验证原则 PAGEREF _Toc594190366 \\\\h 36
10.3 报告制作SOP PAGEREF _Toc758522812 \\\\h 37
0 前言:研究范围、方法论与边界说明
0.1 研究背景与核心目标
本报告由千际投行研究所出品,面向法院执行资产处置相关的投资者、金融机构、产业资本、资产管理机构、辅拍与评估服务机构,以及存在股权盘活、困境资产收购和控制权交易需求的企业主体。报告并不把“法拍”狭义理解为法拍房,而是将人民法院依法通过网络司法拍卖等方式处置的不动产、股权、土地、工业资产、机动车及其他财产权纳入统一研究框架。
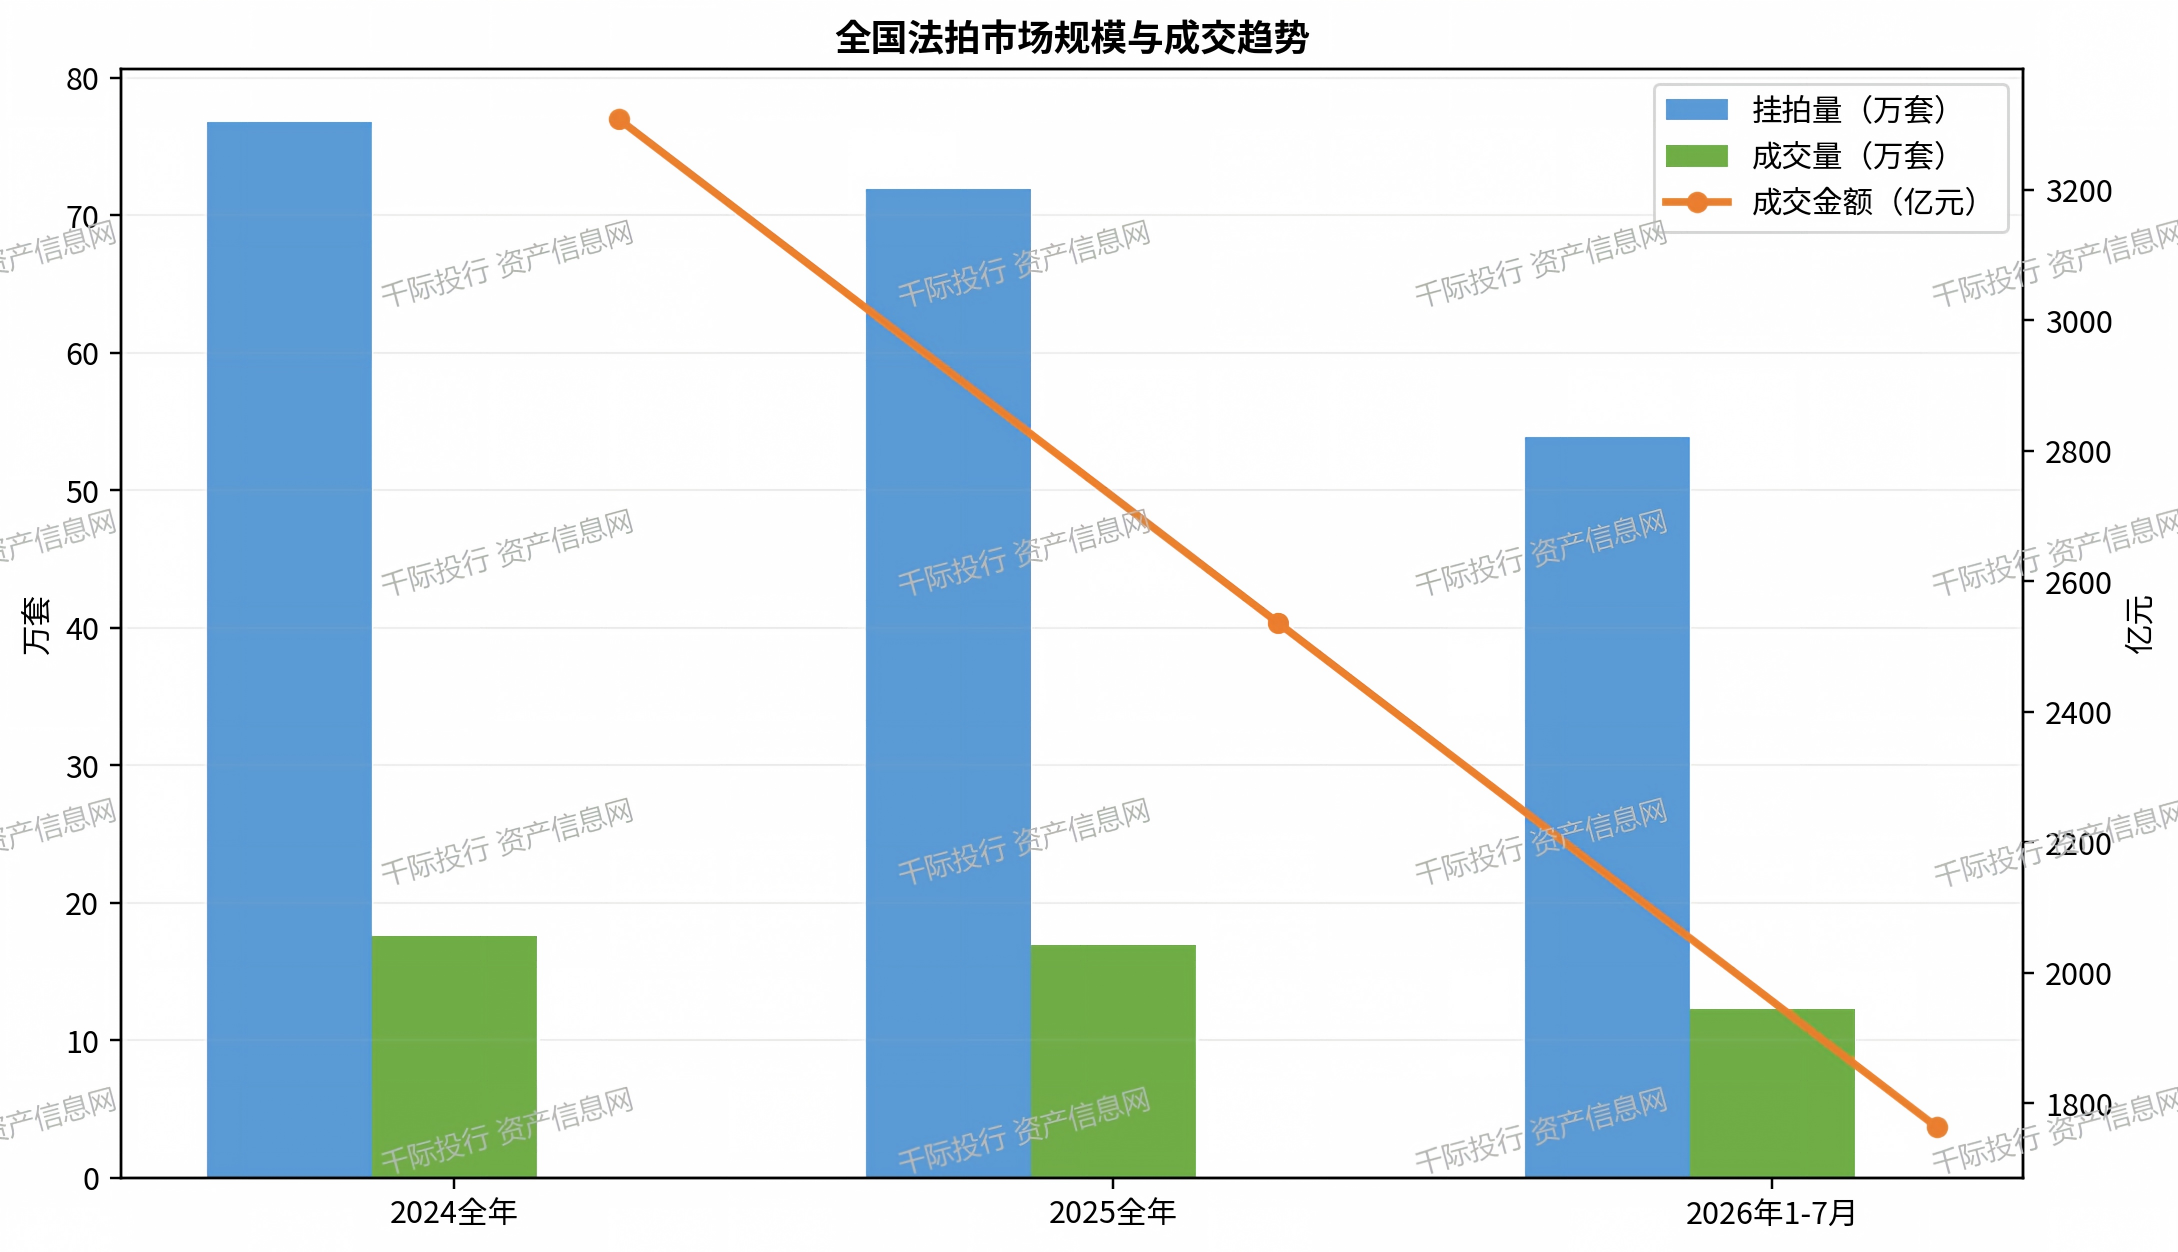
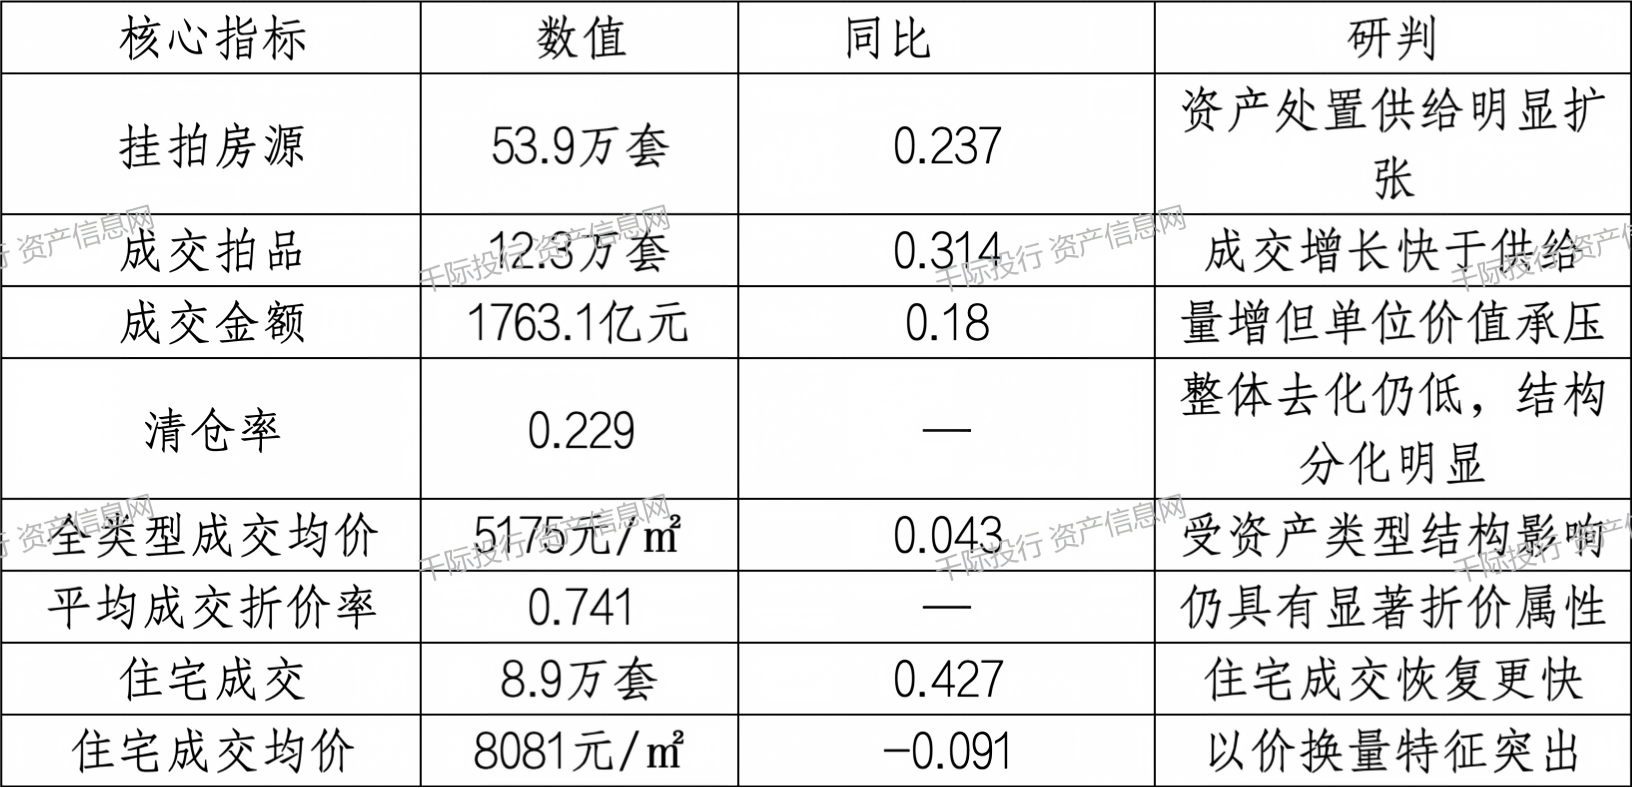
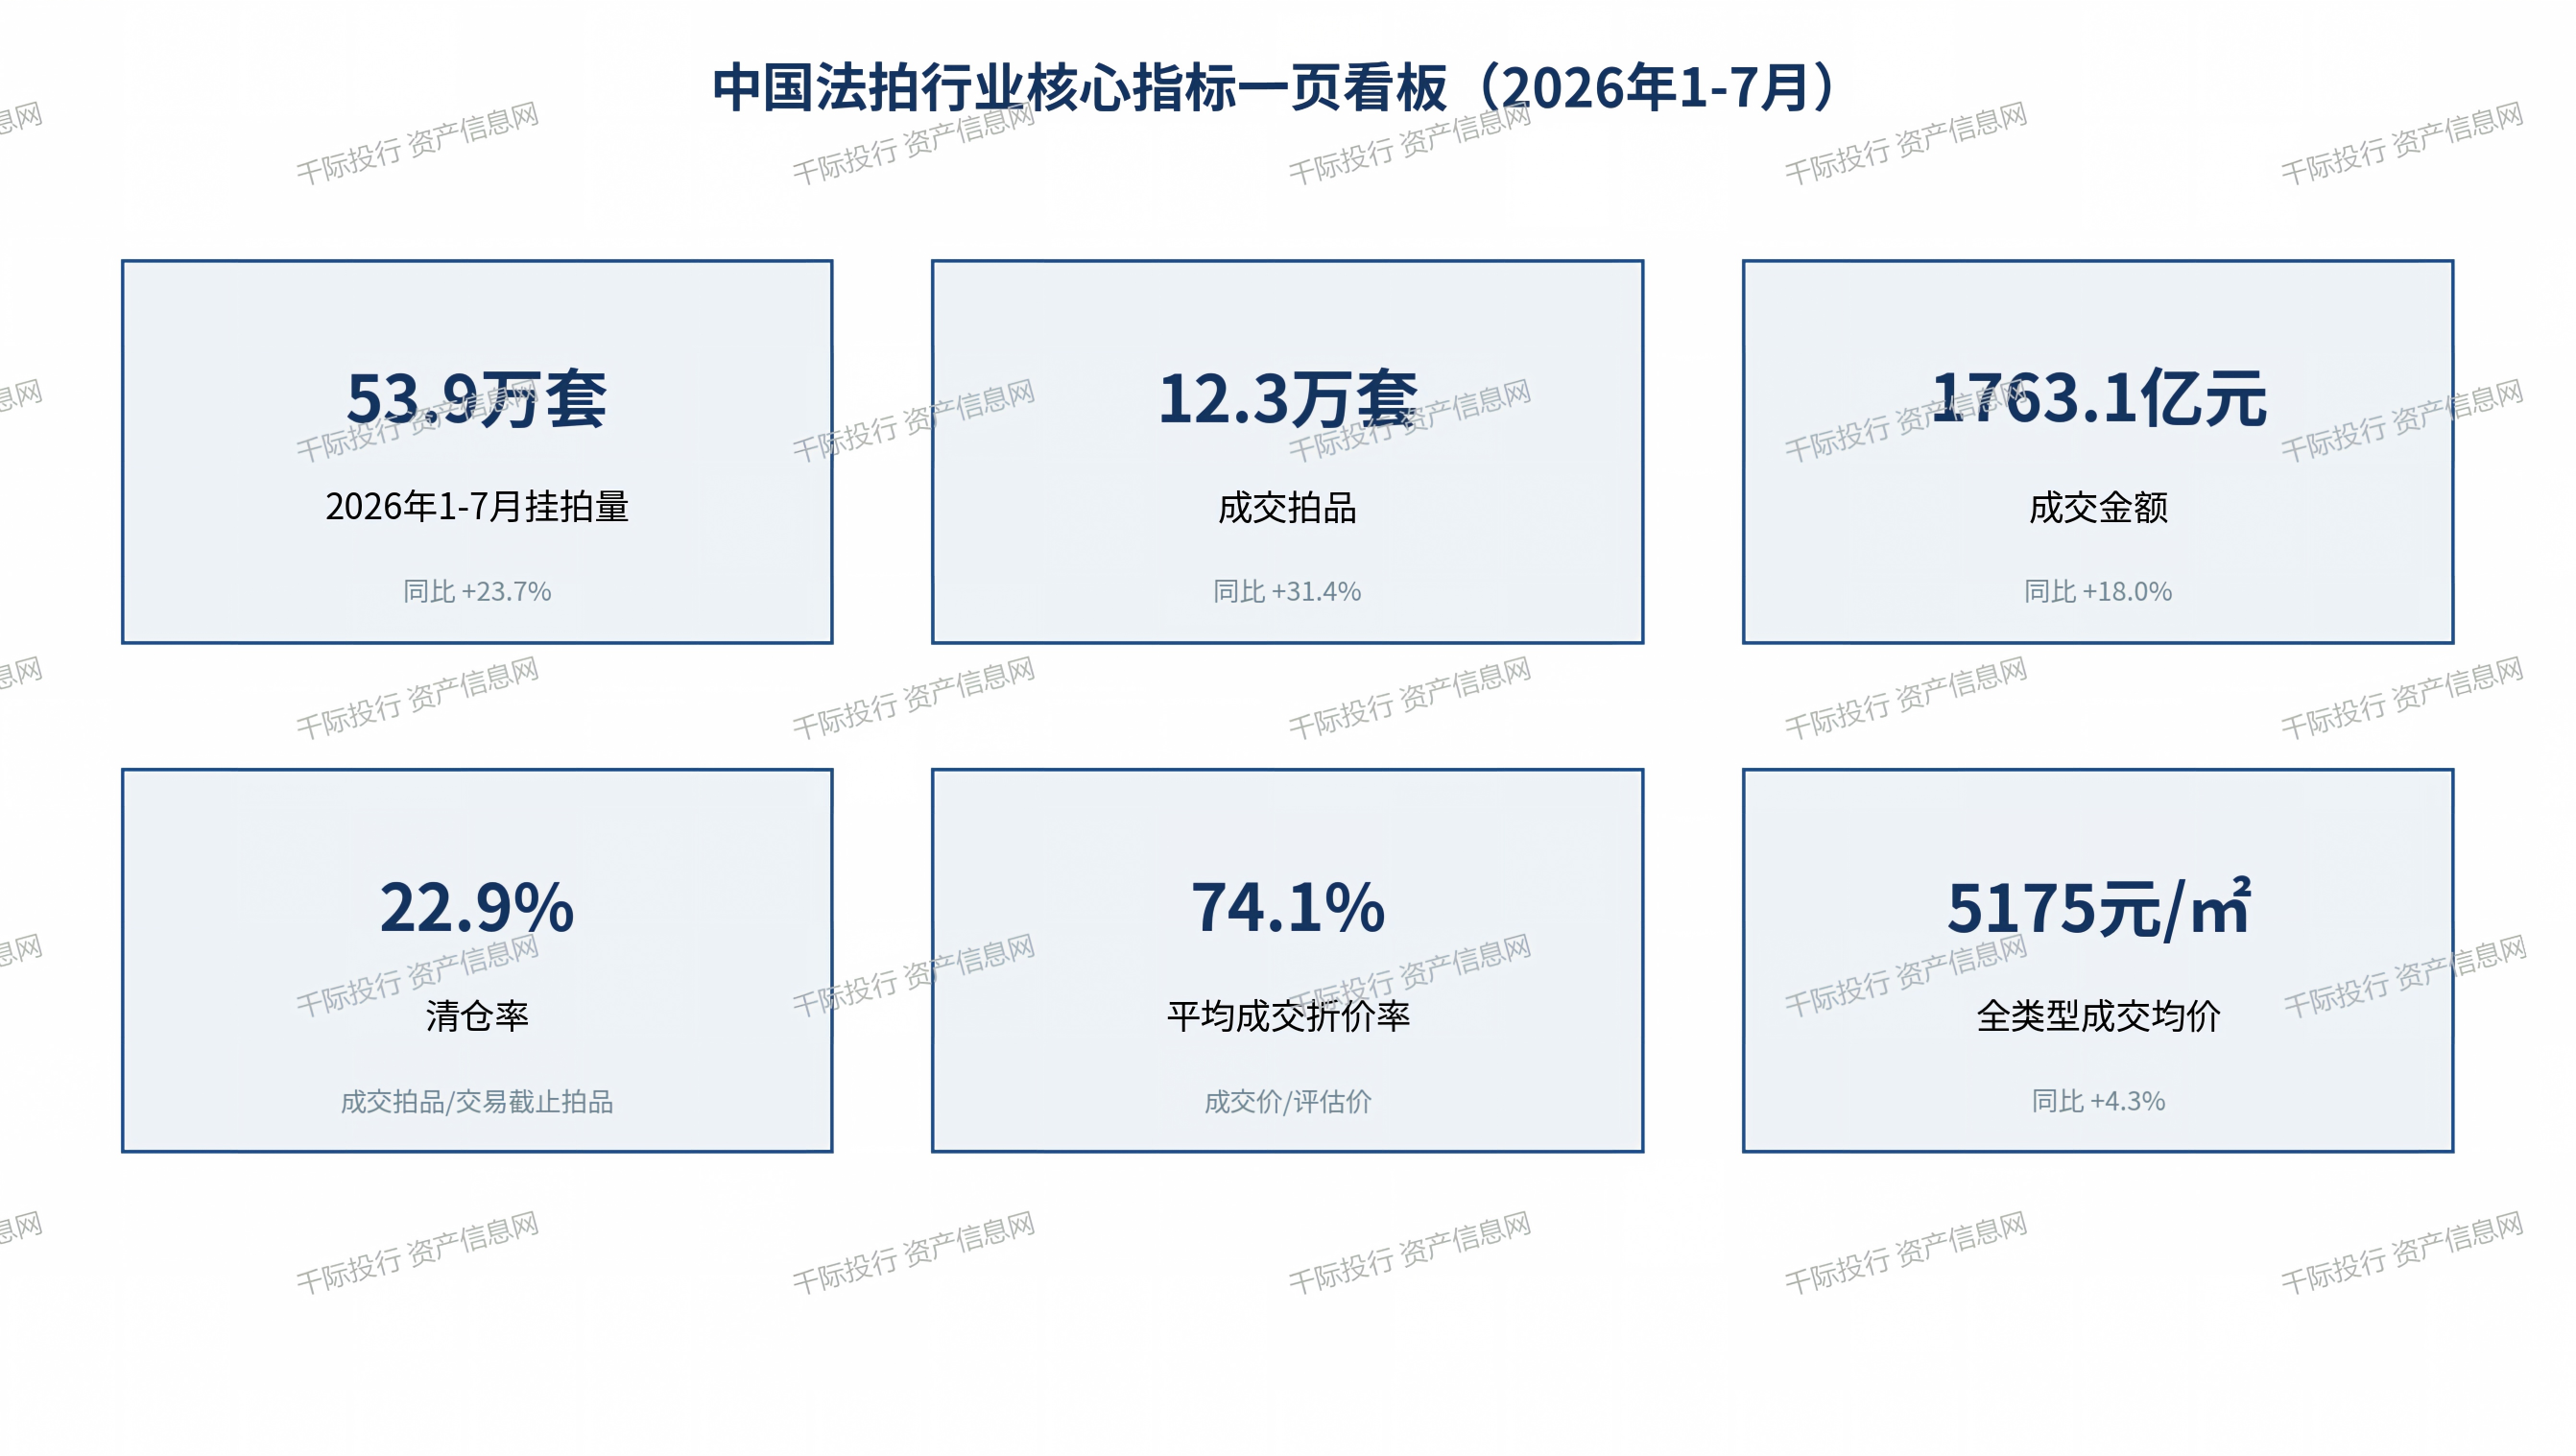
截至2026年8月20日,可公开核验的全国最新完整市场统计为2026年1-7月。中指研究院监测355城显示,期内法拍市场挂拍53.9万套、成交12.3万套、成交金额1763.1亿元,同比分别增长23.7%、31.4%和18.0%;与此同时平均成交折价率为74.1%,法拍住宅成交均价同比下降9.1%,呈现“供给扩张、成交放量、价格承压、区域分化”的组合特征。
本报告系统性地回答以下关键问题:
· 行业终局何在?法拍市场会继续停留在“低价捡漏”叙事,还是演变为标准化困境资产交易基础设施?
· 利润在哪里?平台流量、辅拍服务、尽调估值、融资交割、清场运营与资产盘活中,哪些环节具备更高附加值?
· 控制权机会如何识别?上市公司股份、非上市股权和企业资产通过司法拍卖取得时,应如何完成估值、竞价、合规审查和交割?
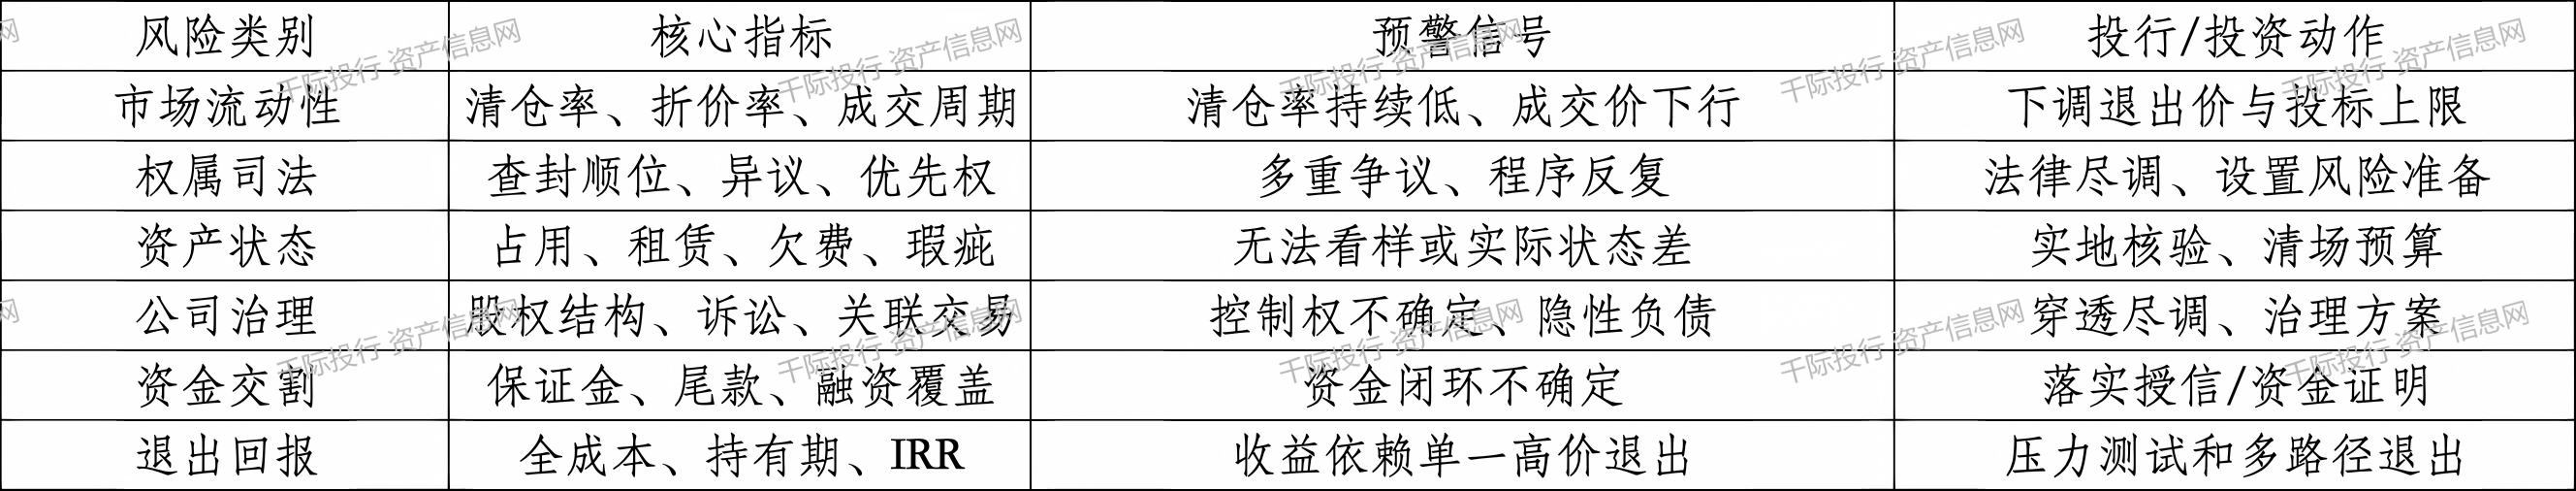
· 风险如何定价?产权、占用、税费、优先购买权、资格限制、交付、融资及信息披露风险应如何进入投标上限?
提供可落地的务实操作工具和服务:
· 搭建法拍资产分类、客户分层、价值链、竞争格局和行业数据看板。
· 形成住宅、商业、工业、土地、上市公司股份及非上市股权的风险调整估值框架。
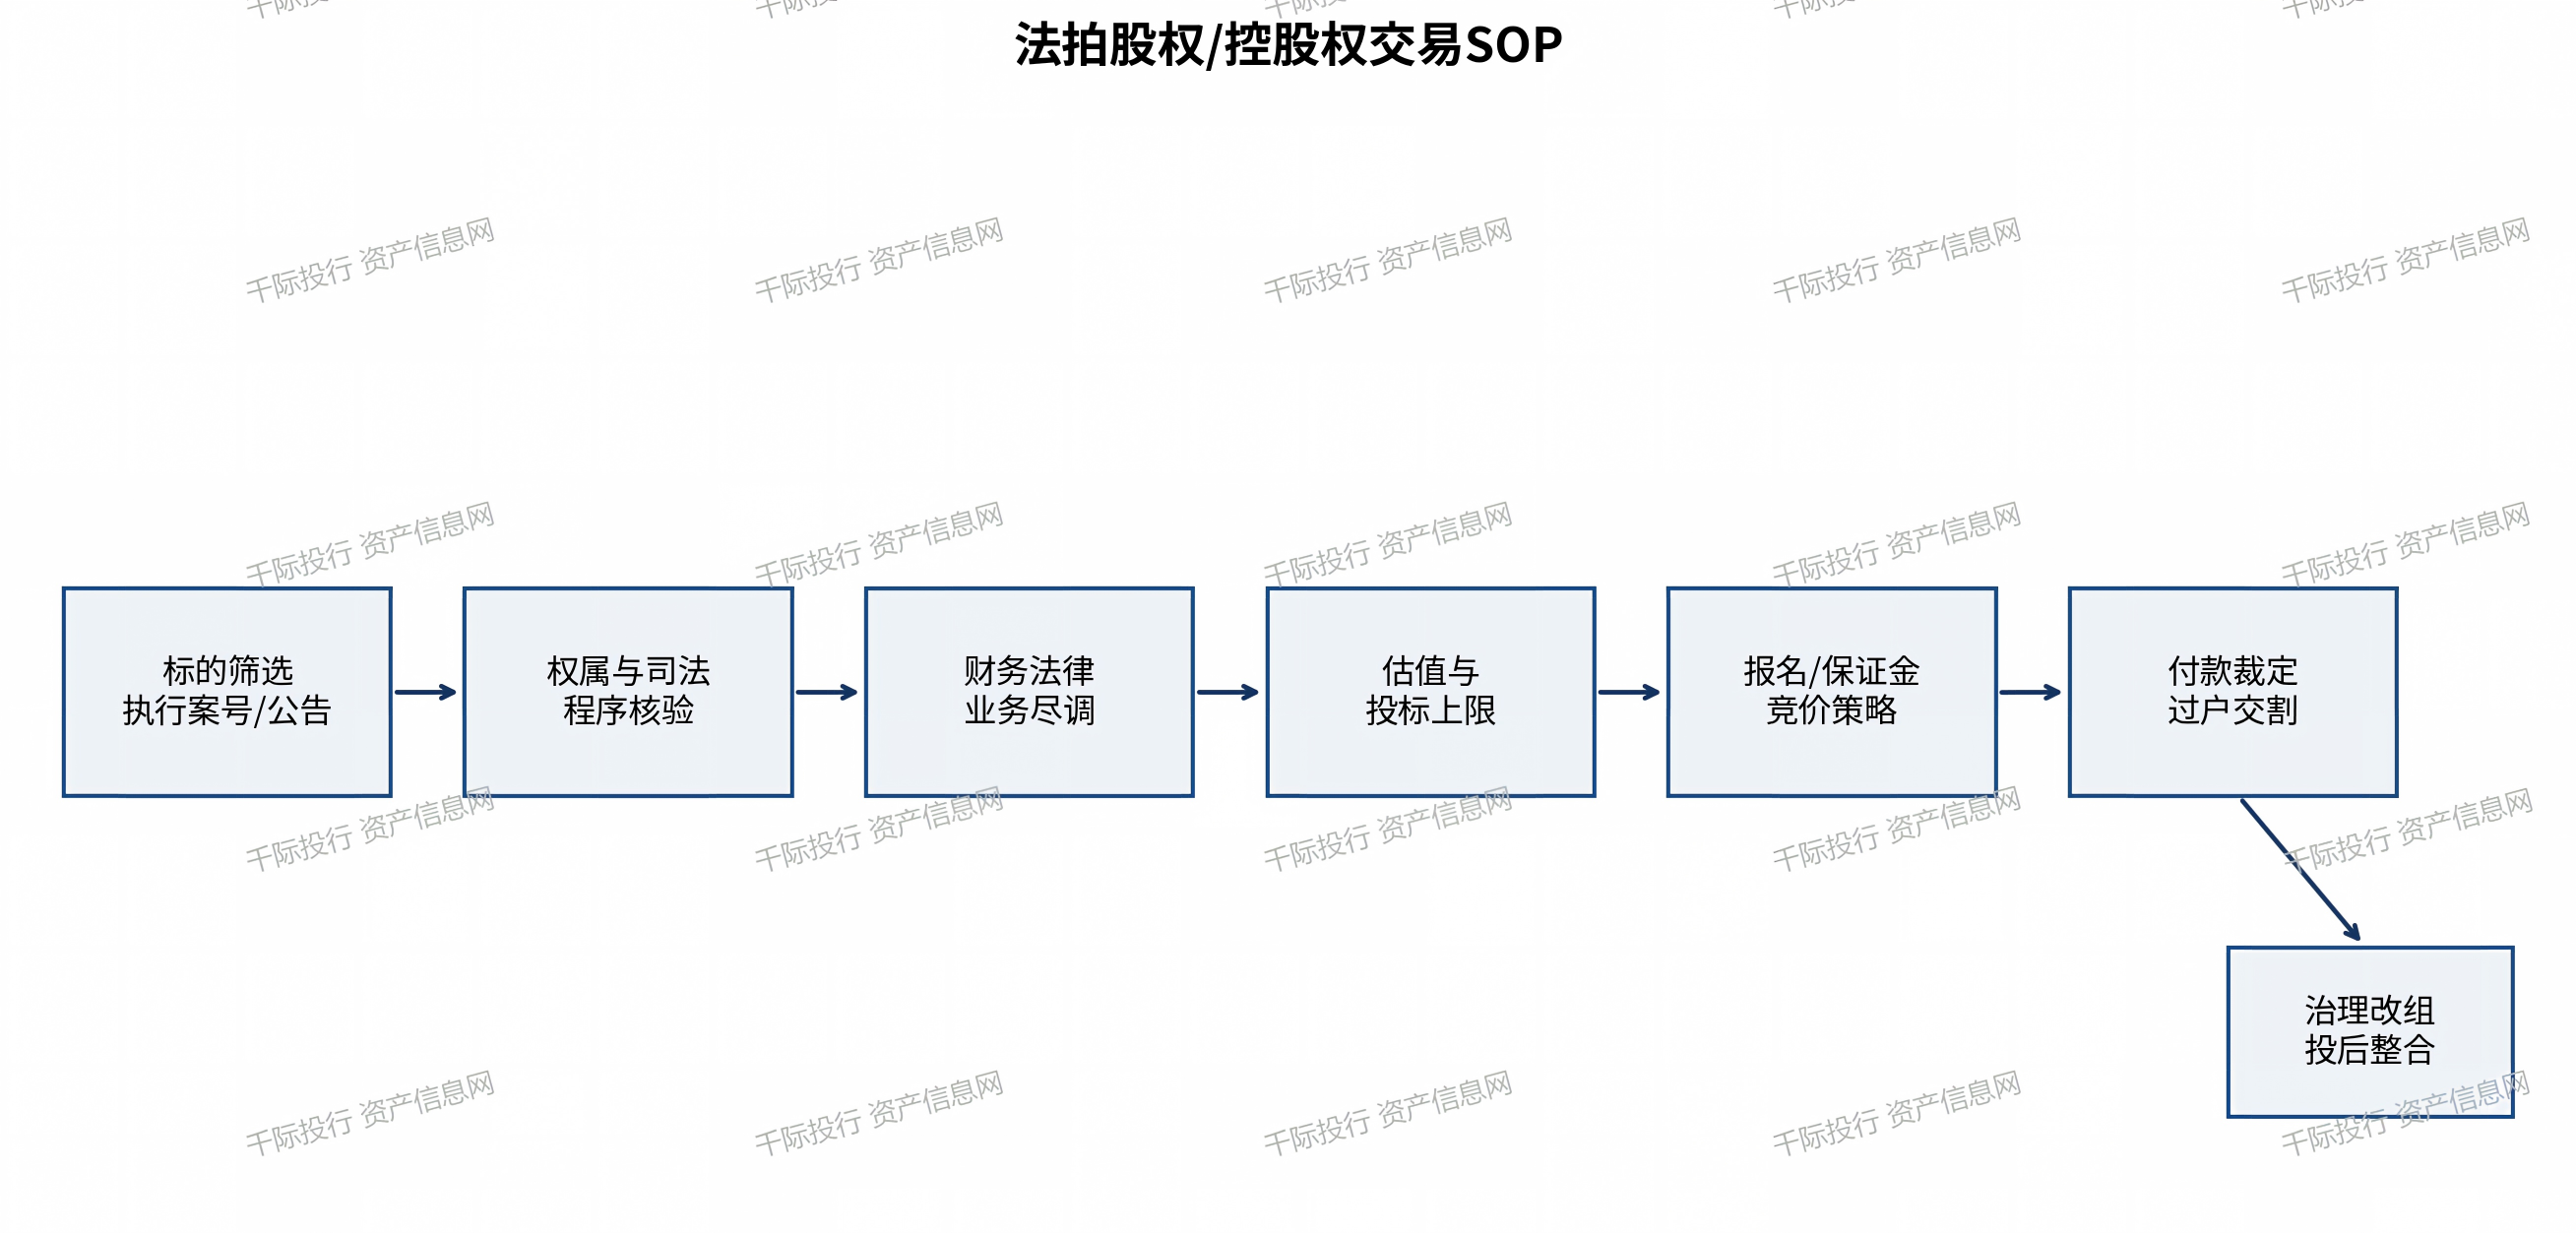
· 输出法拍股权/控股权交易SOP,覆盖标的筛选、尽调、估值、报名竞价、付款裁定、过户与治理改组。
· 建立风险预警仪表盘和交易红线清单,并给出2026-2030行业路线图。
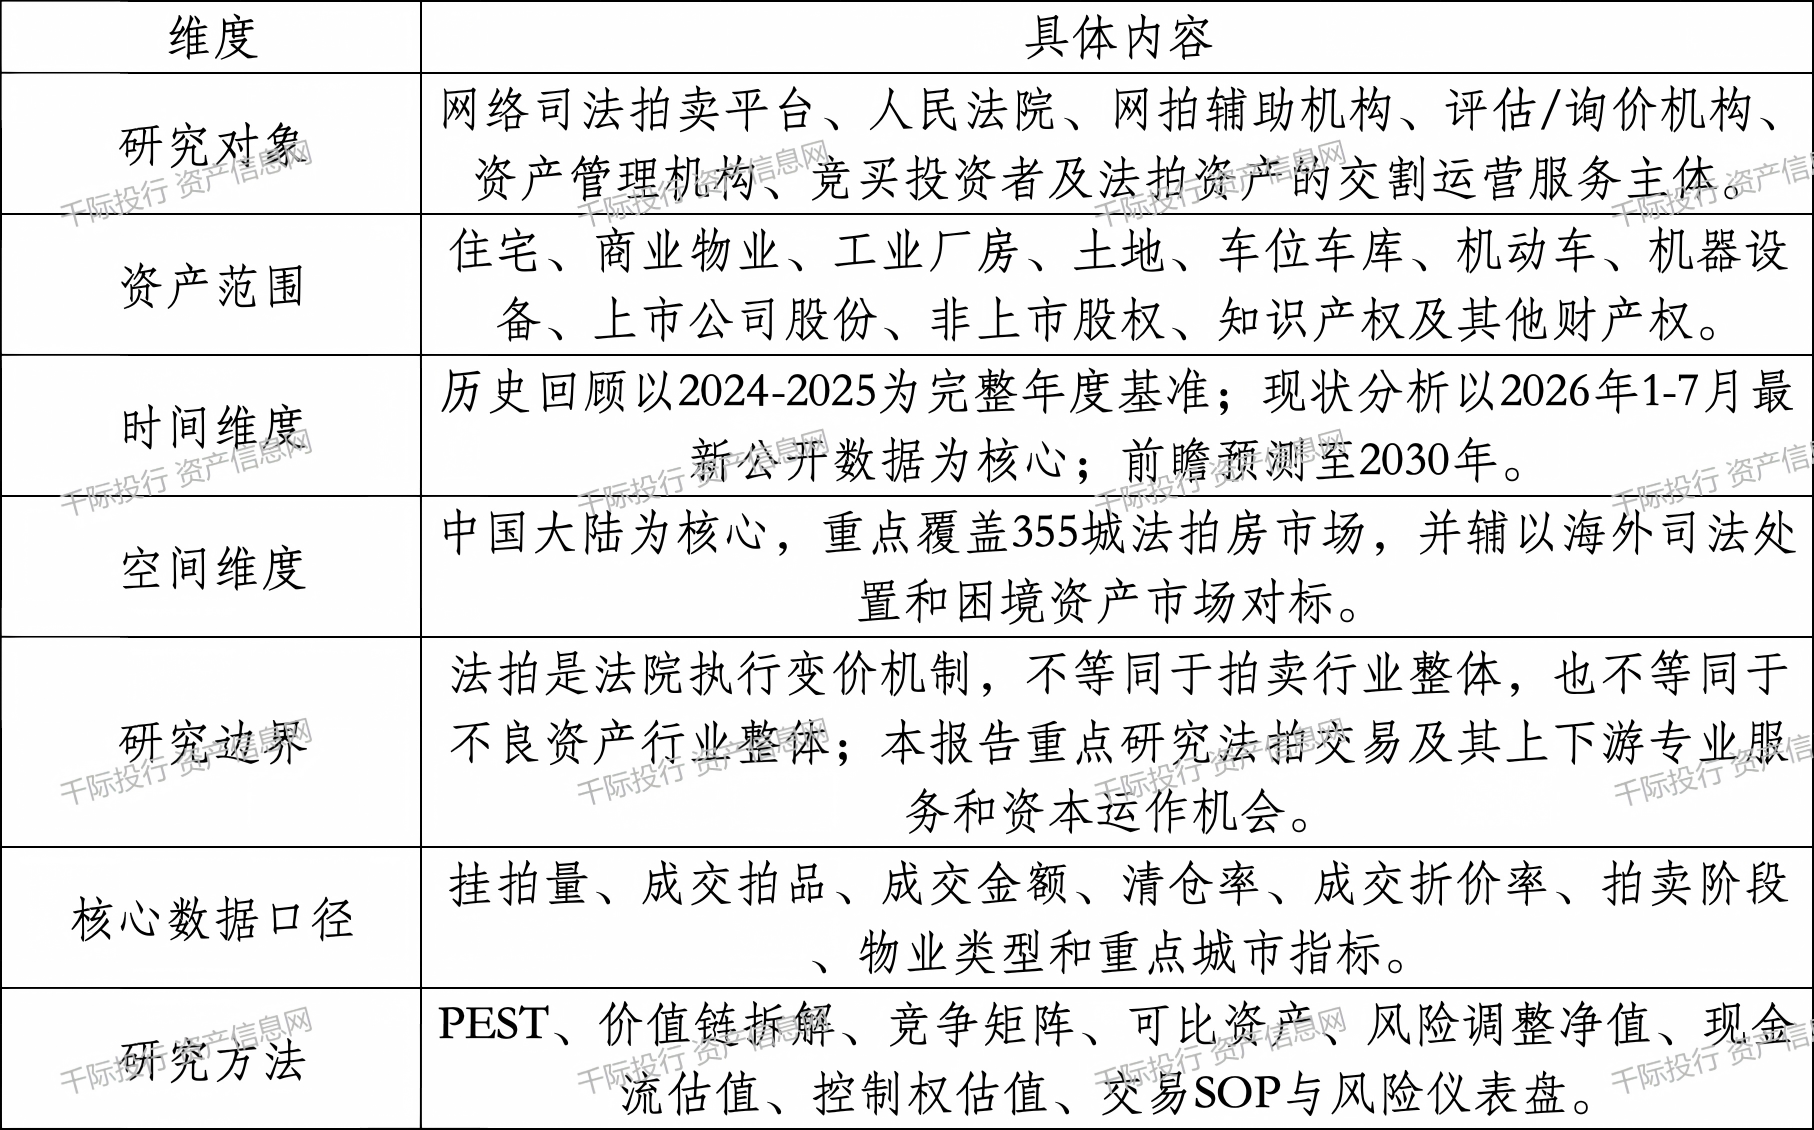
0.2 研究范围界定(Scope of Research)
表 0.1 研究范围界定表
资料来源:千际投行
0.3 报告适用对象和使用指南
· 机构投资者与家族办公室:用于筛选折价资产、构建法拍资产组合和判断退出回报。
· 银行、AMC与债权人:用于执行变现、抵债资产盘活、处置策略与回收率优化。
· 产业资本与上市公司:用于通过法拍取得股权、厂房、土地、牌照资源或控制权。
· 专业服务机构:用于辅拍、评估、法务、税务、清场、运营和融资服务产品设计。
致决策者的一封信:如果您正在评估法拍股权、核心城市不动产、工业资产或困境企业控制权,本报告的核心价值不是预测某一次竞拍结果,而是把“看起来便宜”的标的转化为可以审计、可以估值、可以交割、可以退出的投资项目。真正的安全边际来自完整信息与风险定价,而不是起拍价本身。
0.4 核心摘要:行业独家观点与核心研判
· 3大终局判断:法拍从房产渠道升级为困境资产交易基础设施;机构化竞买比重长期提升;数据、尽调和交付能力将比单纯流量更能决定服务商价值。
· 2个确定性机会窗口:核心一二线城市优质资产在价格调整期的结构性机会;上市公司股份与企业股权司法处置带来的特殊并购和控制权交易机会。
· 1个红色预警:低起拍价不等于低风险。权属不清、长期占用、税费不明、资格受限、重大诉讼和公司治理失控的标的,实际成本可能显著高于成交价。
1 第一章 行业概览与价值链分析
1.1 法拍行业定义与分类体系
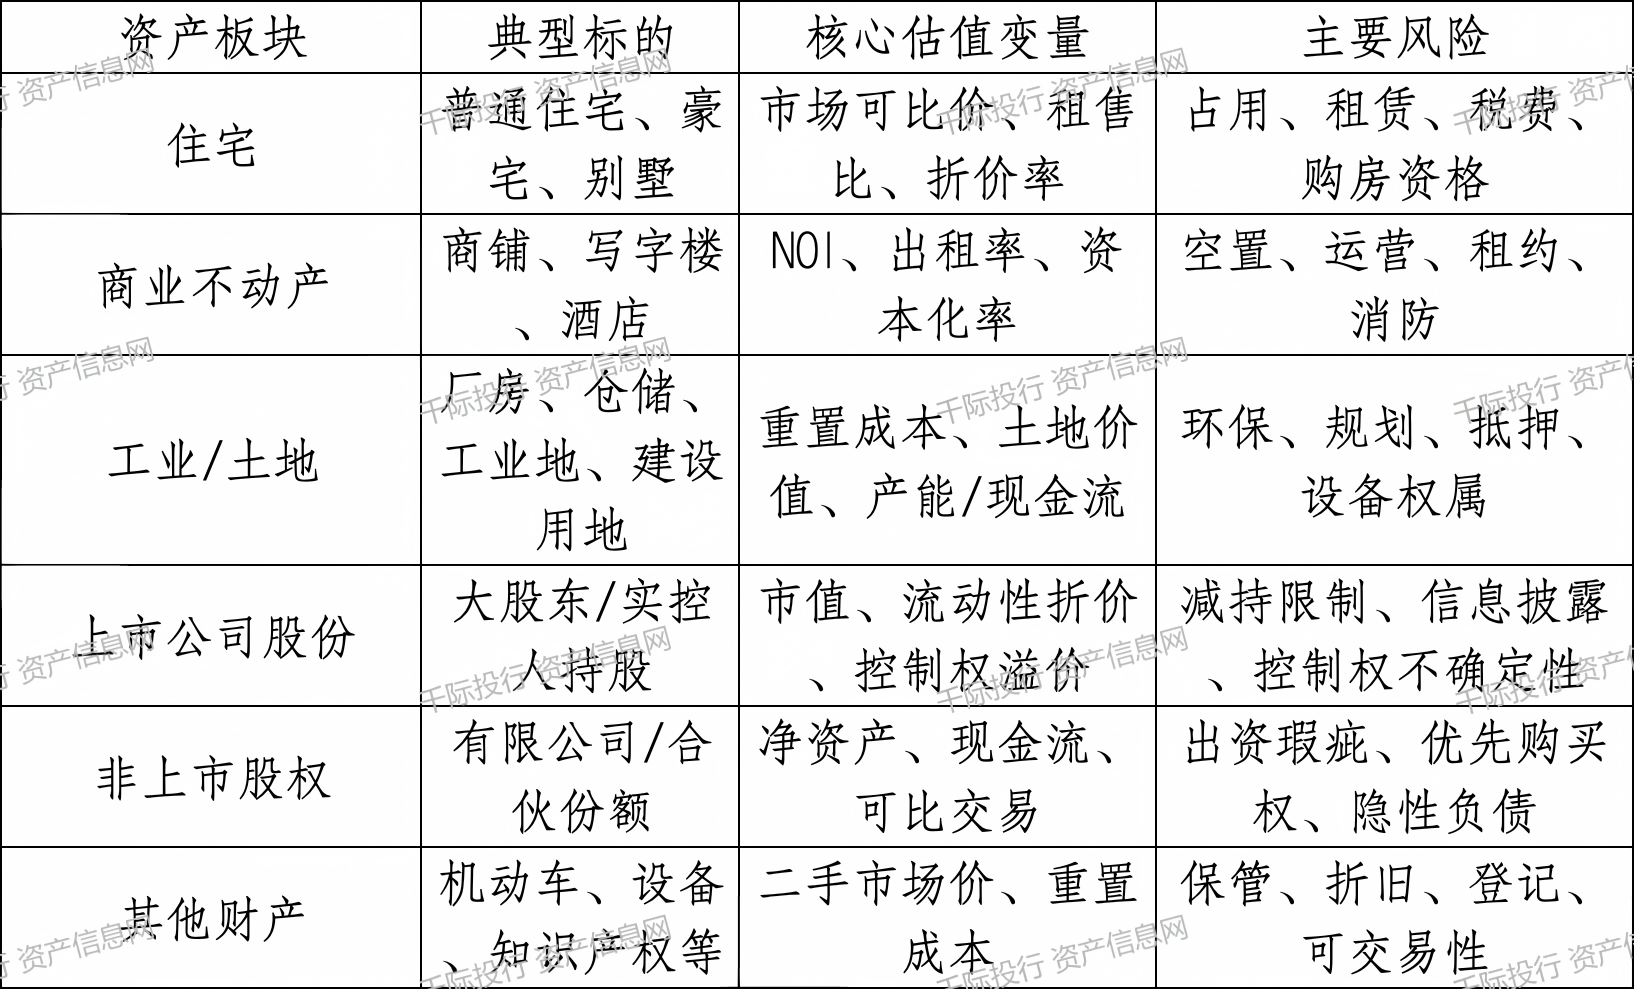
网络司法拍卖是人民法院依法通过互联网拍卖平台,以网络电子竞价方式公开处置财产的行为。制度上,法院以拍卖方式处置财产原则上应采取网络司法拍卖,强调公开、公平、公正、安全和高效。法拍行业因此兼具司法执行、资产交易、互联网平台和专业服务四重属性。
表 1.1 法拍资产分类体系
资料来源:千际投行
数据来源:中指研究院法拍数据库;千际投行整理。
图 1.1 全国法拍市场规模与成交趋势
行业模式的底层跃迁,是从“法院发布拍卖公告+个人竞价”向“数据筛选+专业尽调+风险定价+融资交割+运营退出”的完整资产处置链升级。随着标的复杂度提高,专业服务价值占比将持续提升。
1.2 行业核心指标一页看板
表 1.2 2026年1-7月全国法拍行业核心经营数据
数据来源:中指研究院《2026年1-7月全国法拍市场监测》;千际投行整理
数据来源:中指研究院;千际投行整理
图 1.2 中国法拍行业核心指标一页看板(2026年1-7月)
2026年前7个月最大的行业信号是“成交量增速高于成交金额增速”。这意味着需求端确有恢复,但投资者对价格更加敏感,折价仍是成交的主要驱动力。对服务商而言,单纯依靠挂拍规模增长并不等价于收入质量提升,能提高转化率、缩短处置周期和降低交割风险的服务更有价值。
1.3 产业图谱与价值链拆解
表 1.3 法拍行业价值链结构
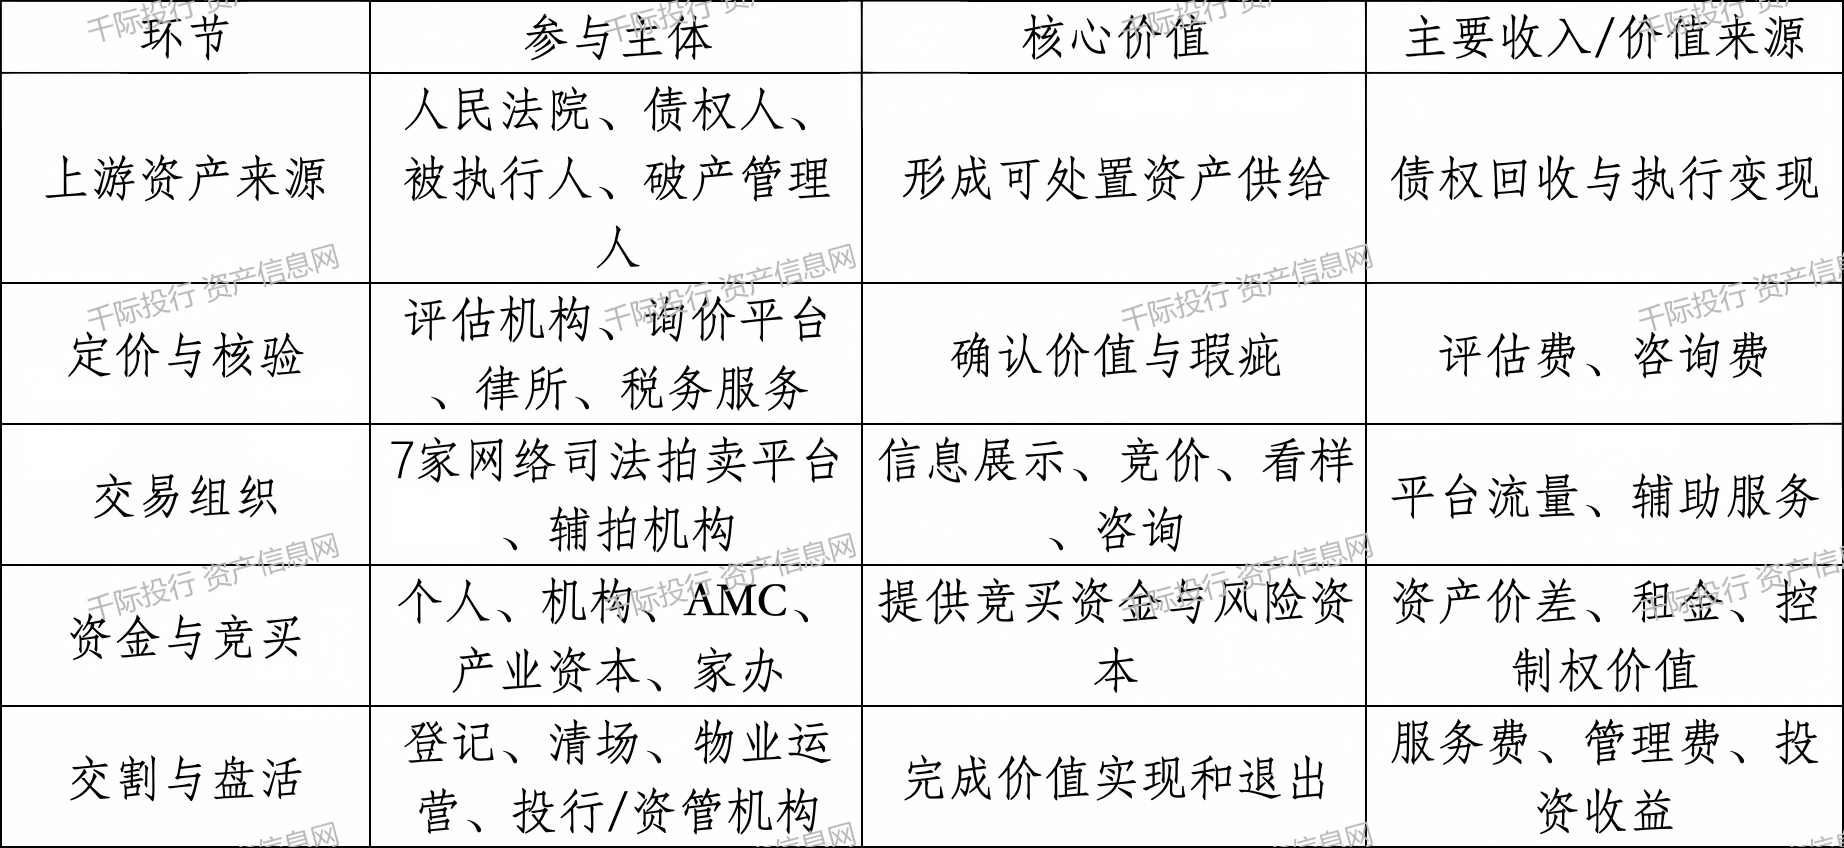
资料来源:千际投行
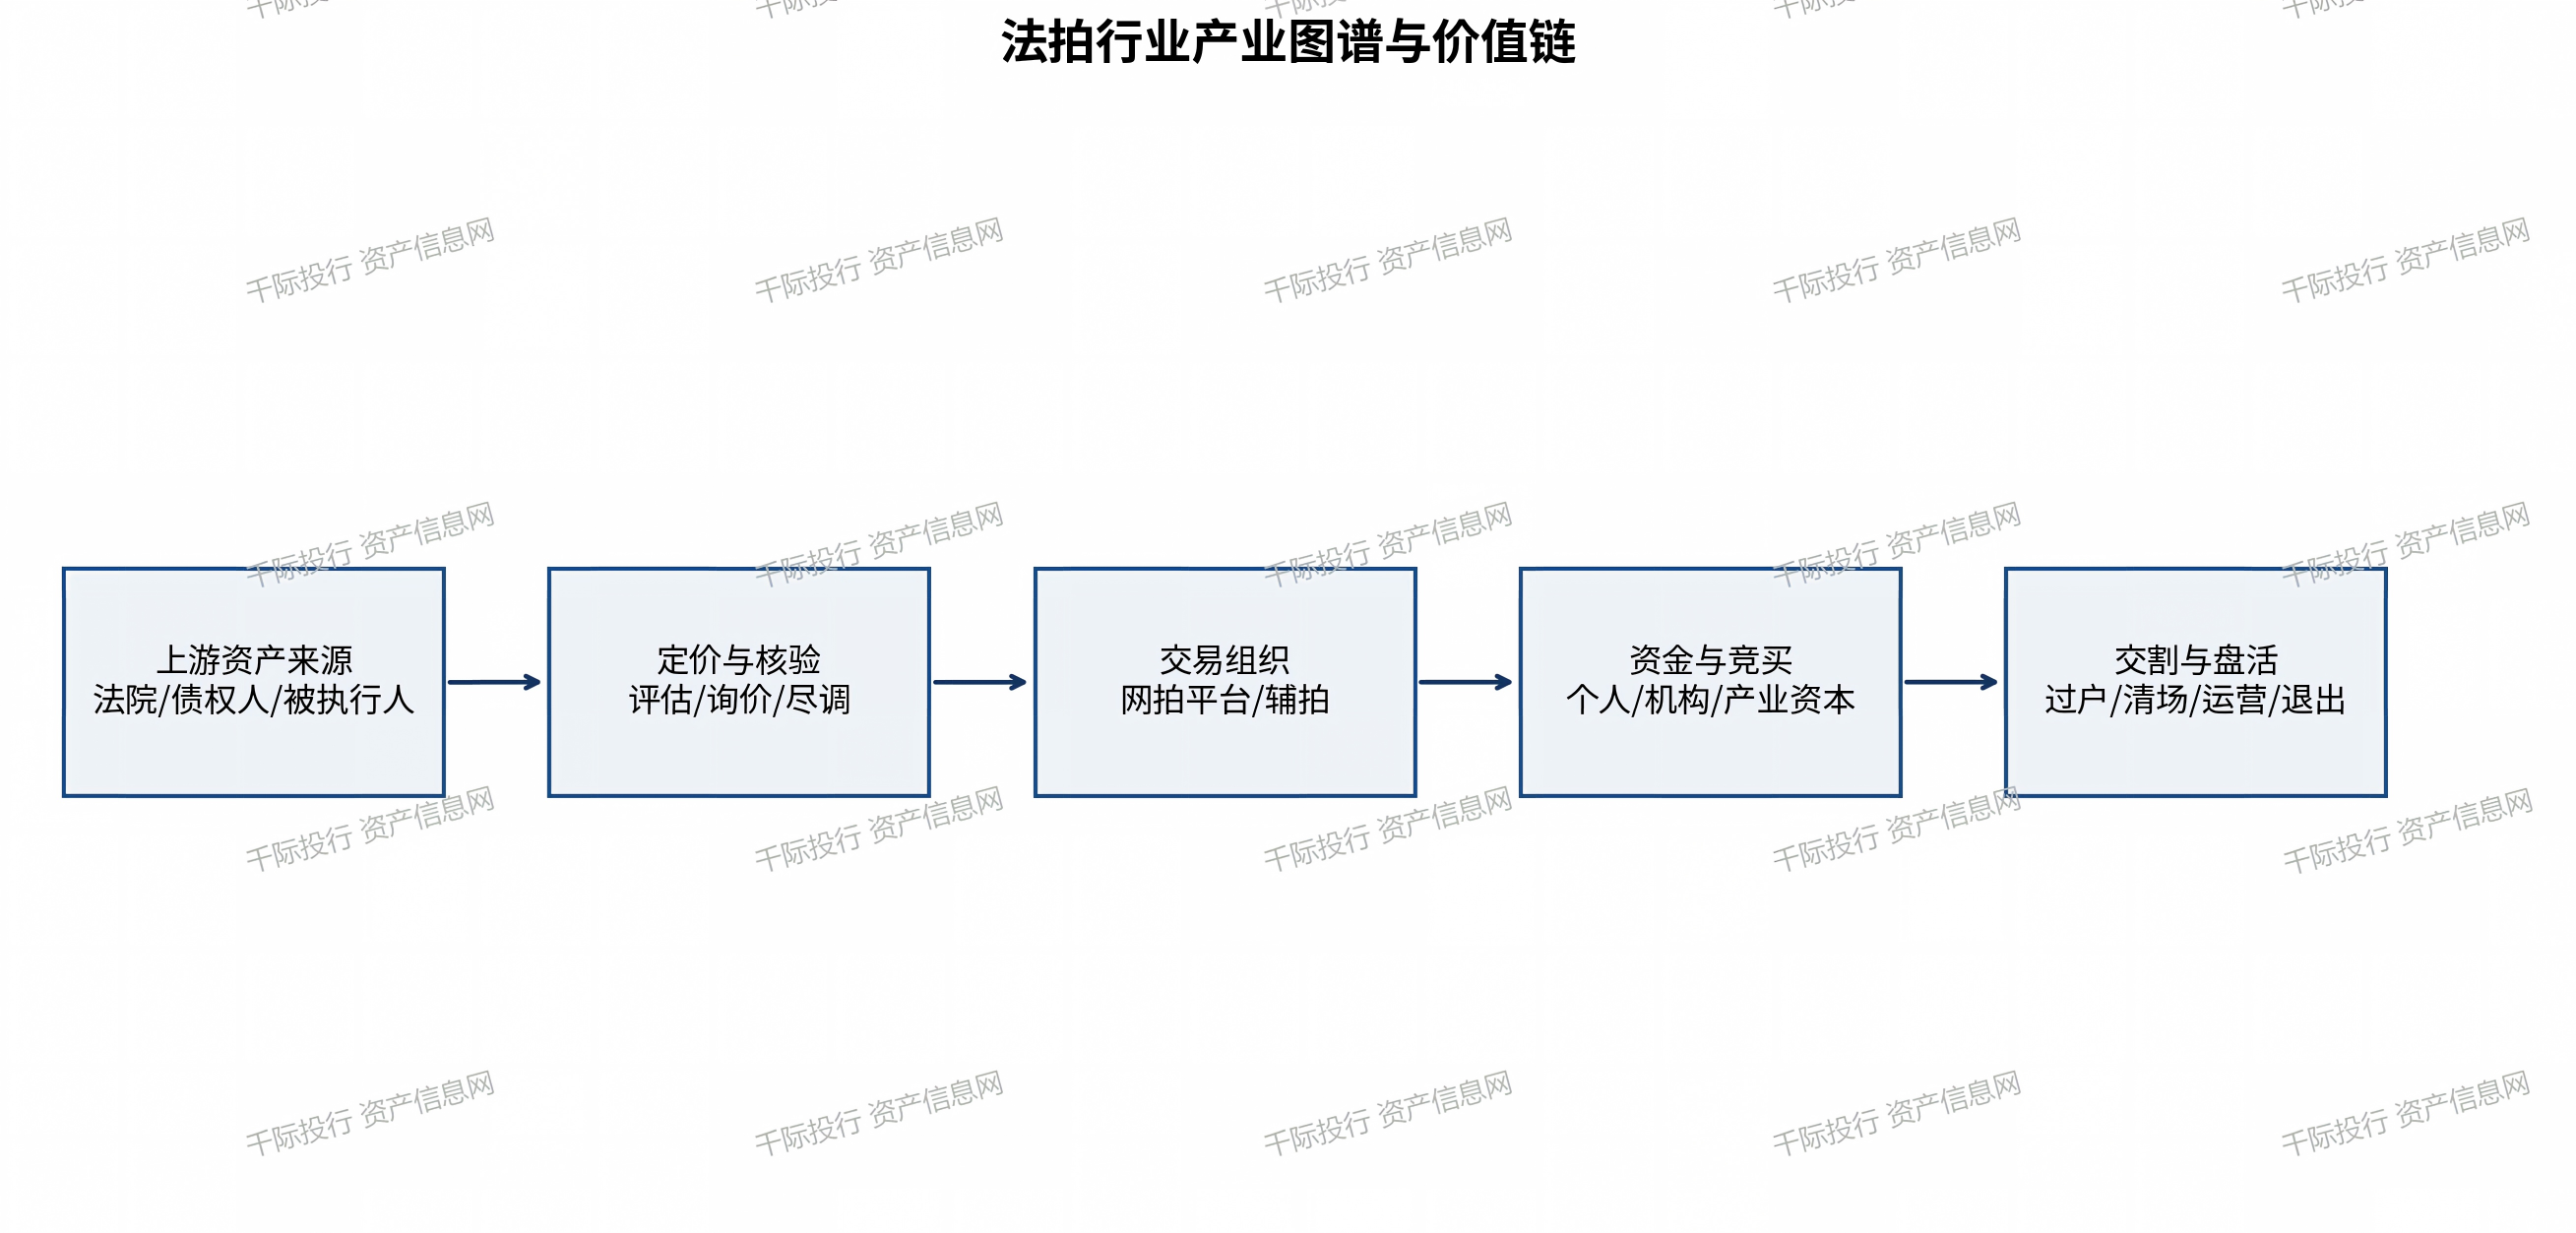
资料来源:千际投行
图 1.3 法拍行业产业图谱与价值链拆解
关键洞察:法拍行业的利润池并不平均分布。网络平台具备流量和交易基础设施优势,但高复杂度标的的增量价值更多沉淀在拍前尽调、风险定价、融资安排、交割清场和投后盘活。特别是股权和大宗不动产,交易完成只是起点,治理、运营和退出才决定最终IRR。
1.4 客户分层与需求画像
资料来源:千际投行
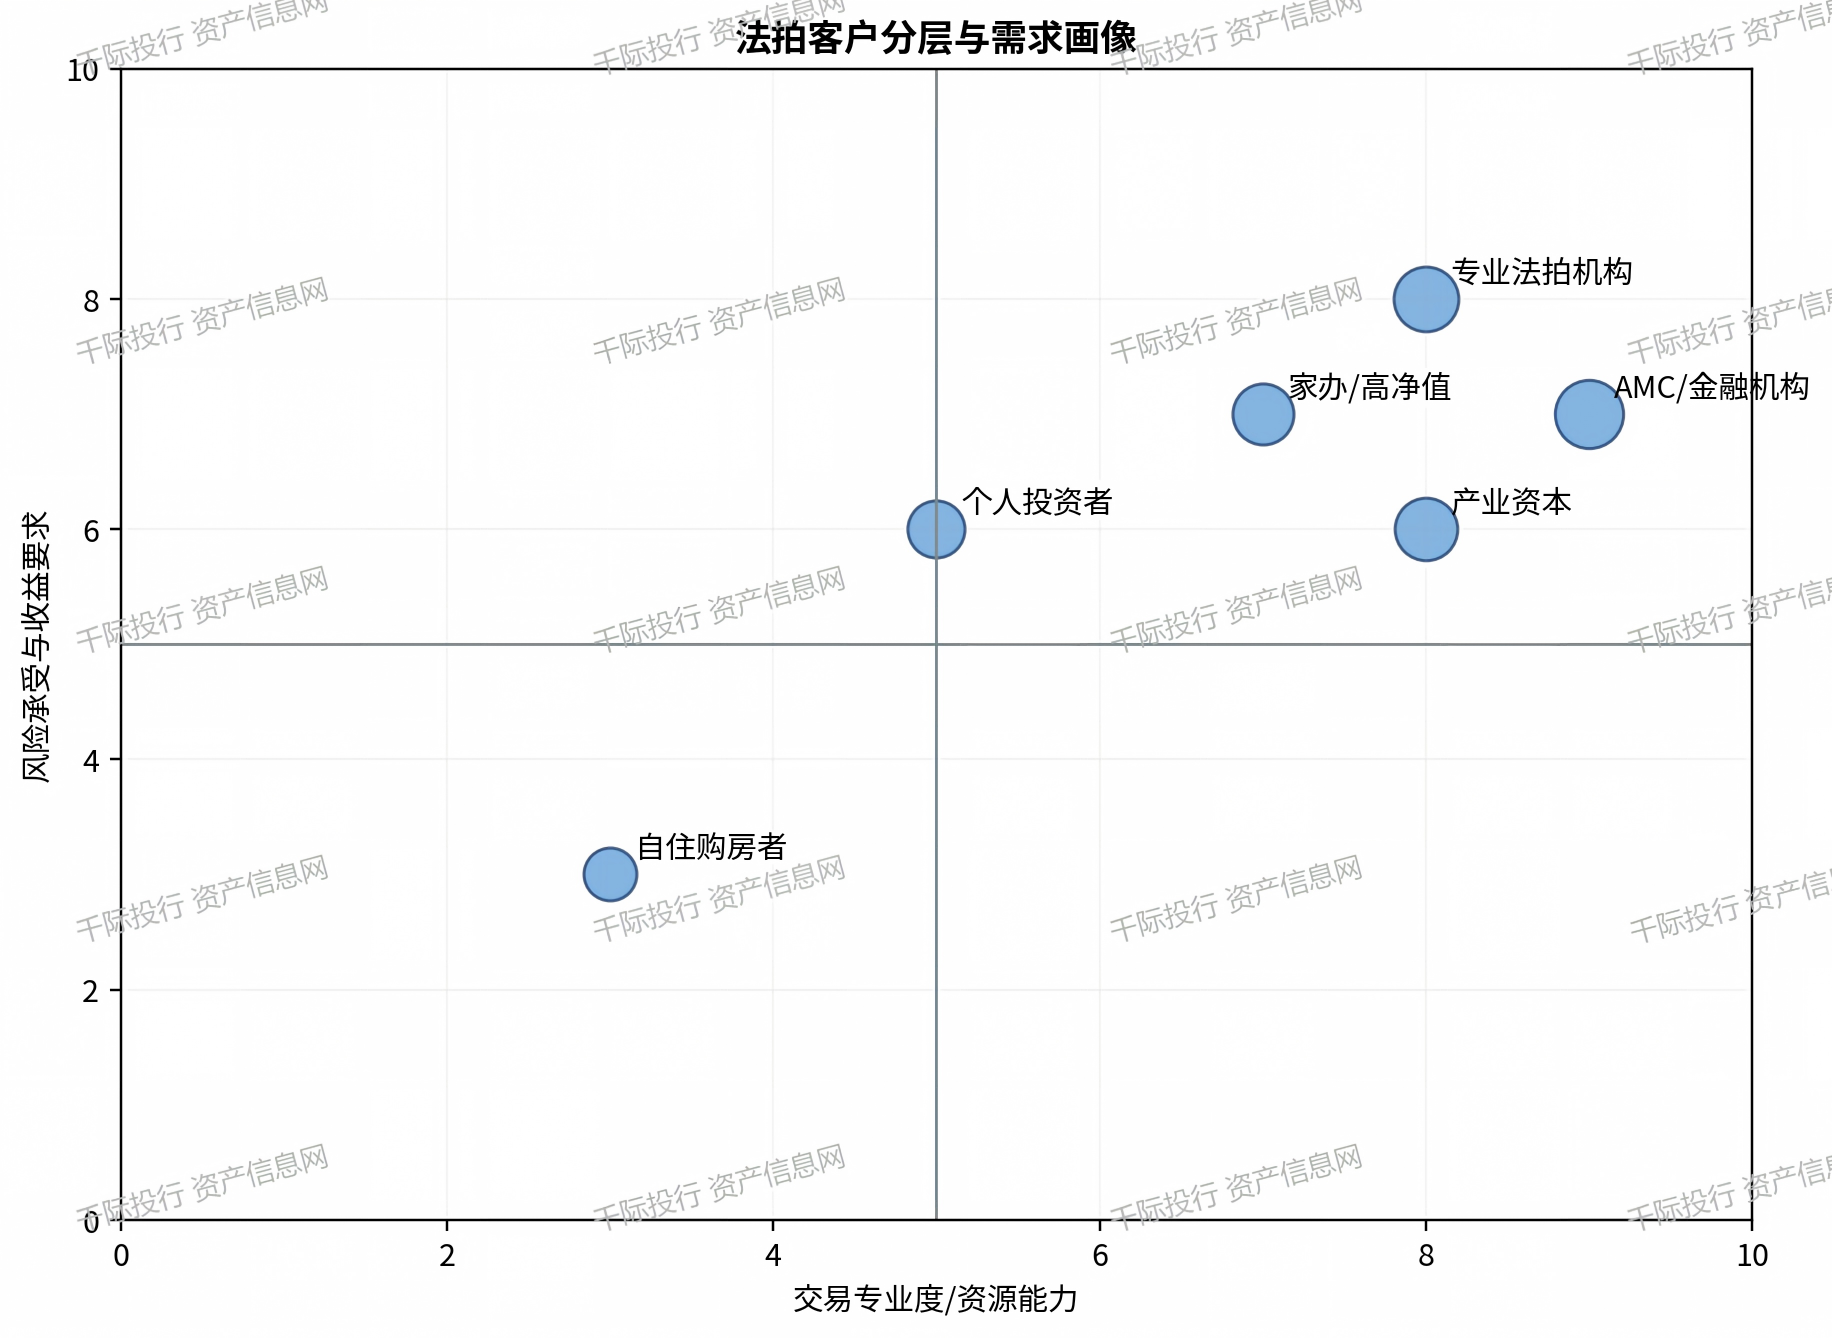
资料来源:千际投行
图 1.4 法拍客户分层与需求画像
2 第二章 商业模式与收入结构深度拆解
2.1 产品和服务
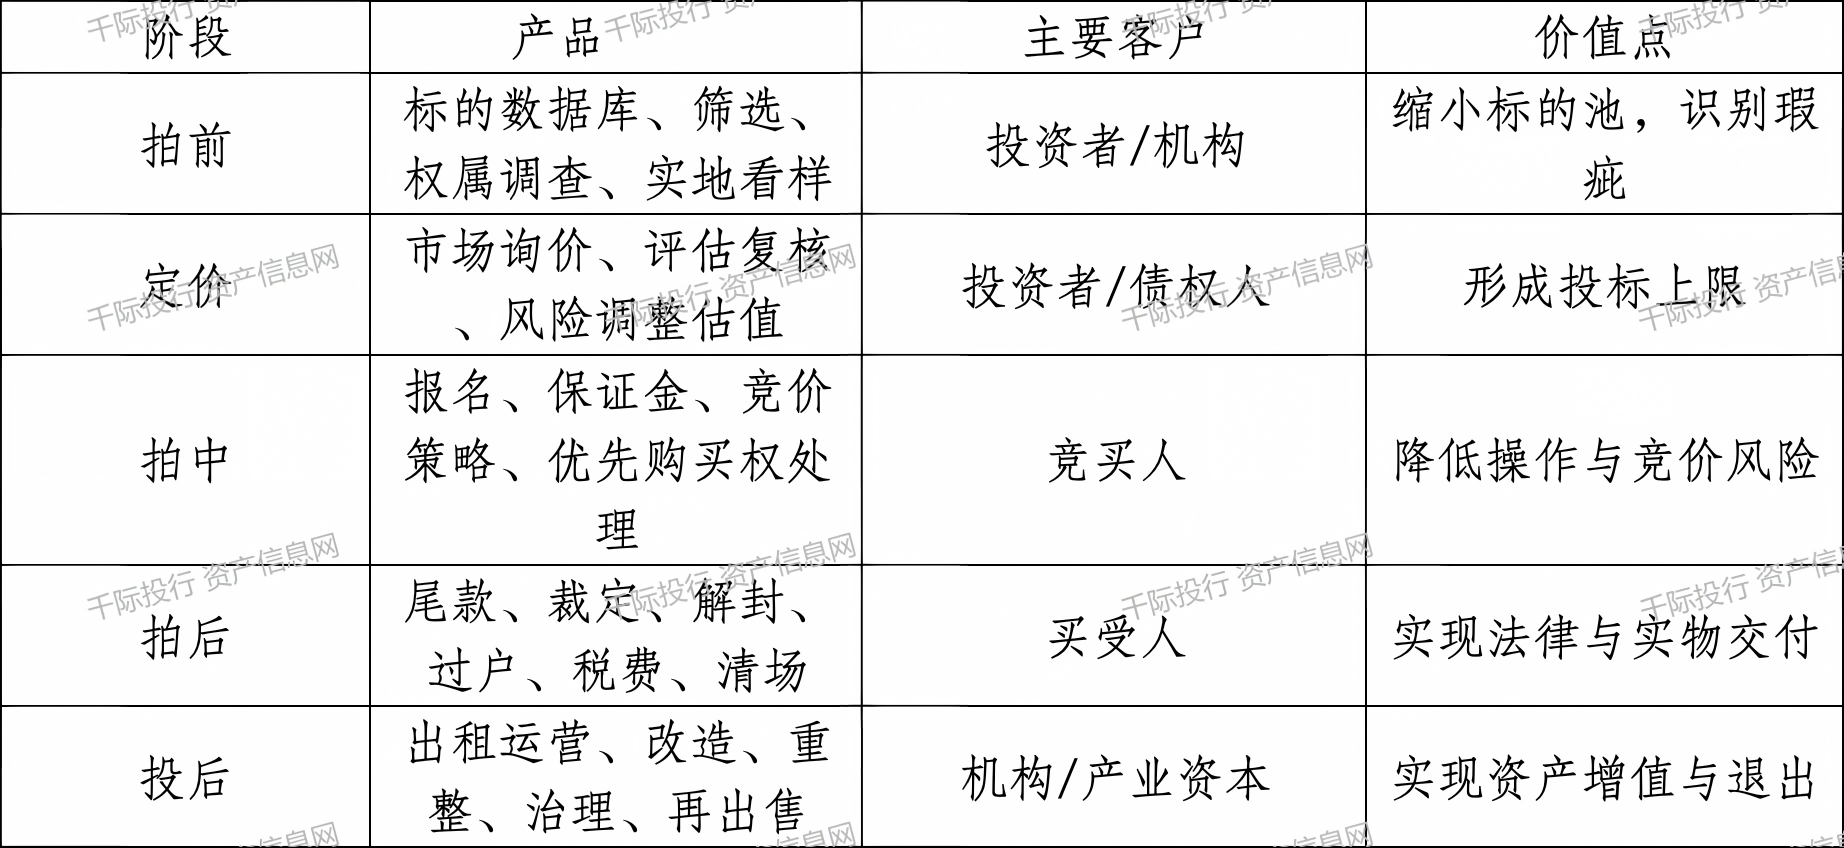
法拍服务的本质,是降低司法处置资产的信息不对称、交易摩擦和交付不确定性。产品链可分为拍前、拍中、拍后与投后四阶段,复杂资产通常需要法律、估值、金融和运营能力协同。
表 2.1 法拍产品和服务矩阵
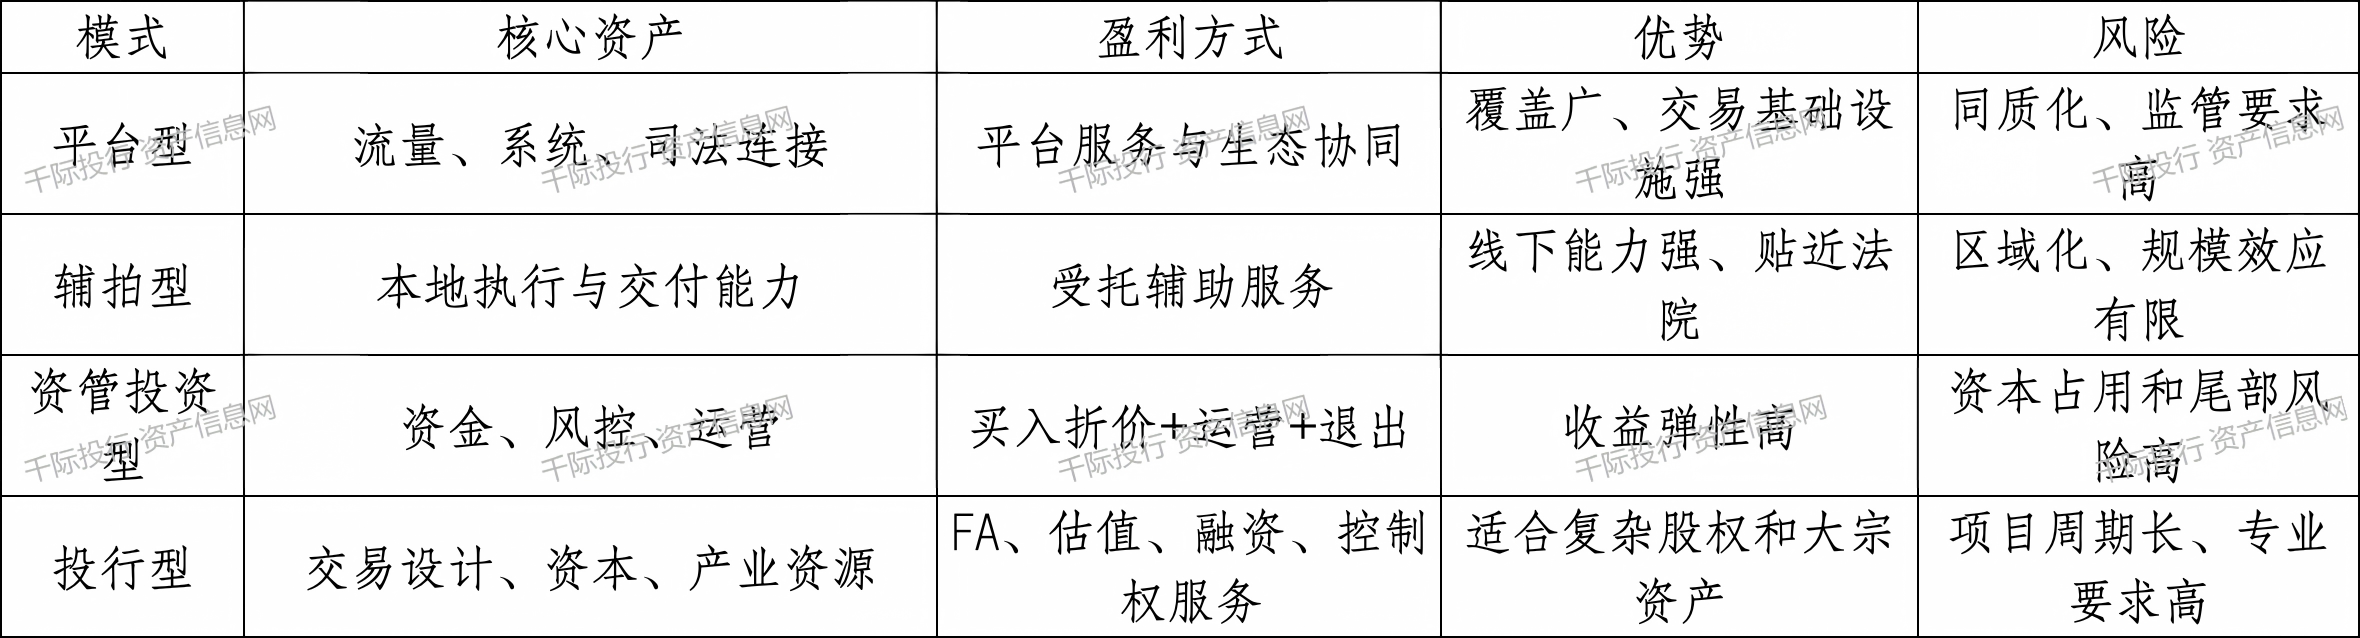
资料来源:千际投行
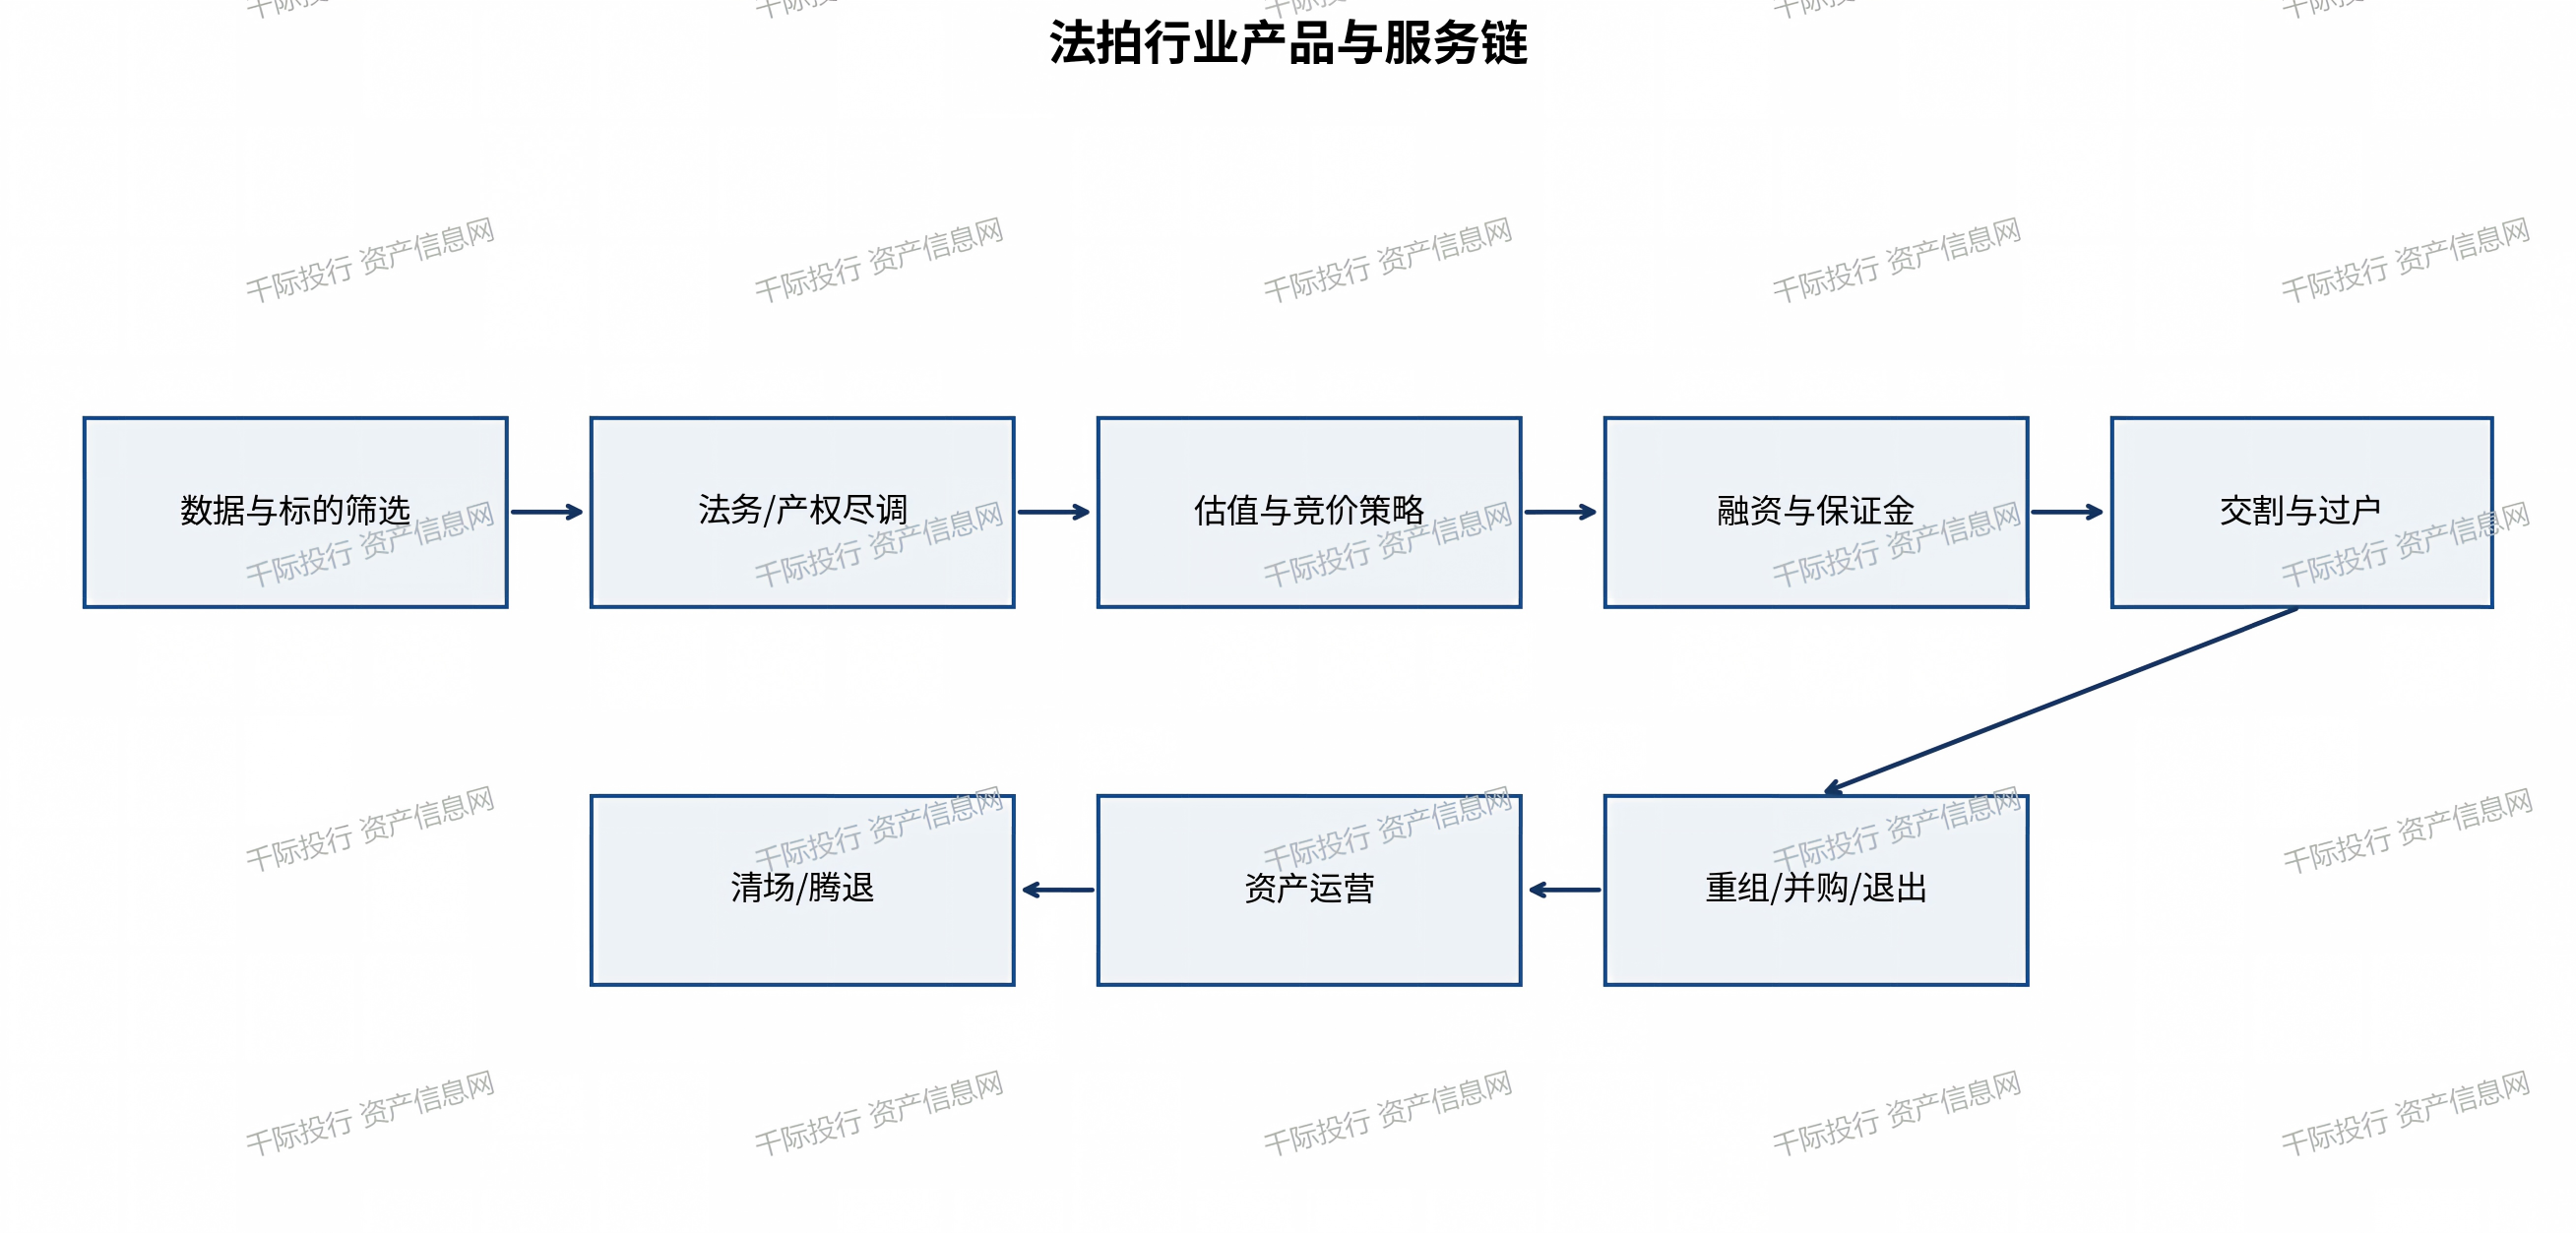
资料来源:千际投行
图 2.1 法拍行业产品与服务矩阵
2.2 产业链价值链商业模式
法拍市场的经济模型可以拆为:资产处置价值 = 可实现市场价值 - 交易与交付成本 - 风险损失 - 资金时间成本。服务商的商业价值,则来自对上述四项变量的改善。对投资者而言,收益不是“评估价减成交价”,而是“退出净现金流相对全部投入资本”的回报。
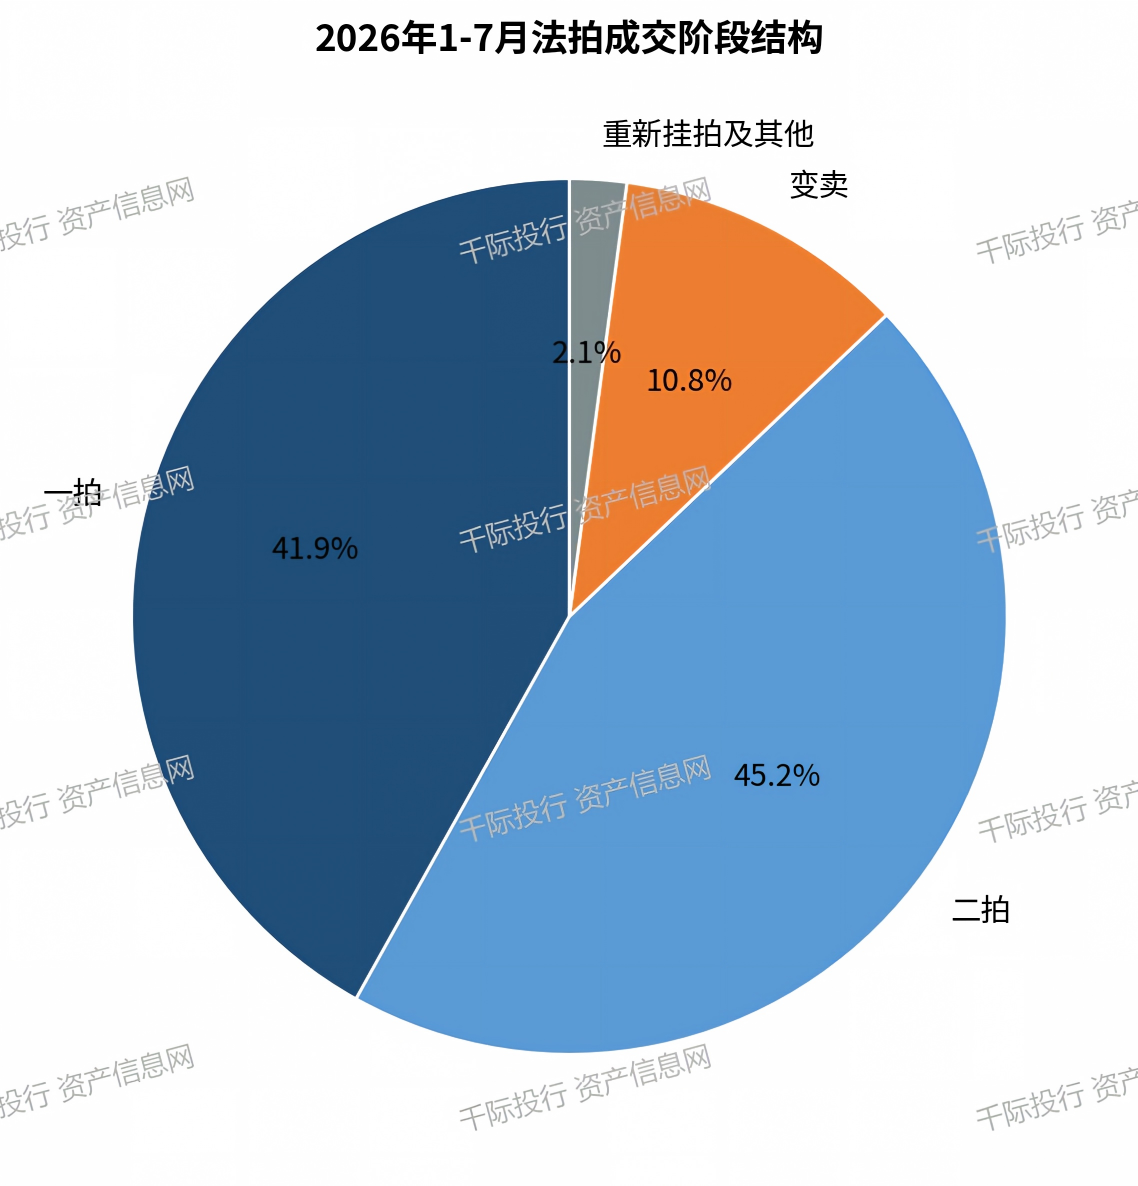
数据来源:中指研究院;千际投行整理
图 2.2 2026年1-7月全国法拍成交阶段结构
2026年1-7月,一拍成交占41.9%,二拍占45.2%,二拍仍为最大的成交阶段。对投资者来说,等待二拍可以换取更低起拍基准,但也可能失去优质标的;竞价策略应以风险调整价值为锚,而不是机械等待折价。
2.3 经典商业模式对比(平台型/辅拍型/资管型/投行型)
表 2.2 法拍典型商业模式对比
资料来源:千际投行
行业不存在唯一最优模式。低复杂度住宅更接近标准化交易,高总价商业、工业和股权标的则更需要项目制服务。未来“平台提供流量与数据、专业机构负责尽调与交付、资本方承担资产风险”的分工会进一步清晰。
2.4 组织架构与成本结构
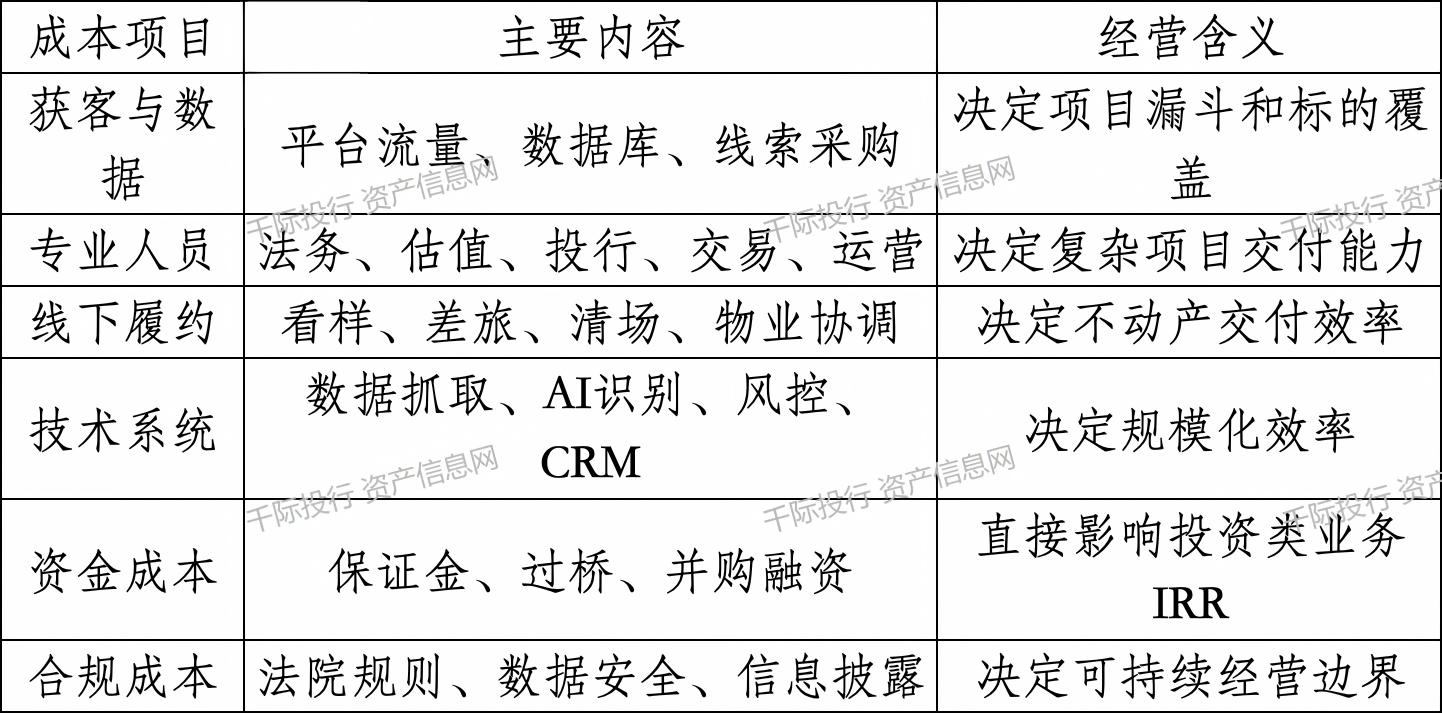
表 2.3 法拍服务机构成本结构
资料来源:千际投行
组织上应形成“前台资产获取/客户、中台法务估值风控、后台交割运营与数据技术”的分层结构。投资型机构还需要独立的投资委员会和资金管理机制,防止业务部门因成交导向弱化风险标准。
2.5 金融科技布局与AI数字化转型
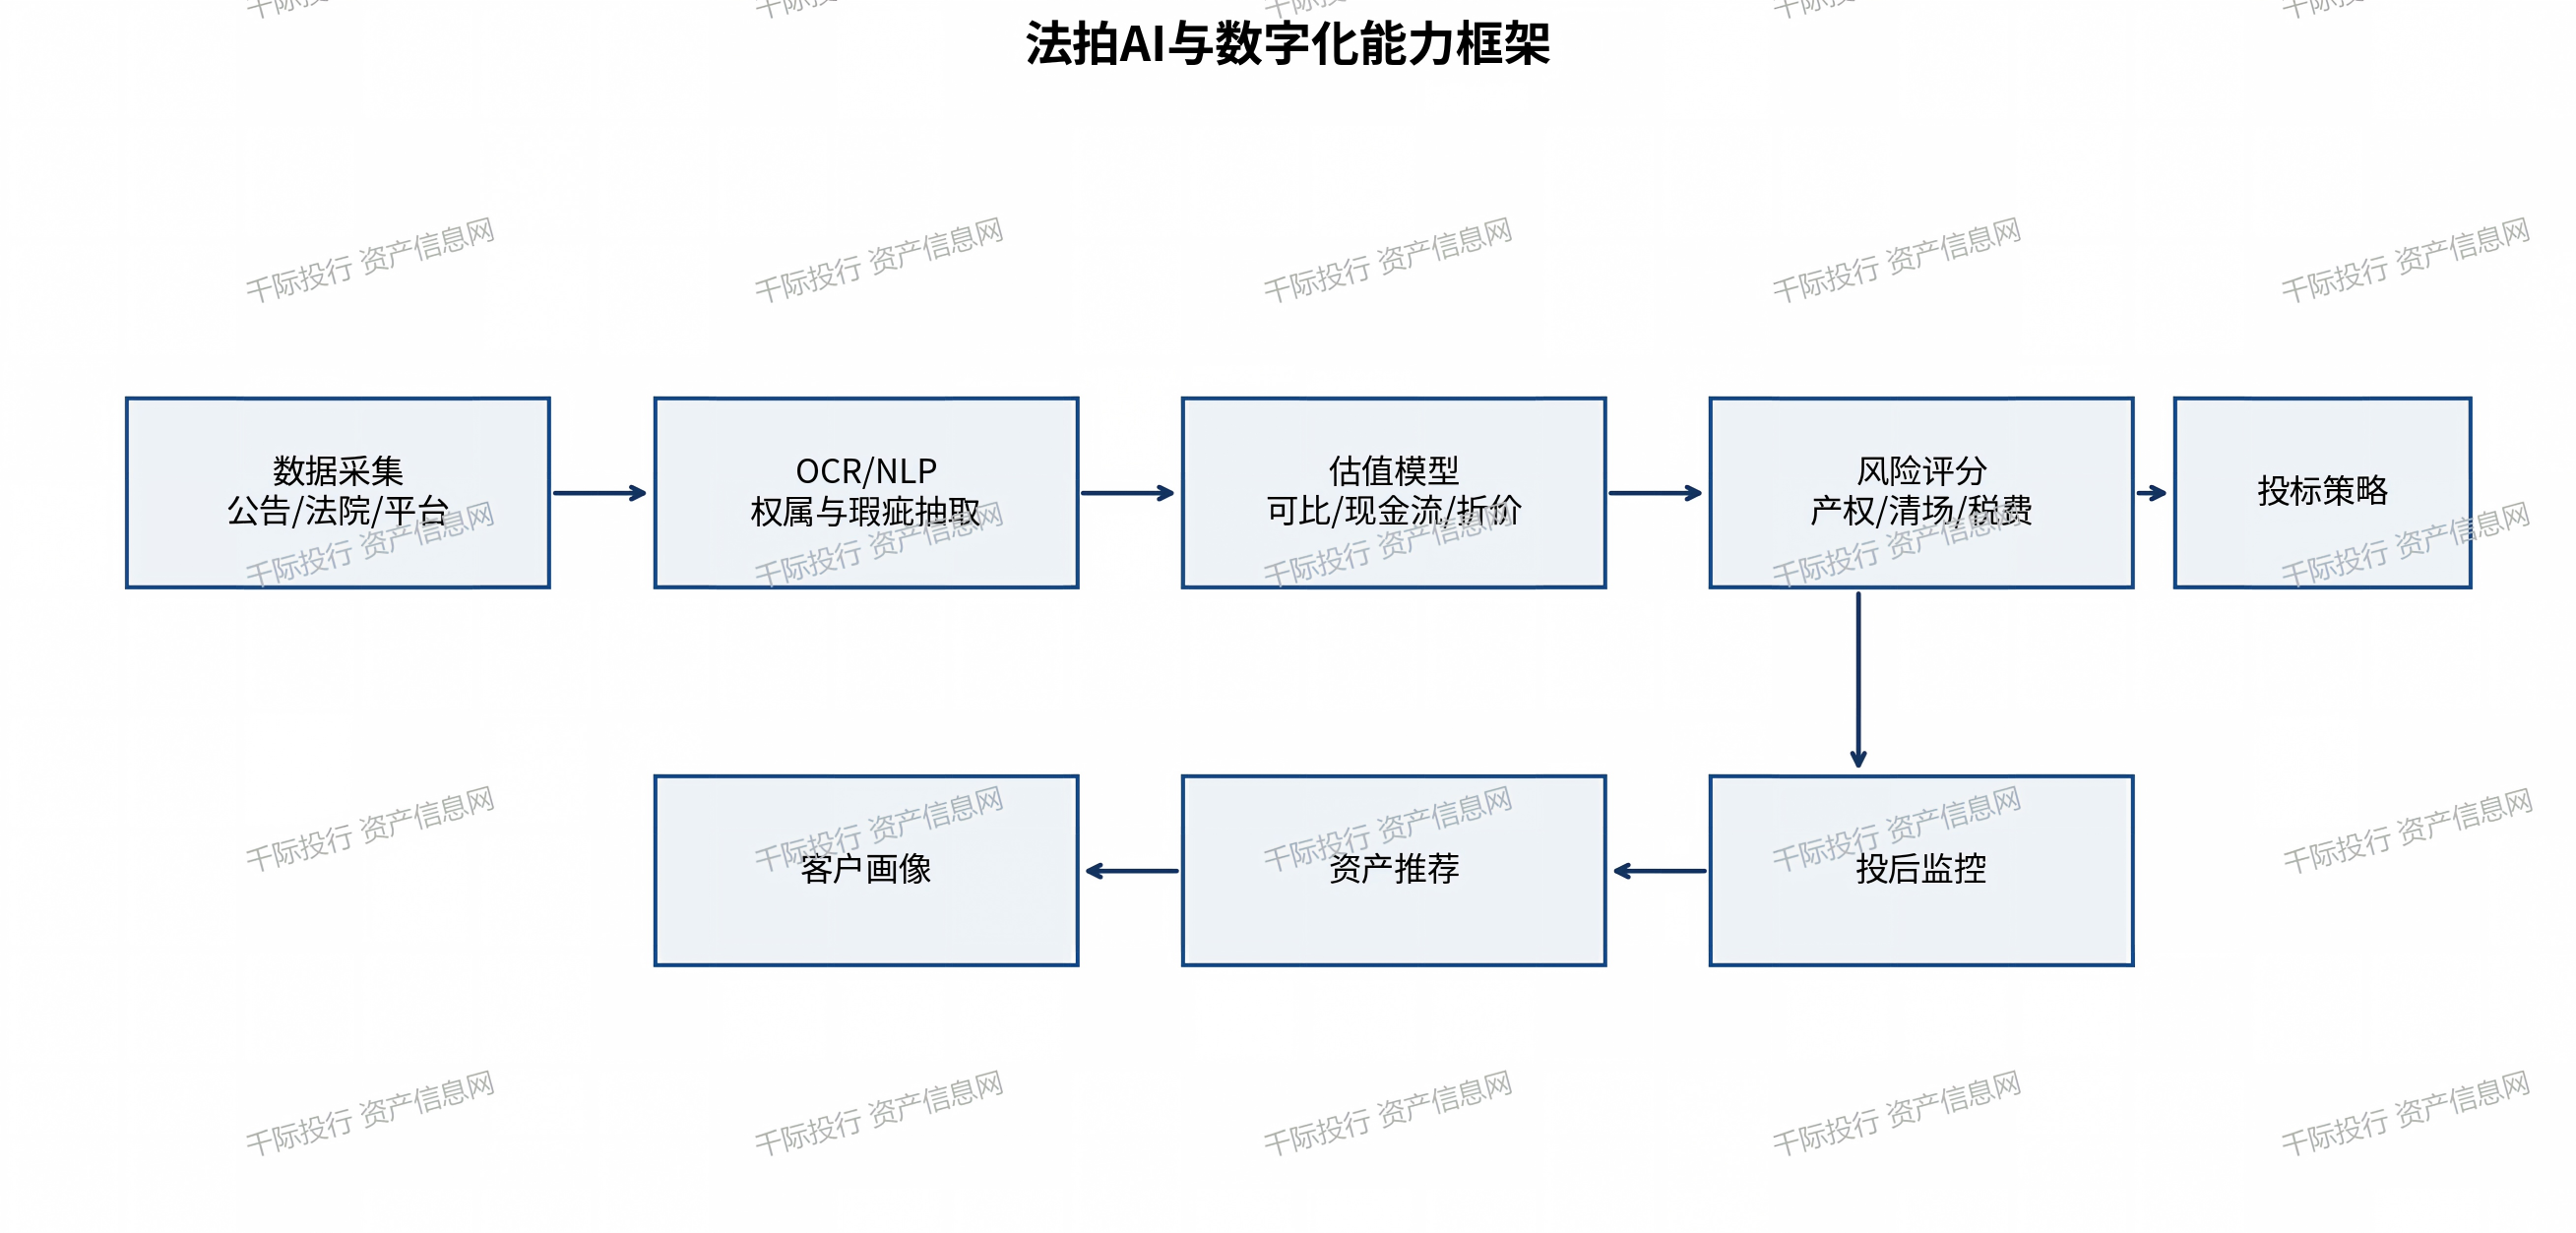
AI在法拍行业最适合解决“高频、文本密集、需要交叉核验”的任务,包括公告结构化、执行案号关联、权属与占用信息抽取、同小区可比价抓取、估值区间生成、风险条款识别和投后监控。最终投标与法律判断仍应保留人工复核。
资料来源:千际投行
图 2.5 法拍AI与数字化能力框架
2.6 监管体系与业务规则
数据来源:最高人民法院相关司法解释及指导意见;千际投行整理
3 第三章 宏观环境与政策监管框架
3.1 宏观环境PEST分析
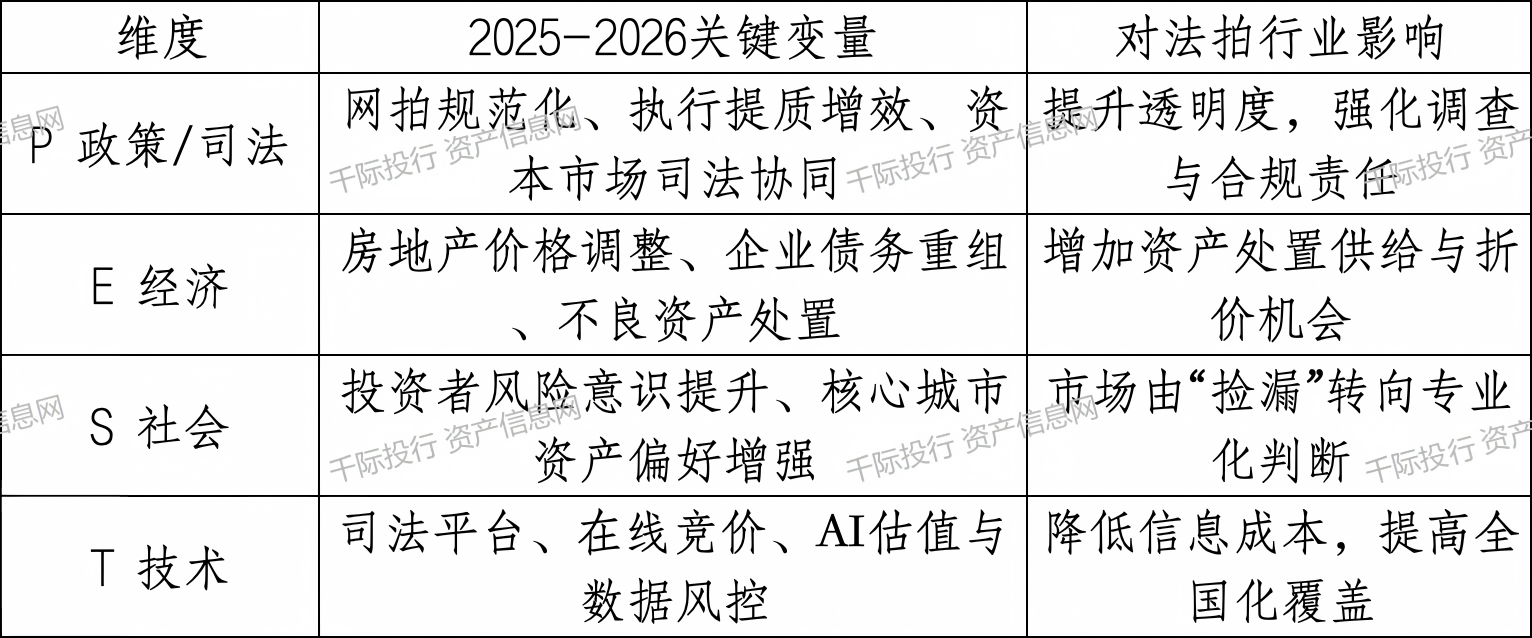
2025年全国法院执行到位金额2.2万亿元,执行处置仍是司法保障市场主体权益的重要环节。银行体系2025年末商业银行不良贷款余额3.5万亿元,不良率1.50%,说明法拍所连接的债务风险处置场景仍具有长期供给基础,但法拍供给并不能与银行不良余额简单等同。
3.2 监管政策影响传导机制
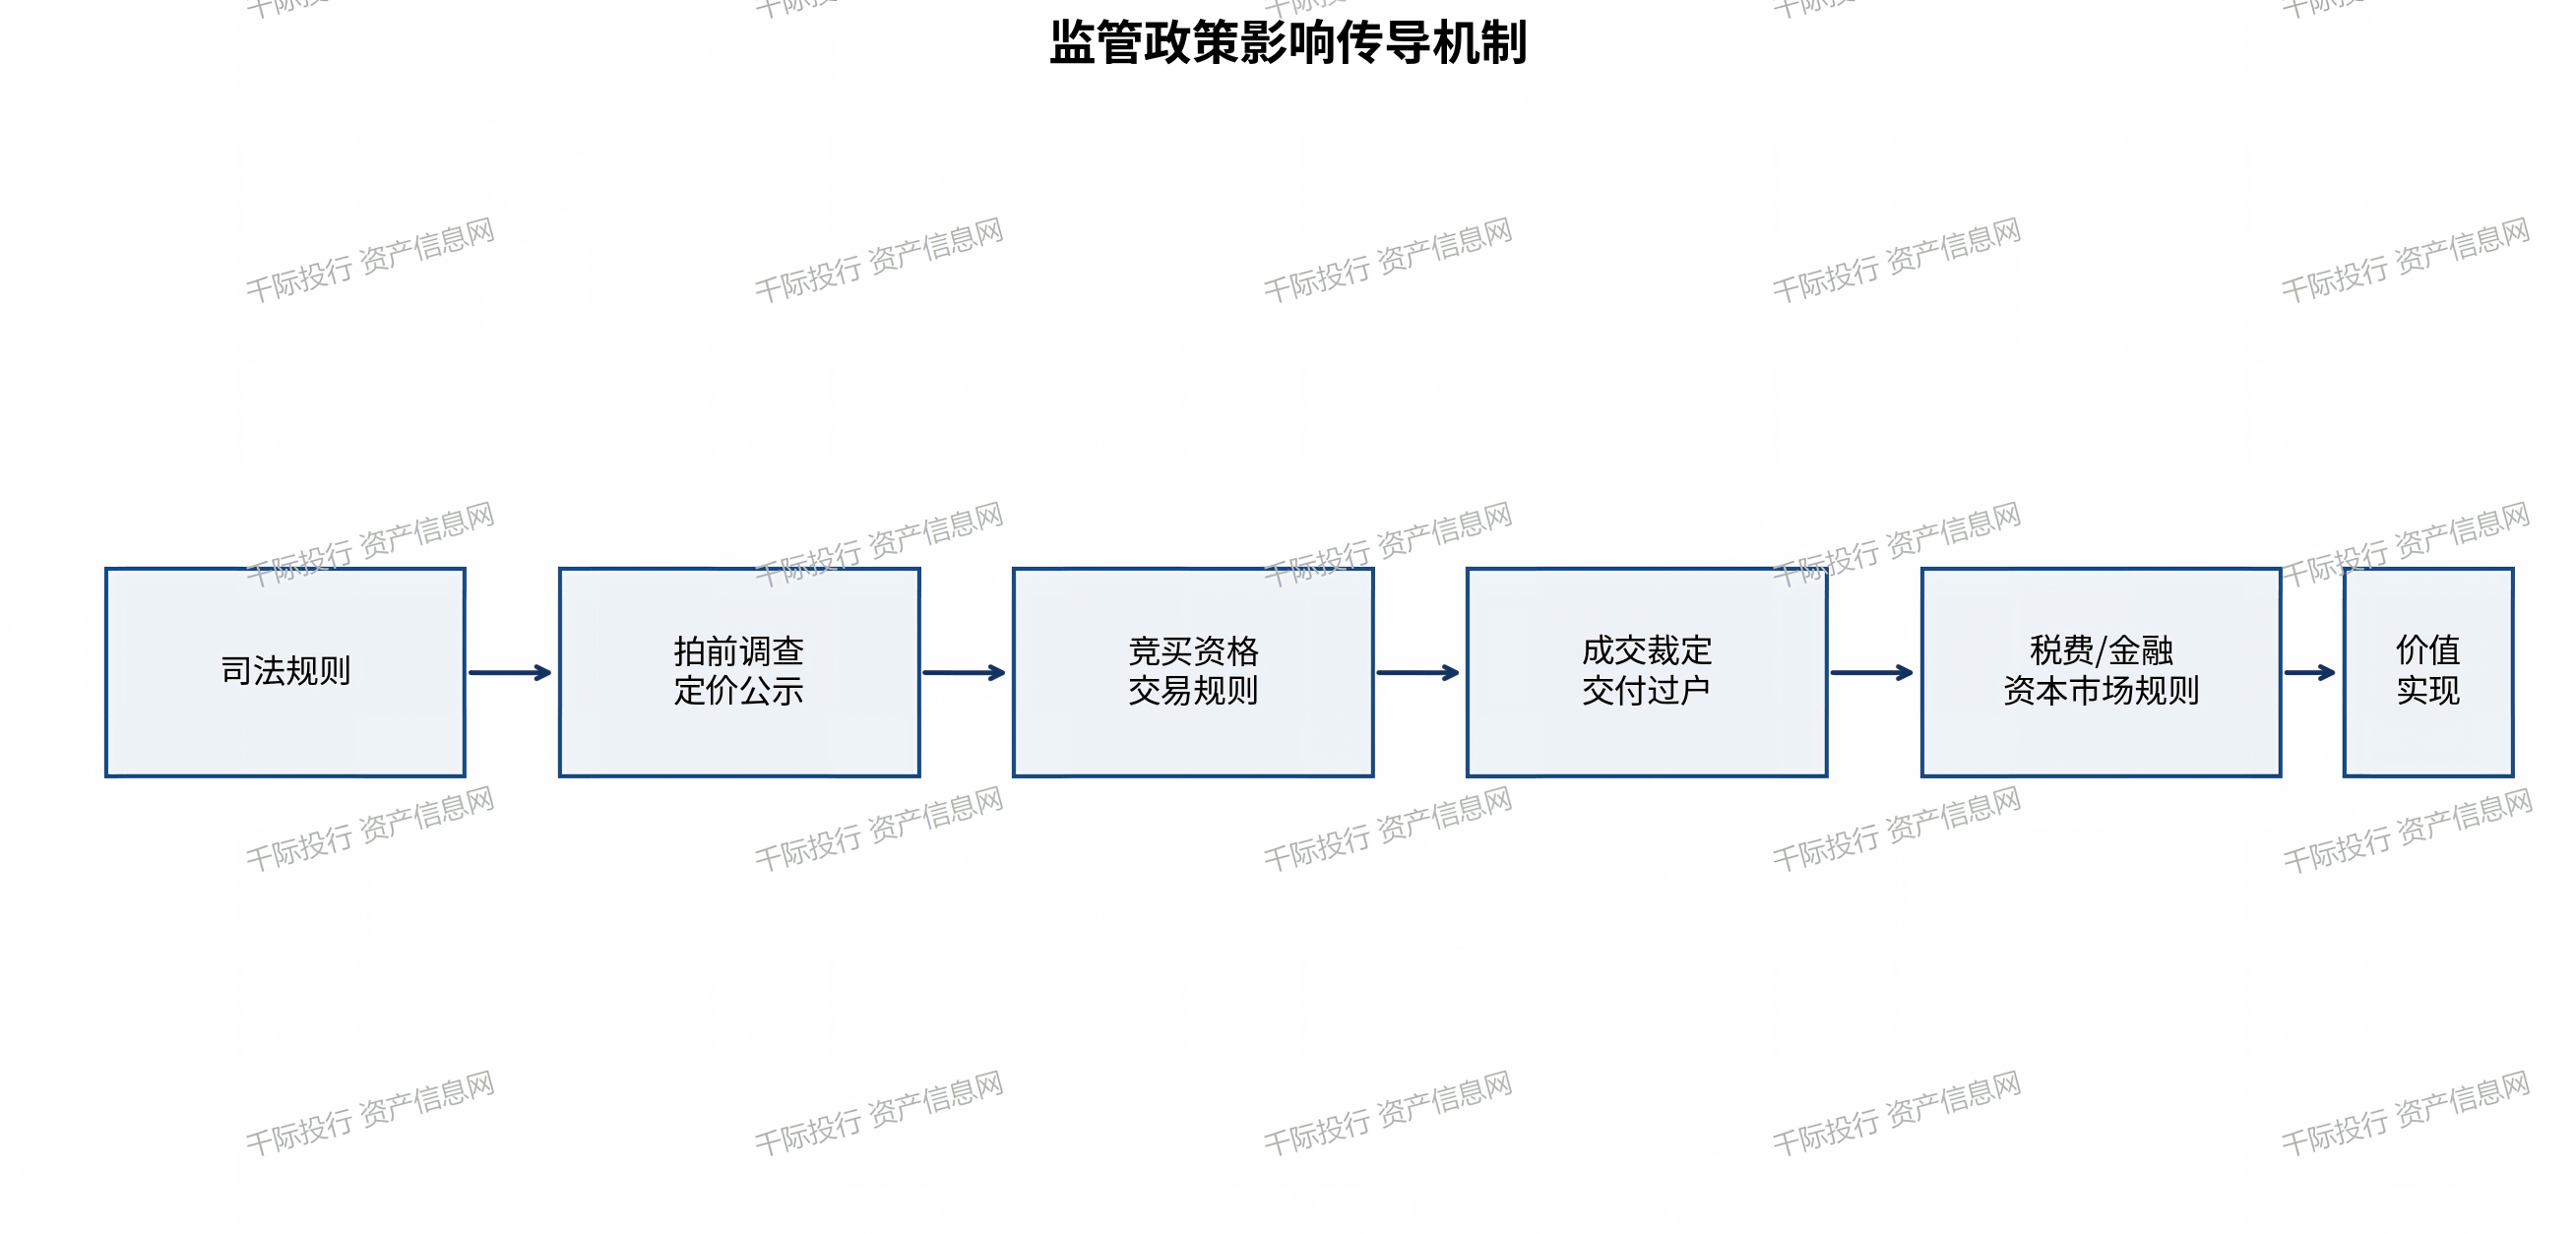
资料来源:千际投行
图 3.3 监管政策影响传导机制
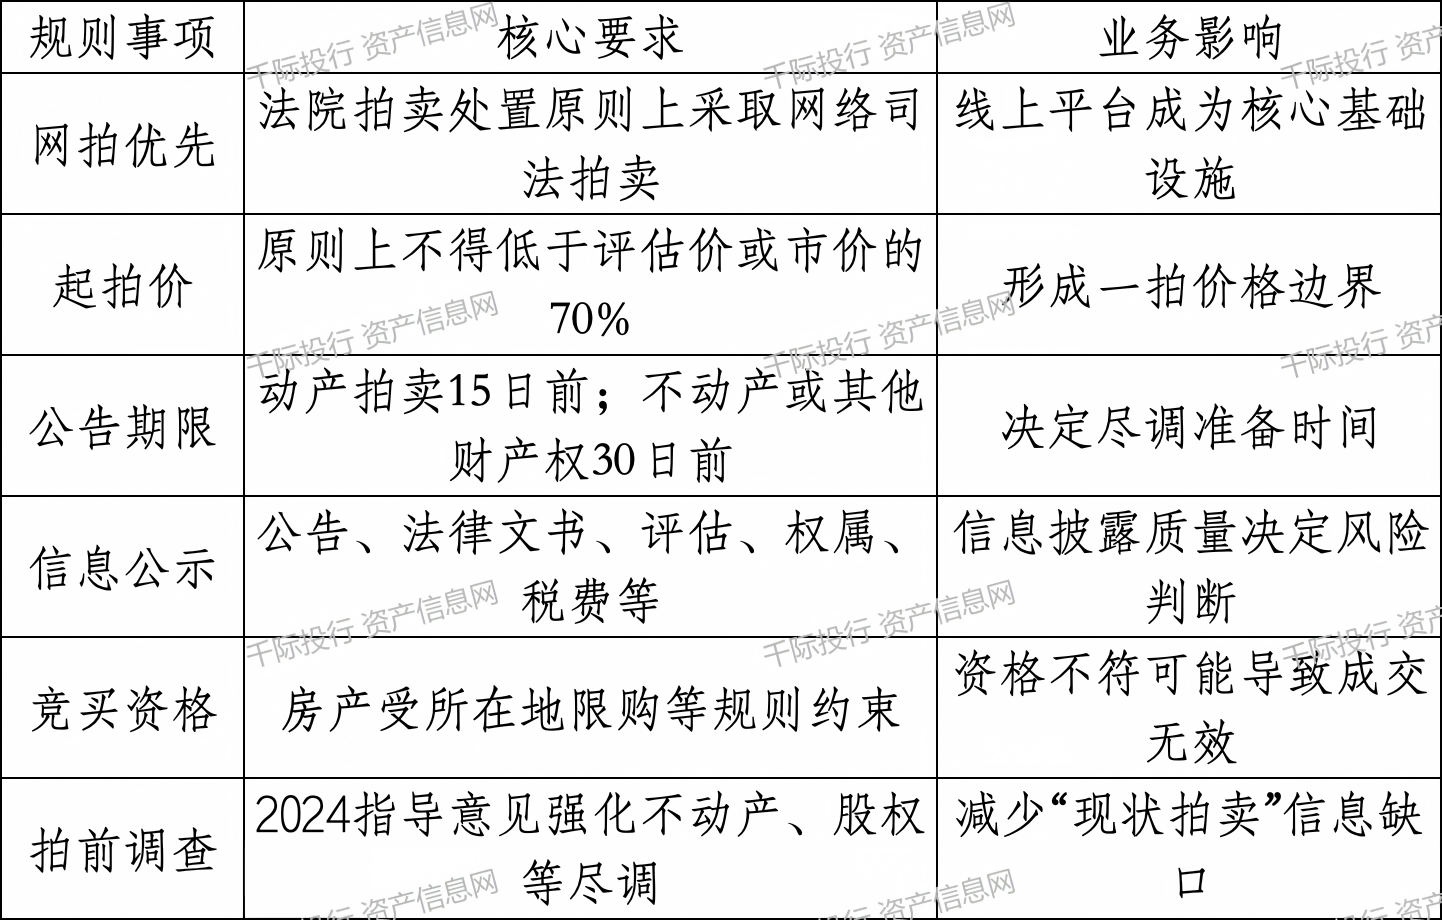
监管对法拍价值实现的影响是链式传导:法院调查和信息公示决定可识别风险,竞买资格与优先购买权影响交易有效性,成交裁定和登记规则影响交割,税费与资本市场规则则影响最终成本和治理结构。复杂资产的估值必须把“合规可交割性”作为现金流实现的前置条件。
4 第四章 竞争格局与收并购
4.1 行业集中度分析
法拍行业不存在一个简单的“平台市场份额=行业集中度”口径。最高人民法院网络司法拍卖平台名单库构成基础设施层,地方辅助机构、评估机构和资产服务商则高度分散;资产交易本身又分布在全国不同法院和城市。因此,应分别观察平台集中度、区域辅助服务集中度和资产成交的城市集中度。
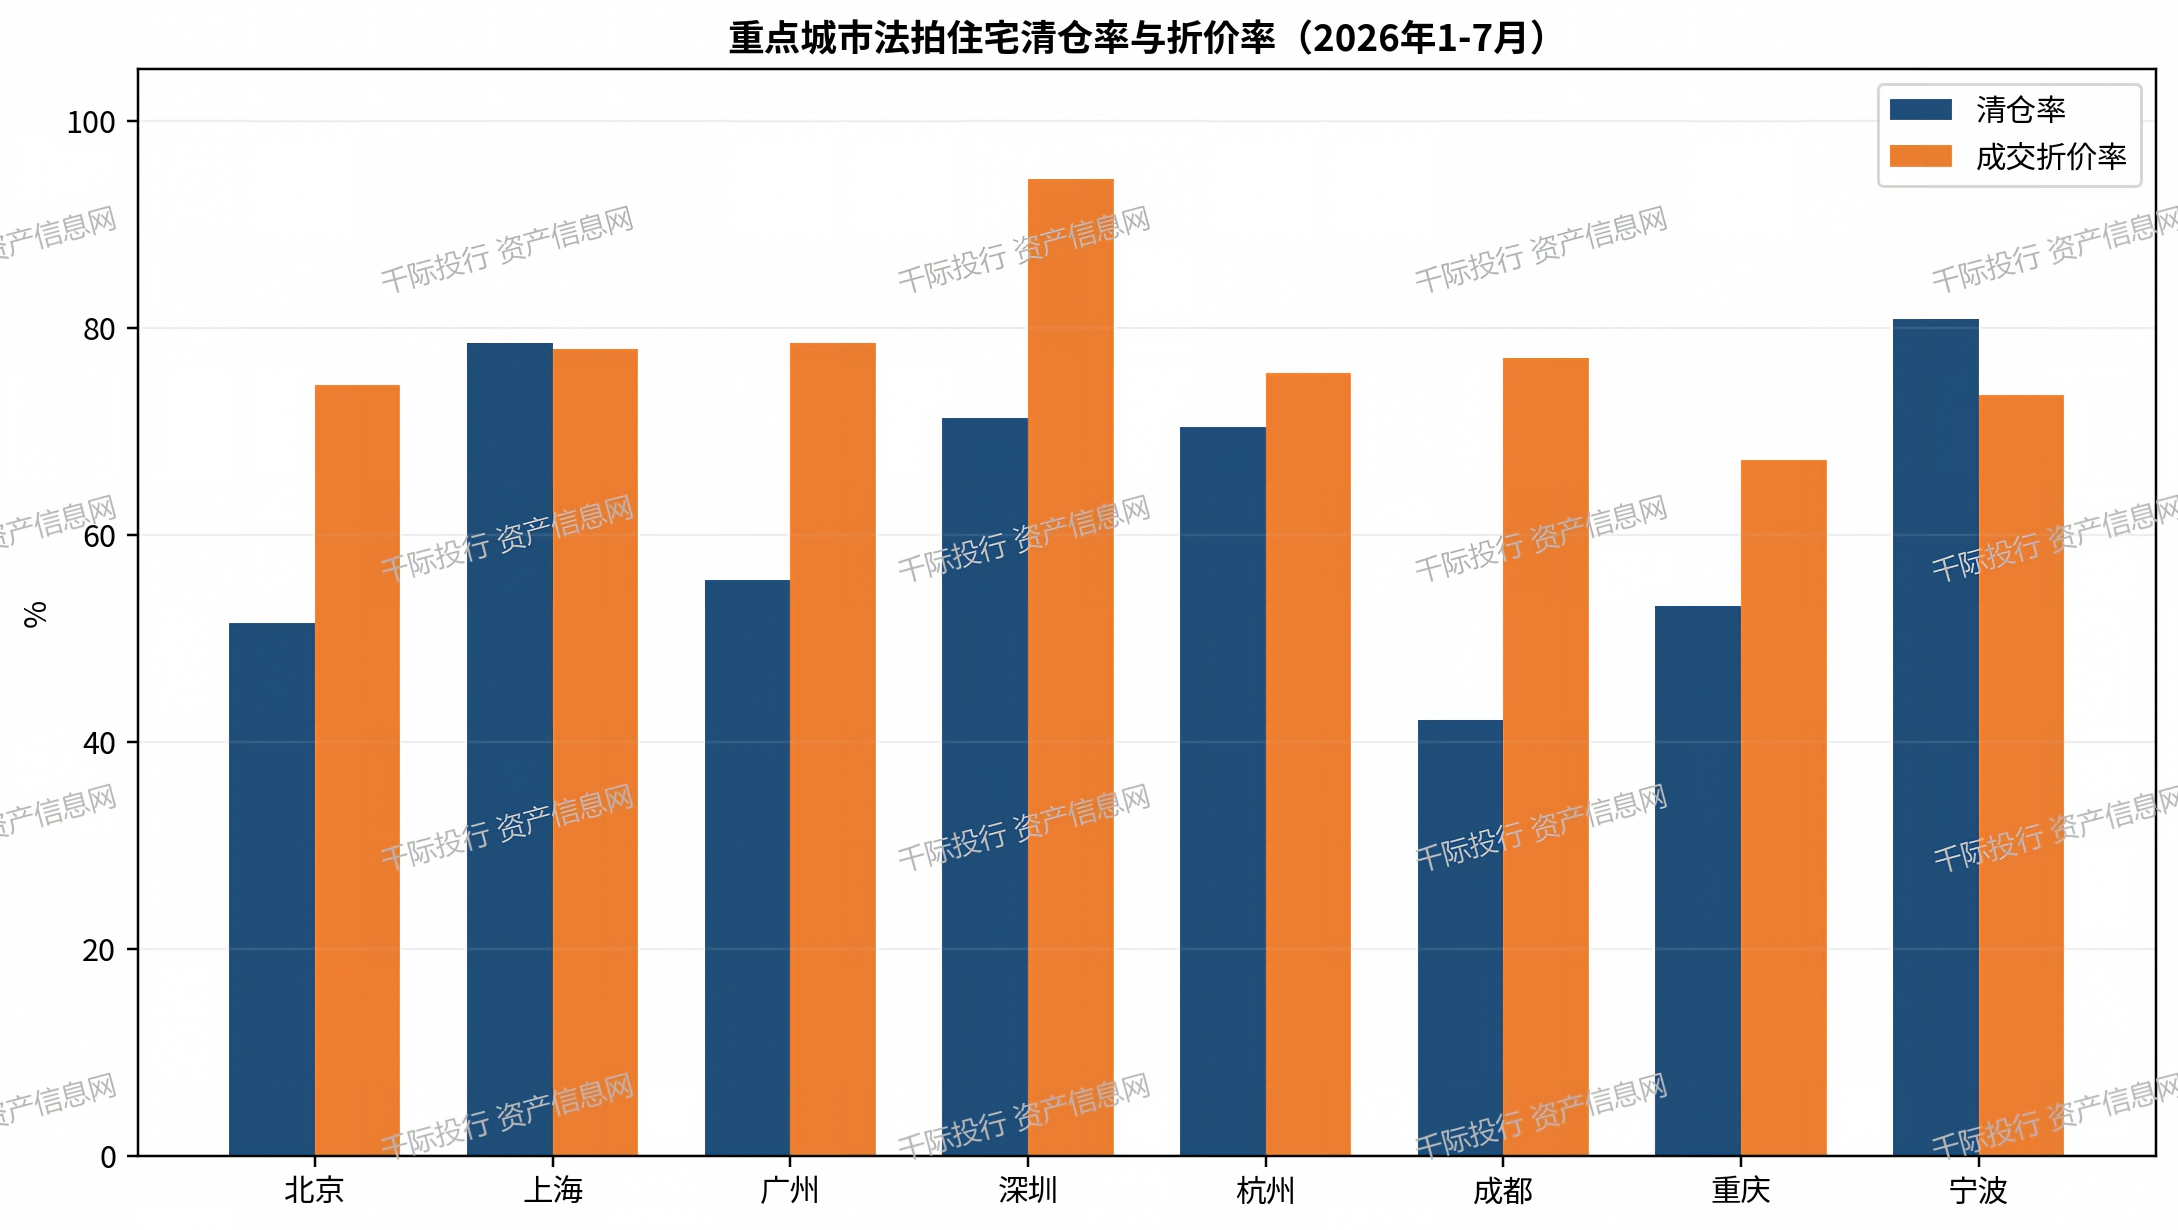
数据来源:中指研究院;千际投行整理
图 4.1 重点城市法拍住宅清仓率与成交折价率(2026年1-7月)
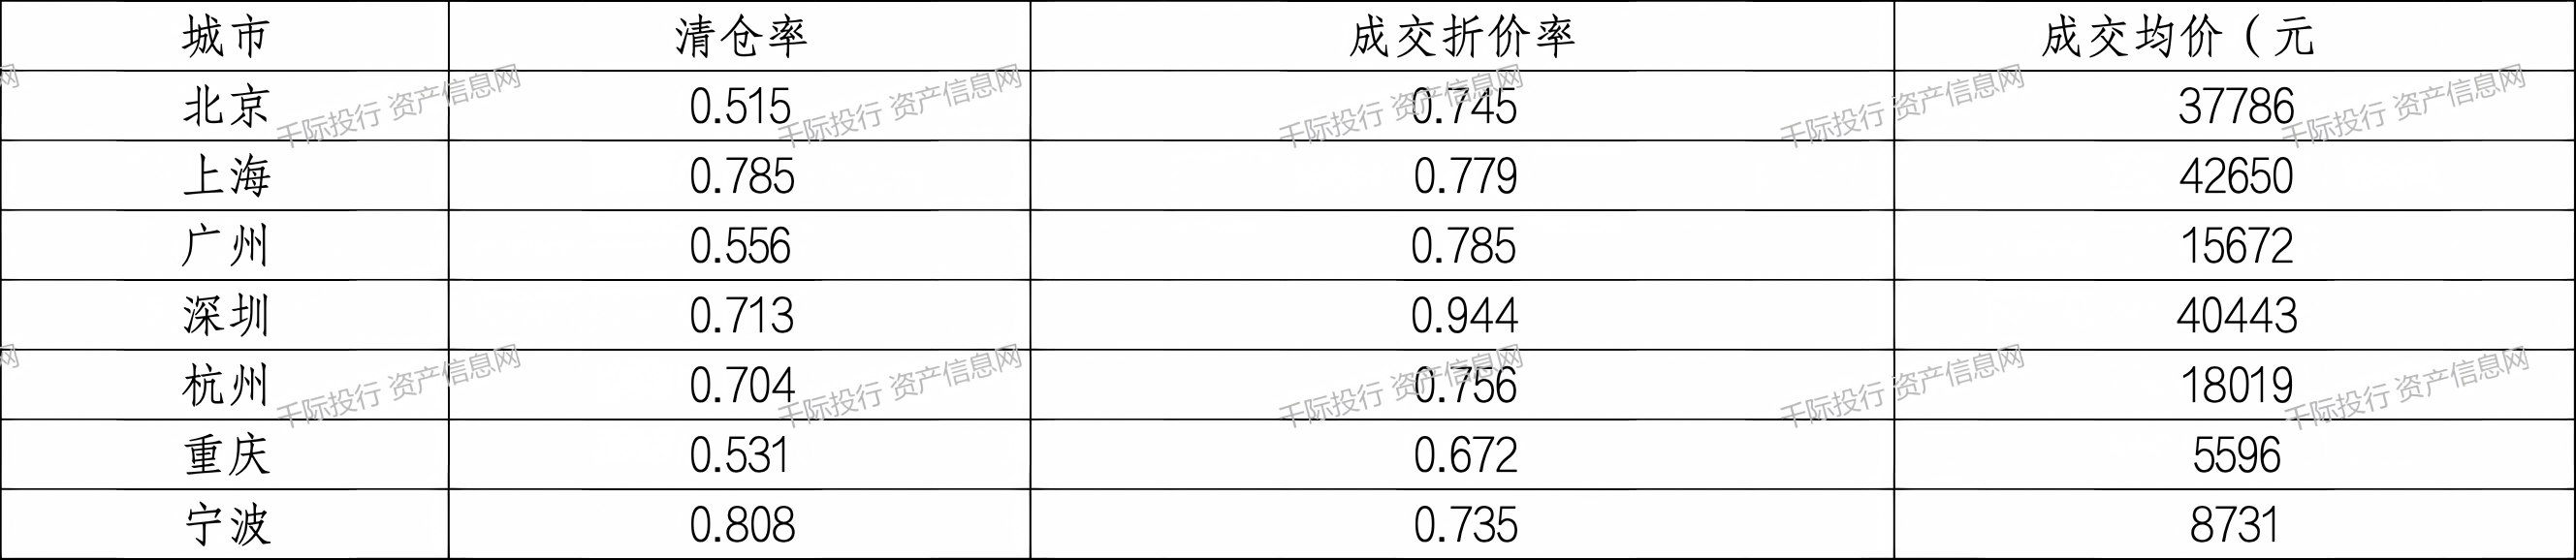
重点城市数据表明,资产流动性差异巨大。2026年1-7月上海法拍住宅清仓率78.5%、深圳71.3%、宁波80.8%,而城市之间成交折价率同样存在明显差异。这种分化意味着全国统一的折价阈值并不存在,定价必须下沉到城市、区域、资产和拍卖阶段。
4.2 竞争格局矩阵(Competitive Positioning Matrix)
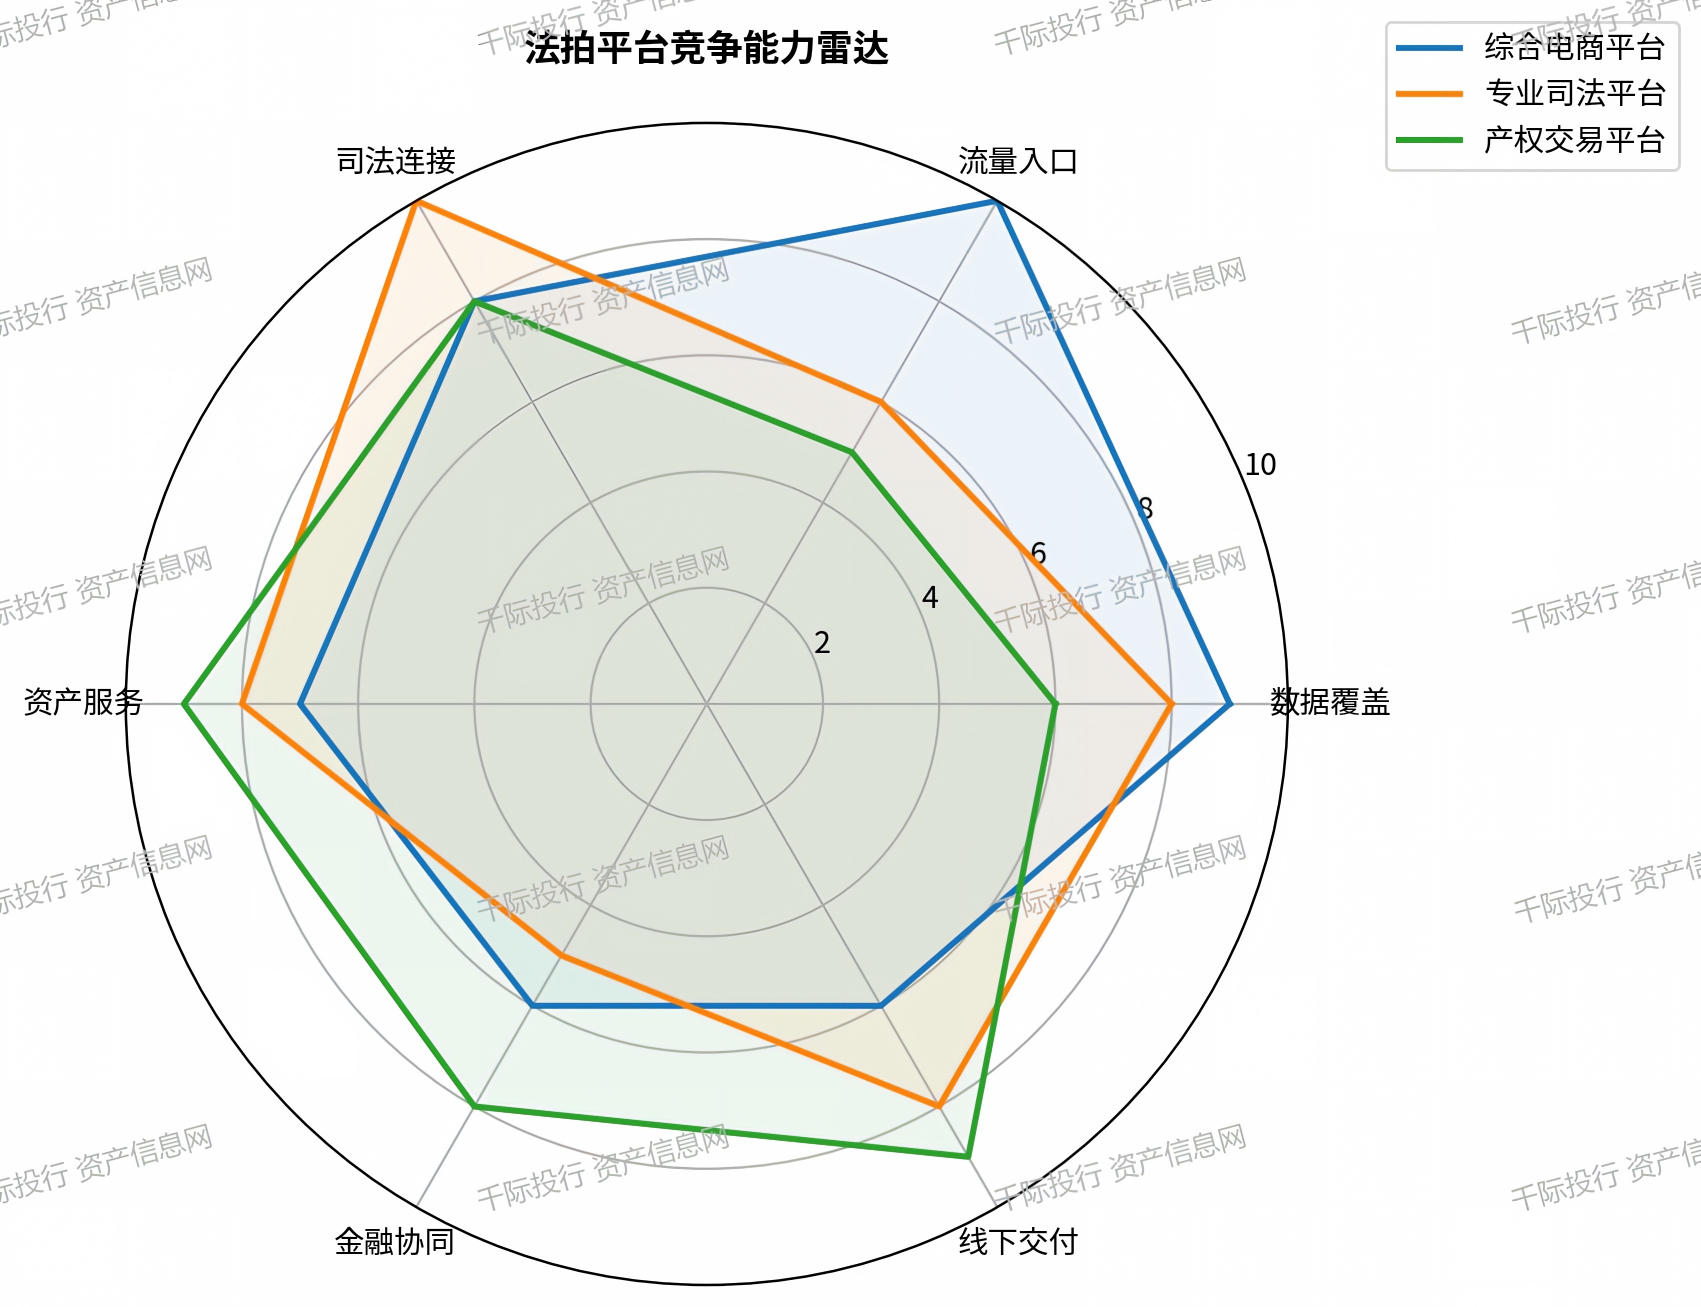
资料来源:千际投行根据公开平台功能与行业特征归纳
图 4.2 法拍平台竞争能力雷达
竞争能力可以拆成六项:数据覆盖、流量入口、司法连接、资产服务、金融协同和线下交付。综合电商平台在流量上更强,专业司法平台在法院连接和规范化流程上更突出,产权交易平台更适合大宗和机构化资产。真正的差异化来自“平台能力+专业服务能力”的组合。
4.3 护城河评估框架
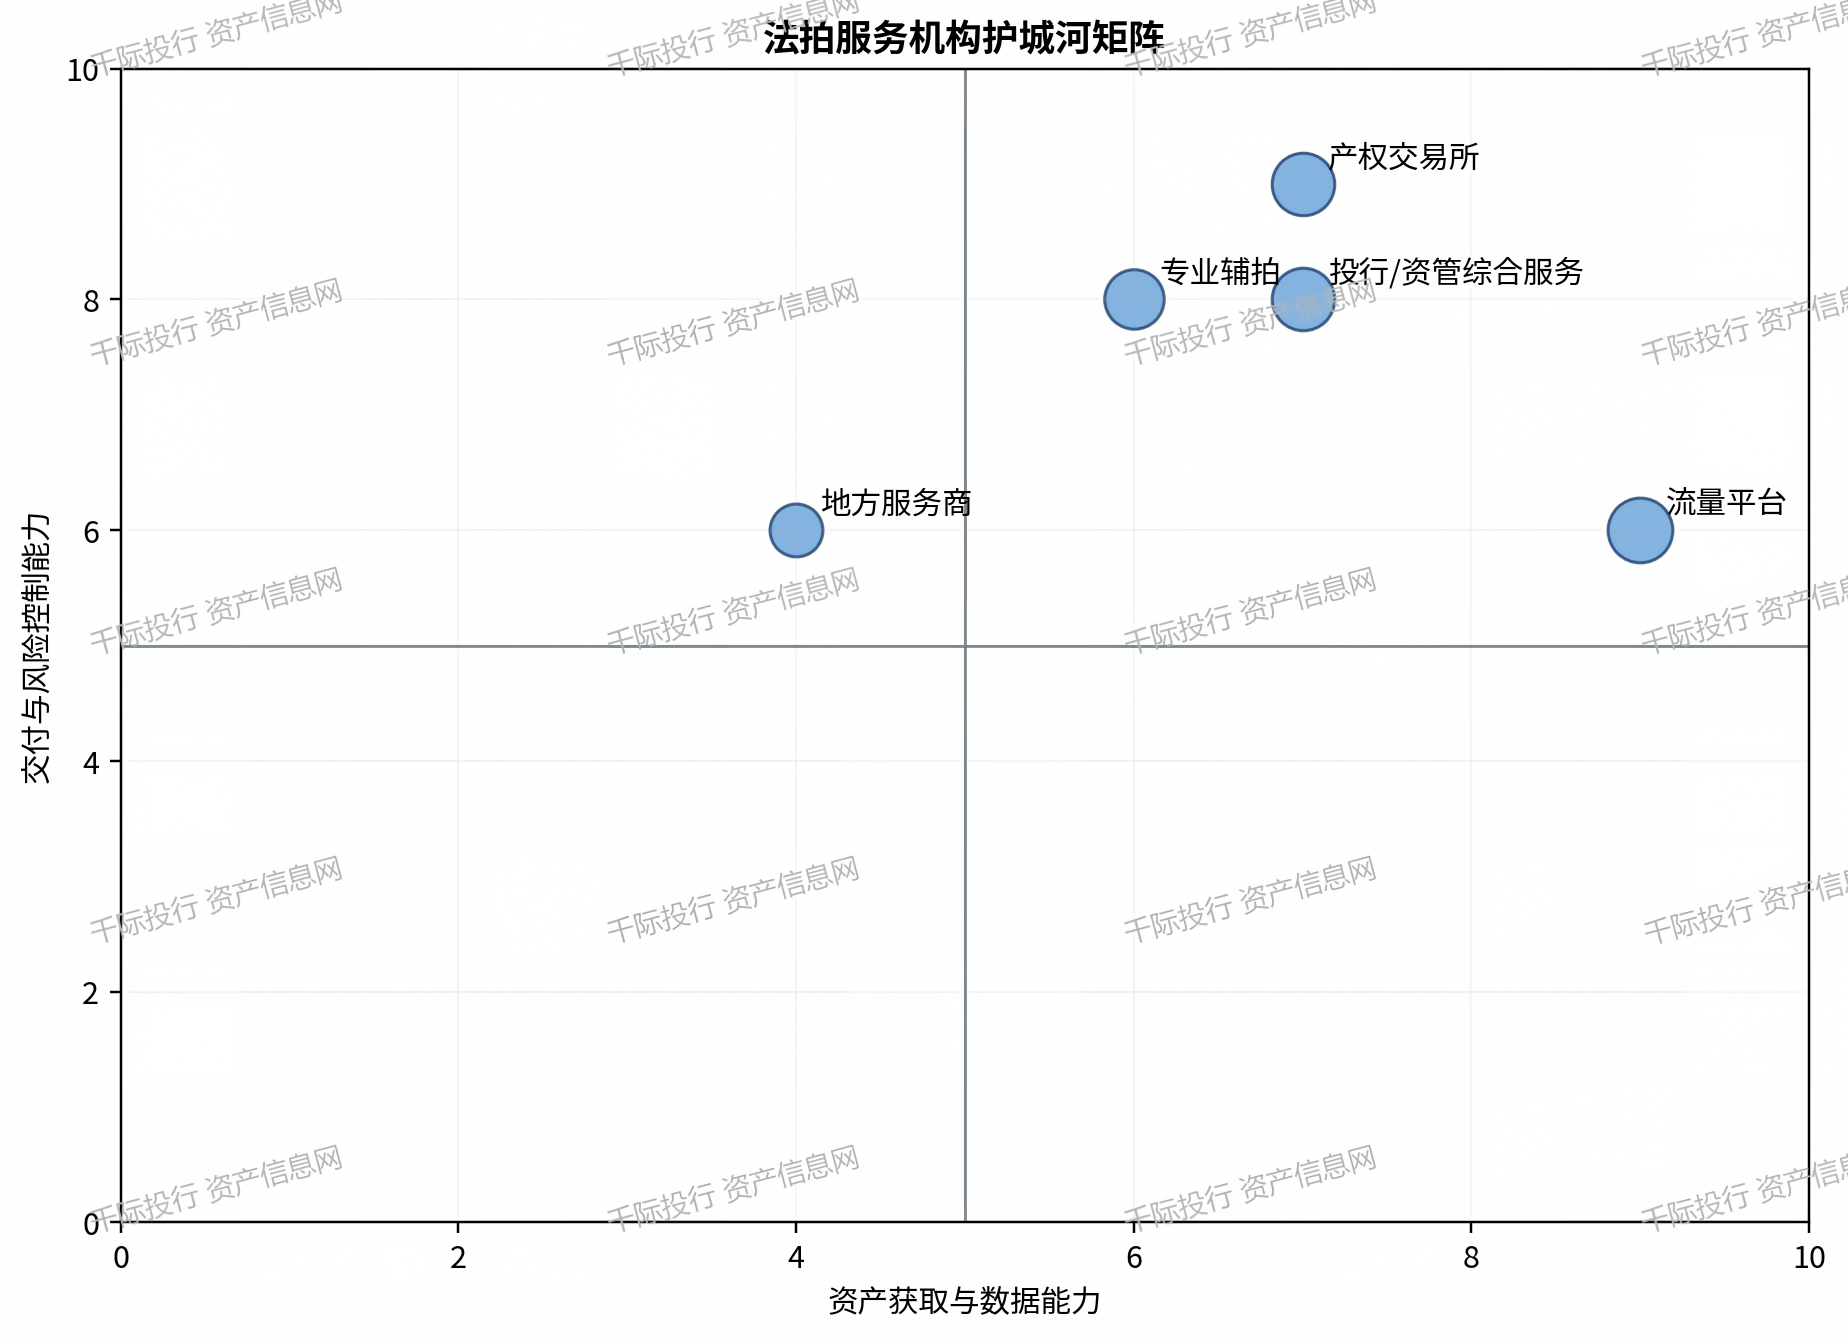
表 4.1 法拍服务机构护城河评估框架
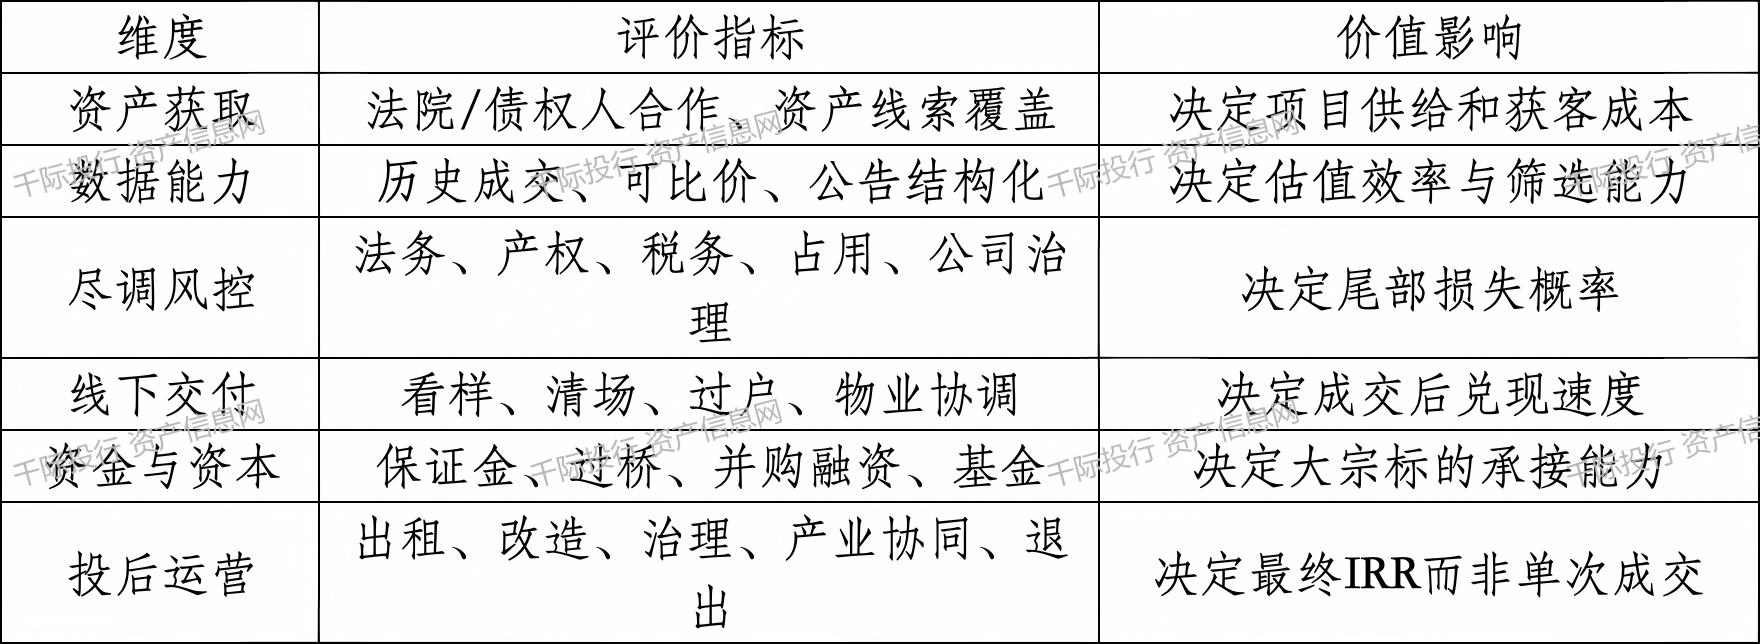
资料来源:千际投行
资料来源:千际投行
图 4.3 法拍服务机构护城河矩阵
4.4 国际对标(Global Benchmark)
海外困境资产处置往往更多通过法院拍卖、破产出售、REO、不良债权交易和专业拍卖机构共同完成。与中国高度线上化的司法拍卖相比,美国等市场的资产尽调、产权保险、经纪与专业基金体系更成熟。可借鉴之处不是复制具体制度,而是强化标准化数据、专业责任分工、融资工具和投后运营。
4.5 国内主要玩家与平台
表 4.2 国内网络司法拍卖主要平台
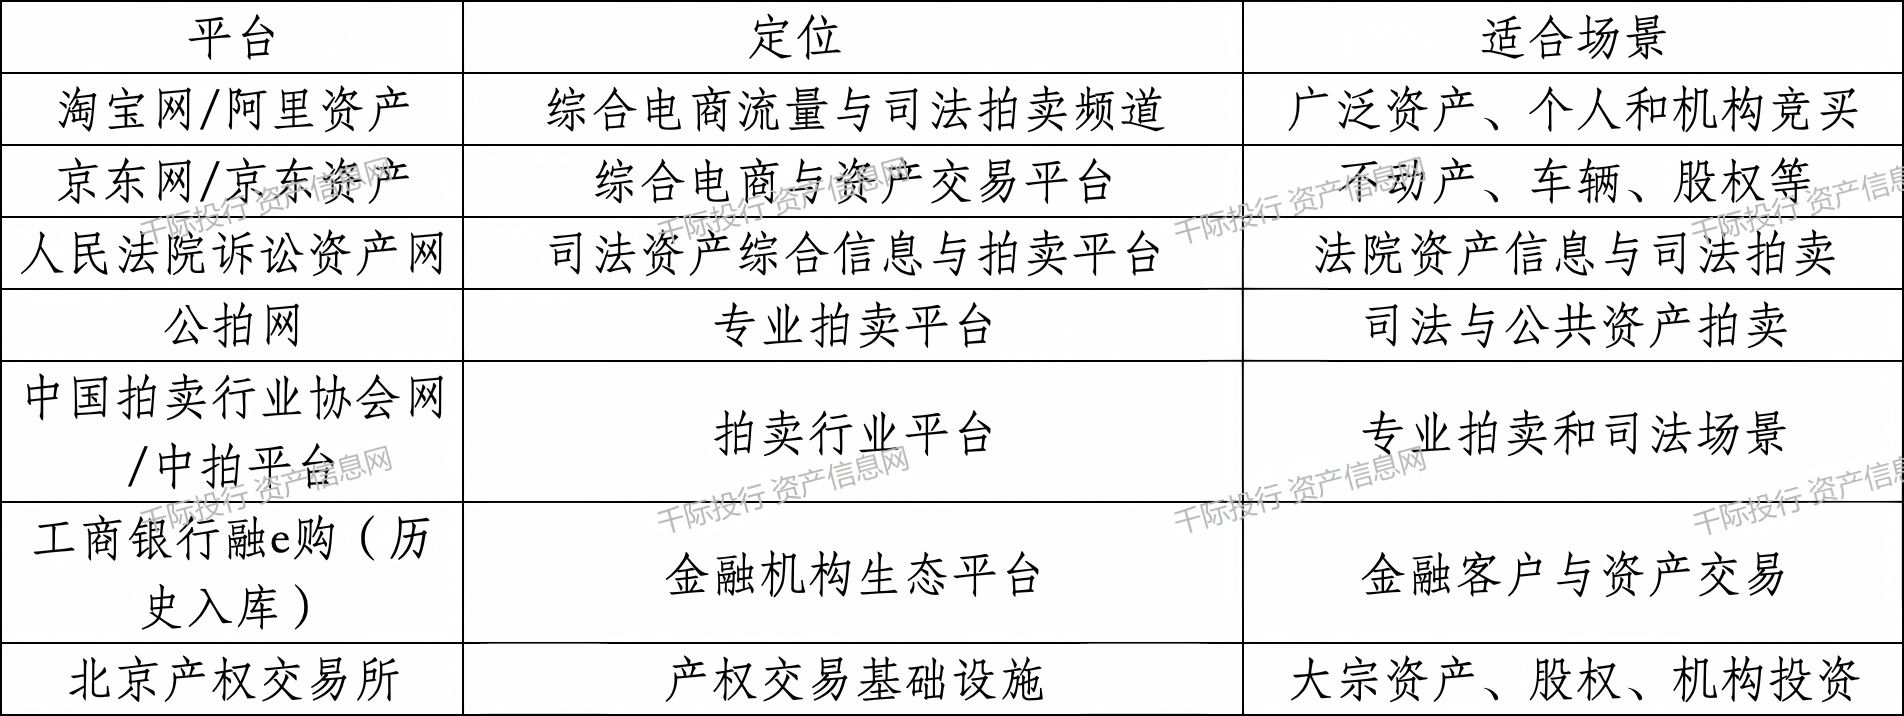
数据来源:最高人民法院名单库公告及地方法院公开提示;千际投行整理
4.6 全球困境资产处置主要玩家
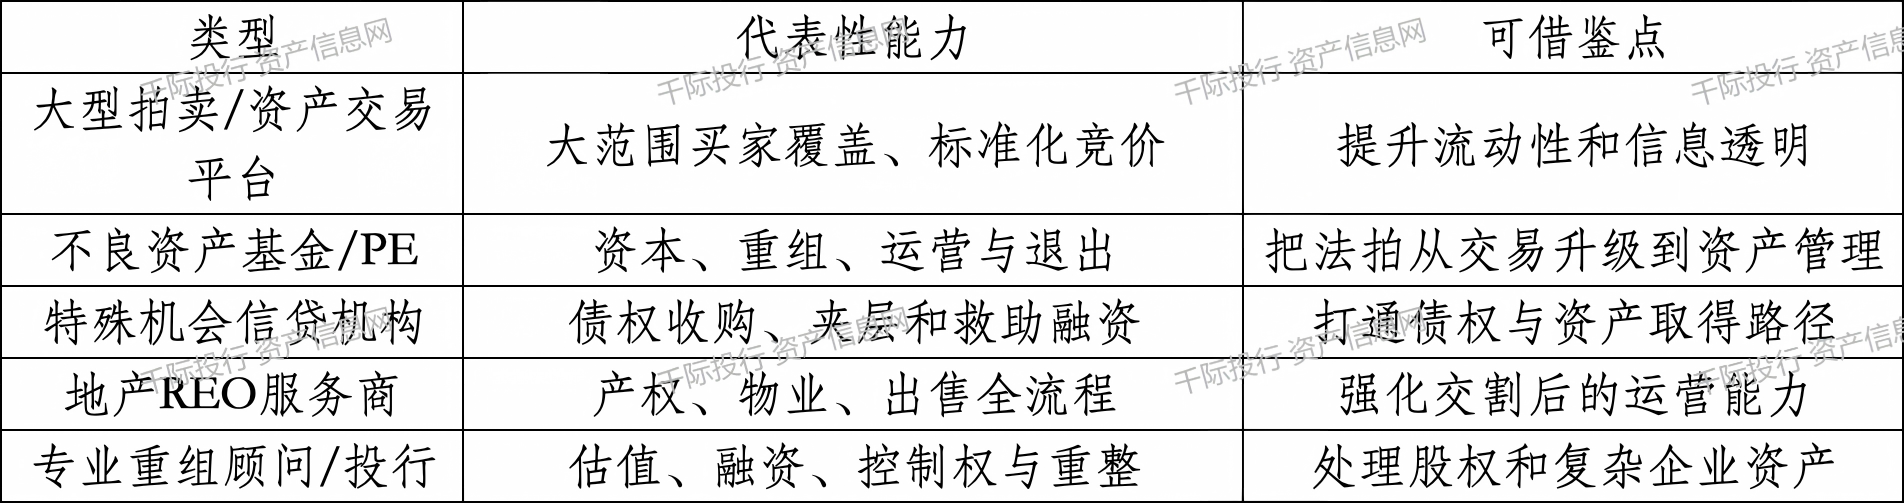
资料来源:千际投行
4.7 行业主要的收并购逻辑和估值模型及案例分析
本节是本报告的核心。法拍与传统并购最大的差异在于:交易的触发来自司法执行,卖方并不一定具有主动出售意愿,定价受法院变价规则影响,交割依赖司法裁定和登记协助,且历史债务、质押冻结、优先购买权、公司治理和信息披露等风险可能同时存在。因此,司法拍卖取得股权或核心经营资产,应按照“特殊情形并购”而非普通二级市场买入处理。
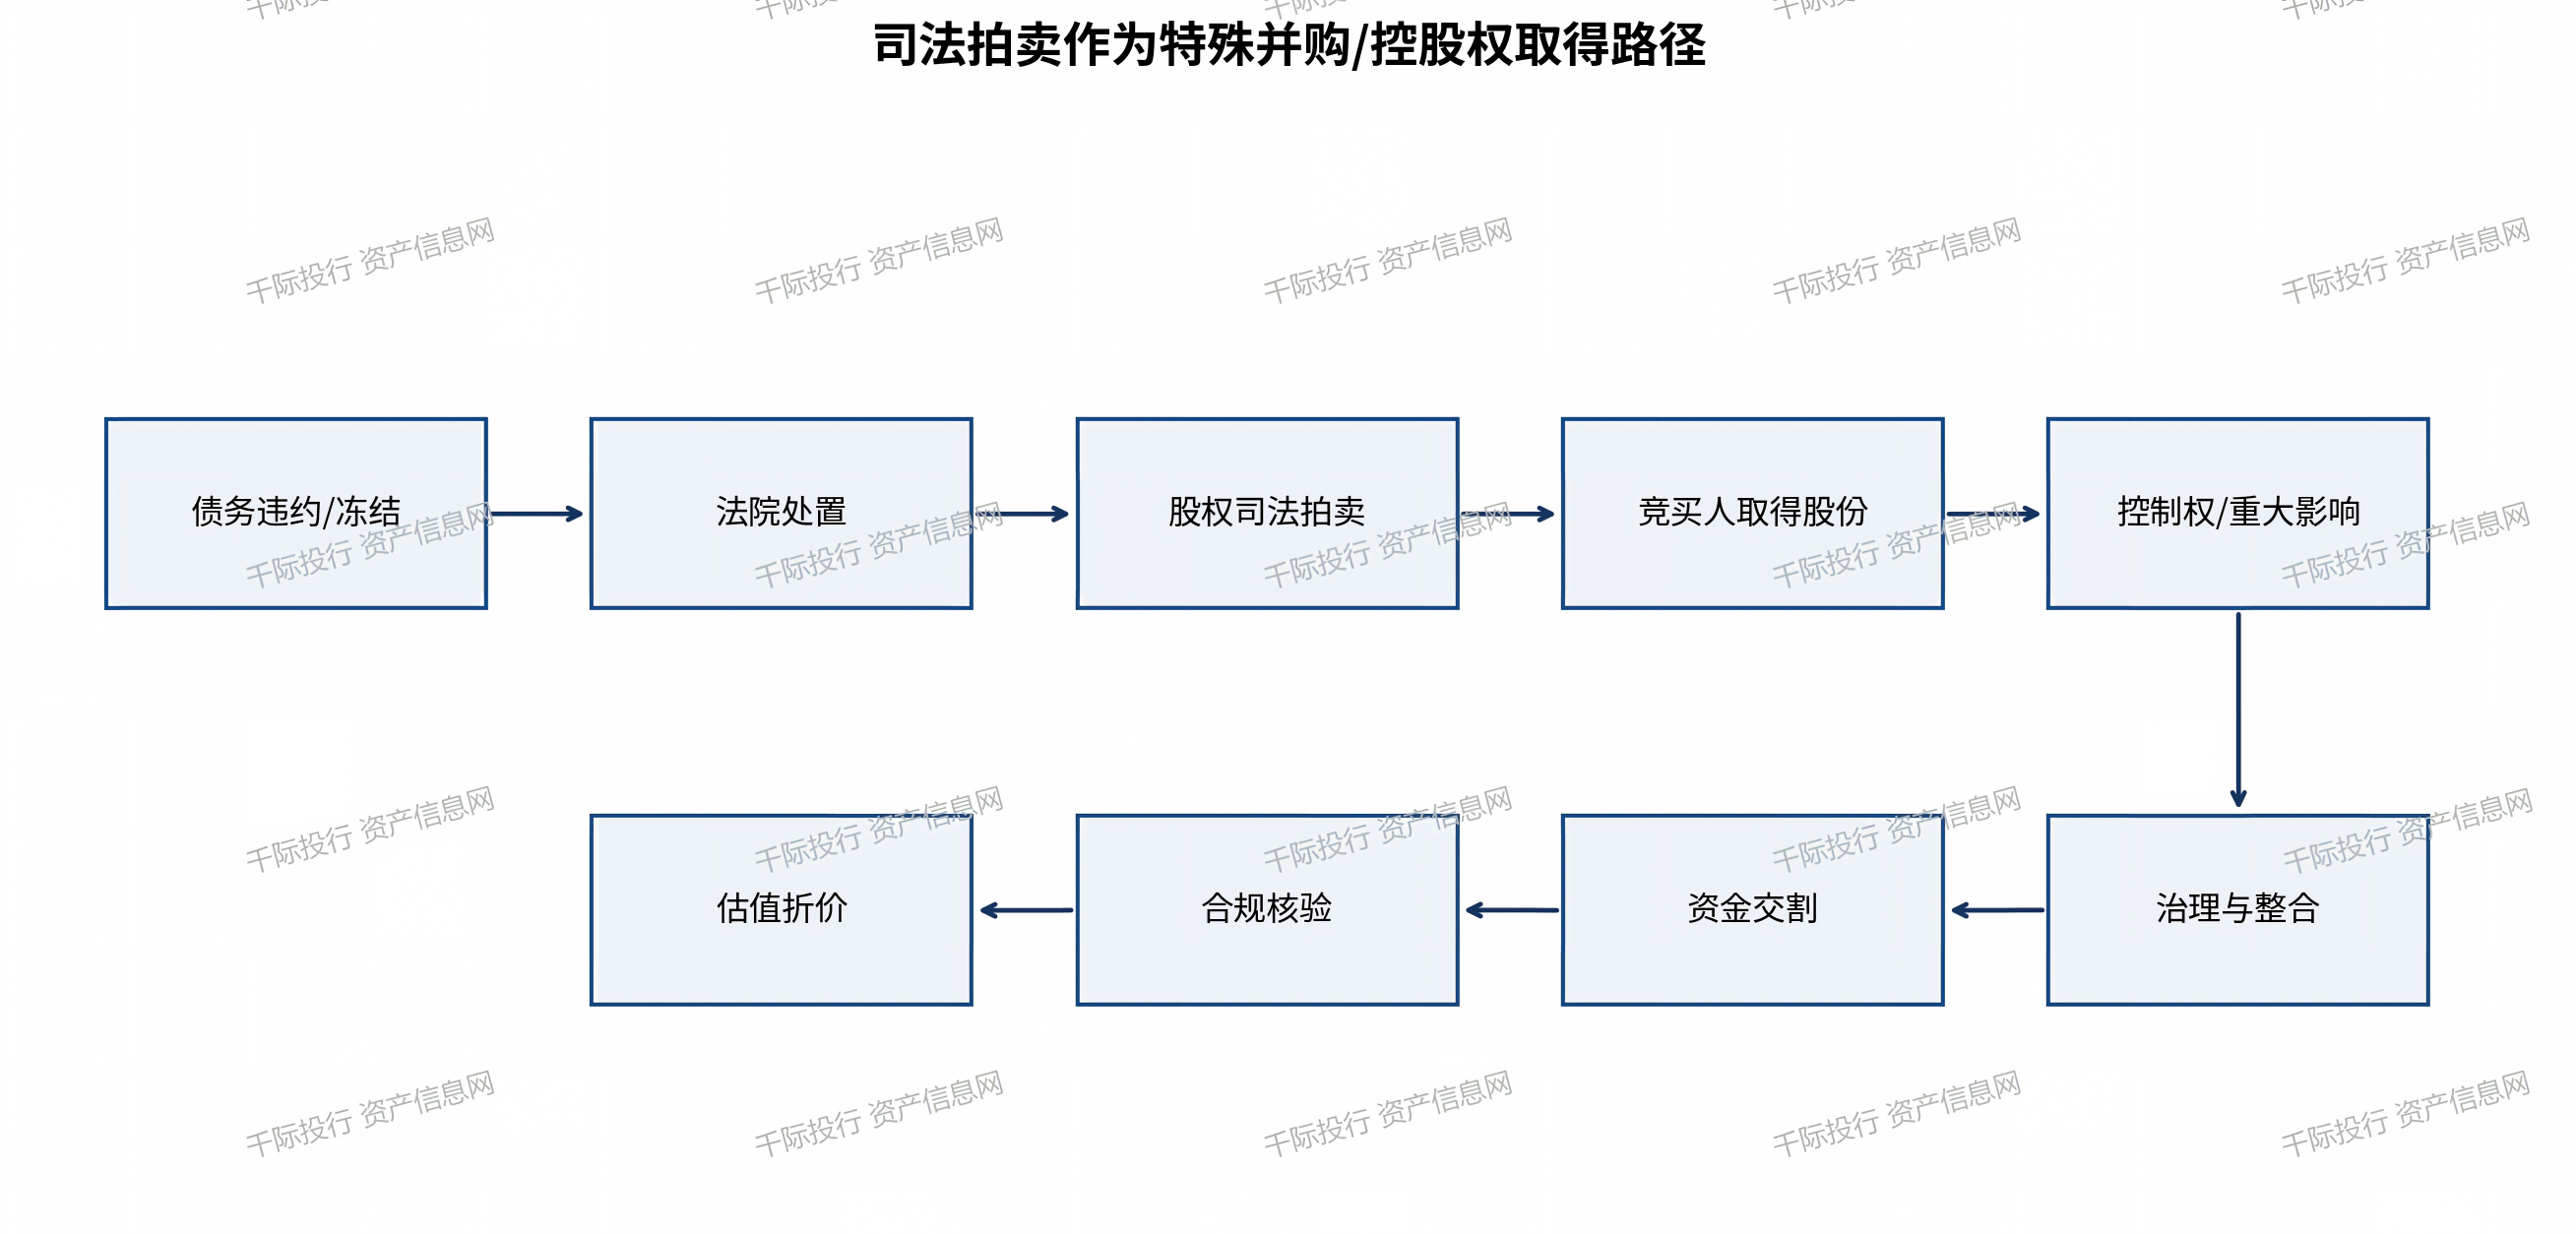
资料来源:千际投行
图 4.7 司法拍卖作为特殊并购/控股权取得路径
4.8 竞争分析
法拍行业竞争正在从“谁能更早看到标的”转向“谁能更快把标的变成可投项目”。公开拍卖天然降低了信息垄断,未来竞争优势更多来自数据清洗、资产知识图谱、线下核验网络、风险定价模型、资金组织和投后处置。平台与专业服务机构之间更可能形成互补而非完全替代。
4.9 细分赛道深度专题
2026年值得重点关注的三条细分赛道是核心城市住宅、经营性不动产以及股权/控制权。住宅的关键是区域流动性和交付;商业工业资产的关键是经营现金流与改造盘活;股权资产的关键是公司价值、治理和合规。对机构投资者而言,跨资产能力可以平滑单一赛道周期,但也要求更强的专业团队。
5 第五章 估值分析定价机制与风险管理仪表盘
5.1 估值方法论选择
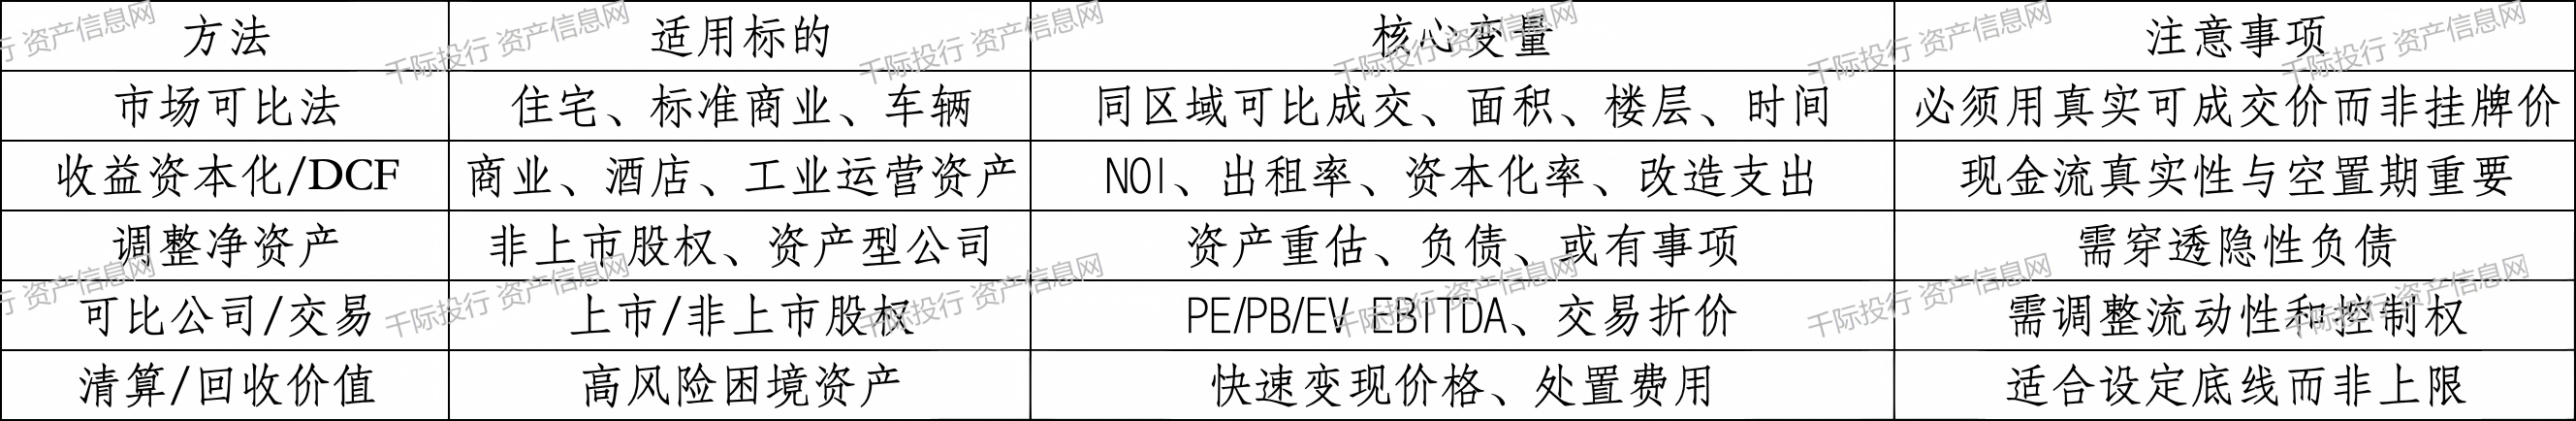
表 5.1 法拍资产估值方法论
资料来源:千际投行
资料来源:千际投行
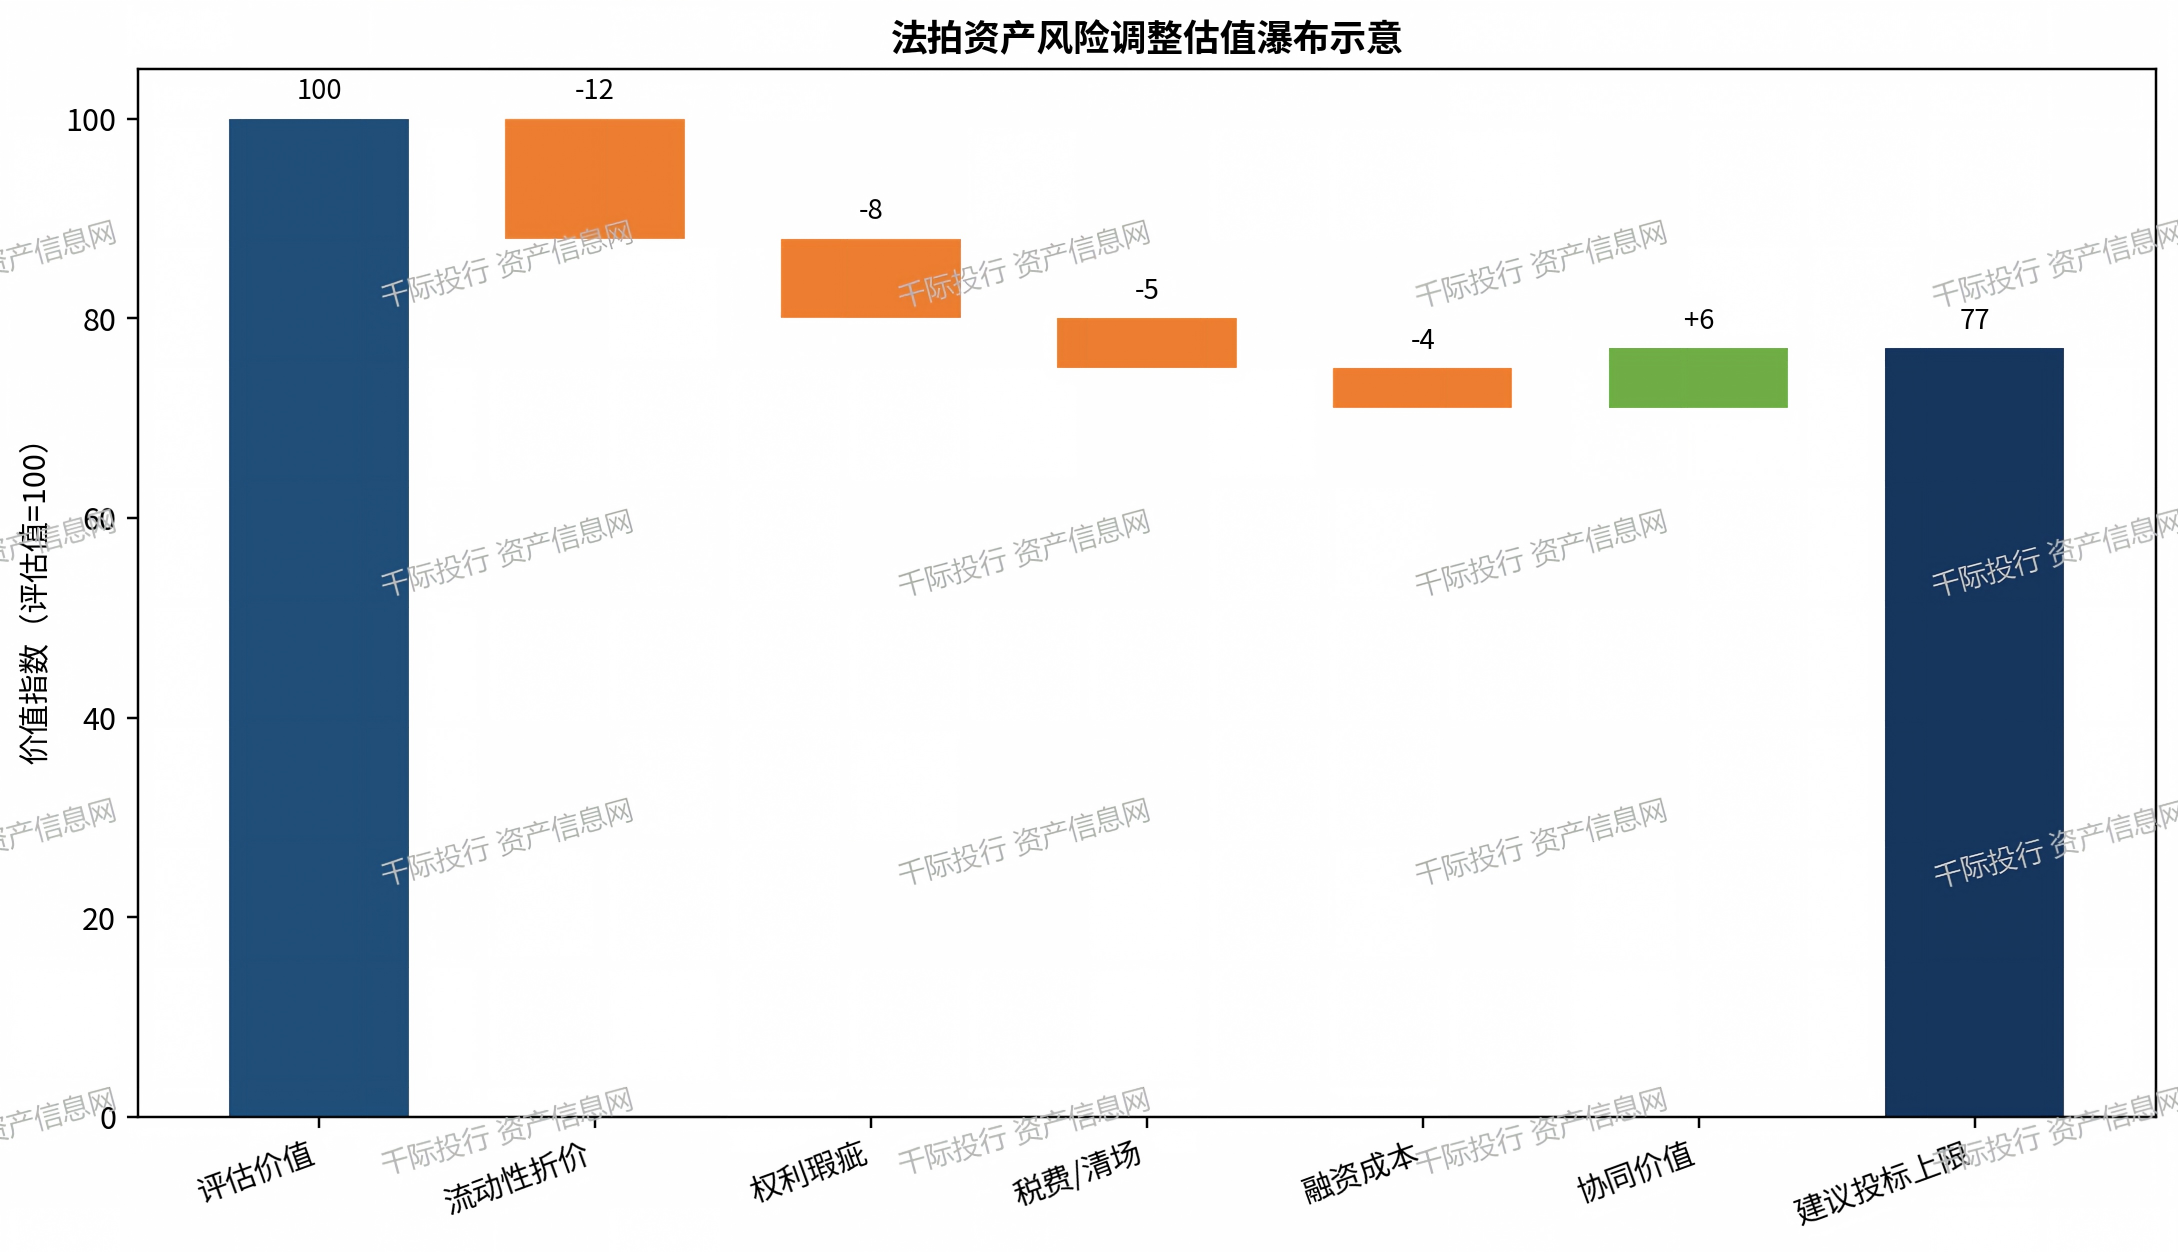
图 5.1 法拍资产风险调整估值框架
5.2 历史估值区间与当前位置及国际估值对标
法拍不动产的“估值区间”更多体现为成交价相对评估价和市场价的折价,而非上市行业统一PE。2026年1-7月全国各类法拍平均成交折价率74.1%;上海法拍住宅平均成交折价率77.9%,深圳94.4%,重庆67.2%。同一时期不同城市的折价差距说明,市场流动性和资产质量是定价核心。
表 5.2 重点城市法拍住宅估值/流动性指标
数据来源:中指研究院2026年1-7月法拍数据;千际投行整理
5.3 行业系统性风险解析
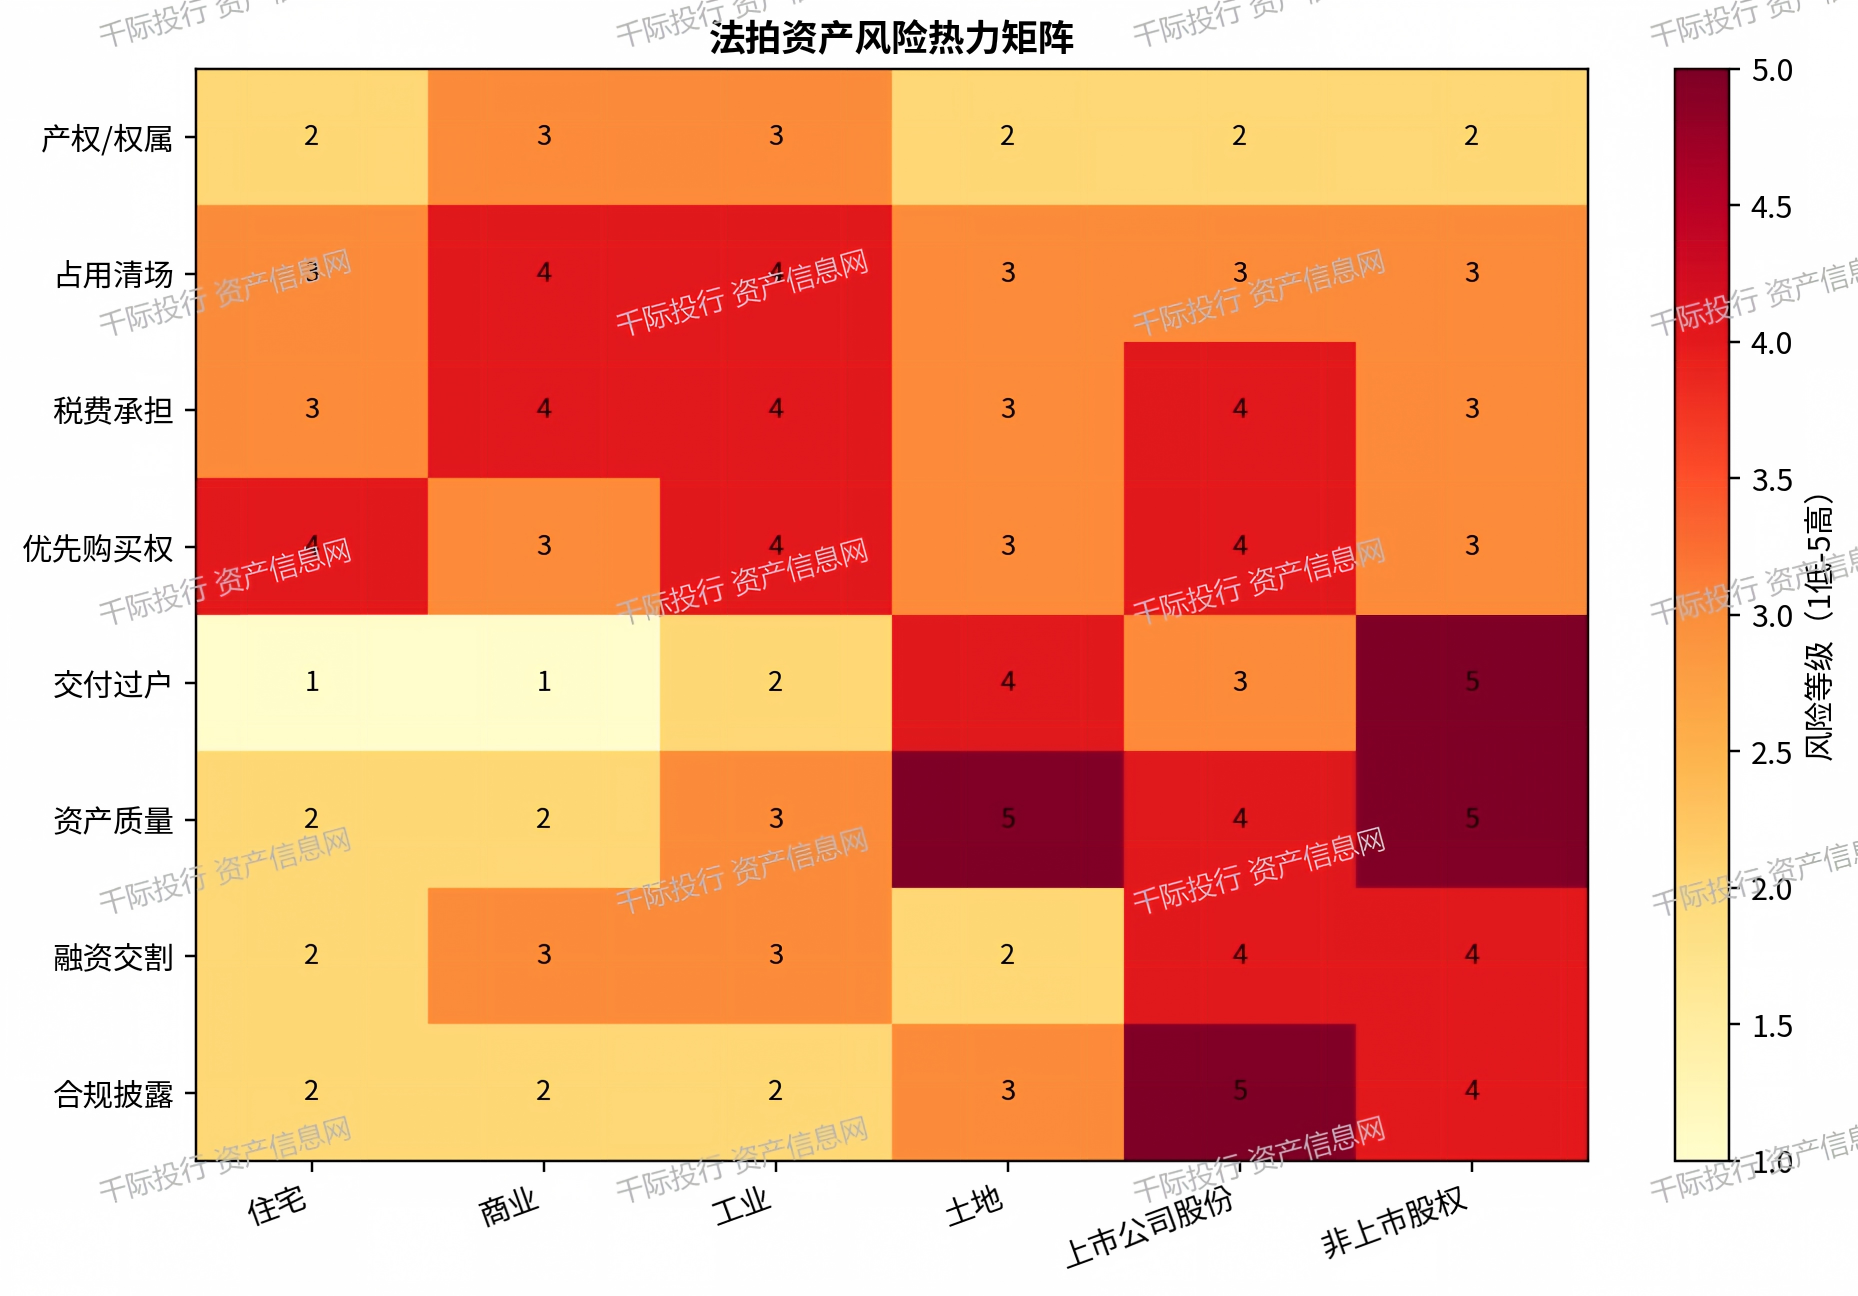
· 产权风险:查封、抵押、共有、租赁、优先权及历史登记问题。
· 交付风险:被执行人或第三方占用、腾退难度、物业欠费和实物状态差异。
· 估值风险:评估时点滞后、市场价格下跌、非标资产缺乏可比。
· 资金风险:保证金和尾款期限短,融资无法按时落地可能导致违约。
· 合规风险:竞买资格、限购、上市公司收购及信息披露、反垄断/行业准入。
· 运营风险:商业工业资产成交后仍需招商、整改、环保、规划与资本开支。
资料来源:千际投行风险评分框架
图 5.3 法拍资产风险热力矩阵
5.4 行业发展和驱动机制及风险管理
表 5.3 法拍风险管理仪表盘
资料来源:千际投行
6 第六章 行业资本运作与战略交易与价值管理
6.1 资本运作工具箱与策略选择
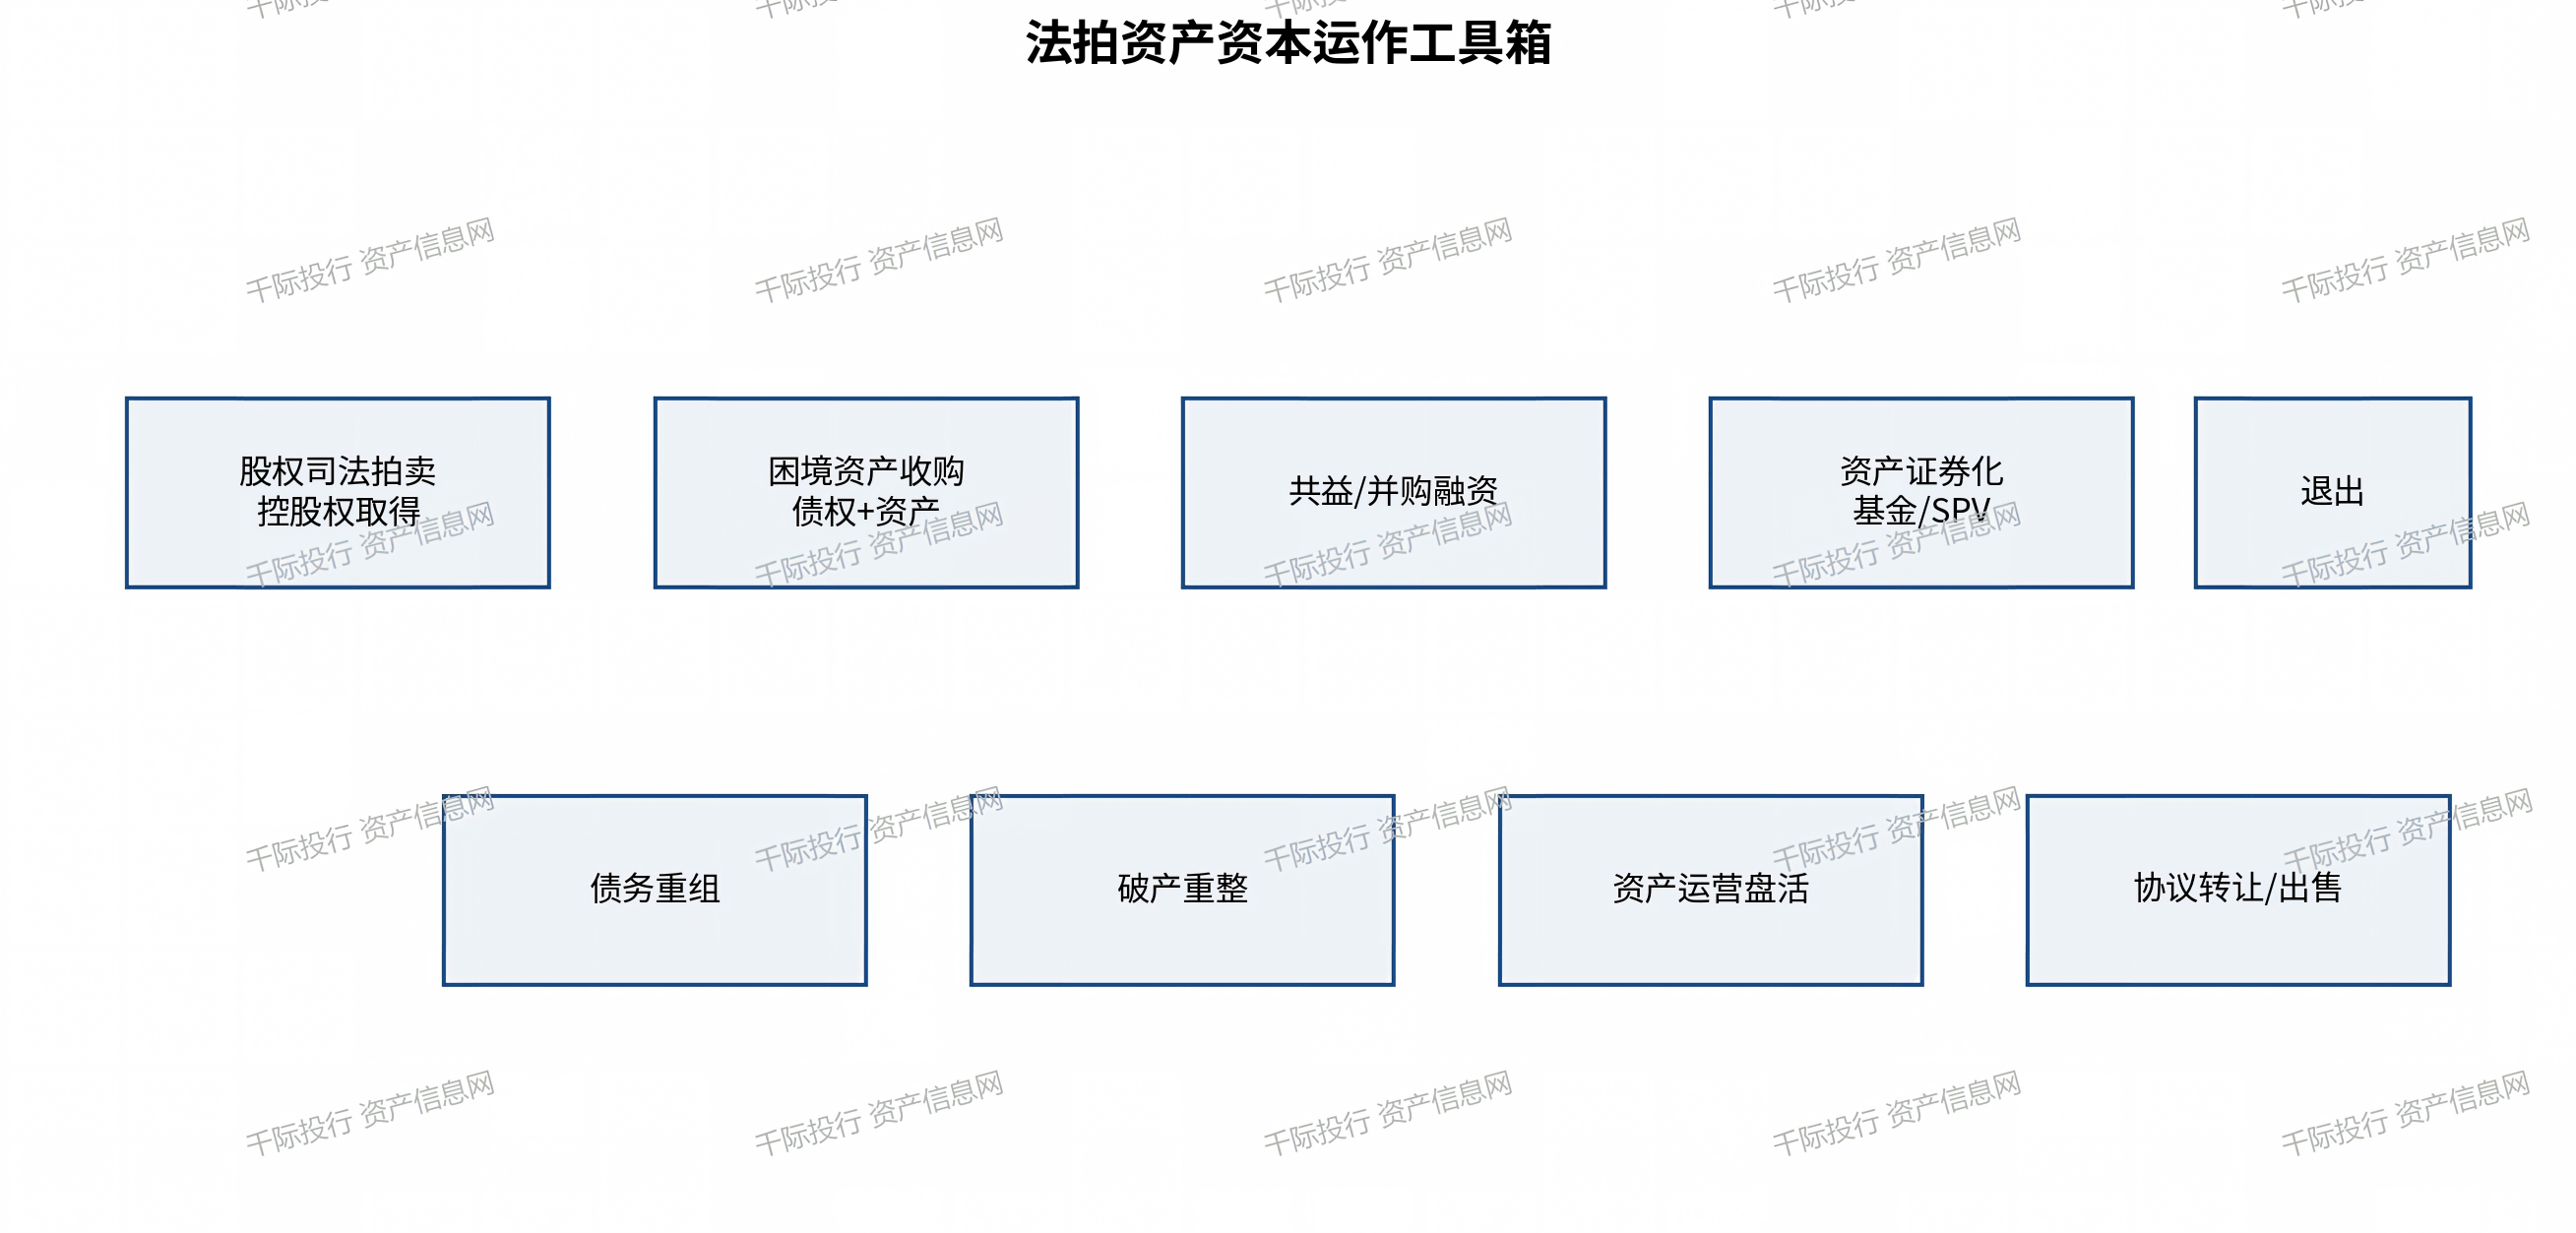
法拍资产可以与并购基金、不良资产基金、SPV、并购贷款、重整投资、资产证券化和协议退出等工具组合。工具选择取决于资产是否产生现金流、能否形成控制权、交割周期和监管要求。
资料来源:千际投行
图 6.1 法拍资产资本运作工具箱
6.2 核心痛点解码:法拍折价逻辑与价值重塑路径
法拍折价主要来自四类因素:信息折价、时间折价、流动性折价和风险折价。价值重塑的路径则是反向消除这些折价:补齐产权与信息、解决占用、改善经营、导入融资、治理重构并扩大退出买家范围。对机构投资者而言,能够主动修复的折价才是真正的可投资收益。
6.3 战略性股权交易服务全景
股权法拍可以服务于上市公司控制权取得、非上市企业股权并购、司法处置后的股东重组,以及债权人风险出清。投行服务应覆盖竞拍前的收购人资格、持股结构与控制权判断,竞拍中的资金与报价策略,以及成交后的权益变动、治理改组、债务重组和资本运作。
资料来源:千际投行
图 6.3 战略性股权法拍与控股权转让SOP
6.4 投资回报与退出机制
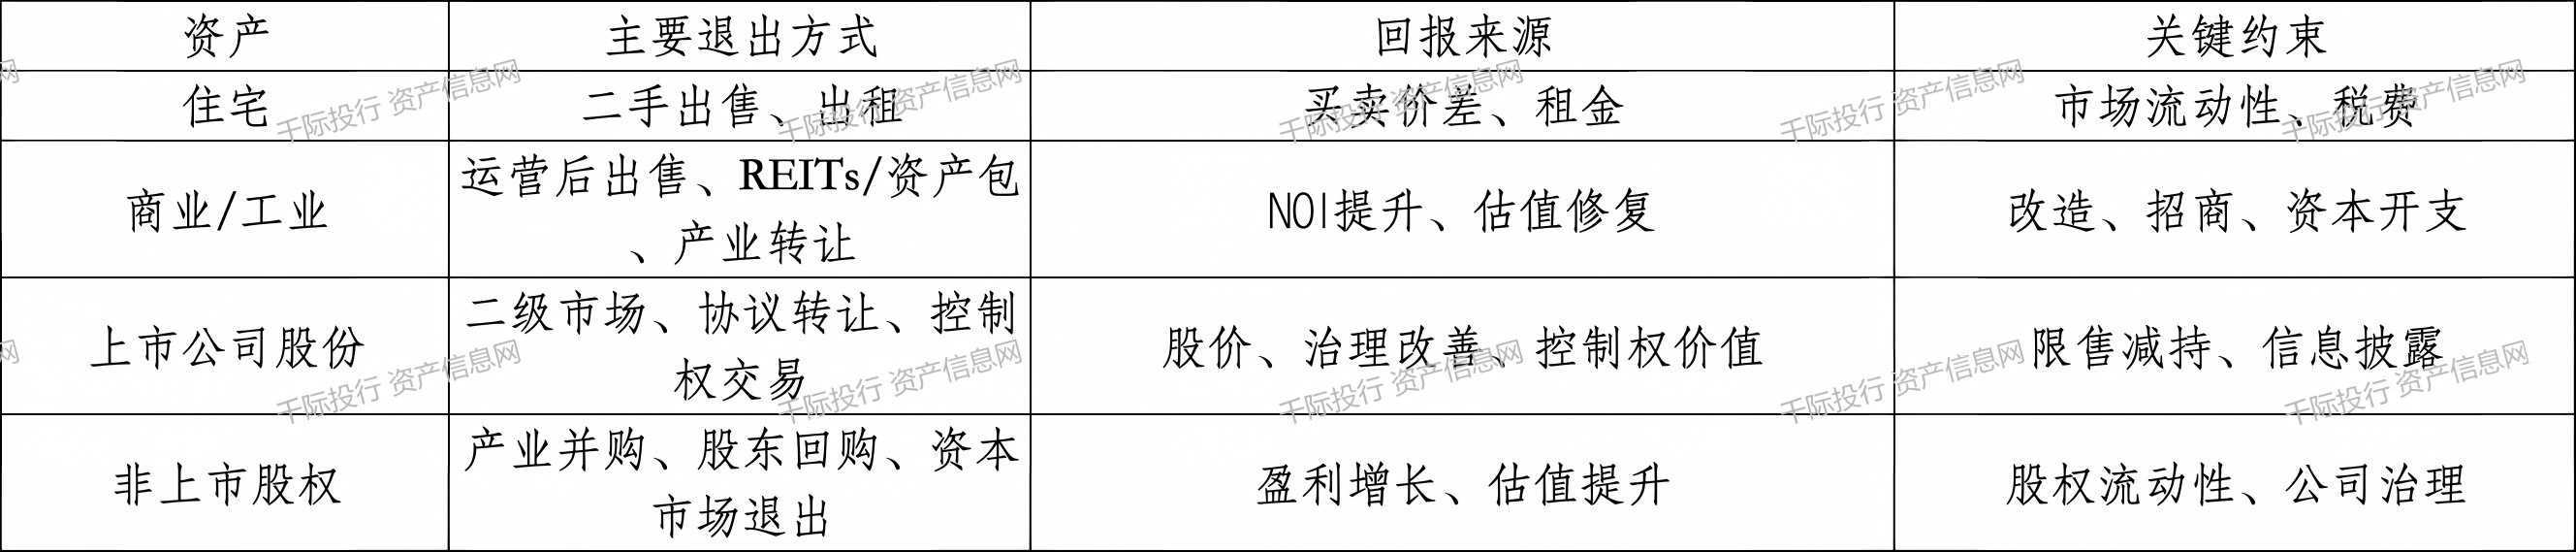
表 6.1 法拍资产退出路径
资料来源:千际投行
6.5 千际投行服务能力展示与案例索引
本报告中的交易SOP、估值模型、风险仪表盘和法拍数据库框架,可直接转化为项目筛选、投资委员会材料、控股权交易方案、资产盘活方案和客户持续监测产品。具体服务产品见附录1。
7 第七章 全球法拍与困境资产处置对标研究
7.1 海外模式拆解
海外司法与困境资产处置通常由法院、受托人、拍卖平台、经纪人、产权/保险服务商和特殊机会资本共同完成。成熟市场的关键特征是专业分工清晰、尽调责任明确、融资工具丰富、机构投资者参与度高。中国网络司法拍卖的线上化程度较高,下一阶段提升空间主要在资产数据标准化和投后价值管理。
7.2 中美司法处置与困境资产交易差异
表 7.1 中美困境资产处置模式差异
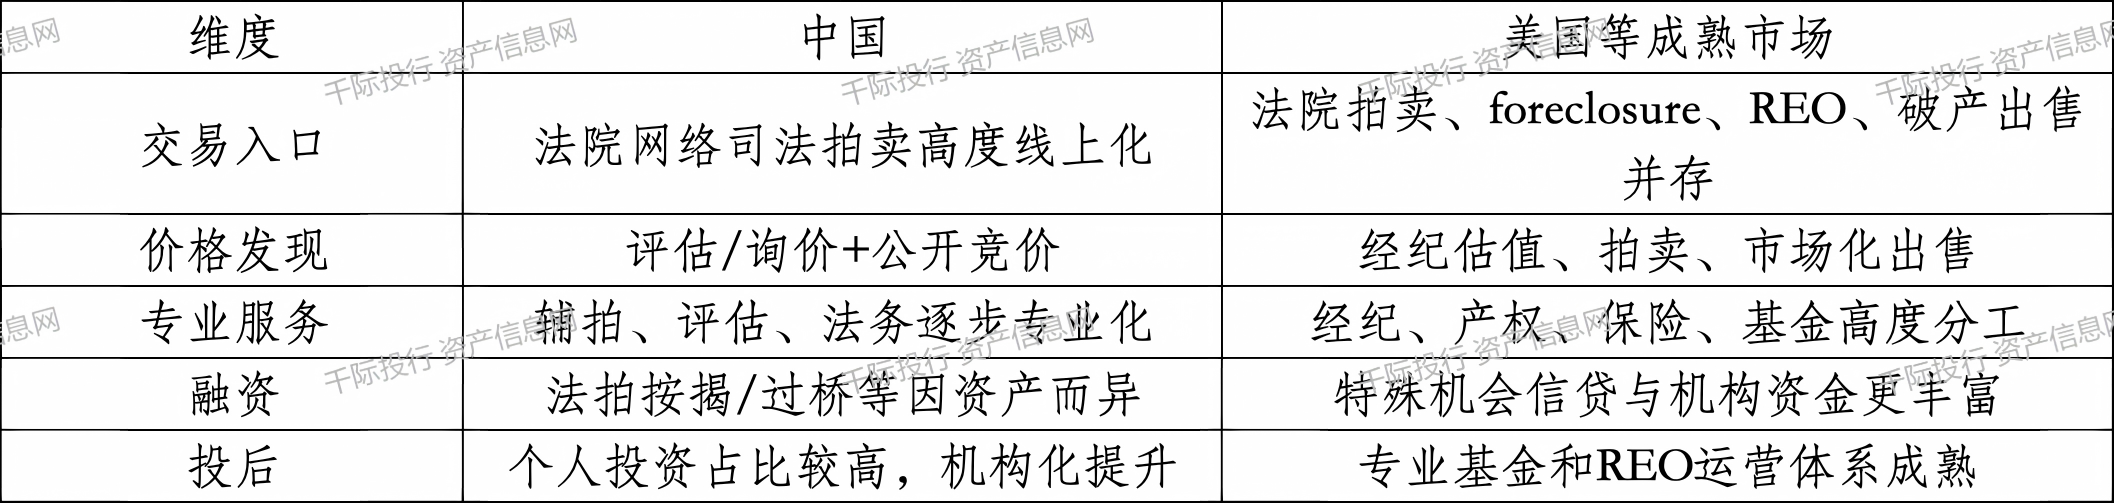
资料来源:千际投行
7.3 海外经验与本土借鉴路径
· 建立跨平台统一资产数据字典和风险标签。
· 发展面向大宗法拍资产的专业基金和交易融资。
· 将法律尽调、产权核验、税务、保险/保障机制进一步产品化。
· 把成交率从唯一目标升级为债权回收率、交付周期和最终价值实现。
8 第八章 趋势预测与战略路线
8.1 四大核心发展趋势:规范化、机构化、数据化、投行化
· 规范化:拍前调查、信息公示和平台监督进一步强化。
· 机构化:大宗商业、工业和股权资产更需要机构资本承接。
· 数据化:公告文本、成交历史、产权和风险数据将形成结构化资产数据库。
· 投行化:法拍与债务重组、控制权交易、产业并购和资产盘活的边界进一步融合。
8.2 六类参与者发展定位全景
表 8.1 六类参与者发展定位
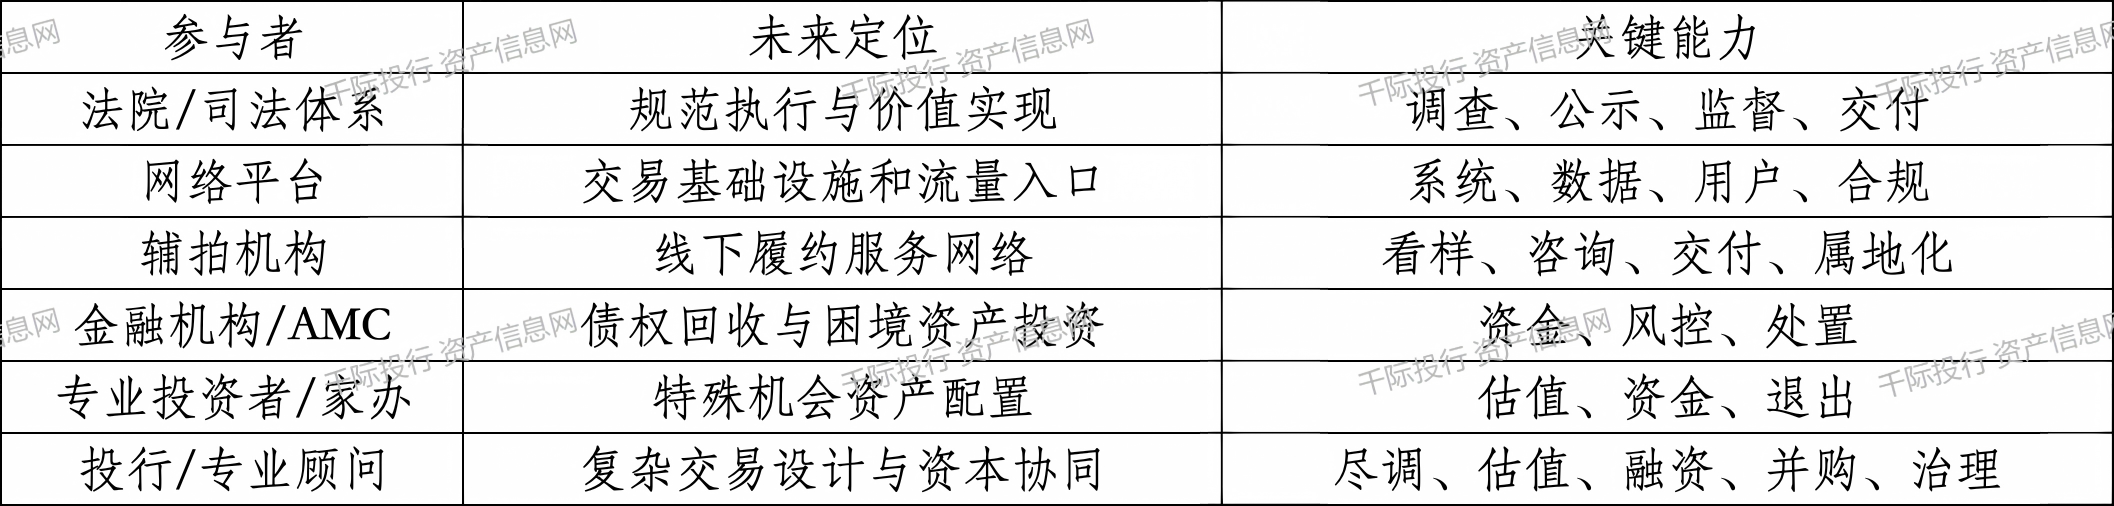
资料来源:千际投行
8.3 2026-2030短期/中期/长期战略路线
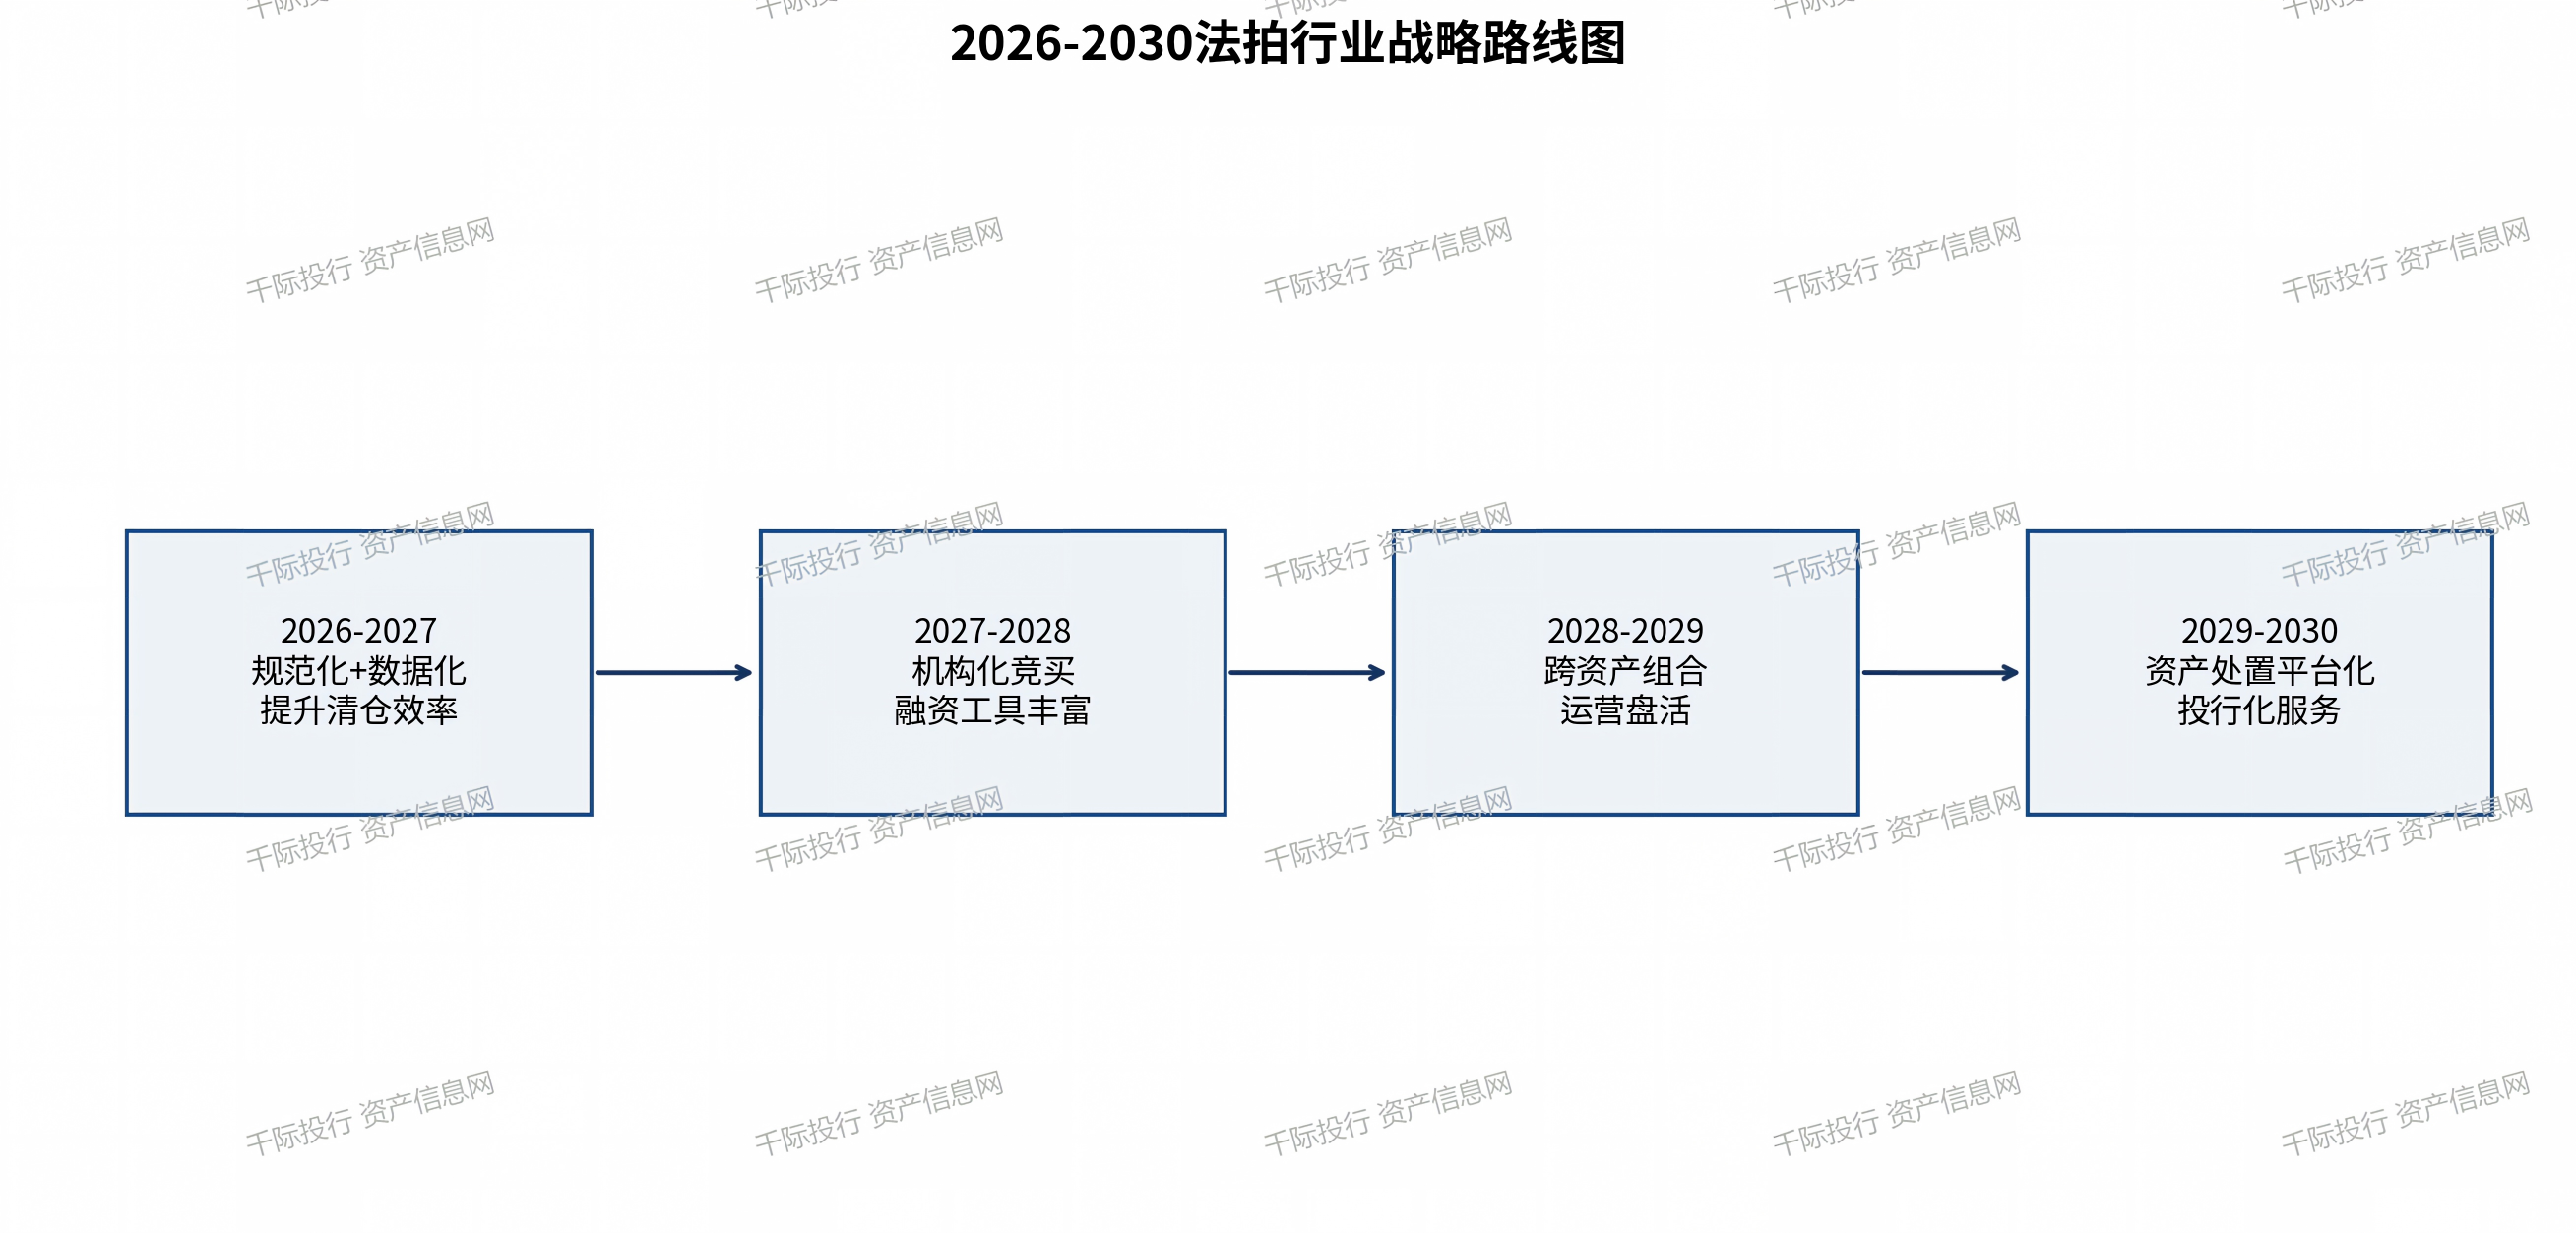
资料来源:千际投行
图 8.1 2026-2030法拍行业战略路线图
8.4 未来3-5年和行业终局预判
预计未来3-5年,法拍供给仍将受到房地产去风险、企业债务出清和司法执行效率提升共同驱动;交易端则由价格敏感型个人买家与专业机构共同构成。行业终局不会是单一平台垄断,而是“司法基础设施平台+专业服务网络+机构资本+数据/投行工具”协同。核心城市优质资产的清仓效率将继续领先,而低流动性区域和非标资产对专业盘活能力的依赖会更强。
9 附录1:千际投行法拍行业研究中心简介
千际投行是兼具投行服务与金融科技能力的综合型投行机构,主营全品类资本中介与投融资服务,覆盖 A 股、新三板、港股、金融机构、地产、不良资产多元赛道。核心业务板块包含上市公司 / 持牌金融机构收并购 FA、控股权与老股居间转让、大宗 / 协议交易、定增、股票质押、借壳上市、资产注入、破产重整;同时提供全周期资本运作规划、企业管理咨询、投资者关系 IR、估值建模、行业 / 个股研报、商业计划书、项目可行性研究等专业文书咨询;配套直接股权投资、FICC、衍生品设计、指数开发、定制化投资策略服务,依托旗下不良资产信息平台zichanxinxi.com,打造法拍股权、法拍房产海量信息撮合渠道,一站式服务企业、国资、产业资本、机构投资者、高净值家庭全生命周期投融资、股权盘活与风险出清需求。
9.1 法拍股权与控制权交易服务
· 上市公司控股股东/实际控制人股份司法拍卖项目筛选与收购顾问
· 非上市企业股权、合伙份额司法拍卖并购FA
· 法拍股权控制权测算、一致行动与治理结构设计
· 竞买人资格核验、资金安排、竞价策略与交割统筹
· 成交后董事会改组、债务重组、资产注入与资本运作规划
9.2 法拍不动产与困境资产投资服务
· 核心城市住宅、商业、工业、土地法拍资产批量筛选
· 产权/占用/税费/规划/环保综合尽调统筹
· 风险调整估值、投标上限、IRR与压力测试
· 机构竞买资金方案、SPV/基金结构与联合投资方案
· 清场交付、运营盘活、资产包出售与退出顾问
9.3 债权人和金融机构资产处置服务
· 抵押物司法处置策略与回收率测算
· 银行/AMC不良资产包与法拍资产联动处置
· 以物抵债资产价值评估与盘活方案
· 困境企业债务重组、破产重整与战略投资者引入
· 资产处置数据看板与存量风险资产持续监测
9.4 标准化研究与数据产品
· 《法拍行业发展年度研究报告》及季度更新
· 法拍城市/资产类型数据库与折价率、清仓率监测
· 法拍股权与上市公司控制权风险预警数据库
· 可复用估值模型、竞价计算器和投资委员会模板
· 机构定制标的池、周报/月报与交易机会雷达
9.5 常年投行与资产盘活顾问
· 企业股权被查封/拍卖的控制权防守与引战方案
· 股东债务风险下的股份处置、质押化解和重组顾问
· 国资/产业资本法拍资产收购常年顾问
· 家族办公室另类资产配置与风险隔离顾问
· 困境资产从收购、治理、运营到退出的全周期顾问
10 附录2:资料来源和报告SOP
10.1 主要资料来源和网址
表 10.1 主要资料来源与网址
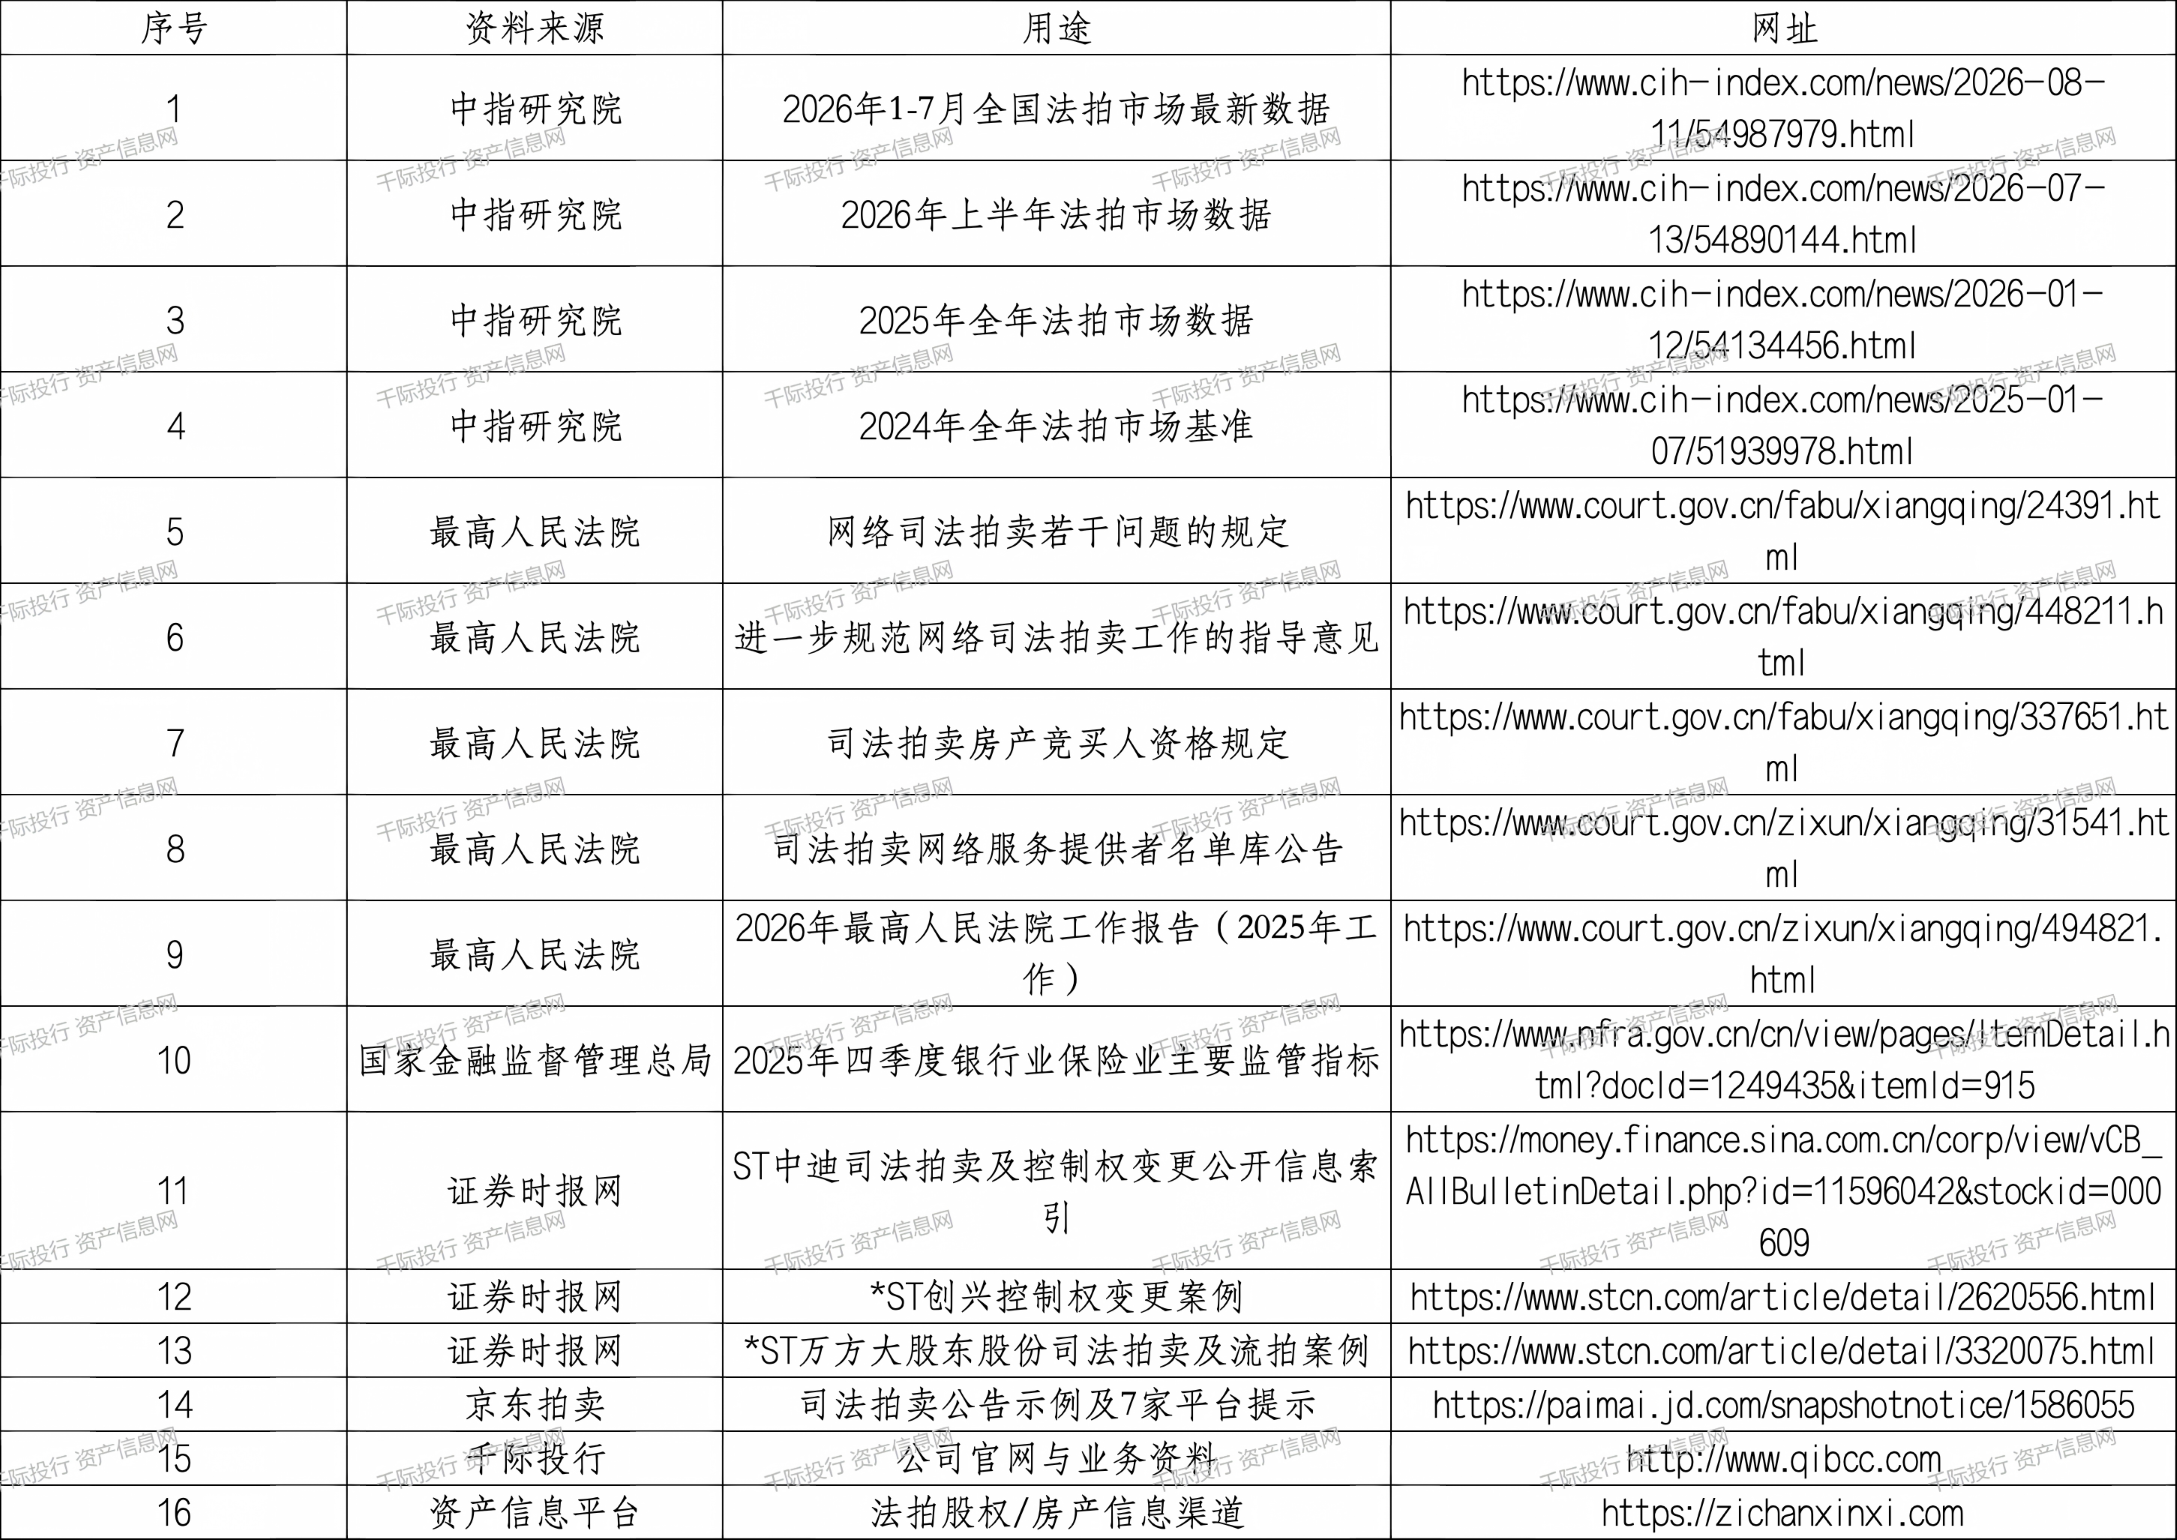
资料来源:千际投行根据公开信息整理
10.2 报告数据口径与验证原则
· 时间优先:优先使用截至2026年8月20日前发布的2026年数据;无完整2026年度数据时,以2026年1-7月最新期间数据+2025完整年度基准并列。
· 权威优先:司法规则使用最高人民法院,银行/不良贷款背景使用国家金融监督管理总局,行业成交使用中指研究院法拍数据库。
· 交叉核验:上市公司股权法拍案例优先使用上市公司公告,并以证券时报、交易所或平台公开信息交叉验证。
· 口径隔离:挂拍房源、拍次、拍品、成交率和清仓率不混用;不同期间数据不直接做全年同比推断。
· 可追溯:报告表格、图形对应的原始数据和URL同步存入Excel工作底稿。
10.3 报告制作SOP
· Step 1 明确研究边界与资产分类;Step 2 建立权威来源清单;Step 3 抓取并人工核验核心数据;Step 4 形成行业、价值链、竞争、估值、风险与资本运作框架;Step 5 对4.7等交易章节进行案例级核验;Step 6 图表生成并与Excel底稿逐项映射;Step 7 完成格式、数据、来源、风险提示四重自查。
11 附录一览表
表 11.1 配套工作底稿附录
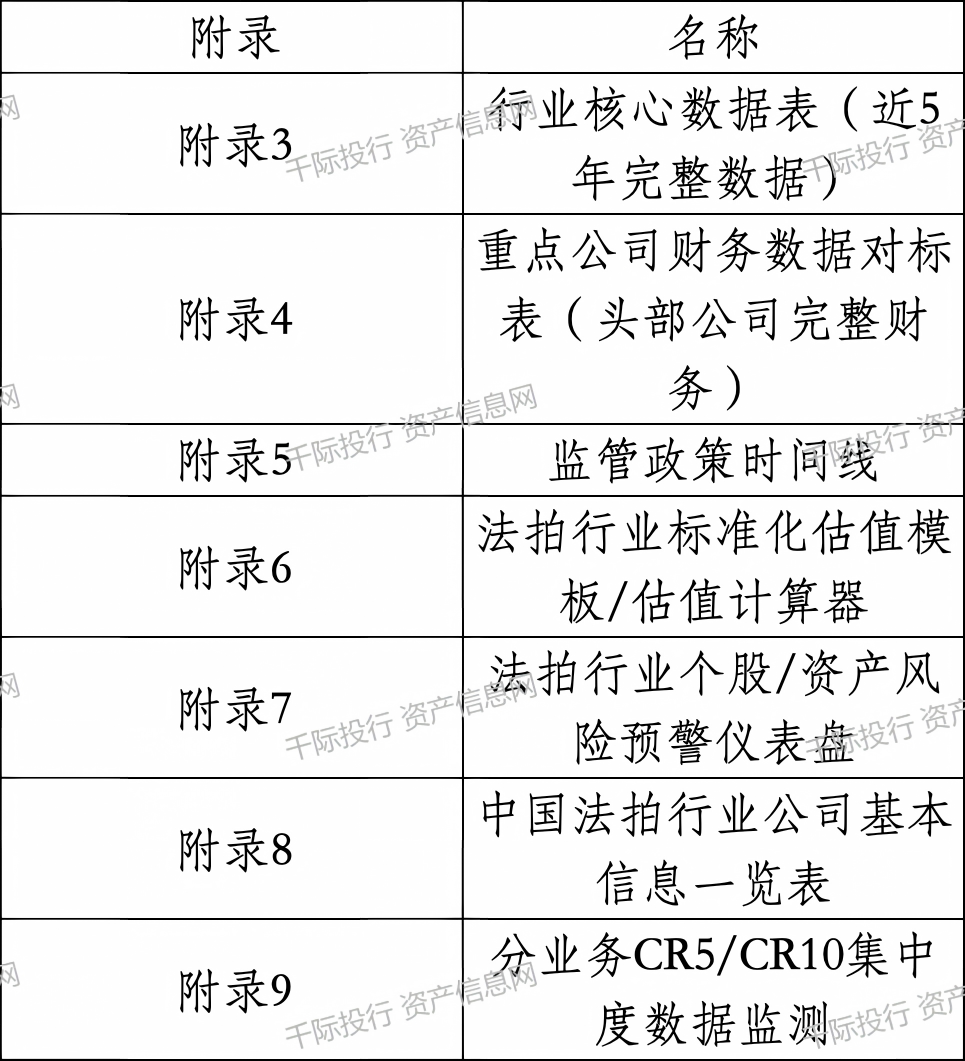
资料来源:千际投行
12 免责声明
本报告基于公开资料和千际投行研究整理,仅用于行业研究、业务研究与交易方法论讨论,不构成对任何特定资产的投资建议、法律意见、税务意见或竞买承诺。司法拍卖标的具有非标准化和个案差异,公开信息可能存在披露时点、评估时点和实际状态差异。任何实际投资或交易均应结合拍卖公告、执行裁定、评估报告、权属登记、实地看样、法律及财务尽调和资金安排独立判断。
(来源:千际投行)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。