英伟达深夜放大招,科创芯片设计ETF招商(589390)高开高走,近10日累计“吸金”超1亿元


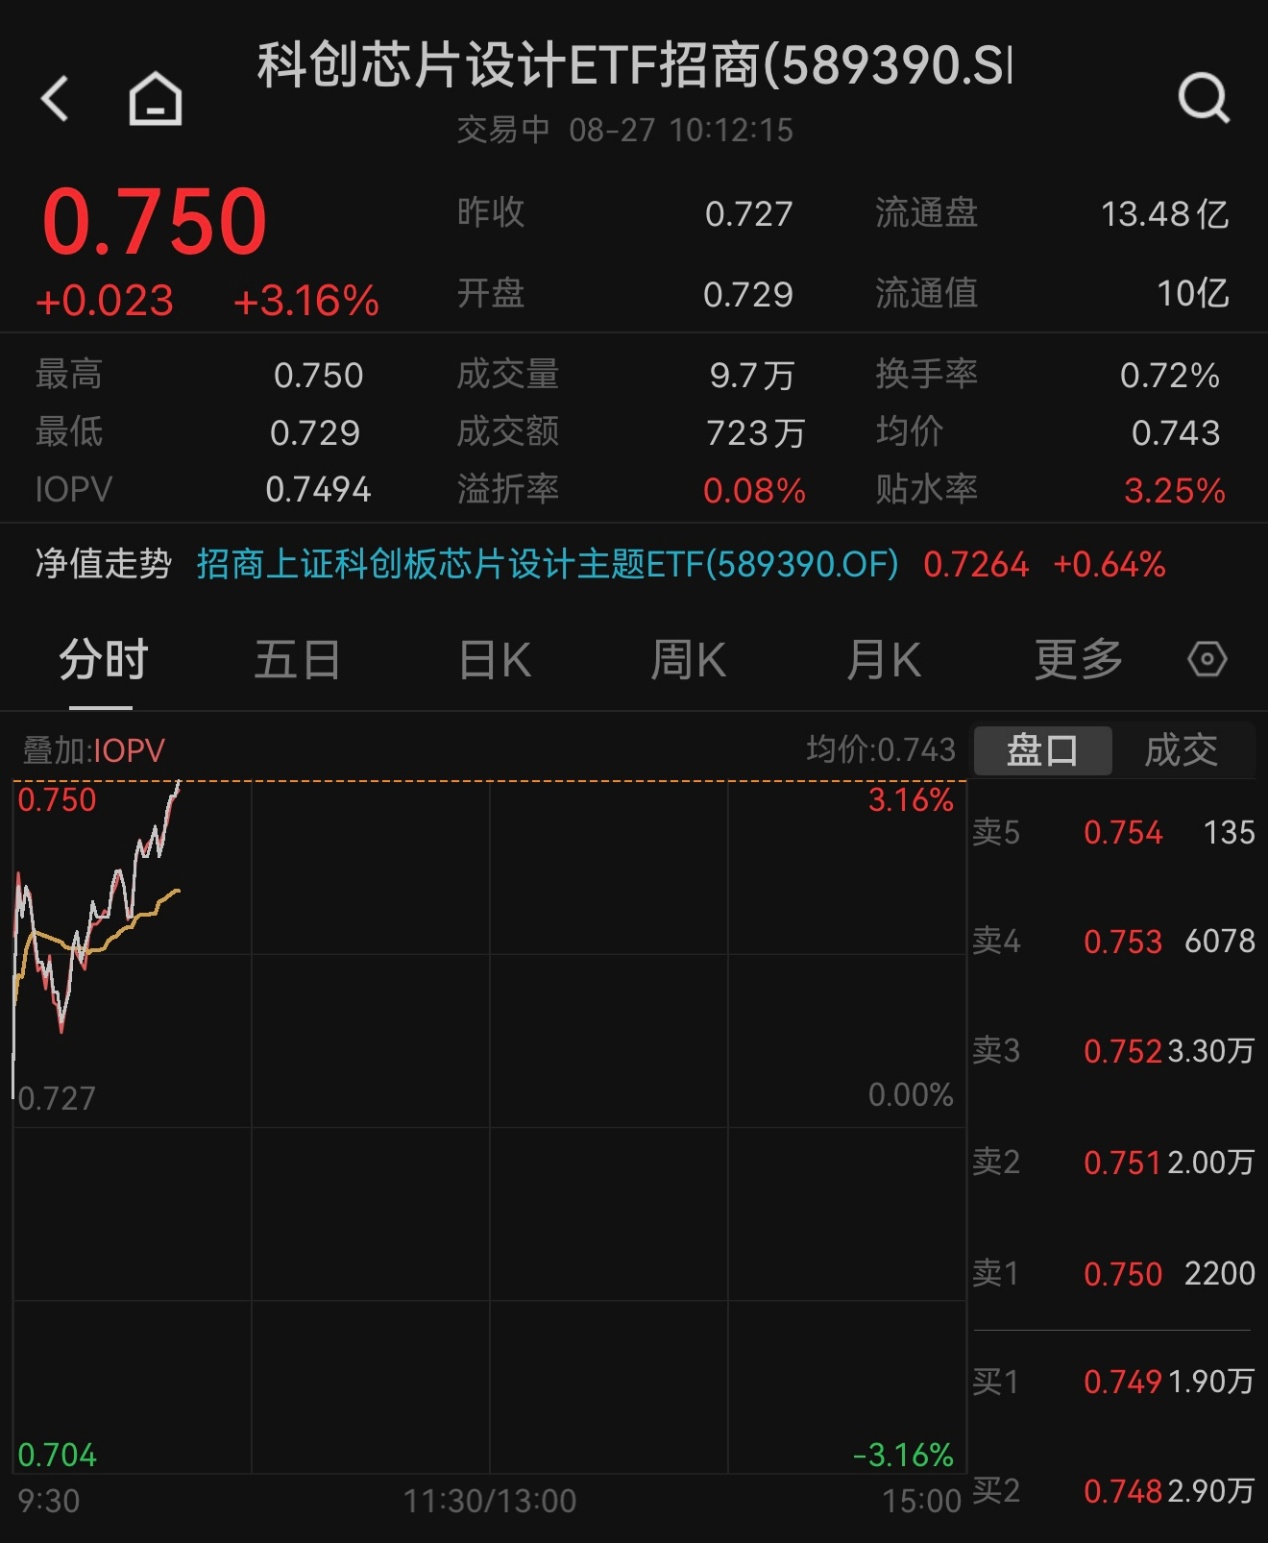
8月27日,受隔夜美股AI产业链大涨提振,A股半导体全面反弹,盘面上芯片设计领涨产业链,科创芯片设计ETF招商(589390)高开高走,截至发文实时涨幅超3%,表现较为强势。资金数据显示,近10日该ETF累计获1.06亿元资金净流入,买盘较为强劲。
成分股层面,南芯科技、海光信息、英集芯涨超5%,沐曦股份、澜起科技、纳芯微、摩尔线程等多股跟涨。
消息面上,英伟达周三盘后公布的业绩显示,2026年二季度业绩比上一年同期增长逾一倍,优于市场预期;由于需求加速,英伟达2028财政年度的经营收入预料将增长约70%,远超市场预估的45%增幅,这也是英伟达首次给出FY2028年指引。有业内人士分析称,该份财报给出三大关键讯息。
第一,算力需求被财报二次确认。数据中心收入890亿美元,同比增长117%,叠加2万亿美元云订单和AWS追加200万台GPU,或直接夯实了“AI算力高景气”这一底层逻辑。国产算力底座作为重要配套,景气度或同步提升。
第二,存储涨价链成为最确定方向。黄仁勋明确提示“内存价格极端高企”,英伟达采购承诺从1190亿美元跳增至2790亿美元。或意味着存储芯片正从AI的“受益方”变成“制约瓶颈”,涨价周期被进一步拉长。或直接利好芯片设计公司。
第三,国产化+自主可控。英伟达Q3指引未包含中国数据中心收入,“科技自立自强”逻辑持续强化,A股芯片设计龙头承接确定性增强。
国海证券最新观点指出,存储“风向标”预期修复,涨价链估值空间打开。经历7月存储板块预期转弱引发的涨价链、设备链集体回调,以及8月初美国FCC对光模块企业出口政策的预期扰动后,行业整体估值已回落至“战略配置”区间。作为涨价链“风向标”的存储已出现明显预期修复——月度价格延续上涨的同时,闪迪、海力士等龙头大厂对缺货和盈利持续性的展望更加积极。结合产业链跟踪,AI算力建设对电子制造资源的挤占效应仍在蔓延,晶圆代工、存储、PCB、被动元件、模拟芯片等多个环节景气度持续走高,存储板块估值修复有望为“涨价链”打开空间。
国泰海通分析称,存储已成为“制约AI基建的关键瓶颈”,涨价有望延续至2027年。存储行业已经从AI算力投资的“受益方”转变为“制约AI基建的关键瓶颈”,AI需求驱动的结构性短缺贯穿全产业链,供需缺口仍在加深。价格端,26Q3合约价涨幅放缓并非周期见顶信号,涨价趋势有望延续至2027年;产能端,原厂大部分新增资本开支投向新建厂房和洁净室建设,2026—2027年实际新增产能有限。行业关注重点将从单季度价格/利润弹性,转向高盈利的多年持续性及高现金流创造能力支撑的资本回报水平,推动行业估值中枢上行。
财信证券认为,供需缺口扩大,存储进入“量利齐升”兑现周期。2026年存储原厂扩产资源集中向高附加值HBM产品倾斜,传统DRAM、NAND闪存有效供给增量有限,行业整体供需缺口持续扩大,合约价格稳步上行,行业整体进入量利齐升的兑现周期;中长期看,存储产能释放节奏仍偏谨慎,行业有望维系供不应求态势。
资料显示,科创芯片设计ETF招商(589390)跟踪科创芯片设计指数,该指数覆盖存储芯片、高性能处理器、内存接口芯片、芯片IP及AI芯片等核心方向,数字芯片设计和模拟芯片设计合计权重96%。全面覆盖佰维存储、海光信息、澜起科技、寒武纪、芯原股份等存储+算力龙头,存储+算力含量高达63%,集成电路设计权重高达100%,为投资者提供较为纯粹的“科创板+芯片设计”配置工具。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。