Q2单季营收及净利润均创历史新高!这家模拟芯片龙头上半年光模块产品在多家头部客户持续放量丨机构调研


摘要
Q2单季营收及净利润均创历史新高,综合毛利率超50%!这家国产平台型模拟芯片龙头正释放12寸自有工艺平台产能。公司已与境内外多家光模块客户建立合作,同时已在光交换机、服务器及机器人等AI细分领域展开前瞻布局,多款产品进入验证或规模上量阶段。
投资要点
①Q2单季营收、净利润规模均创历史新高
②12寸自有工艺平台产能逐步释放
③前瞻布局光交换机、服务器、机器人三大AI方向,已与境内外多家光模块客户建立合作
思瑞浦
近日,财通基金等多家机构调研这家国产平台型模拟芯片龙头——思瑞浦(688536.SH)。
公司当前产品主要涵盖信号链模拟芯片和电源管理模拟芯片两大类,具体包括放大器、数据转换器、接口、隔离、电源管理、参考电压、电源监控、模拟前端等。公司模拟芯片产品应用于新能源、汽车、通信、工业、消费电子和医疗健康等多个领域。
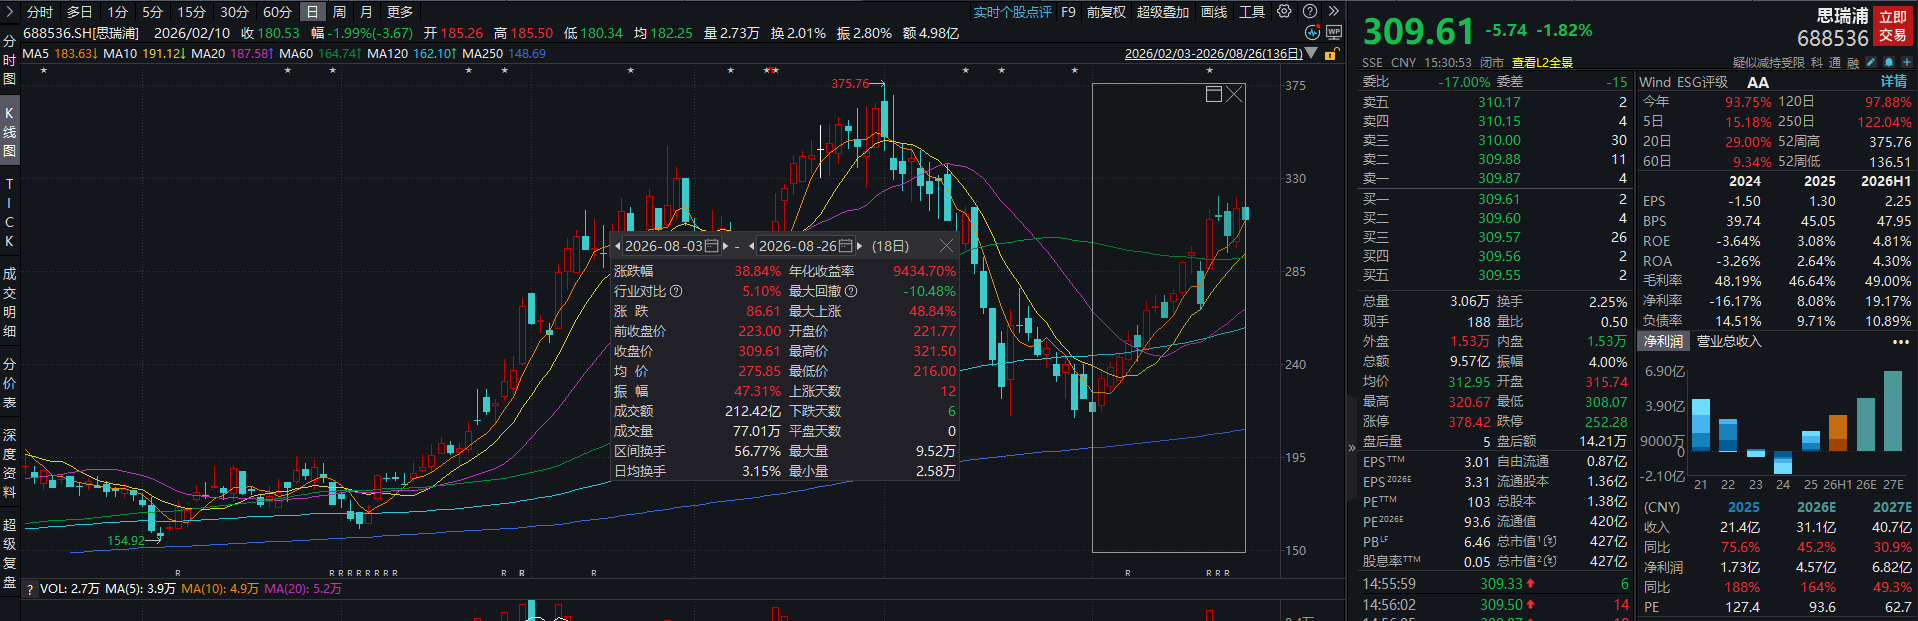
二级市场方面,截至8月26日收盘,思瑞浦8月以来累计涨近40%。
①Q2单季营收、净利润规模均创历史新高
- 2026年上半年,公司实现营业收入16.06亿元,同比增长69.19%,营收已实现连续9个季度的稳步增长;归属于上市公司股东的净利润3.08亿元,同比增长368.52%;扣非归母净利润2.70亿元,同比增长617.36%;剔除股份支付费用影响后归母净利润3.37亿元,同比增长331.67%。
- 进入第二季度,业绩弹性进一步放大。Q2单季实现营业收入9.04亿元,同比增长71.33%、环比增长28.65%;归母净利润2.02亿元,同比增长303.72%、环比增长91.99%,单季度营收、净利润规模均创历史新高。
- 盈利质量同步提升。上半年综合毛利率达49.00%,较上年同期增加2.62个百分点;其中信号链芯片毛利率52.65%,电源管理芯片毛利率41.10%。Q2单季综合毛利率达50.05%,环比增加2.39个百分点。
②12寸自有工艺平台产能逐步释放
- 面对当前成熟制程产能趋紧的行业局面,公司多措并举积极应对。一方面,公司加大库存储备、深化与核心供应商的战略协同,同时加快导入新增合格供应商,全力保障下半年及明年的订单交付;另一方面,早期布局的12寸自有工艺平台产能正逐步释放,苏州自有测试厂一期已实现高效运营,二期扩建即将投产,后续将逐步释放增量产能。
- 针对近期上游代工厂部分供应商上调价格的影响,公司综合考量市场、成本及客户合作等因素,审慎进行定价动态调整,通过产能协调、产品结构优化及内部提效等措施,保障供应安全,努力维护毛利率总体稳健。与此同时,新兴业务(如光模块)的快速增长也将持续优化公司业务结构,对毛利率形成有效支撑。
③前瞻布局光交换机、服务器、机器人三大AI方向,已与境内外多家光模块客户建立合作
- 在持续壮大现有业务的基础上,公司正积极在更多AI细分领域进行前瞻布局,重点方向包括光交换机、服务器及机器人,并发挥多业务协同效应。
- 光模块是公司近年来重点拓展的通信业务方向之一。2026年上半年,公司在客户拓展、产品导入及产品矩阵完善等方面均取得积极进展。首先,光模块业务保持较快增长,收入规模及占比进一步提升,目前已成为泛通信板块重要的细分业务方向。客户方面,公司已与境内外多家光模块客户建立合作,AFE产品也在新的头部客户实现突破并开始出货。其次,公司在光模块领域的产品矩阵持续完善。上半年,AFE产品在多家头部客户持续放量,运算放大器、比较器、DAC、DC/DC等产品也逐步实现规模出货。
- 光交换机领域,公司面向MEMS微镜相关应用开发的高压DAC驱动芯片目前正处于送样及测试验证阶段。服务器领域,公司已量产多颗LDO及EFUSE,上半年推出的高压80V/100V Buck变换器正处于头部客户验证导入阶段,PoL负载点电源亦有望于下半年实现客户端导入交付。机器人领域,公司已量产运放、接口、LDO、BMS AFE、BUCK、激光雷达驱动等多项可应用产品,其中支持48V电源总线的高耐压小封装的电流采样芯片、接口芯片,以及80V/100V DC/DC等产品已在机器人关节等场景规模上量。
资料来源
1.思瑞浦微电子科技(苏州)股份有限公司投资者关系活动记录表(2026.08.24)
参考研报来源:
《国海证券-思瑞浦-688536-科创板公司深度研究:主要下游复苏明确,信号链与电源管理双翼齐飞》,姚丹丹、李明明,2025-08-01;
《华泰证券-思瑞浦-688536-Q2业绩再创新高,毛利率亮眼》,郭龙飞、吕兰兰,2026-08-23。
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。

评论