罕见!A股成交额前50个股,48只上涨
来源:中国证券报

8月27日上午,上证指数上涨0.6%,深证成指上涨1.19%,创业板指上涨1.51%,科创综指上涨3.17%。全市场半日成交额为13611亿元,逾3000只个股上涨。

今天上午,A股盘面呈现出少见一幕。
在成交额榜前50的个股中,除了阳光电源、宁德时代,其余48只个股全部上涨。这48只个股中,除了江西铜业、湖南白银、白银有色、紫金矿业外,其余全是科技概念股。


光伏设备、电网设备板块回调,思源电气跌停,阳光电源跌超11%,金盘科技、晶科能源等个股大跌。
科技股上午全线反弹,算力、半导体产业链上涨,电子化学品、光模块、光纤、光刻机等板块涨幅居前。亨通光电、天孚通信、澜起科技、生益科技、胜宏科技、长鑫科技等龙头股大涨。
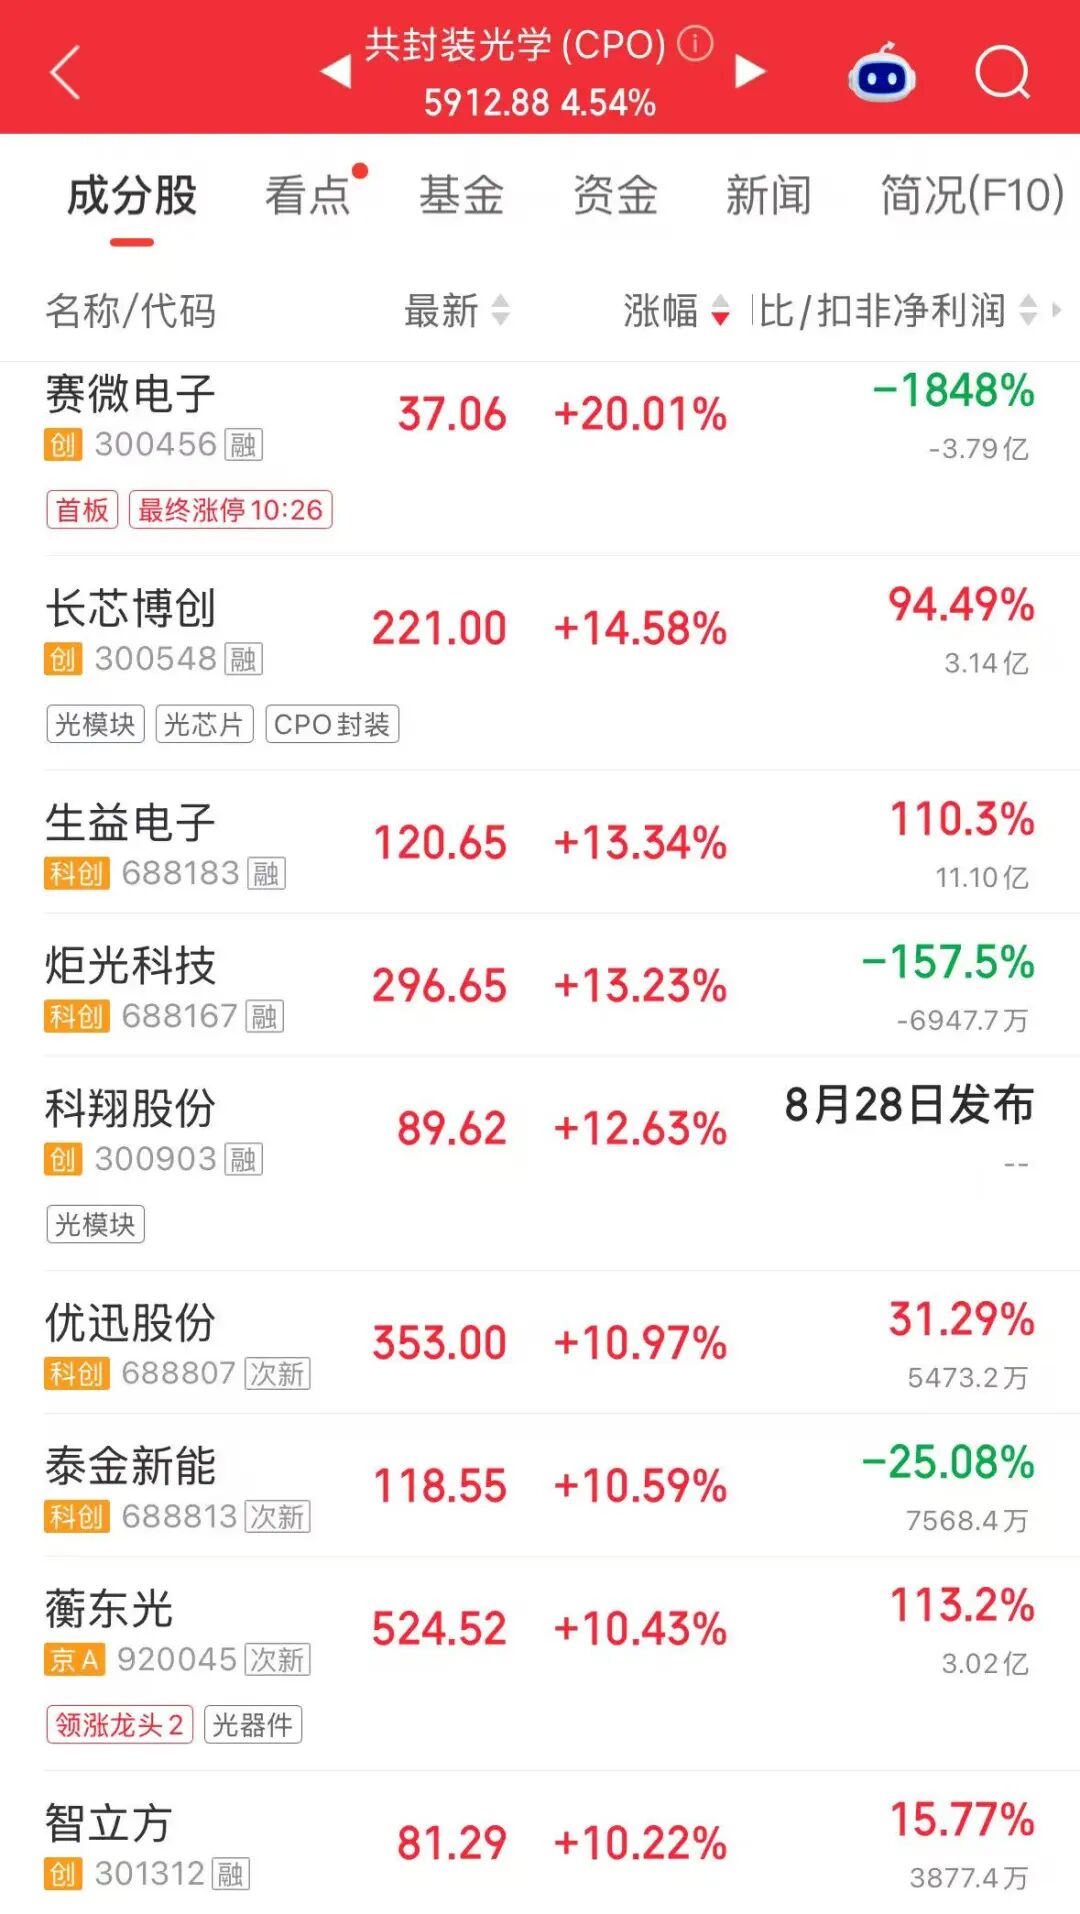
科技股有两大催化因素:
一是8月26日,智谱上线并开源GLM-5.3-Flash(320B-A18B),这是GLM-5系列的首个原生多模态模型。该模型在Artificial Analysis Intelligence Index(AA综合智能指数)中取得57分,进入全球前沿模型能力区间,与Anthropic最受欢迎的模型Claude Opus 4.8得分持平。
智谱表示,为收集广大用户的广泛、专业反馈,在正式发布前,以匿名模型Ox-Alpha(中文社区称作“牛来”)在OpenCode和OpenRouter上进行了大规模测试。Ox-Alpha迅速成为当周最受欢迎的模型,创下双平台调用量新高。
而这些请求流量全部由国产芯片提供算力支持。智谱认为,与同一硬件上的初始基线相比,端到端服务性能提升了3倍,硬件效率和单token成本已达到与主流GPU相当的水平。这证明国产芯片完全可以在大规模场景下高效、经济地支撑前沿模型的推理需求。
二是英伟达最新财报及业绩指引催化。北京时间8月27日凌晨,英伟达公布第二财季财报,第二财季营收962亿美元,同比增长106%。英伟达预计第三财季营收将为1058.4亿美元至1101.6亿美元,超过市场预期的1051.5亿美元。更受关注的是,公司预计2028财年收入仍将增长约70%,显著高于市场此前约45%的预期(乐观情形约60%),这直接为AI硬件板块带来信心提振。
机构表示,2026年三季度将成为AI算力硬件关键产业拐点,标志着全球AI算力产业链正式迈入以英伟达Vera Rubin平台为核心的量产兑现周期。看好下半年AI算力硬件产业链高景气行情,行业发展逻辑已完成阶段性切换,从上半年的政策与技术预期博弈,全面转向业绩实质性加速落地。
在算力产业链各细分赛道中,球形硅微粉概念上午走势最强,联瑞新材、肯特股份、凌玮科技等个股大涨。

球形硅微粉基于填充量高、流动性好、热膨胀系数小、介电性能优异等特点,在高端覆铜板(CCL)、大规模集成电路封装用环氧塑封料中广泛应用。
具体看,广发证券表示,球形硅微粉在半导体封装中主要用于环氧塑封料(EMC)、底部填充胶及封装基板,以调控热膨胀系数、提升导热性能并增强机械强度,在EMC中的填充率为60%—90%。随着HBM持续向HBM3/4等高代际产品演进,芯片堆叠层数不断增加、I/O速率持续提升,封装尺寸和互连密度同步提升,球形硅微粉的需求增加、对其性能提出更高要求。
在覆铜板领域,广发证券表示,球形硅微粉具有三重量价逻辑:一是AI服务器、交换机、通用服务器对数据处理与算力要求提高,PCB层数增加,球形硅微粉用量随之提升;二是CCL向M8-M10升级,球硅单板用量(填充率)提升;三是高速信号对低Dk/Df有更高要求,球形硅微粉产品迭代至更高纯度/球形度、更窄粒径分布及表面改性等,单价显著提升。
(文中行情图片来自同花顺,封面为AI生成图)
(来源:中国证券报 编辑:巫燕玲)