本月市场再接力,价值、成长又交棒
 2026-08-27 11:51
来源:汇添富基金
人类田径史上,400米的世界纪录是43.03秒,而4x100米的世界纪录则是36.84秒。一样的总距离,却有着六秒差距,其原因在于,4x100接力赛的每一棒都保持百米冲刺速度,没有后程掉速。
而这几个月,股票市场也在这里跑起了接力,成长、价值轮流接棒,虽然大盘指数总体在箱体震荡,但给大家的体感却是轮动速度快,波动幅度大,热点应接不暇,投资难以操作。
这个月,哪些板块接过接力棒,各个行业的基本面是否有新变化,且听小汇带您分解~
权
益
市
场
本月A股风格经历反转后的再平衡,截至上周五,中小盘、成长风格在月内表现较好,上月“独领风骚”的价值指数则出现下跌。
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期
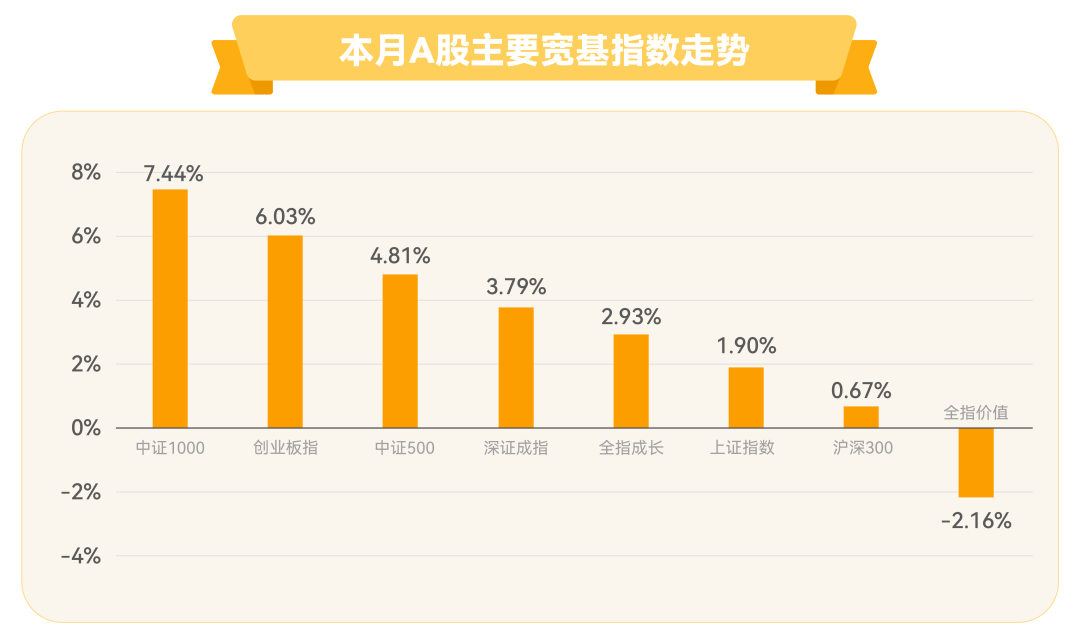
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期
本月前中期,通信、电子板块反弹明显,上月末开始几家国内科技龙头上市提振市场情绪,同时板块自身基本面未出现明显变化,亦存在反弹需求。本月价值风格则出现了比较大的调整,内需相关板块尤甚,7月社零同比仅增长0.6%,远低于市场预期,或在一定程度上压制消费板块情绪。
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期,仅作描述用,不代表任何形式公司推荐
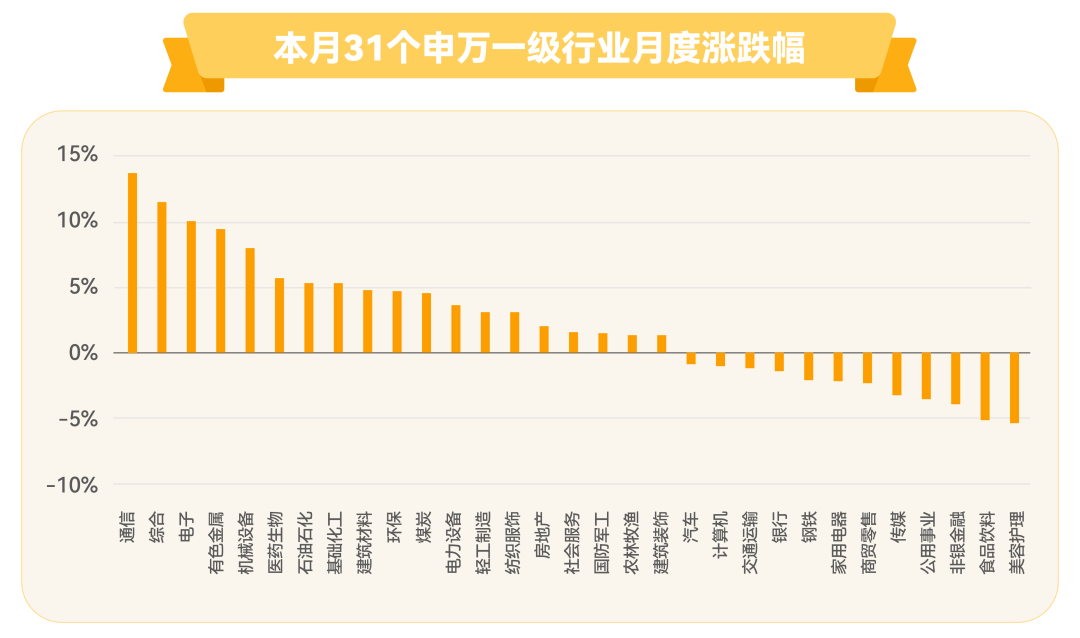
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期
本月至今港股走势相对较好,美元走弱、美债长端利率回落与南向定价权提升或构成港股支撑。
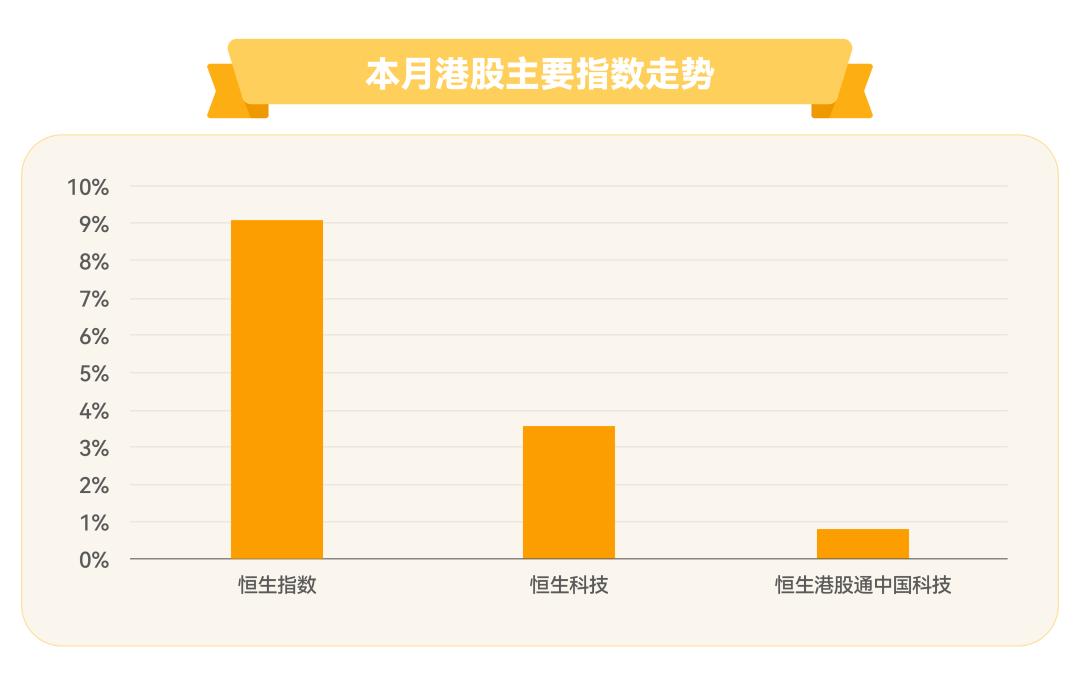
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期
截至上周五,港股原材料业与医疗保健业表现较好,或主要受益于贵金属及创新药行情,前期表现抢眼的价值板块则普遍出现调整。
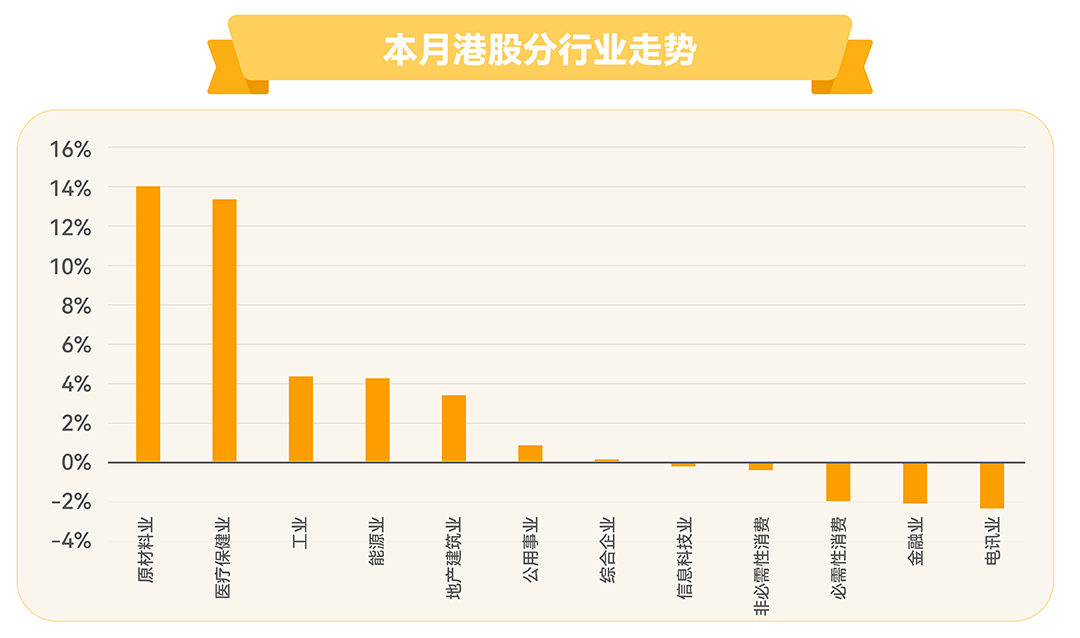
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期
全球市场中,科技相关指数在前中期反弹明显,几只亚太指数均在一定程度上收复了7月“失地”。上月表现较好的新兴经济体市场与以欧洲为代表的价值风格指数则出现回调。
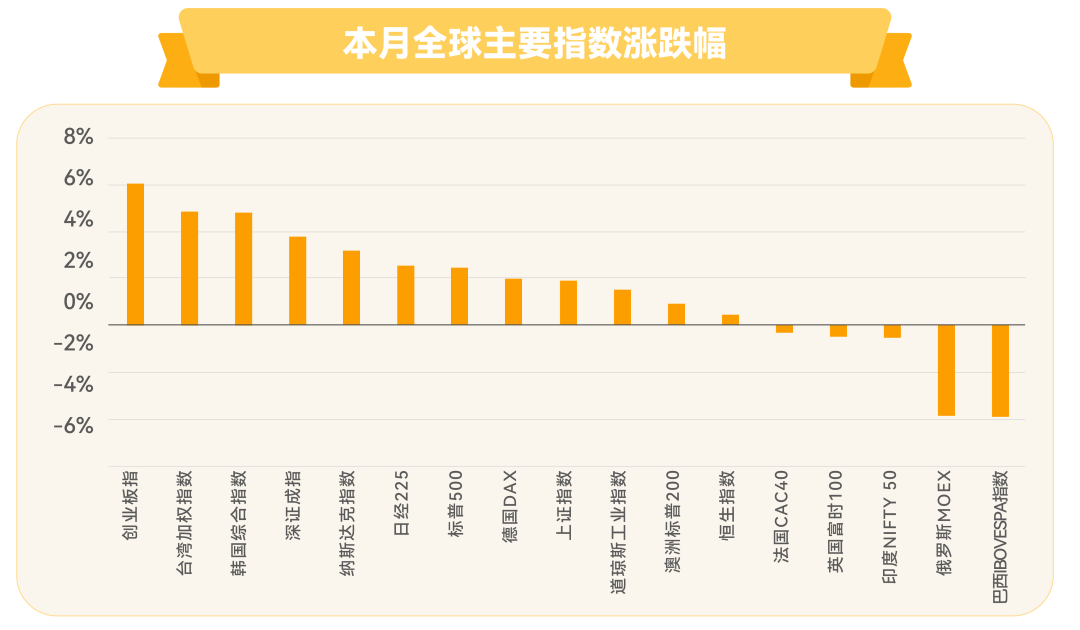
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期
经过7月市场调整,行业极端分化已明显收敛。但当前市场并无新一轮主线出现,行业轮动强度明显高于近十年历史均值。
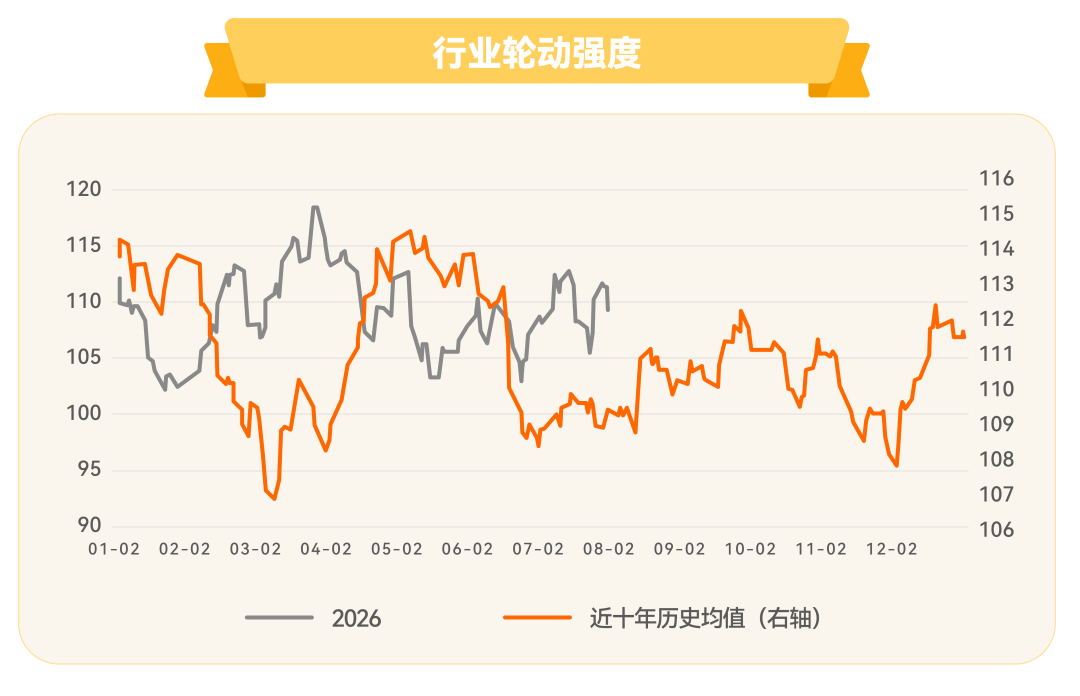
数据来源:Wind,截至2026/7/31
从基本面角度,经过调整后,科技硬件龙头的配置性价比显著提升。随着后续流动性负反馈和情绪的扰动降低、基本面定价权重提升,市场有望逐步关注这一因素。
海外模型更新频率加快至每月迭代,规模定律(Scaling Law)持续生效,编程能力不断提升,能力边界开始拓展至垂直行业的智能体(Agent)应用和科学研究领域。模型收入与盈利形成强闭环,大模型收入快速增长,利润率持续提升。
国内模型性能快速追赶,且具备明显性价比优势,多家大厂对27-28年需求做出乐观指引。国产算力供不应求,AI芯片是核心瓶颈,中国算力芯片(图形处理器、中央处理器、交换芯片)有望加速放量。但整体而言,科技板块未来普涨概率或较低,或可在市场调整中聚焦壁垒较高、确定性强的AI核心资产。
短期的难点或在于交易层面:一是在反弹的过程中仍有止损盘、套牢盘的扰动,二是再一次系统性凝聚市场共识仍需要更多催化和叙事。短期内或更适合均衡配置思路,关注是否有更明确的主线出现,或可重点关注以下几类:
非银金融:市场经历前期风格轮动,许多板块的估值有所提升,对比之下当前非银板块性价比则更加凸显。非银金融板块最新市净率仅1.09,位于近10年9.69%分位点,同期净资产收益率则处于历史近八成分位数附近,具备较为明显的低估值、高盈利特征。同时,由于前期筹码出清较为充分,如果后续行情启动,板块也可能具备较大弹性。
数据来源:Wind,截至2026/8/19,历史走势不代表未来预期,非银金融板块用非银金融(申万)(801790.SI)指数表示
创新药:据医药魔方数据,2025年中国创新药BD出海迎来历史性突破,全年交易数量与交易金额均创新高,2026年以来创新药BD交易也持续超预期。另据Wind数据,年初至今医药板块回购规模排名靠前,在31个申万一级行业中仅次于电子板块,体现出公司较强的信心与良好的现金流情况。此外,中国的CXO行业在全球范围内处于领先水平,随着AI在新药研发领域的应用落地,也可能收获较大成长空间。
数据来源:Wind,截至2026/7/31
如果结合科技板块行情来看,六月初创新药板块与科技行情呈现出相对明显的负相关关系,一方面说明两个高成长、高弹性板块的关注资金或有重合,会在行业之间流动;另一方面,这种轮动关系或可为我们提供一种追求更低波动的投资思路。
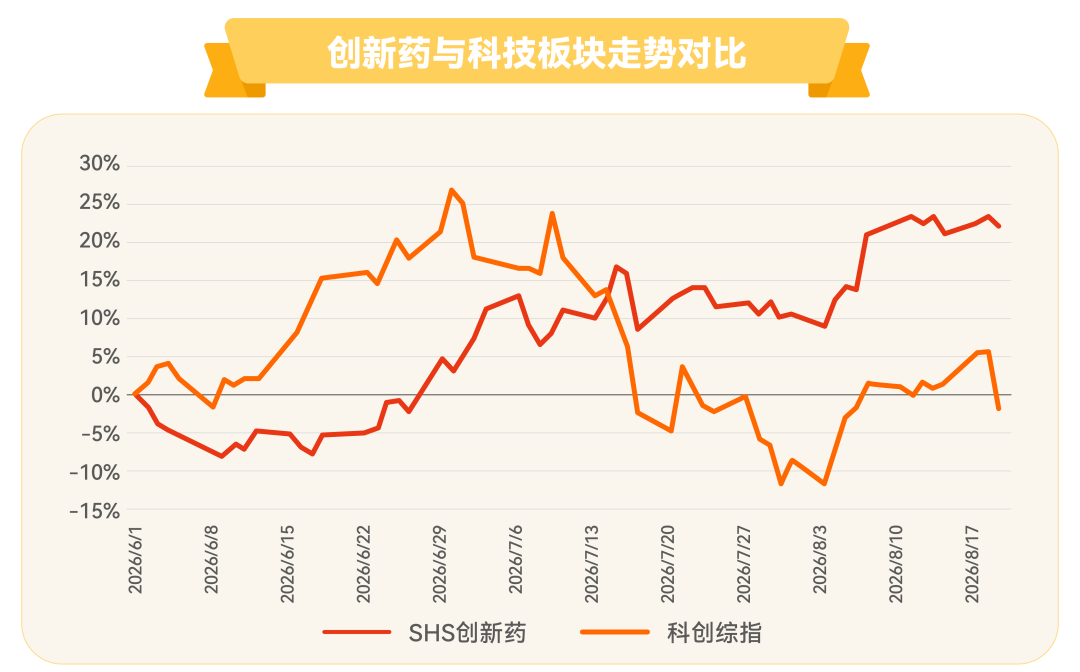
数据来源:Wind,2026/6/1-2026/8/19,指数历史走势不代表未来预期
上游资源品与化工:年内的K型分化中,除了AI行业,资源品与化工等上游板块亦有较高增速。在内需相对弱势,导致通胀难以向下游传导的背景下,或可更加关注上游板块的盈利上行周期。
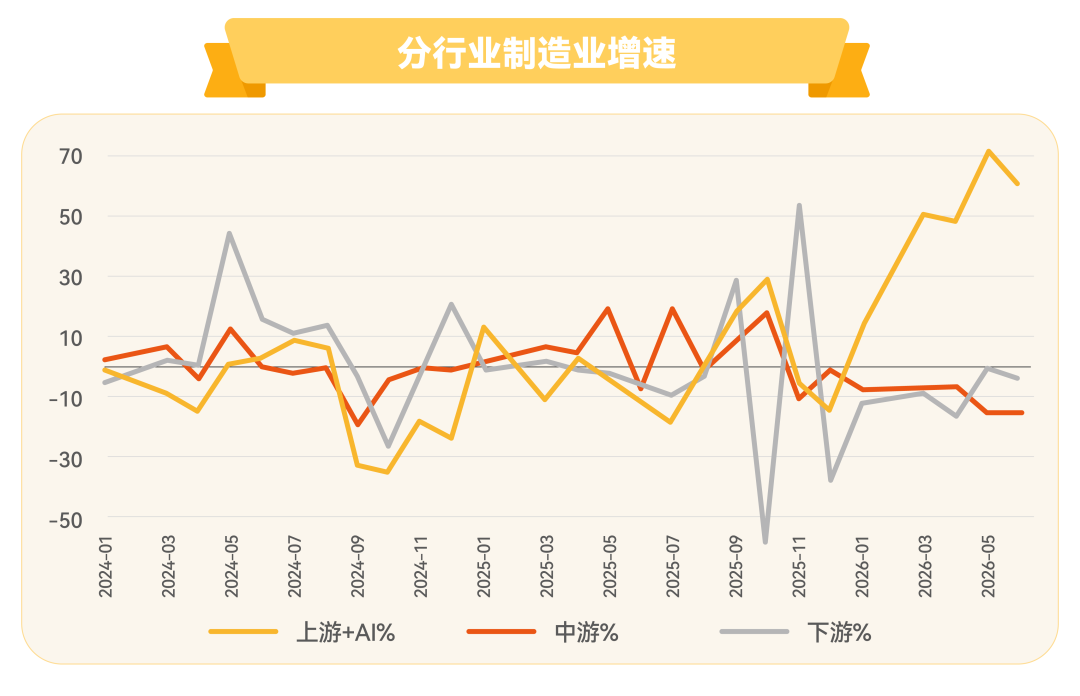
数据来源:Wind,截至2026/6/30
消费与红利:近期公布的7月经济数据全面低于预期,内需短期内或难现趋势性反转,后续或需继续关注增量促消费政策出台情况,但行业整体估值已相对较低,具备出海等增量逻辑的公司或有较好配置价值。红利板块则具备低波动、与成长板块互补的特征,或可持续关注。
债
券
市
场
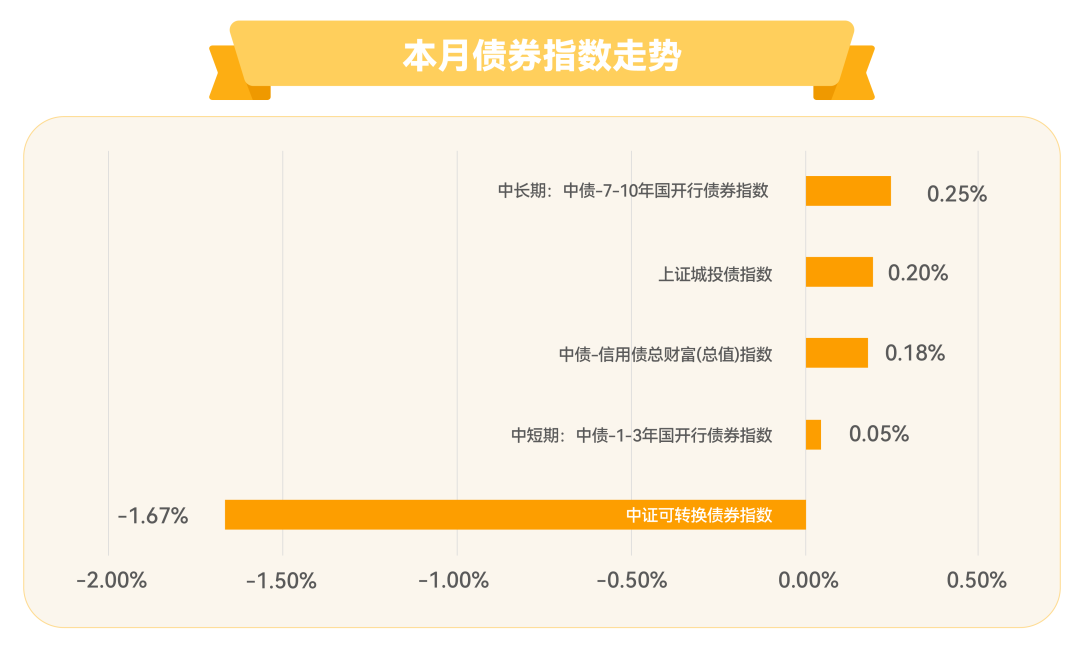
本月债市整体走强,中长债涨势明显,可转债则出现较大调整。
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期
债市近期走强的核心驱动因素或是资金宽松预期与配置需求,7月末跨月资金面变化为主要扰动;同期信用债走弱,信用利差被动走阔,或因信用利差已处于极低位置,压缩难度较大。
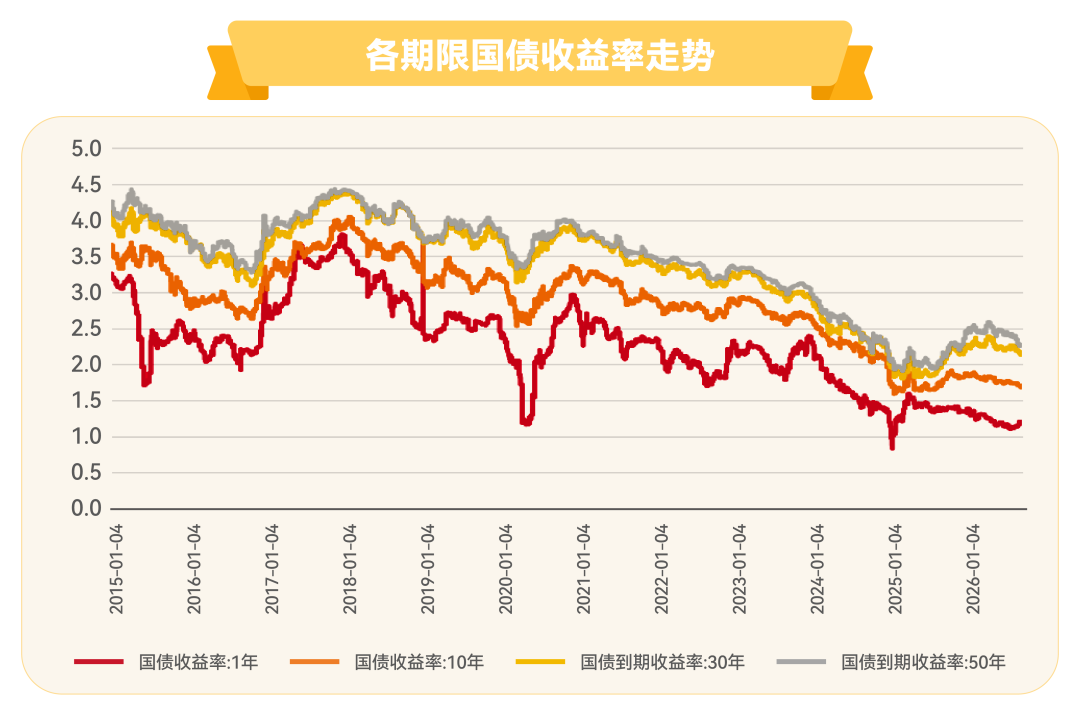
后续债市如果想要趋势性走强,或仍需等待降息落地,考虑到今年一、二季度经济整体表现较好,即使近期公布的7月经济数据全面不及预期,降息窗口仍待观察,可能仍需8、9月的经济数据提供验证。供给上看,年内地方政府债发行进度慢于预期,整体冲击有限。
同时,明年超长债或面临发行缩量格局,四季度可能有机构抢跑定价,进一步驱动长端对短端的利差压缩。目前来看,长债中30年期国债的性价比相对较高。
数据来源:Wind,2015/1/4-2026/8/19,历史走势不代表未来预期
大
宗
商
品
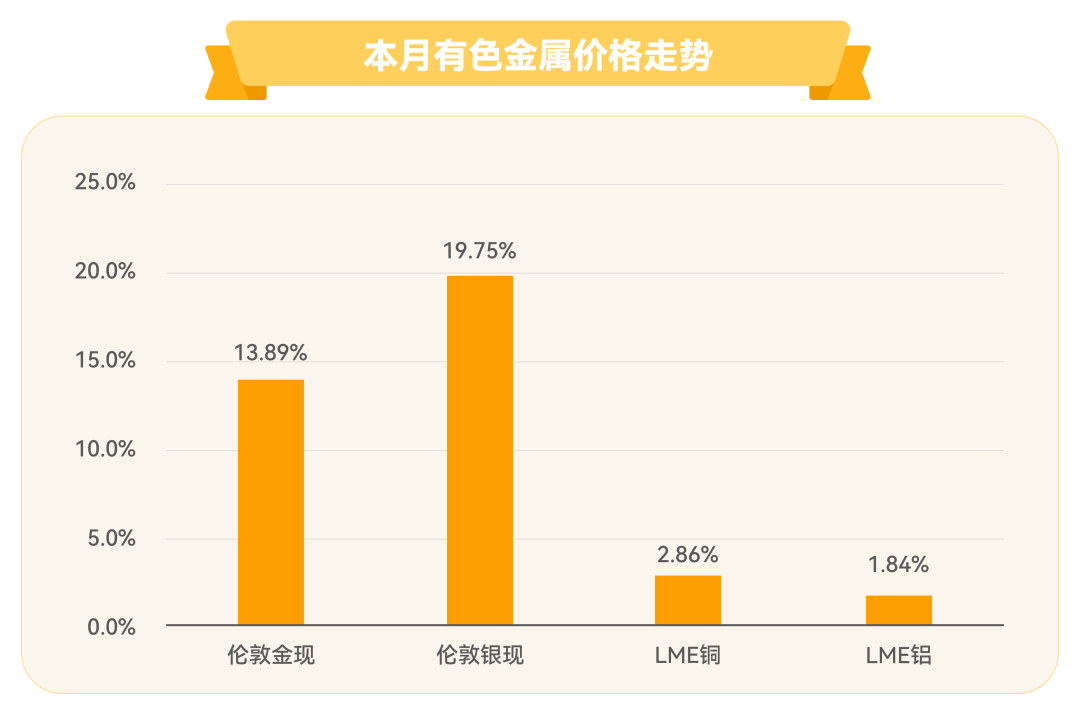
本月贵金属价格大幅反弹,或主要源于美联储加息预期降温与美元走弱。截至上周五,伦敦金现涨幅超10%,伦敦银现的涨幅更是接近20%,此外,铜、铝的价格也有所拉升。
数据来源:Wind,截至2026/8/21,指数历史走势不代表未来预期
有色金属中,金与铜或可重点关注。铜矿近年供给端频发事故,原因或是2017年以来行业资本开支持续下滑,随着矿山品位下降,开采难度上升,供给端的扰动会越来越大;需求端随着AI产业蓬勃发展,大型数据中心对于电网的改造需要用大量的铜。
今年上半年金价下跌的核心因素或是流动性预期的转变,背后是油、通胀以及强劲的美国经济。而7月开始,形势或已发生变化,美国非农就业数据与CPI回落,市场对美联储转鹰的担忧有所缓和,与此同时,美伊风波多次反复,又令金价短期承压,但正如一根越压越紧的弹簧,一旦出现边际利好,金价反弹相当迅速,截至8月20日,月内已经有两个交易日金价涨幅大于4%。
数据来源:Wind,截至2026/8/20
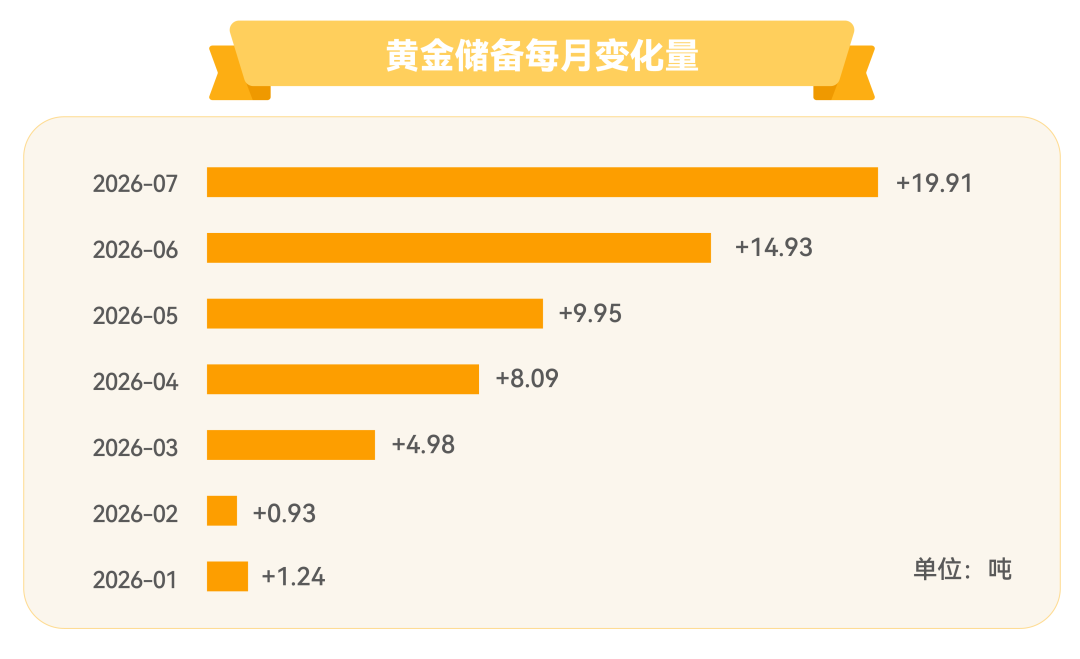
此外,从金价的长期逻辑看,各国央行持续购金,中国央行近期购金量逐月环比加速,美联储年内在政策反应函数等问题上表态模糊,一定程度上损耗美元信用,或将进一步增强各国的黄金储备意愿。
数据来源:Wind,截至2026/8/20
8月投资观点总结
权益市场:
经过调整后,科技硬件龙头的配置性价比显著提升,但在主线尚未明晰的情况下,或更宜均衡配置。非银金融板块具备低估值、高盈利特征,且筹码出清较充分。中国拥有比较优势的医药板块,创新药行业BD交易量有望持续超预期,CXO则可能受益于AI研发带来的大量外包需求。此外,进入景气上行周期的上游资源品与化工行业,以及具备性价比的出海消费标的与红利资产,也可持续关注。
债券市场:
趋势性机会或需等待降息落地,仍需关注后几个月的经济数据。由于明年超长债发行有缩量预期,四季度市场可能提前定价,目前来看30年期国债性价比相对较优。
商品市场:
铜的供给端资本开支常年不足,需求端有望受益于AI设施建设与全球范围内的电网更新需求,未来供需错配或将加剧。美联储加息预期缓和,有望支持金价走强,且在全球货币超发的大背景下,金价的长期逻辑或将持续强化。
(来源:汇添富基金)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。