国家发改委定调两大高端产业,A股震荡修复催生细分投资机遇


南方财经投资快报记者 李昊
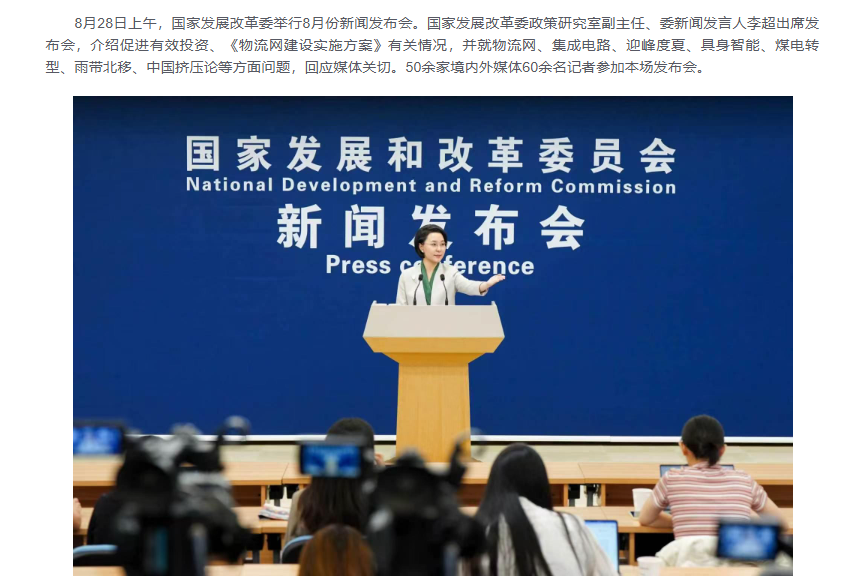
8月28日国家发展改革委发布会为高端制造业定调:我国集成电路产业在技术、产能、产业链安全等方面实现全方位突破,企业竞争力持续增强,行业持续高景气;同时,国家发展改革委明确机器人产业需因地制宜、有序发展。
A股2026年半年报披露即将收官,半导体存储、AI算力等高成长赛道及锂、锗等有色金属周期板块业绩大幅增长,形成科技成长与周期修复双轮驱动格局。多家券商研判市场底部已现,后续以结构性行情为主,硬科技、能化、有色等细分赛道具备明确投资机会。
国家发展改革委:集成电路产业高景气,机器人发展须因地制宜
8月28日,国家发展改革委召开8月份例行新闻发布会,围绕集成电路产业发展和机器人产业健康有序发展两大议题释放重要政策信号。
国家发展改革委表示,从今年的情况看,我国集成电路产业发展呈现四方面突出特点。一是关键核心技术不断取得突破。高端芯片设计和制造能力持续提升,功率半导体、化合物半导体等特色工艺加快形成差异化竞争优势,先进封装、存储器等领域加速突破。
二是企业竞争力持续增强。产业链各环节骨干企业业绩普遍向好,截至8月27日,已披露财报的上市公司上半年营收同比增长12.8%,净利润同比增长99%;相关企业积极布局新技术研发,研发投入同比增长13.4%。全行业投资扩产同步提速,今年前7个月,集成电路制造业投资同比增长11.5%,发展后劲充足。
三是产能利用率保持高位。上半年国内主要晶圆代工企业产能利用率均保持在90%以上,各类工艺产能逐步放量,满足车规级、工业级等多类芯片制造需求,呈现产销两旺态势。
四是产业链安全水平显著提升。国产集成电路设备和材料品类不断丰富,应用规模稳步增长,从“单点突破”向“全链条协同”跃升。
下一步将继续聚焦“十五五”规划纲要部署要求,发挥新型举国体制优势,全链条推动集成电路关键核心技术攻关取得决定性突破,促进集成电路产业高质量发展,为推动中国经济持续向新向优向好发展作出更大贡献。
机器人产业方面,国家发展改革委则释放了理性引导的信号。国家发展改革委政策研究室副主任李超在国家发展改革委8月份例行发布会上表示,机器人产业涉及人工智能、先进制造、新材料等诸多前沿技术,必须因地制宜,健康有序发展,立足本地的资源禀赋和产业优势,找准定位,发挥优势,防止盲目跟风、一哄而上,切实推动相关行业行稳致远。
半年报披露临近尾声,科技成长与周期修复双轮驱动
随着8月进入尾声,A股2026年半年报披露也接近收官。本周一批热门公司集中交卷,半导体存储、有色金属、AI算力等赛道业绩集中爆发。
半导体存储赛道无疑是本次中报最大的“金矿”。存储芯片龙头德明利8月27日晚间交出了一份堪称“炸裂”的成绩单:上半年实现营业收入169.11亿元,同比增长311.55%;归母净利润60.17亿元,同比增长5201.60%,实现扭亏为盈。
同样身处存储产业链的香农芯创,8月27日晚间发布半年报,上半年实现营业收入602.04亿元,同比增长251.60%;归母净利润36.42亿元,同比增长2207.20%。作为SK海力士等国际存储巨头的核心代理商,香农芯创的电子元器件分销业务与海普存储业务持续增长,充分受益于全球存储芯片景气度上行。
有色金属赛道的周期修复同样亮眼。锂业龙头天齐锂业8月27日披露半年报,上半年实现营业收入122.42亿元,同比增长153.32%;归母净利润42.42亿元,同比暴增4925.46%。锂价自去年底部回暖以来持续上行,带动上游资源企业盈利大幅反弹。云南锗业同日披露,上半年净利润同比增长235%,受益于稀有金属价格上涨和下游需求复苏。
半导体制造与AI算力产业链龙头业绩稳健。中芯国际8月27日披露半年报,上半年净利润同比增长94.2%,晶圆代工龙头的规模效应持续显现。
从行业格局来看,本周披露的中报业绩整体呈现“科技成长+周期修复”双轮驱动态势。科技成长端,AI算力需求爆发带动存储芯片、半导体制造、数据中心电源等细分赛道量价齐升;周期修复端,锂、锗等有色金属品种受益于大宗商品价格回暖与供给侧收缩,盈利弹性显著。
指数震荡修复中,机构看多:结构性行情可期
本周A股主要指数呈现先抑后扬的震荡修复走势。8月28日,双创指数集体冲高回落,盘中一度涨超1%。沪深两市成交额2.1万亿元,盘面热点较为杂乱,全市场超3000只个股上涨。从板块来看,农业板块反复活跃,化工板块异动拉升,PTFE概念延续强势。截至收盘,沪指跌0.11%,深成指跌0.68%,创业板指跌1.41%。
对于后市走向,本周多家主流券商机构密集发布最新研判,整体观点在分歧中渐趋乐观,普遍认为市场底部区域已经形成,后续以结构性修复行情为主。
华泰证券策略研报指出,当前A股或处于震荡再平衡阶段,前期强势方向的机构筹码尚未充分消化,制约主线继续扩张,但景气改善正向更多行业扩散,结构性机会仍有支撑。因此,配置上不宜继续追逐高拥挤品种,关注重点应转向具备盈利与筹码“配置差”的细分方向。
光大证券首席策略分析师张宇生在9月A股及港股月度金股报告中表示,短期市场大概率维持区间震荡。随着融资余额明显回落、市场换手率整体处于低位,指数下探空间已显著收敛,但内需修复力度依然偏弱,总量层面尚不具备全面普涨的条件。配置方向上,关注以硬科技为代表的三条景气主线,建议继续围绕国产存储产业链、算力生态链及AI应用链布局相关标的。
中信证券本周在最新策略观点中建议,在科技板块内部,借着AI涨价品种反弹的机会,及时向具备“量的确定性”的核心资产调仓,如燃气轮机、晶圆制造平台、半导体设备等,审慎对待“价的爆发性”;对于非科技板块,建议重点增配能化、有色、创新药以及有出海潜力的头部券商。
浙商证券本周最新研判认为,尽管市场在连续反弹之后短暂步入调整,但从时间与结构关系上来讲,中线反弹尚未结束,目前只是在“进二退一”的“退一”过程中,整理后依然有继续反弹的可能性,整体上无需对市场过分悲观。
(作者:李昊 编辑:莫丽娟,李燕娜)

