半导体设备中报业绩收官,中证半导指数营收、净利实现连增!长鑫科技半年净赚776亿元


8月最后一个交易日,全球科技股扰动回调,日韩芯片龙头大幅低开,A股半导体同步调整。
截至发文,半导体设备ETF招商(561980)盘中跌1.44%,开盘后低开高走。权重股中寒武纪飘红,广立微逆势涨超5%,中微公司、拓荆科技、北方华创等设备股回调,安集科技、中船特气等材料股同步调整。
但资金面数据显示,板块“逢跌加仓”的特征持续强化。据兴业证券,上周震荡调整期间,半导体设备成为A股市场流入规模最大的方向,全周净流入14.08亿元,远超其他板块。
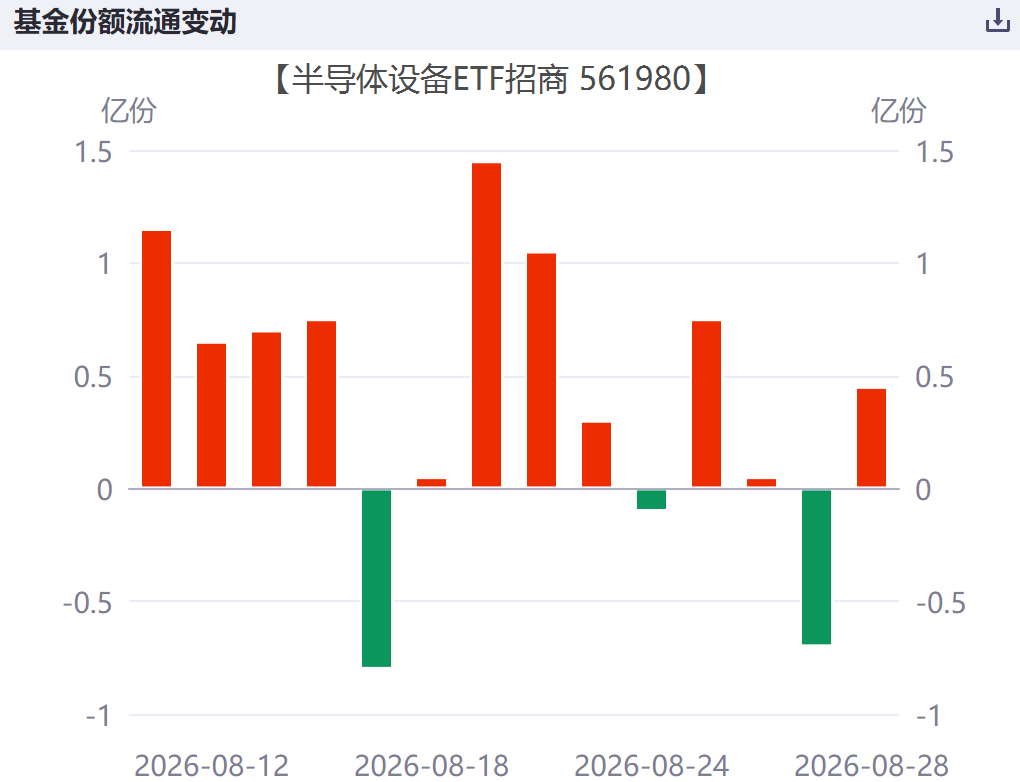
其中,半导体设备ETF招商(561980)近5日实现3度净流入,前一交易日单日净流入3200万元。拉长时间看,截至8月24日,该ETF近10个交易日累计净流入3.74亿元,显示资金在8月中报披露高峰期持续加码。
据悉,该ETF跟踪的中证半导指数中设备行业占比较高,目前成份股中报均已披露完毕。数据显示,中证半导今年中报营收同比增长30.34%,目前已连续13个报告期同比增长;净利润同比大增67.79%,连续8个报告期同比增长,指数业绩整体延续强劲上行态势。
其中,权重股半导体设备“一哥”北方华创上半年实现营业收入201.61亿元,同比增长24.90%;归母净利润33.70亿元,同比增长5.05%。营收首破200亿元大关,刻蚀、薄膜沉积、热处理、离子注入、涂胶显影等多款设备市占率稳步提升。
结合此前的拓荆科技(上半年营收29.13亿、归母净利暴增1324%)、中微公司(上半年归母净利28.25亿、同比增长300%),三家头部前道设备公司营收分别同比增长24.9%、34.9%、49.1%,归母净利润同比分别增长5.1%、300%、1324%。
后道测试设备需求同样加速释放。根据东吴证券,长川科技、金海通、精智达上半年营收增速分别达59.7%、95.4%、81.2%,显著高于前道设备商,主要系测试环节为此轮AI芯片迭代价值量提升最为显著的环节,且测试设备商研发投入增速显著慢于营收增速。
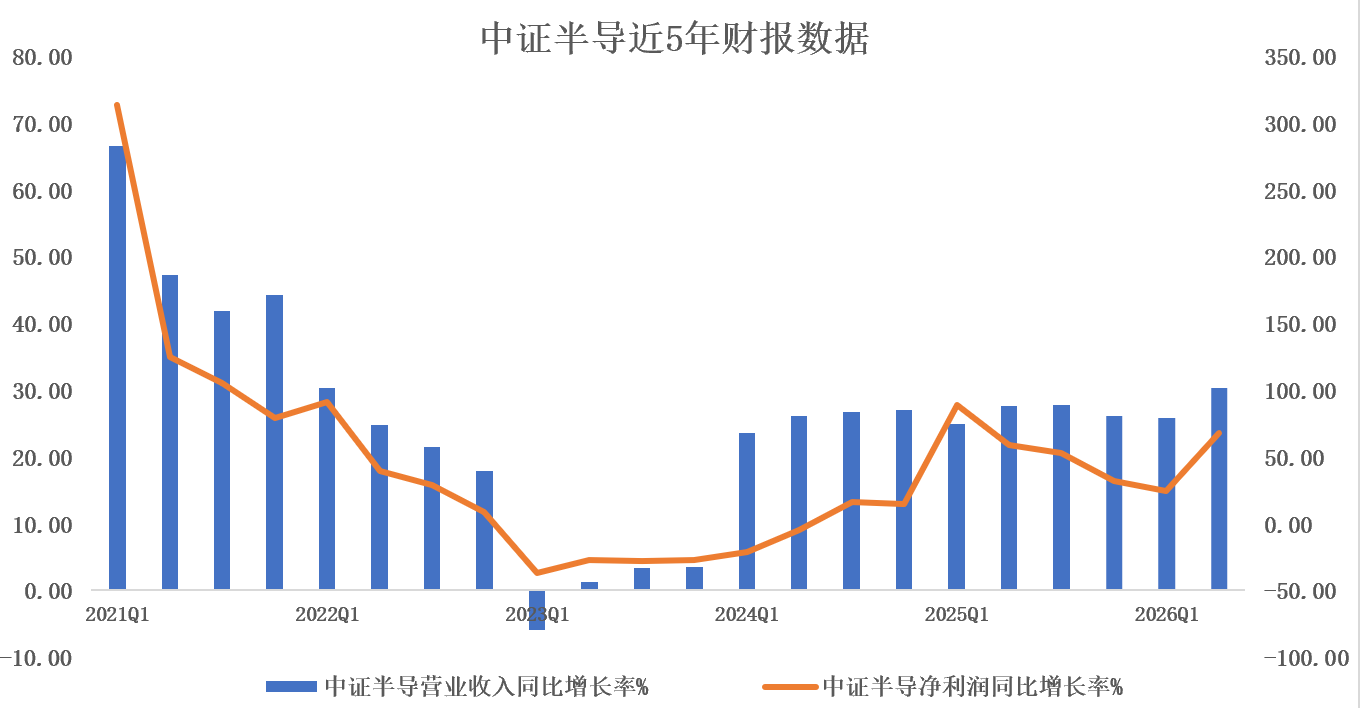
数据来源:iFinD,截至2026年中报,取每年一季报、中报、三季报和年报数据。
更大的催化来自存储端。
8月28日,长鑫科技发布上市后首份半年报:2026年上半年实现营业收入1503.1亿元,同比+873.64%;归母净利润776.05亿元,较上年同期扭亏为盈。单季度看,26Q2营收995.10亿元,环比+95.89%;归母净利润528.43亿元,环比+113.40%;毛利率达87.59%。
8月29日,长鑫科技正式宣布LPDDR6内存芯片实现量产,华福证券认为这次全球首发量产,标志着长鑫进入第一梯队。这是全球LPDDR6产品的首次落地商用,也是中国存储企业首次在高端内存标准上实现全球首发量产跨越,长鑫的技术迭代正在加速。
机构普遍认为,长鑫作为国内唯一可大规模量产DRAM的企业,其LPDDR6的量产标志着公司正从“追赶者”向“引领者”跨越——而每一次产能扩张和技术升级,都意味着对上游刻蚀、薄膜沉积、清洗等设备的增量采购。
高盛近期发布重磅研报,将2026-2028年全球晶圆制造设备(WFE)支出规模预期分别上调至1500亿美元、2180亿美元、2810亿美元;同比增速同步调升,2028年由12%大幅提升至29%。高盛明确表示,半导体设备行业景气周期有望延续至2028年。
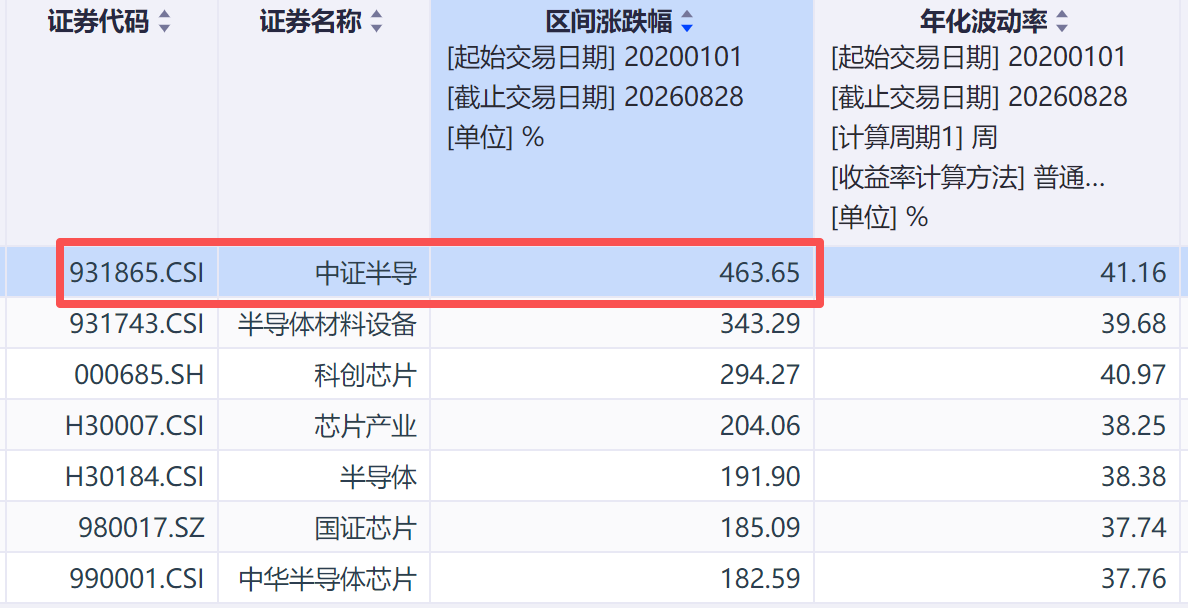
数据显示,半导体设备ETF招商(561980)跟踪中证半导,成份股中设备+材料含量约80%,设计+制造含量约20%,对中微公司、北方华创、寒武纪、中芯国际、沪硅产业等细分龙头均有覆盖,近一年涨幅超过110%、高弹性特征突出。截至上周五,该指数2020年以来累计上涨464%,大幅跑赢半导体材料设备、科创芯片等同类指数。
展望后市,财信证券认为,从技术形态来看,市场正酝酿新一轮变盘。8月底至9月上旬市场有望向上变盘,并开启新一轮向上行情:一是震荡时间到位,二是业绩端压制作用缓解,8月底中报披露完毕后,业绩端不确定性结束,市场有望选择向上突破。
具体配置上,该机构认为宜逢低关注、均衡配置:在AI硬件领域或可关注龙头标的,例如光模块、PCB、存储的核心标的,以及受益于扩产逻辑的半导体设备及材料。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
