H酸年内涨幅275%!需求旺季临近,头部企业或迎量利齐升丨盘中雷达


分散染料概念再度走强,H酸年内累计涨幅达275%。
9月1日,据百川盈孚数据,亚东集团正式将H酸出厂价格上调至150000元/吨。此前8月31日,大柴旦和信科技已将H酸最新出厂报价上调至15万元/吨。据百川盈孚数据,H酸年初价格仅为4万元/吨,年内累计涨幅已达275%,价格持续刷新历史高位。据卓创资讯数据,截至8月28日,活性黑较上周上涨3元/kg至33元/kg,H酸较上周上涨5元/kg至95元/kg。
盘面上,早盘分散染料概念再度走强,吉华集团涨停,锦鸡股份、建新股份、闰土股份、浙江龙盛跟涨。
一、中间体供给收紧叠加需求旺季来临,染料价格中枢有望持续上行
染料产业链上游为中间体生产,中游为染料制造,下游以印染纺织为主。分散染料和活性染料是国内产销量最大的两类染料,2025年合计占染料总产量约78%。其中,分散染料核心中间体为还原物,活性染料关键中间体为H酸。H酸生产涉及高危磺化、硝化反应,环保及安全生产压力长期存在,2025年以来多家企业因事故或检修导致产能受限,国内H酸市场存在供应缺口。
市场竞争格局上,国信证券指出,安全和环保政策趋严极大地抬高了染料行业壁垒,加速落后产能出清,市场集中度提升。2020年以来国内分散染料总产能始终维持在58万吨/年,2025年产能利用率提升至79.31%,行业CR3达60.34%。活性染料总产能维持在45.45万吨/年,产能利用率提升至67.77%,行业CR3达50.61%。
需求旺季来临,染料价格中枢有望不断上行,头部企业或迎量利齐升反转:
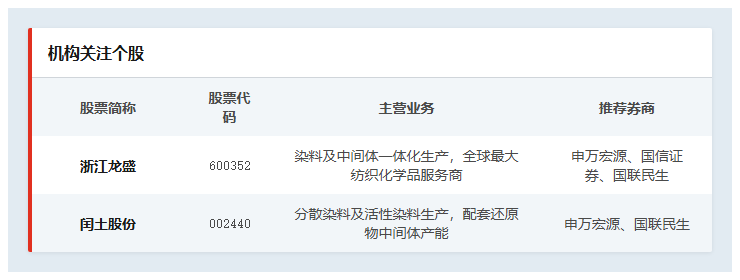
申万宏源认为,化工大周期迎来右侧,染料行业格局优化开启新周期,头部企业量利齐升迎反转。还原物、H酸等核心中间体供给格局优异,基本被头部企业把控,其中还原物国内仅浙江龙盛、闰土股份、宁夏中盛新具备生产能力,今年以来头部企业协同性建立,还原物价格、H酸价格持续上涨。中远期看,还原物新批产能受限,格局有望维持,行业持续演绎价在量先逻辑,支撑染料价格中枢不断上行。
国联民生认为,在中间体供给刚性约束下,短期随着旺季需求释放一体化染料企业有望迎来量价齐升。国内染料行业竞争格局优化,头部企业掌握定价权。经历4至5月淡季消耗,外购型厂商H酸及还原物库存已降至低位,后续生产需采购高价现货。随着三季度纺织"金九银十"旺季临近,下游印染补库需求逐步释放,供需格局趋紧将助力成本压力顺畅传导。长期来看,中间体涨价抬高一体化染料龙头盈利中枢。
开源证券:金九银十化纤需求旺季临近,据CCF数据,上周化纤下游织机开机率开始边际提升,下游订单开始逐步启动。H酸等关键中间体受产能出清、环保影响供给收缩,当前行业库存低位、下游备货不足,织造回暖推动补库向印染端传导,旺季驱动产业链持续提价。2026年,受油价高位波动影响,化纤行业下游坯布、面料等环节库存保持低位,此次旺季需求弹性或将超出预期,染料也有望随之充分受益,关注相关受益标的。
二、机构关注个股一览
参考研报来源:
申万宏源-《染料行业深度报告:染料行业格局优化开启新周期,头部量利齐升迎反转》-2026年7月27日
国信证券-《染料行业专题:安全环保政策趋严,染料价格持续上行》-2026年8月1日
国联民生-《化工行业:染料中间体推升行业盈利中枢-点评报告》-2026年7月30日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。
(作者:崔海花 编辑:梁明)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。