“对To B而言,这是一个‘长坡厚雪’的市场,需要极深的细分行业Know-how(专业知识)、行业数据、行业场景与行业最佳实践。”在2026年上半年业绩发布媒体交流会上,创新奇智管理层如是表示。
市场“长坡厚雪”,对于投身其中的企业而言,市场空间和机会众所共见。8月26日,创新奇智发布2026年中期业绩。上半年,创新奇智实现营业收入8.29亿元,同比增长18.6%;毛利润2.94亿元,同比增长20%;毛利率为35.4%,同比提升0.4个百分点,连续第六年改善。调整后净利润约320万元,同比增幅147.8%,并首次实现半年度经调整盈利。
对此成绩,创新奇智管理层将其视为公司经营效率和经营质量持续改善的重要里程碑。回顾2025年,创新奇智完成了从业务结构调整到重回增长的转变,全年营收同比增长23.8%,经调整净亏损收窄44%,毛利率和制造业收入占比继续提升。进入2026年,这一业绩改善趋势进一步得以延续。
与此同时,创新奇智对“AI+制造”核心业务聚焦进一步加深。其重要信号是,2026年上半年,公司“AI+制造”业务实现收入6.76亿元,同比增长21.6%,占总收入的81.5%。截至6月底,公司累计服务企业客户超过1800家,其中制造业客户占比超过77%,覆盖8个制造业细分行业和上万个应用场景。客户黏性也保持在较高水平,创新奇智披露,上半年超过50%的收入来自老客户复购。
在制造业整体预算增量有限的背景下,达成如此成绩殊为不易。目前来看,企业预算正从传统信息化向智能化升级转移,行业AI公司的竞争力在于深入企业核心流程,并将单个项目积累的Know-how、数据和工作流沉淀为标准化产品,从而形成客户黏性和规模效应。
对此,创新奇智希望抓住其中最关键的环节,“大模型与智能体技术的发展,使公司有机会进入核心场景,形成真正闭环,即AI+核心流程。”创新奇智CEO徐辉表示。
让智能体进入核心生产环境
从计算机视觉到工业大模型,再到工业智能体,创新奇智的技术路线经历了多次调整,但专注制造业的定位始终未变。
创新奇智成立于2018年。彼时,以计算机视觉为代表的分析式AI加速进入工业场景,公司由工业质检、智能安监等单点应用切入制造业,随着ChatGPT推动生成式AI兴起后,创新奇智又将工业大模型、智能体、工业机器人等纳入业务方向。
智能体浪潮下,创新奇智2026年更强调“生产级工业智能体”的概念。所谓生产级,并非智能体能够完成问答、调用工具或者演示流程,而是能够接入企业数据和业务系统,在权限审计、人工接管、运行追踪和结果校验等工程机制约束下,在真实生产环境中持续交付可验收、可追踪的结果。
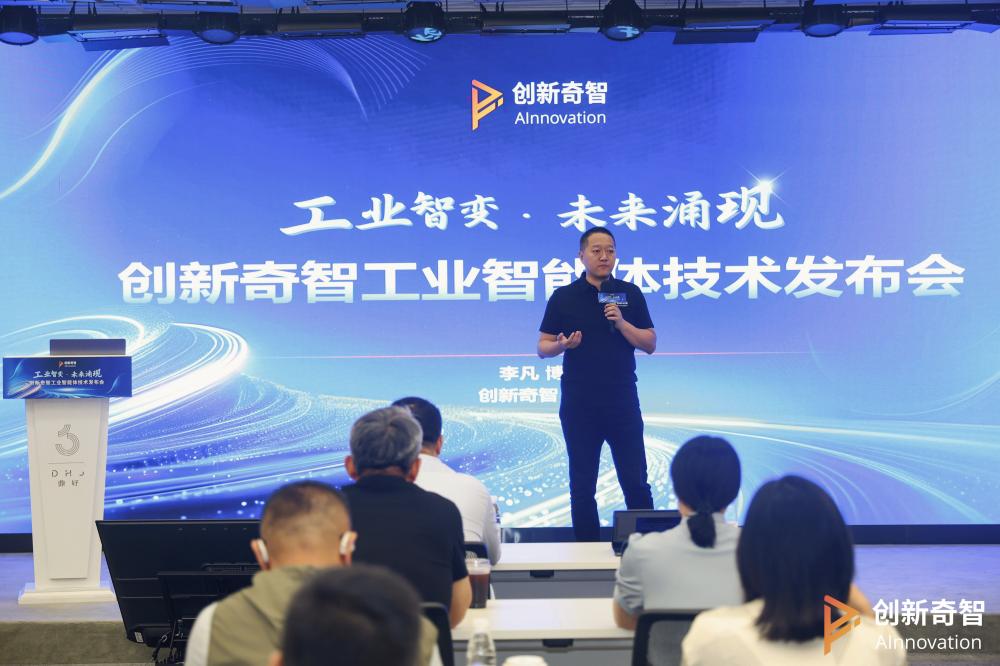
创新奇智CTO李凡表示,智能体开发重点发生过三次变化:2023年主要围绕提示词工程,关注如何向模型提问;2024年至2025年逐步转向上下文工程,关注需要向模型提供哪些信息;到2026年,业界开始更多讨论驾驭工程(Harness Engineering),重点是通过工具管理、运行监测、反馈校验和人工介入等工程机制,让智能体在生产环境中稳定运行。
“随着新范式的广泛采用,智能体应用的重心正从个人生产力工具,向企业核心业务流程切换。”李凡说。根据创新奇智披露,目前已有上百个不同类型的智能体进入制造企业的生产环境。
实际上,工业场景对智能体提出了更高要求。一方面,通用大模型训练所依赖的公开数据,很难覆盖具体企业的设备关系、工艺参数和生产规则;另一方面,工业生产容错率较低,模型输出不仅需要准确,还必须能够追踪、验证和纠正。相对标准化的简单智能体,一至两周可以完成沟通、开发、测试和上线,涉及复杂工艺、需要调度多个模型的端到端项目,则可能需要数月。
基于这些需求,创新奇智将AInnoGC工业智能体平台升级为“Ontology(本体)+Harness(驾驭工程)+AI Coding”三位一体的架构。
其中,本体用于将设备、工艺、能耗、人员、订单和物料等分散数据,按照企业自身业务逻辑组织为实体、属性、关系和规则,使智能体理解企业特有的业务语义。Harness则通过人在回路、全链路评测、生成校验、自动修复和运行追踪等机制,保障工业现场可靠运行。AI Coding则提高应用构建效率:实现类Cursor编程体验,降低工业智能体和制造本体的开发门槛。
目前,创新奇智仍在持续推进AInnoGC工业智能体平台升级优化。8月27日,创新奇智推出AInnoGC工业本体智能平台三项升级,包括自动化构建本体、自动化构建工作流,以及自动化评测和优化。
据介绍,在新的开发流程中,业务人员可以通过自然语言描述目标、规则、输入条件和预期结果,平台首先将其整理为可审阅的需求说明,再生成相应工作流。工作流完成后,平台还可以使用测试数据和历史运行日志进行评测,发现问题并提出修改建议,相关建议经人工确认后,可用于自动优化工作流,在通过试运行验证后,可以发布并供其他项目复用,形成“构建—评测—优化—验证—发布—复用”的闭环。
推动项目走向规模复制
制造业AI长期面临一个现实问题:不同企业的设备、工艺、数据结构和管理规则差异较大。如果每个项目都从头定制,收入规模扩大并不必然带来盈利能力提升,反而可能推高交付成本。
这也是创新奇智引入FDE模式的原因。
所谓FDE,是前沿部署工程师(Forward Deployed Engineer)的简称。其主要职责是作为技术人员,驻扎在客户现场实现技术方案在具体场景的应用落地。伴随着AI编程能力提升和智能体应用落地,AI大模型和云公司开始新一轮针对企业级用户的技术落地。FDE成为热门岗位,海外AI巨头OpenAI、Anthropic,以及Palantir都纷纷增加了对FDE的招聘或重视程度。
工业智能体要形成规模效应,仍需要在项目交付和产品标准化之间取得平衡。创新奇智指出,AI Coding已经能够减少部分软件开发工作,但软件开发只占工业智能体落地工作的30%至40%,其余工作还包括业务逻辑梳理、数据治理、模型选择和算力使用优化。
这意味着,AI可以降低工作流构建成本,却无法完全替代对行业和客户现场的理解。创新奇智的路径是,先由FDE团队完成头部客户的“0到1”攻坚,再通过平台资产和行业套件实现“1到N”复制。
FDE团队进入客户现场,参与业务需求梳理、模型选择、本体构建、工作流开发、测试和部署,并将项目中形成的本体模板、Skills、工作流和Harness组件沉淀回平台。
“FDE区别于外包的核心,在于持续沉淀资产。”创新奇智称。
在这一模式下,大客户项目不仅贡献当期收入,也承担平台能力验证和行业资产积累的功能,在典型场景得到验证后,创新奇智再把共性能力封装为标准化产品和轻量化套件,向相同行业的其他企业复制。
例如,山东精工电子在新能源锂电产线上,与创新奇智开展故障诊断和现场维修智能体落地协同验证。在设备报警后,系统将设备当前状态、历史维修记录、历史停机原因及对应SOP(标准作业程序)组成诊断包,通过企业微信推送给维修人员;维修人员到现场复核后,处理结果再回写系统。
“首先要把分散的数据与现场人员的经验,编织成一张关系明确的业务逻辑网,智能体才能按真实维修逻辑展开分析、给出决策。”山东精工CIO张文娟介绍。目前,相关功能已经完成真实产线场景验证,并在逐步扩大应用范围。
创新奇智将这一落地模式概括为“重点客户攻坚—平台资产沉淀—行业套件开发—同类客户复制”:面向单一客户,公司采用“1+N”策略,即从一个已经验证的场景逐步延伸至更多核心业务环节,如设备、能源、质量、生产和供应链管理,以提高客户复购和项目落地效率。
上述变化已开始反映在创新奇智的业绩中。上半年,创新奇智产品及解决方案销售收入达到7.92亿元,占总收入的比例由上年同期的89.6%升至95.5%。规模效应以及标准化产品和解决方案供给增加,是创新奇智毛利率继续改善的主要原因。
一场比拼耐力的马拉松
上半年,创新奇智销售及分销开支同比下降14.1%至6317万元,占收入的比例由10.5%降至7.6%;一般及行政开支保持相对稳定。
与此同时,研发开支同比增长4.6%至1.72亿元,并未通过削减研发投入换取经调整盈利。持续的战略投入,已经锻造了创新奇智在企业市场的竞争力。根据IDC报告2025年数据,创新奇智在中国大模型平台私有化部署市场排名第五,是前五名中唯一聚焦制造业的厂商;在中国视觉AI市场排名第三。此外,2026年AInnoGC工业智能体平台已通过中国信通院可信AI测试,也是国内首个通过该项评测的工业智能体产品。
值得注意的是,应收账款管理则是创新奇智持续调整的另一重点。上半年,其应收账款周转天数进一步缩短至99天。徐辉表示,对于需要大量垫资、账期过长的大包大揽项目,公司选择“有所不为”,甚至曾主动放弃一个已经中标、金额约1.4亿元的新能源汽车项目。
截至2026年6月底,创新奇智现金及现金等价物为7.18亿元,上半年经营活动现金流净流出约1500万元,整体处于净现金状态。
相比数年前更加关注规模增长的阶段,创新奇智当前更看重收入质量和经营风险。“对企业而言,质量比数量更重要,持续健康比速度更重要。”创新奇智CEO表示。
纵观企业级AI市场,竞争重心正由模型能力进一步转向业务价值和规模化落地,客户对投资回报、交付周期和运行可靠性的要求不断提高,企业降本增效和智能化升级的方向没有改变。
从目前来看,工业智能体进入企业核心流程,需要的不只是更强的模型,还包括数据治理、工程控制和长期现场服务等。随着基础模型逐渐成为通用基础设施,行业数据、Know-how和工程交付能力的重要性将进一步上升。
这是一场比拼耐力的马拉松。对于创新奇智而言,深耕制造业AI落地所经历的“苦”,既是产业AI迈向规模化必须跨越的门槛,也在持续沉淀为其区别于通用型AI企业的竞争壁垒。
(本文仅供参考,不作为投资建议)