金店生意冰火两重天:上半年老凤祥净利降41%,周大生净利降24%,潮宏基净利涨27%,豫园股份净利涨157%
来源:中新经纬
近期, A股9 家主流黄金珠宝上市公司悉数披露 2026 年半年度报告。
2026 年上半年,国际金价整体处于历史高位运行。 Wind 显示,伦敦现货黄金均价达 4688.62 美元 / 盎司,较 2025 年同期大涨约 52% 。金价年初冲高后有所回落, 6 月末收于 4026 美元 / 盎司附近,但整体仍稳居 4000 美元上方。
从相关上市公司业绩表现来看,存货减值程度、库存规模、产品结构差异带动板块业绩极致分化,行情走向与企业盈利出现明显背离,多家品牌甚至陷入量利双杀。
多家企业增收不增利
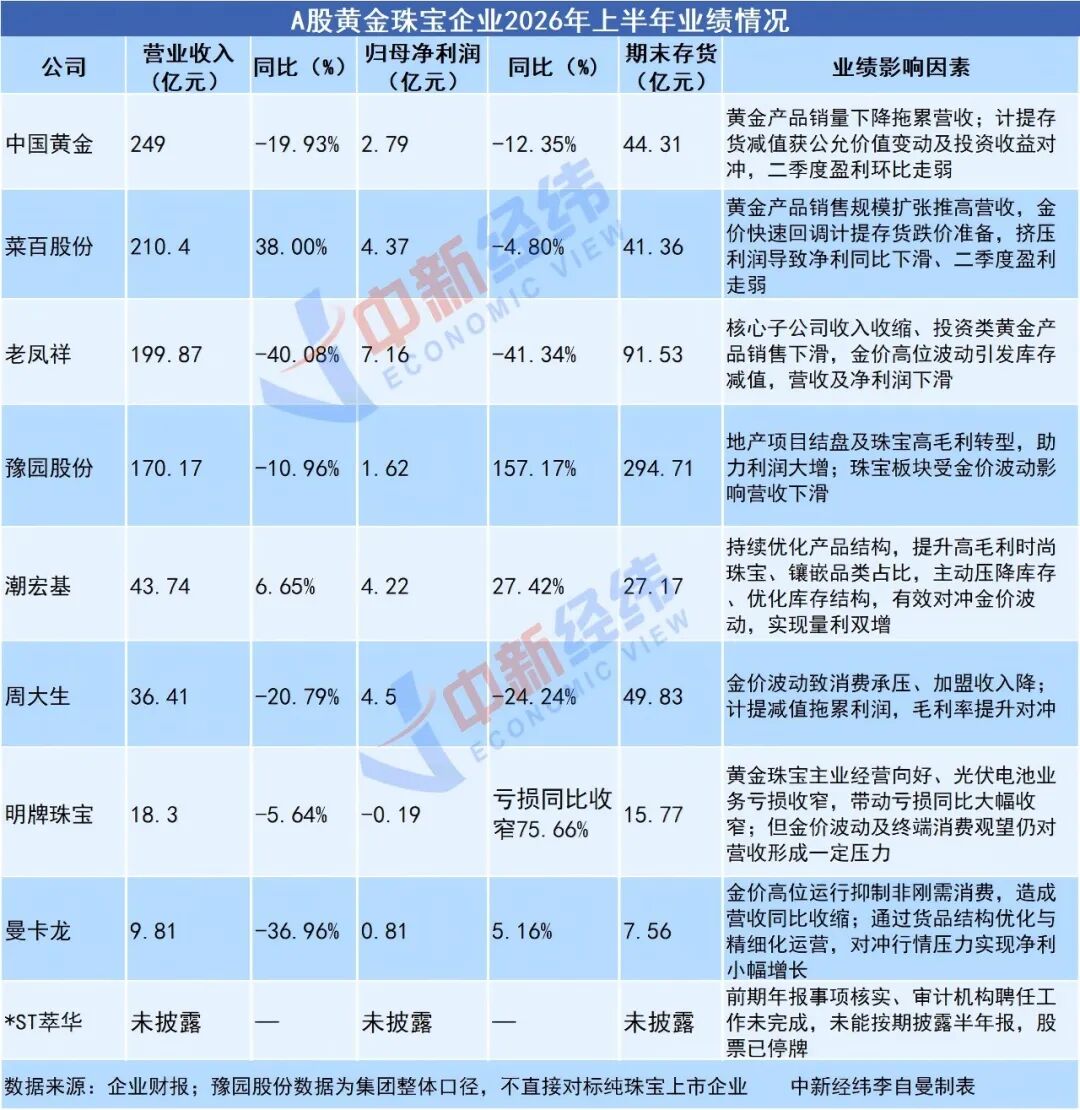
从半年报数据来看, 9 家 A 股上市黄金珠宝企业营收、盈利表现结构性分化特征突出。
传统头部品牌整体承压明显。上半年,老凤祥经营数据大幅下滑,营收、归母净利润同比分别回落 40.08% 、 41.34% ,两项指标降幅均超四成;中国黄金营收同比下降 19.93% 至 249 亿元,归母净利润同比下降 12.35% ;周大生营收同比下降 20.79% ,归母净利润同比下降 24.24% 。明牌珠宝营收小幅下滑 5.64% ,归母净利润亏损 1888.64 万元,同比亏损大幅收窄。
部分企业出现量利背离 , 即 营收扩张但利润收缩。菜百股份上半年营收同比大增 38% 至 210.40 亿元,但净利润同比小幅下滑 4.80% ,盈利增长被行情波动对冲。其中二季度单季净利润同比大幅回落 72.4% ,季度盈利走弱。
另有少数企业凭借差异化经营展现出一定韧性。潮宏基成为板块内为数不多营收、净利润实现双增长的标的,营收同比增长 6.65% ,净利润同比增长 27.42% 。曼卡龙虽然营收同比收缩 36.96% ,但通过货品结构优化与精细化运营,净利润实现 5.16% 的小幅增长。
值得一提的是, 豫园股份上半年营收 170.17 亿元,同比下降 10.96% ; 但 归母净利润 1.62 亿元,同比 大涨 157.17% 。 上半年,其子公司 上海豫园 珠宝时尚集团收入同比下降 17.1% 至 107.3 亿元,占公司收入 63.0% 。
对于营收下降,豫园股份在财报中指出, 主要系报告期内国际金价波动加剧带来消费行业结构性调整,导致公司部分产业运营板块营业收入下降。 浙商证券研报认为,金价高位波动致金饰需求分化,收入端承压,但 豫园股份 推进产品与渠道提质、减值损失同比收窄,利润与盈利质量 有所 改善。
此外, *ST 萃华未能按期披露 2026 年半年度报告,于 8 月 31 日起停牌,目前存在终止上市风险。
库存减值与结构差异拖累利润
对照各家公司半年报官方披露信息,本轮业绩分化的成因较为清晰。
上半年金价冲高回落、波动加剧, 多数企业在金价高位阶段备货,随着金价快速回调,存量货品产生大额减值损失,直接挤压了企业盈利空间。
老凤祥半年报 显示,上半年 该公司子公司收入收缩 , 投资类黄金产品销售回落,叠加年内金价高位剧烈波动、行业消费结构调整,高位库存产生明显减值压力,多重因素共同拖累营收与净利润表现。
同为传统头部品牌,周大生因计提大额存货跌价准备进一步拖累净利润。国泰海通证券 8 月 30 日 研报指出 , 周大生上半年 计提 2.03 亿元存货跌价准备,减值大部分来自库存商品减值, 上半年 黄金类相关减值约 1.4 亿元,其余减值来自钻石板块,钻石减值受国际报价、汇率波动影响。
周大生还在财报中提及渠道情况, 上半年, 周大生 加盟渠道实现营业收入 7.07亿元,同比下降70.84%,占公司营业收入的19.42%,较上年同期的52.76%大幅下降。加盟渠道毛利率62.96%,同比大幅提升37.22个百分点。
周大生在财报中表示, 加盟渠道收入下降,主要受以下因素影响: 一是金价剧烈波动,下游加盟客户补货意愿持续低迷,普遍采取去库存策略;二是公司持续推进 “拓优汰劣”的渠道优化策略,主动关闭低效加盟门店,提升渠道整体质量。
值得关注的是, 潮宏基 上半年 营收、净利润 同步 增长 。 据财报,其业绩增长 得益于持续优化产品结构, 提升高毛利时尚珠宝、镶嵌品类占比,同时主动压降常规黄金存货、精简整体库存规模。
苏商银行特约研究员武泽伟向中新经纬表示,本轮珠宝上市公司业绩分化,并非单纯由金价涨跌主导,而是企业核心经营能力差异的集中体现。
武泽伟分析,金价持续高波动给企业的存货管控、产品布局、渠道运营带来多重考验。存货端,企业既要保障门店供给,又要规避减值风险,库存周转压力上升;产品端,市场需求在投资与消费属性间快速切换,对企业动态调品能力提出更高要求;渠道端,加盟商风险承受能力参差不齐,拿货意愿起伏不定,企业需平衡供货节奏,避免渠道库存积压或供给不足。
从终端消费层面来看,上半年金价高位运行在一定程度上抑制了非刚需消费需求,部分消费者转向观望。多家公司在半年报中提到 “ 终端消费观望情绪升温 ”“ 市场需求走弱 ” 。
武泽伟指出,后续黄金首饰消费将与金价预期深度联动,消费行为随市场预期阶段性切换。金价上行预期会带动避险及提前购置需求释放,首饰消费叠加投资属性出现阶段性回暖;回落预期增强则推升观望情绪,非刚需购买被推迟。婚嫁等刚性需求受价格扰动有限,构成市场基本盘。企业需引导消费者回归首饰本身的消费属性,弱化单纯炒金的逻辑,以此熨平金价波动对终端销售的冲击。
(来源:中新经纬 编辑:高雅宁)