跌幅比格力海尔狠多了!奥克斯上半年净利骤降四成
 2026-09-02 14:47
来源:ZAKER财经
白电板块的半年报分化,比预想的更刺眼。
8月28日,奥克斯电气发布2026年中期业绩公告。
上半年实现营业收入175.04亿元,同比下降12.9%;净利润11.08亿元,同比下降40.8%;每股基本盈利0.70元。
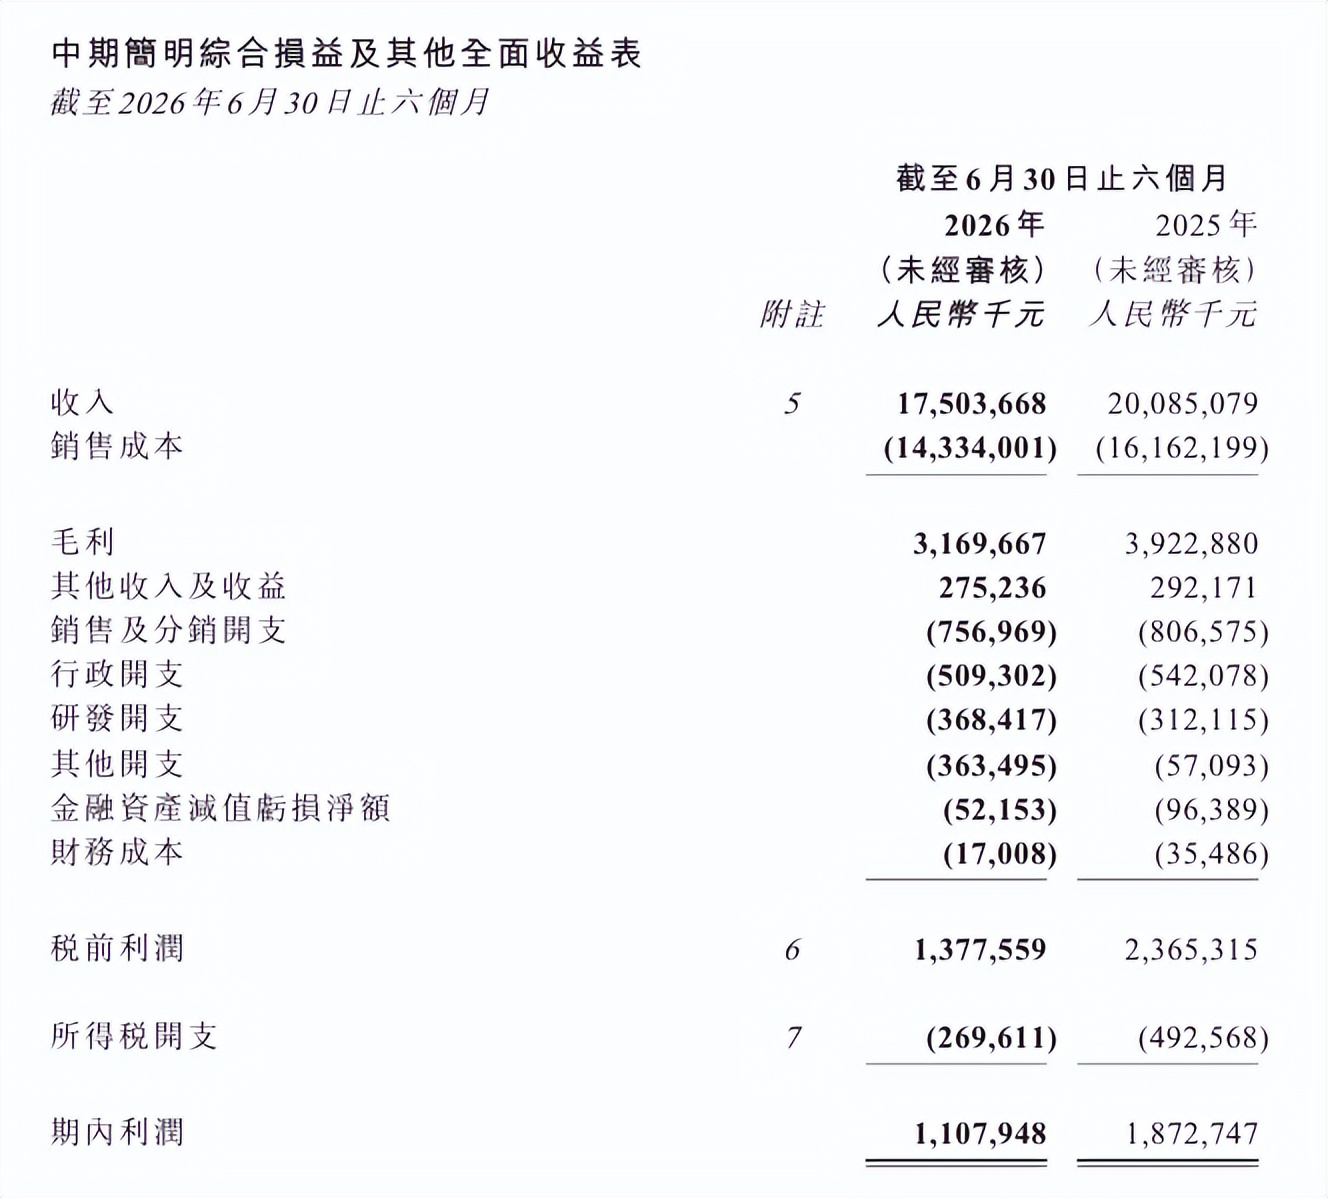
公司解释称,收入下降主要系中东地缘政治紧张持续拖累海外需求、国内终端消费需求疲软所致。毛利率由上年同期19.5%降至18.1%,主要因铜等原材料价格高位运行,叠加人民币升值冲击外销利润。
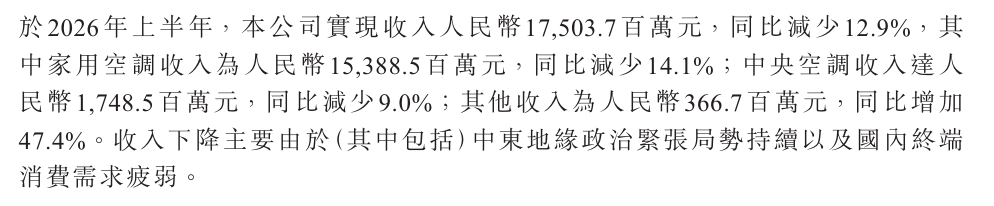
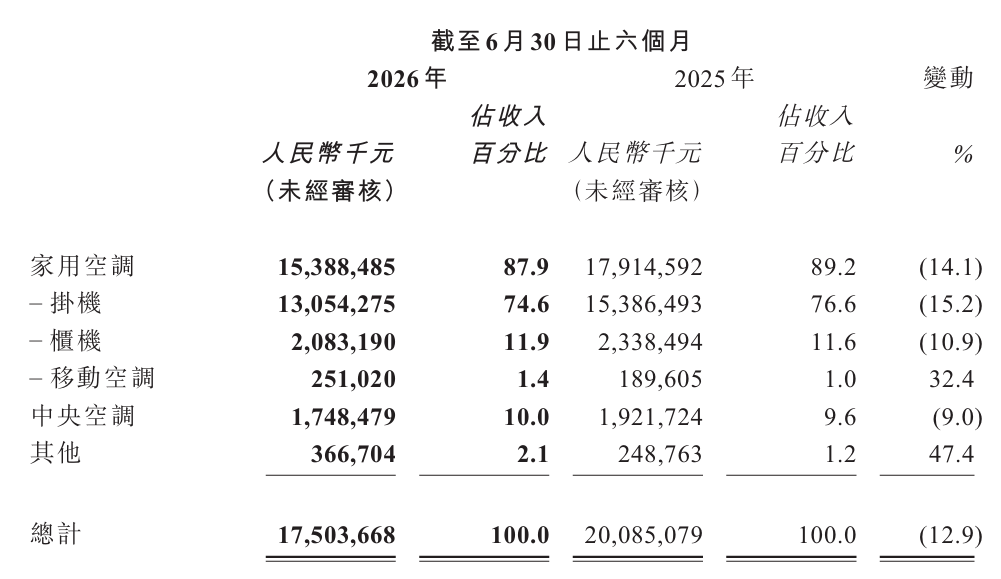
业务高度集中于空调。家用空调收入153.9亿元,同比下降14.1%;中央空调收入17.5亿元,同比下降9.0%;其他业务收入3.7亿元,同比增长47.4%。
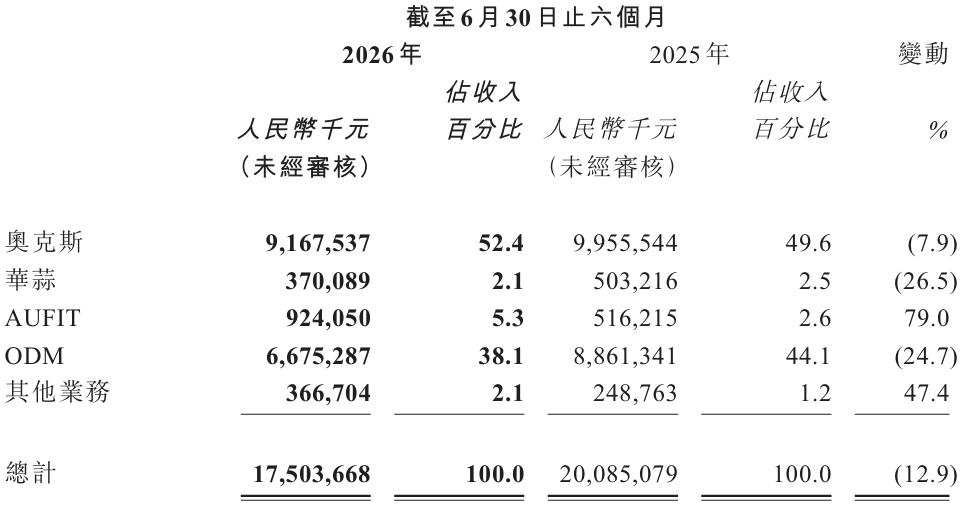
品牌方面,AUX主品牌收入91.7亿元,同比下降7.9%;AUFIT收入9.2亿元,同比增长79.0%;ODM业务收入66.8亿元,同比下降24.7%,为收入下滑最大拖累。ODM 订单大幅下滑,反映出外需疲软、成本竞争力减弱下的代工订单转移,也侧面说明海外代工业务的抗周期能力较弱。喊了多年的品牌升级,新业务体量太小,结构转型缓慢。
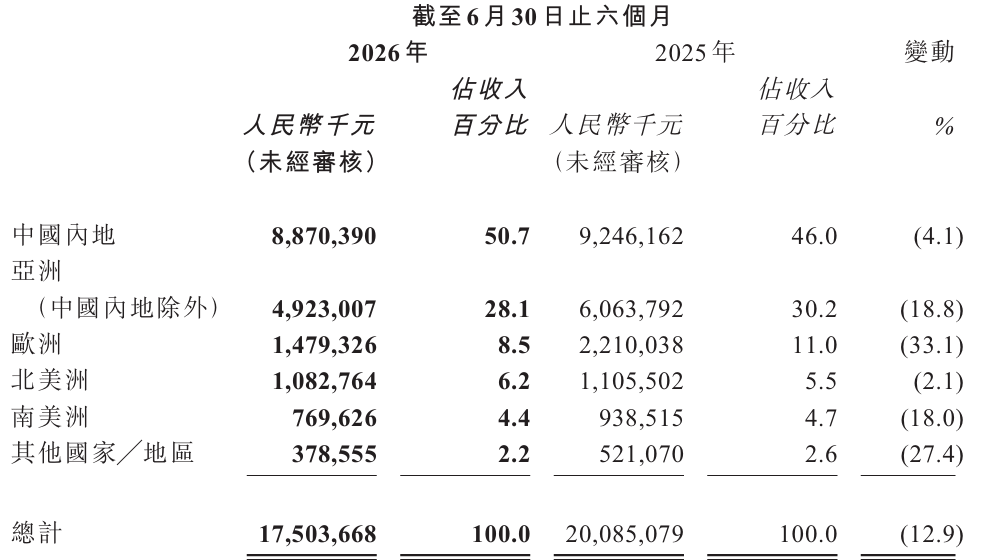
分区域看,中国内地收入88.7亿元,同比下降4.1%;欧盟收入14.79亿元,同比下降33.1%,跌幅最为明显。亚洲(不含内地)、南美洲、其他区域收入降幅分别为18.8%、18.0%、27.3%,北美洲微降2.1%。
费用端,销售及分销开支7.57亿元,同比下降6.2%;行政开支5.09亿元,同比下降6.0%;研发开支3.68亿元,同比增长18.0%。销售费用率、管理费用率、研发费用率分别为4.3%、2.9%、2.1%,较上年同期分别上升0.3、0.2、0.5个百分点。
横向对比白电同行,美的集团上半年营收增长3.5%、净利润增长1.7%;格力电器营收、净利分别下降8.15%、7.87%;海尔智家营收、净利分别下降2.8%、14.27%。奥克斯电气40.8%的净利润降幅,在已披露中报的主流白电上市公司中最为突出。
同样面临原材料涨价、消费疲软、地缘冲突,同行都能稳住或小幅下滑,奥克斯却走出断层式下跌,本质是自身竞争力下滑。
部分业务仍存结构性亮点。
AUFIT品牌收入9.2亿元,同比增长79.0%;其他业务收入3.7亿元,同比增长47.4%。研发投入逆势加码,研发开支3.68亿元,同比增长18.0%。海外布局方面,公司已在意大利、西班牙、沙特、阿联酋、马来西亚、泰国等10个国家设立销售公司,海外收入占比接近50%。
根据业绩发布后的公开交流信息,管理层表示下半年将提升中央空调及OBM自主品牌占比,推进供应链降本以修复毛利率。对于全年经营目标,公司未给出明确指引,仅强调审慎经营、优先保障现金流和盈利修复。
机构方面,中信建投维持“买入”评级,预计2026-2027年营收分别为279亿元、295亿元,归母净利润17亿元、19亿元;财通证券维持“买入”评级,预计2026-2028年归母净利润分别为16.8亿元、18.2亿元、19.3亿元。
9月1日收盘,奥克斯电气报9.49港元,当日下跌1.86%。9月2日,股价高开低走,截至目前报9.43港元,跌0.63%,总市值149.77亿港元。
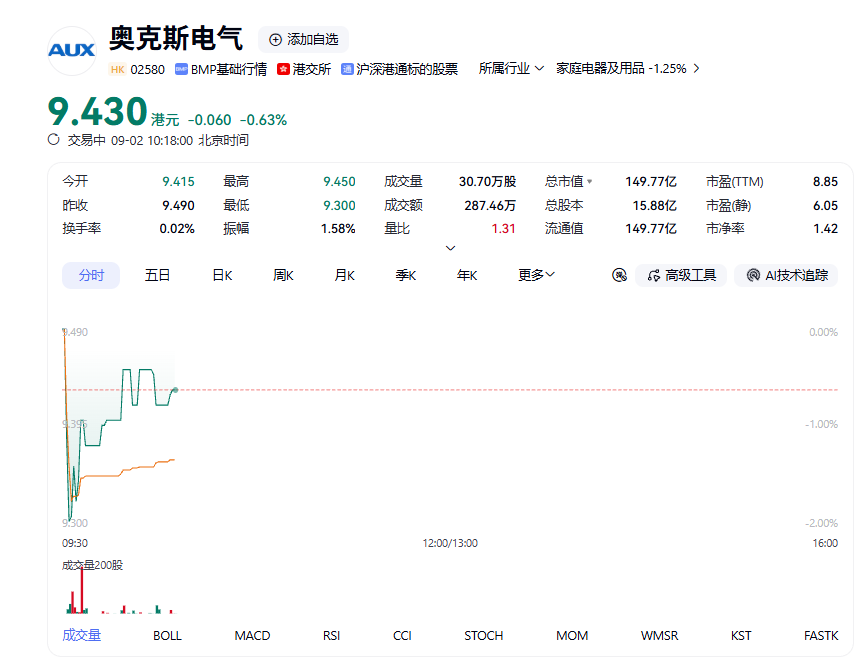
公司于2025年9月上市,首日开盘价16.1港元,目前股价累计下跌约40.0%。2026年7月30日发布盈利预警后,股价持续承压。公司本次不派发中期股息,与同期推出10派5元分红方案的老板电器形成对比。
公司短期受地缘局势、成本、汇率多重外部因素制约,全球化渠道布局与产品结构升级仍是后续盈利修复的核心支点。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。