算力的“造、传、存、租”,一文看懂算力产业链的“四种生意”
 2026-09-02 15:26
来源:广发基金投教基地 投学坊
近年来,人工智能应用加速走进日常生活,从智能对话到AI助手,背后都离不开一个核心资源——算力。简单来说,算力就是设备处理数据、执行任务的能力。大模型训练、AI生成图文和智能驾驶等,都需要大量算力资源作为支撑。如果把AI比作一辆高速行驶的汽车,算力就是驱动它的引擎;如果把大模型比作一座工厂,算力就是维持运转的电力。
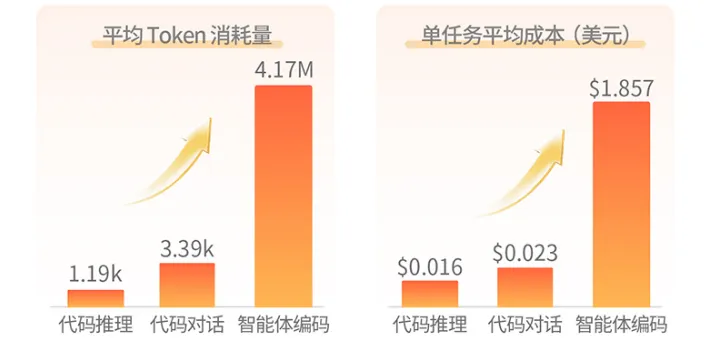
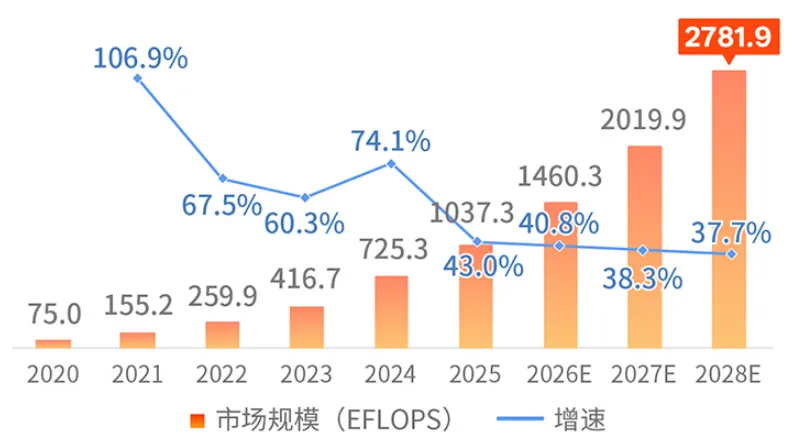
随着AI Agent(智能体)时代的到来,AI从“能聊天”进化到“能干活”,一个复杂指令可能同时调动翻译、搜索、数据分析、代码编写等多个AI Agent协同处理。多Agent协作架构下,Agent应用有望带来约10倍算力需求增量。据《中国人工智能计算力发展评估报告》统计,2026年中国智能算力规模将达到1460.3EFLOPS,同比增长约40.8%。2025—2028年复合增长率约38.9%。
图表:Agent的Token消耗几何级增长
数据来源:Silicon Data
图表:2020—2028E年中国智能算力规模及增速(EFLOPS)
数据来源:浪潮信息、IDC
算力产业链:不只是GPU,而是一套完整系统
Token调用量增长意味着模型使用更加频繁,模型的使用背后则是有一套算力系统在运行:计算、传输、存储和运维。芯片和服务器负责“算”,光模块、交换机等设备负责“传”,存储芯片和存储设备负责“存”,IDC与算力租赁负责“租”,数据中心、算力服务商则负责设备运行和资源调度。
过去市场谈到AI算力,往往首先想到GPU。但随着AI集群规模扩大,芯片之间如何快速通信、服务器如何稳定供电和散热、海量数据如何保存,都会影响整个系统的运行效率。产业链价值因此可能向高速互联、PCB、电源、液冷和存储等配套环节扩散。
这意味着,研究算力产业不能只看某一款芯片的性能,还要观察整套系统能否高效、稳定地工作。
01
“造”算力
GPU与芯片:国产替代的长期主线
芯片是算力最核心的硬件,如果AI系统是一座工厂,“造”就是生产设备,负责完成模型训练、数据分析和AI推理等工作,是算力产业链的核心环节。
目前,海外制裁与供应链安全诉求,使国产替代成为一条长期确定性较强的逻辑。据行业信息,国资智算中心国产化率要求不低于75%,国产芯片正从“可用”向“好用”加速渗透,叠加超节点架构弯道超车,AI芯片国产化闭环正在形成。
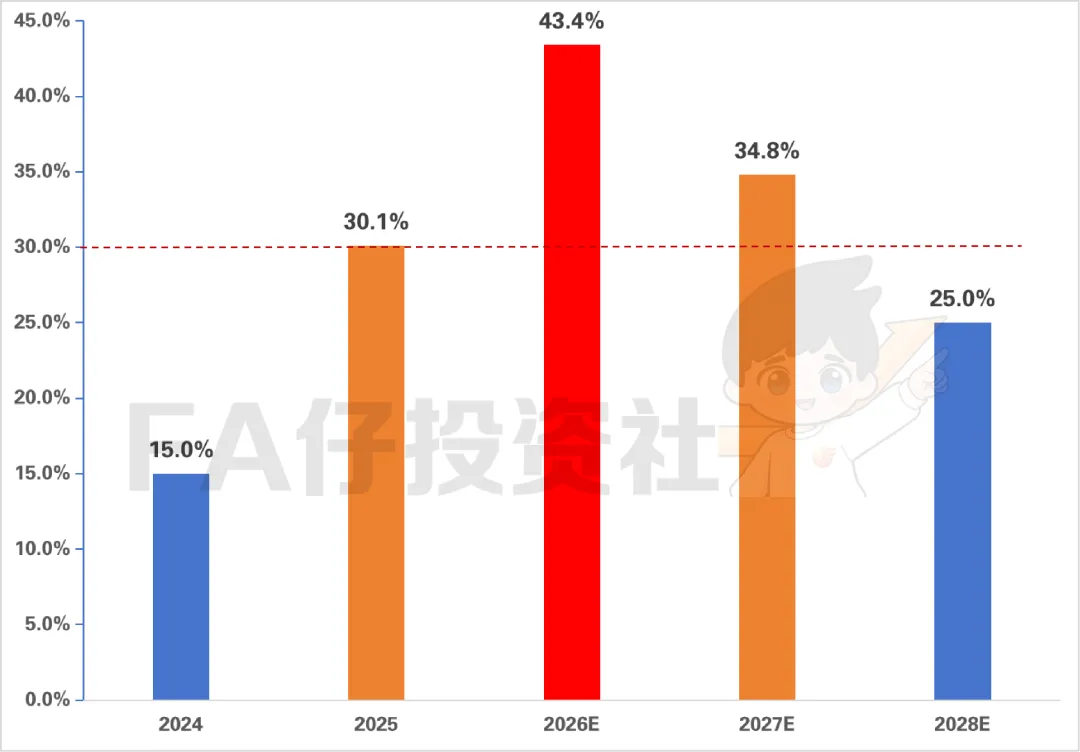
HBM存储芯片的供需格局也值得留意。2026年HBM供需缺口率仍达43.5%,CoWoS先进封装缺口20%~30%,存储芯片企业在供给偏紧格局下有望受益。
图表:HBM供需缺口率(%)
但海外制裁→国产替代→超节点弯道超车,GPU与芯片环节作为算力底座核心引擎,可能是长期成长的确定性最强的一个方向。
02
“运”算力
光模块:AI算力网络“高速公路”
在算力的“传”环节,如果把AI服务器比作一座座工厂,光模块和交换机就像连接工厂的高速公路。模型参数和数据需要在大量服务器之间往返传输,集群规模越大,对传输速度、时延和稳定性的要求通常越高。
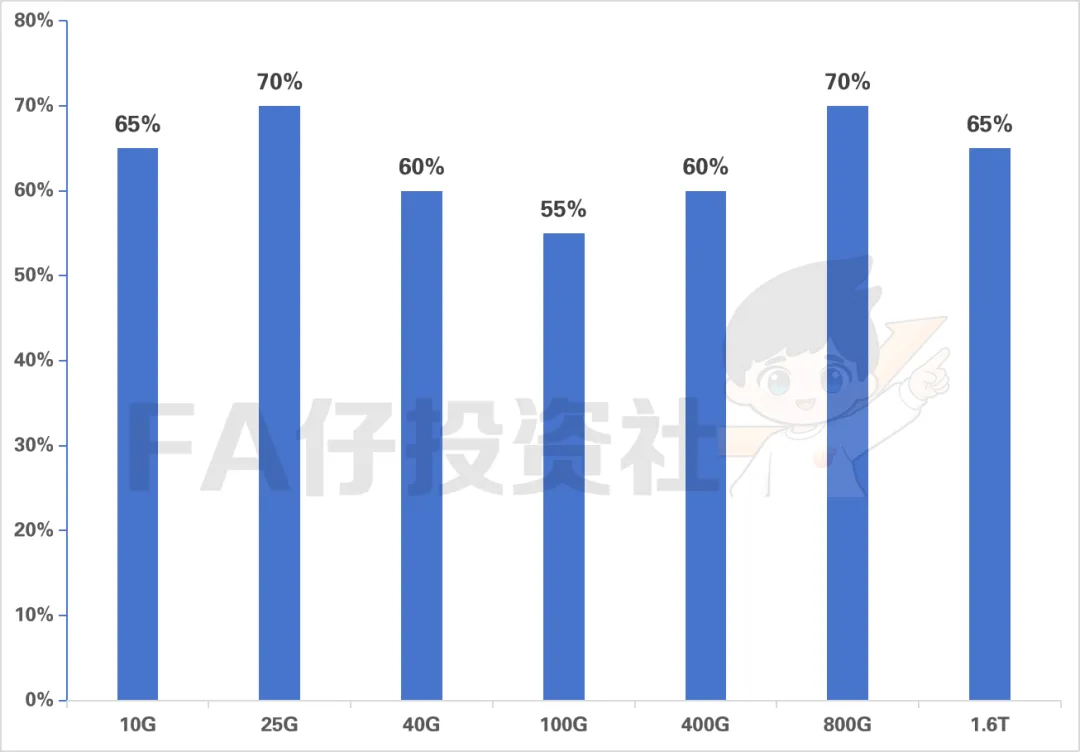
当前,光模块行业正经历明显的代际升级:传输速率从800G向1.6T、乃至3.2T演进。2026年被视为1.6T光模块规模商用的元年,硅光技术的渗透率有望首次超过50%,这意味着光模块的集成度和能效比将进一步优化。从产业格局来看,中国厂商在全球光模块市场中占据重要席位——全球前十大光模块企业中,中国公司占据七席。在代际升级与供应链自主化并行推进的背景下,光模块产业链的相关企业有望持续受益于行业扩容。
图表:中国厂商全球市占率(%)
数据来源:LightCounting
03
“存”算力
PCB、电源、液冷:算力的“硬件基石”
算力能够传输,也能够“存储”,为了更好地存储算力,我们需要给算力搭建一座“空调房”。PCB(印制电路板)和散热系统就像整座数据中心的“地基”和“通风系统”。它们不像芯片那样引人注目,但没有它们,服务器根本没法稳定运行。
AI服务器正在推动PCB发生两个变化:层数变多、材料升级。这就好比盖楼从六层变成三十层,对建筑材料的要求也不一样了。AI集群互联速率从100G向400G、800G快速迭代,对PCB层数和材料等级提出了更高要求。据行业研究,2028年全球AI PCB市场规模有望达到840亿美元,年均复合增长率约148%。
图表:AI PCB市场规模(亿美元)
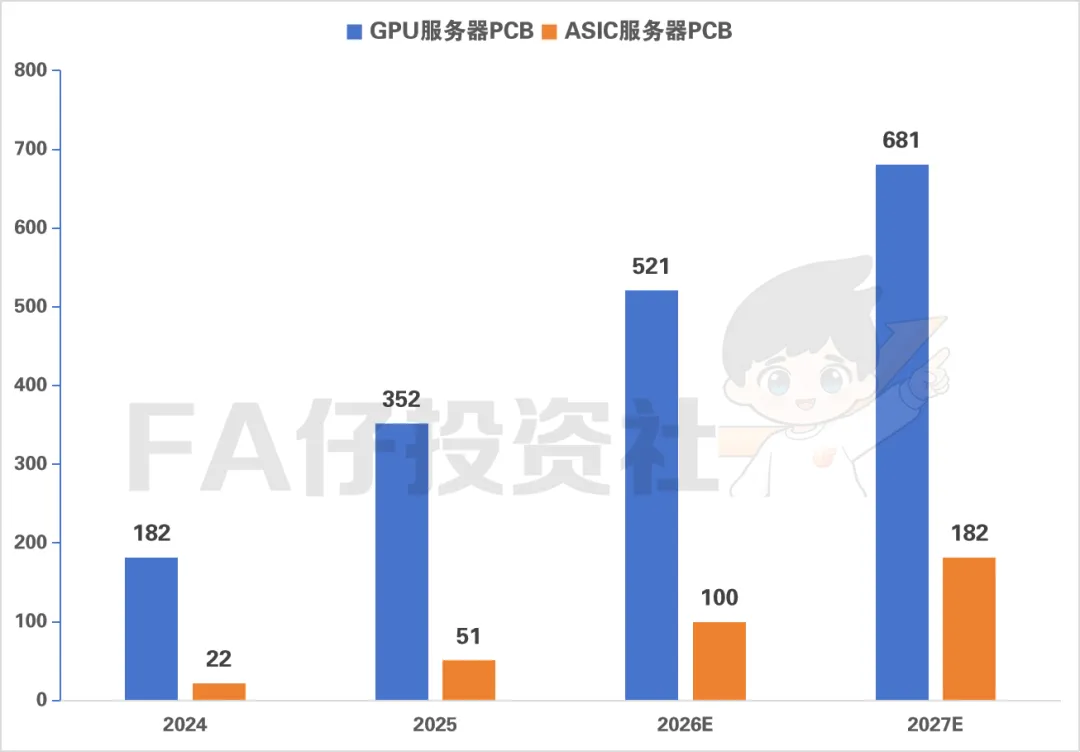
数据来源:高盛
功耗攀升则让液冷变成了“标配”。一台AI服务器的功耗从过去的3kW左右飙升到10kW以上,相当于从一台家用空调变成了一间小型机房的用电量。在这样的功耗水平下,传统风冷已难以满足需求,液冷技术从过去的“可选项”变成了“标配”。无论是PCB层数与材料的升级,还是液冷系统的普及,都有望给相关硬件环节带来量价齐升的态势。
04
“租”算力
IDC与算力租赁:卖方市场延续,商业模式升级
在算力产业链中,“租算力”也正在悄悄成为一项热门生意。智算中心和算力租赁,是算力产业链中直接面向“租算力”或者说“卖算力”的环节。算力租赁市场目前处于供需缺口较大的状态。2026年一季度国内AI算力需求同比大幅增长,而供给增速明显滞后于需求增速。海外高端GPU的一年期租约价格已上涨约40%,出租率超过90%,部分订单的排期已延伸至2027至2028年。根据中国信通院数据,2026年一季度国内算力租赁市场规模达到680亿元,预计全年将突破2600亿元。
图表:GPU出租率对比(%)
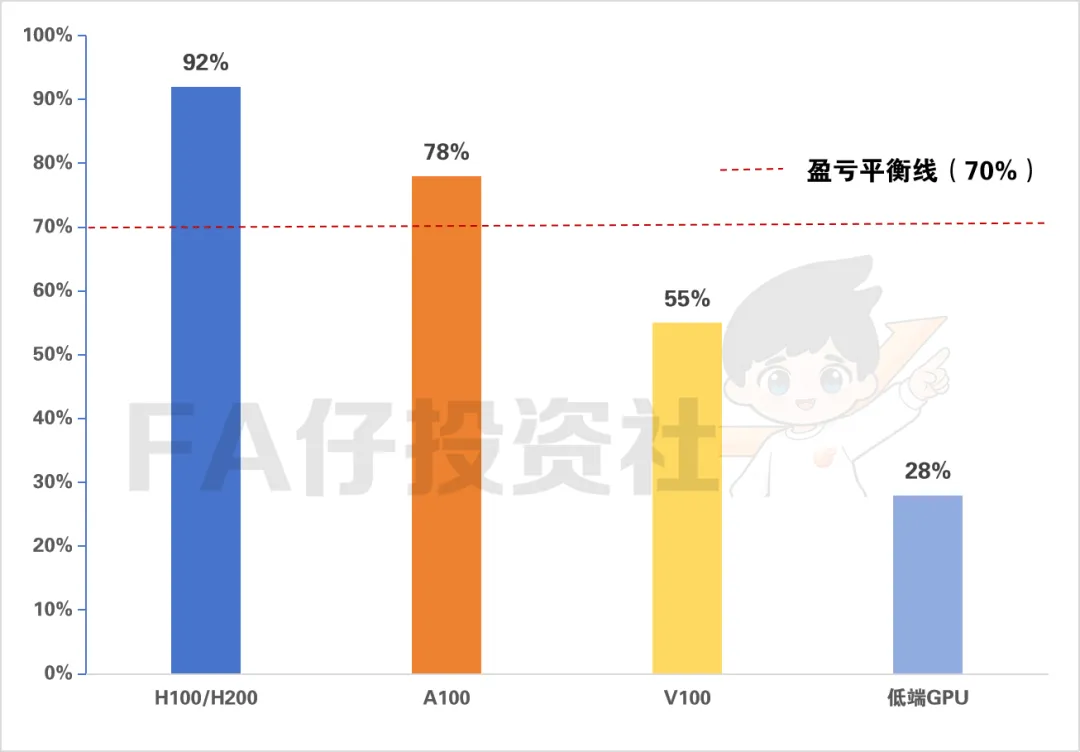
商业模式的升级也值得关注。部分算力租赁企业正从裸算力出租,向按Token消耗量分成的模式演进——好比过去你租一块地收租金,现在你参与农作物的收成分红。盈利和估值天花板同步抬升,估值从PE向PS切换。
总体来看,Agent时代带来算力需求的结构性变化,产业链价值不再只集中在GPU,开始向更多基础设施环节扩散。普通投资者看到这里可能会有一个感受:算力产业链环节太多了,从芯片到光模块、PCB、IDC,每个细分赛道的景气节奏和技术路线都存在差异。如果希望参与算力行业的整体发展成长,又担心单一环节或个股选择的风险,创业板算力基础设施指数可能是布局AI算力领域的良好载体。
创业板算力基础设施指数选取了50只业务涉及算力基础设施的创业板上市公司,覆盖光模块、存储芯片、算力租赁、PCB、GPU、云厂商等细分行业,算力基础设施属性纯正,行业结构均衡分散,减少了单一行业过度集中的风险。
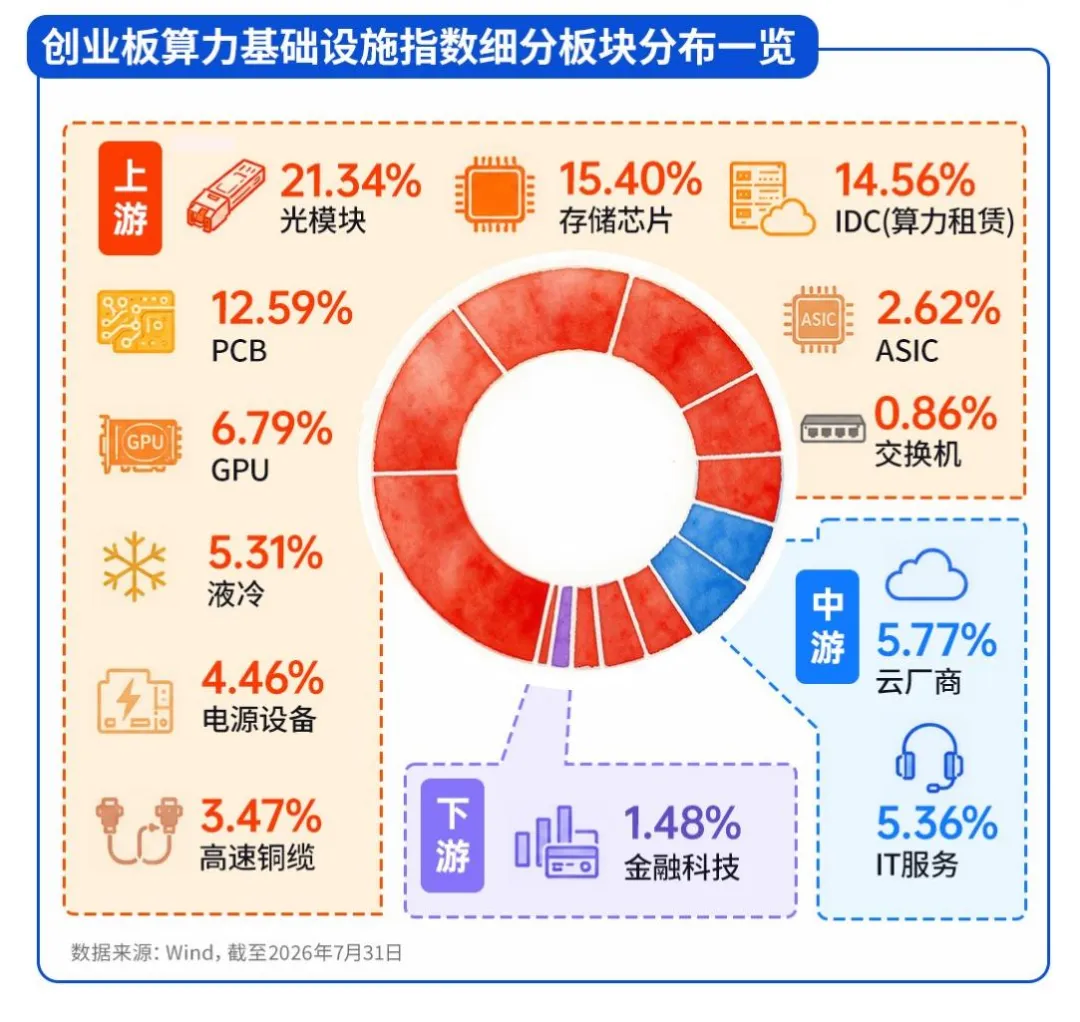
除此之外,创业板算力指数的前十大成份股大部分也分布在产业中上游,权重股多集中于算力基础设施的“中游运营层”,包括芯片存储、光模块、IDC算力租赁、网络服务等,属于典型的“卖水人”商业模式。
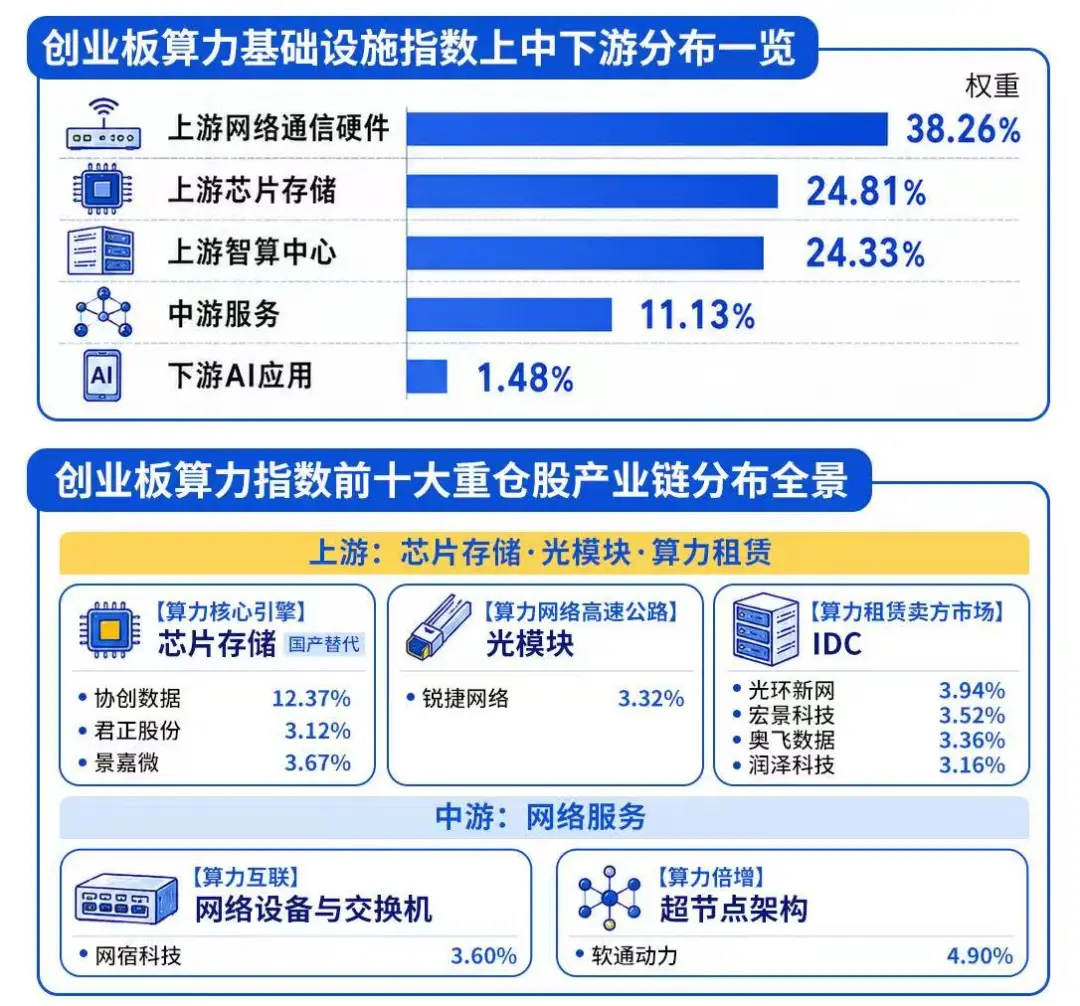
数据来源:Wind,截至2026年7月31日。以上仅为指数成份股介绍,不构成任何投资建议。以上数据仅为时点数据,指数公司后续可能对指数编制方案及样本股进行调整,指数成份股构成及权重占比将相应变动,请投资者关注相关上述调整可能带来的风险
如果看好算力基础建设带来的投资机会,也可以关注创业板算力指数的相关指数基金产品,但需要提醒的是,算力行业属于高成长、高波动领域,技术迭代快、政策变化多,如果想要投资创业板算力的相关产品,也需要注意其中的风险,理性做出投资决策哦!
风险提示:本材料中的信息或表述意见仅供参考,不构成承诺、要约、要约邀请,也不构成对任何人的投资建议;文中所提及个股,不构成对个股的推荐。基金过往业绩并不预示其未来表现,基金经理管理的其他产品业绩并不构成对本基金业绩的保证,基金有风险,投资须谨慎。基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产但不保证基金一定盈利,也不保证最低收益。投资人购买基金时应详细阅读基金的基金合同和招募说明书等法律文件。基金管理人管理的其他基金业绩和其投资人员取得的过往业绩不预示其未来表现,基金有风险,投资须谨慎。
(来源:广发基金投教基地 投学坊)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。