霍尔木兹海峡冲突扰动全球科技,半导体设备ETF招商逆势吸金,中报验证行业景气成色


9月2日,受霍尔木兹海峡冲突升级扰动,隔夜美股与日韩开盘全线走低。A股方面,石油、银行、电力相对坚挺,芯片半导体、算力、医药多板块陷入回调,三大指数悉数飘绿。
一、资金逢跌加码成长类ETF,右侧底部或正形成
值得注意的是,科创50ETF、创业板ETF和中证1000ETF等成长类ETF,在近期急跌中均获长线资金明显承接。中泰证券认为,下跌日资金加码,或说明市场右侧底部正在形成。
该机构指出,三季度是A股下一年产业变化定价的开始,目前盘面已经出现对应信号:光模块等方向业绩较强,股价却持续承压;部分半导体设备公司业绩低于预期,股价反而保持韧性,说明市场关注点已经从当期利润转向竞争格局、资本开支持续性和明年增长来源。
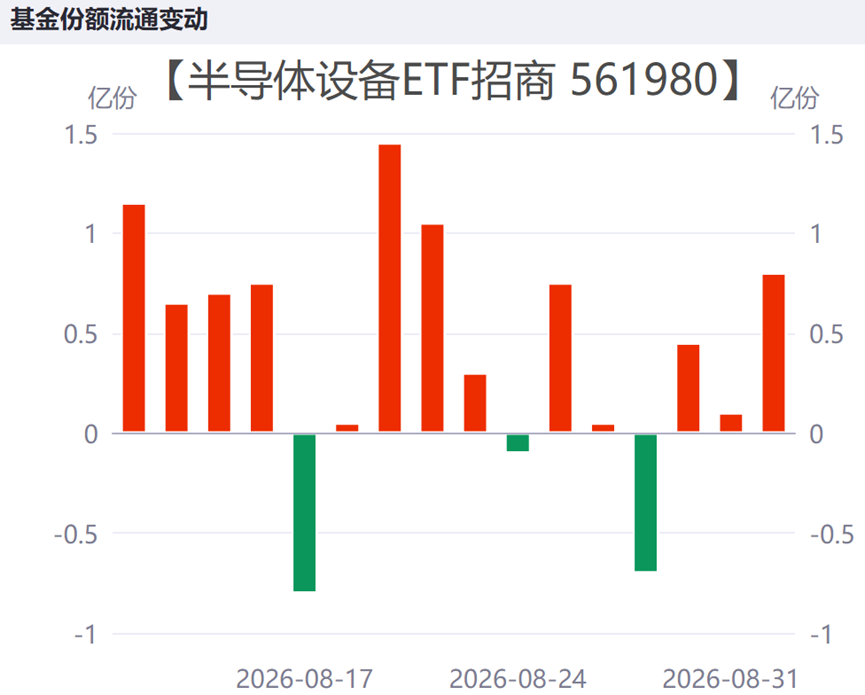
数据显示,资金近期逢跌明显加码相关ETF截至9月1日,半导体设备ETF招商(561980)连续3日获净流入约9400万元,最近10个交易日内8次净流入共计2.91亿元,板块目前已连续三周被资金坚定加码。
二、科技缩圈,中报成“试金石”,半导体设备、材料等盈利高增
爱建证券分析,考虑到科技的缩圈与不同路线之间的分化,在AI科技的上游设备零部件、中游云计算数据中心与大模型、下游应用的全链条中,优选真正能在未来进一步受益的标的是获得超额收益的关键。
根据半导体设备ETF招商(561980)跟踪的中证半导业绩数据,该指数上半年净利润同比大增67.79%,目前已连续8个报告期正增长;营收同比增长30.34%,为2022年一季度以来最高增速,连续13个报告期增长。
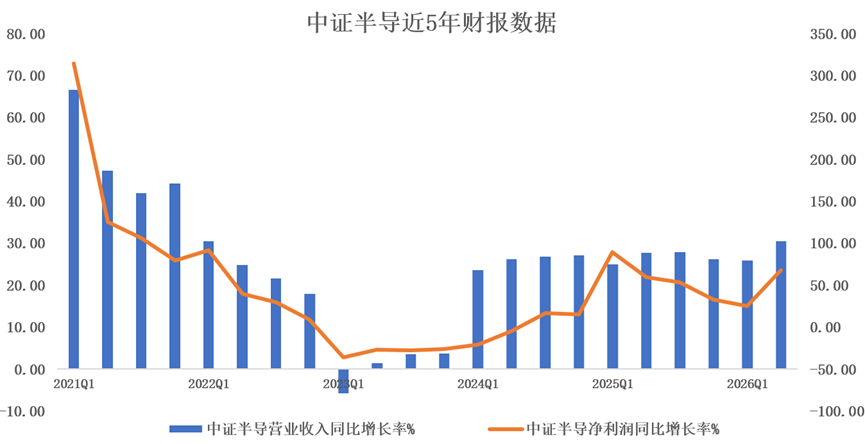
数据来源:iFinD,截至2026年中报,取自每年一季报、中报、三季报和年报数据。注:指数过往表现仅供参考,不预示未来表现。
从指数布局上来看,中证半导在保有高“卖铲子”含量(设备+材料约80%)的同时,纳入寒武纪、海光信息、中芯国际,额外享有AI算力芯片和晶圆制造的盈利红利。本次中报,前十大权重股中微公司、北方华创、寒武纪、长川科技、中芯国际等均实现盈利高增。
指数40只成份股中,上半年37家营收正增长(占比超九成),28家净利正增长(占比7成);其中11家归母净利翻倍增长、16家净利增速超50%,显示指数盈利广度极佳。
其中,设备龙头规模效应较大,2026H1中微公司净利+300%,拓荆科技+1324%,北方华创营收首破200亿元;后道测试长川科技营收增速59.7%。材料龙头华海诚科净利+188%,立昂微净利+166%,中船特气净利+96%。算力芯片寒武纪净利+122.6%、海光信息净利+49.7%;晶圆制造龙头中芯国际净利+94.2%,四大权重行业均量价齐升。
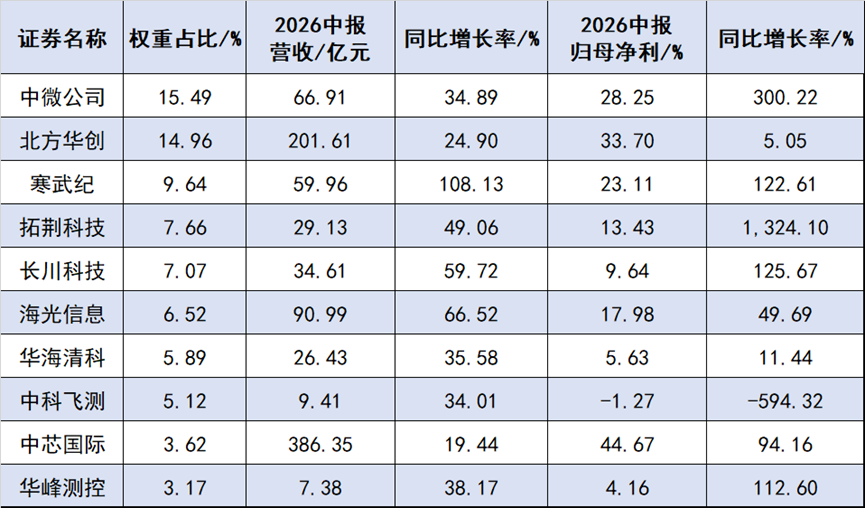
数据来源:iFinD,截至2026年中报。
三、后市应对:科技为主、周期+红利类ETF平衡波动
展望后市,中泰证券认为,国产半导体设备已在部分环节形成稀缺龙头,政策支持、国产化和客户认证构成较高门槛,单季业绩波动难以破坏中期逻辑。
华泰证券指出,中报确认景气由点及面,涨价传导链逐步兑现。半导体产业验证正从代工环节向设备、封测等全链条扩散,国内存储龙头中报同比大幅扭亏、海外AI算力龙头业绩超预期夯实景气基础,或可关注存储领域国产龙头及存储扩产受益链条上半导体测试设备、材料等环节。
配置上,东北证券认为,在经济修复、盈利预期改善及流动性冲击有限的背景下,权益市场尚不具备趋势性转熊基础。配置上,9月继续以科技为主线,适度增配周期品种,并通过红利ETF平衡组合波动。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。
