中报里的亮点
 2026-09-02 15:25
来源:国信证券
眼下正值半年报密集披露期。一边是公募基金陆续交出上半年的投资答卷,一边是上市公司开始用真实的收入和利润验证此前市场的各种预期。相比每天变化的股价,中报提供了一个更清楚的观察窗口:资金究竟在买什么,企业又到底赚了多少钱。
一、先看基金:总量不缺钱,但资金结构正在重新分配
截至2026年6月底,我国公募基金总规模达到39.67万亿元,继续处在历史高位。表面上看,基金市场并不缺资金;但如果把产品类型拆开,结构性分化非常明显。债券类和被动指数产品仍在扩张(图1),主动权益则没有因为上半年行情转暖而真正走出赎回压力。
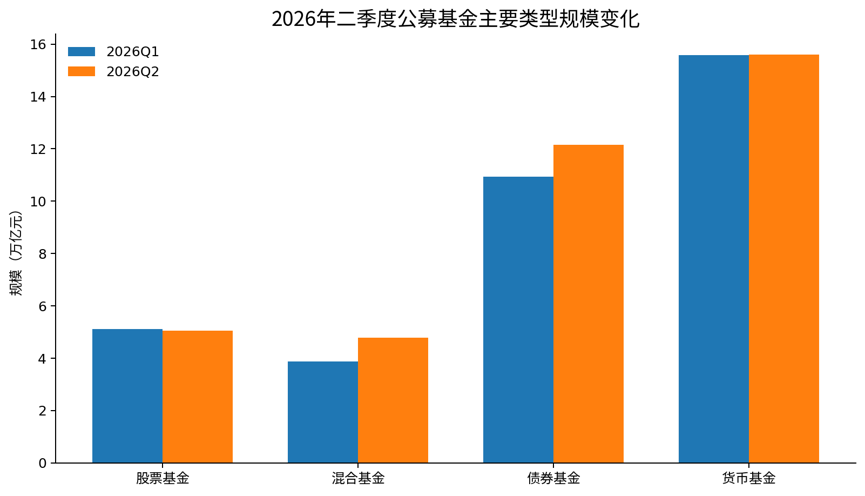
【图1:2026年二季度公募基金主要类型规模变化】
数据来源:Wind
主动权益仍在萎缩。东方财富证券统计显示(图2),截至二季度末,主动权益基金总份额为2.56万亿份,较一季度末减少1640.9亿份;二季度净赎回达到2470.1亿份,为2016年以来单季最高。也就是说,虽然百亿主动权益基金数量从32只增加到72只,科技主题头部产品规模快速膨胀,但这更多体现为资金向少数绩优产品集中,并不等于主动权益整体重新扩张。
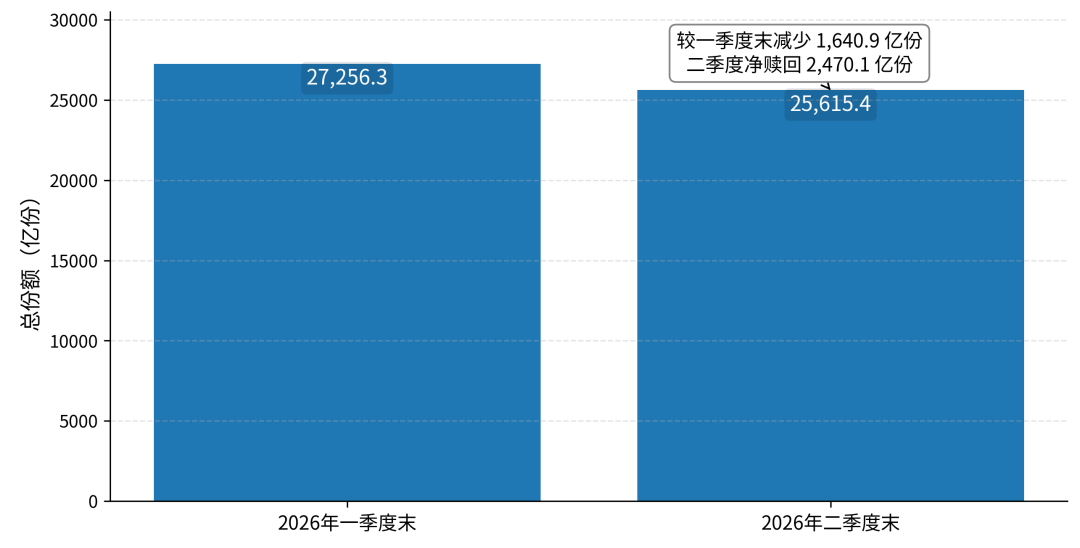
【图2:2026年二季度主动权益基金总份额变化】
数据来源:东方财富证券,2026年二季度主动权益基金统计
这也解释了今年主动权益基金一个看似矛盾的现象:一边是头部科技基金规模急剧上升,另一边是全行业仍然净赎回。资金并没有全面回到主动管理,而是把更多筹码集中给了短期业绩最强的少数基金。二季度末,主动权益配置电子、通信的权重已经升至历史极值,科技成为最拥挤的方向之一。
“固收+”到底加了多少科技?二级债基对科技的参与,在上半年其实已经达到相当高的程度。中金根据基金前十大重仓股统计(图3),科技股市值占比由2024年四季度的15%升至2025年四季度的25%,到2026年二季度进一步升至约55%的历史高位。国盛证券测算也显示,二季度末科技股票约占二级债基权益仓位的54.7%,环比增加约30.8个百分点;与此同时,二级债基整体股票仓位也在提高。若从基金净资产口径看,中金高频模型估算,科技仓位已由2024年9月的3.02%升至2026年6月底的7.96%,累计增加近5个百分点,仅6月一个月就提高1.41个百分点。换句话说,上半年“固收+”并不是简单跟随科技行情,而是明显提高了科技风险暴露。
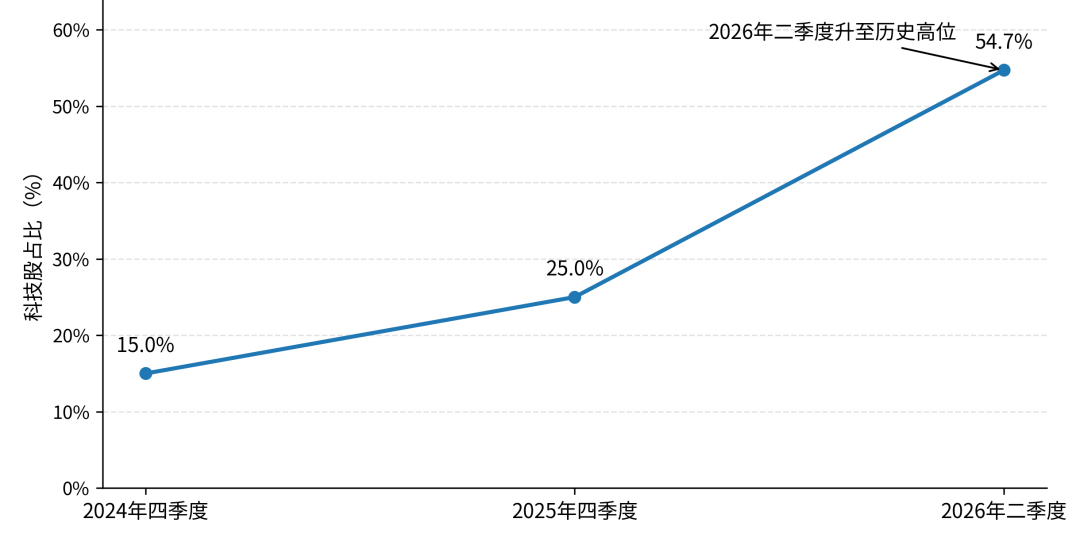
【图3:二级债基重仓股中的科技配置变化】
数据来源:中金公司、国盛证券、按二级债基前十大重仓股口径
不过,这一趋势在7月出现了拐点。中金测算显示,二级债基科技仓位在7月初仍继续上升,由7月1日的8.52%升至7月13日的8.86%,说明第一轮调整时部分产品并未马上减仓。但随着科技板块进一步下跌,减仓随后明显加快,到7月21日科技仓位已降至6.80%,较阶段高点下降2.06个百分点,相当于短时间削减了约23%的科技风险敞口;科技占股票资产的比例也由约54%降至44%。与此同时,部分资金转向金融地产、制造和医药,说明这更多是权益内部的再平衡,而不是“固收+”全面退出权益资产。
第三个变化来自宽基ETF。7月市场调整时,宽基ETF曾成为最重要的承接资金,单月股票ETF净流入超过4700亿元,沪深300、中证A500等产品获得大额申购。但进入8月后,ETF资金开始明显由单边配置转向高频博弈。8月上中旬,股票型ETF整体出现较大规模资金流出,截至8月中旬累计净流出一度超过1500亿元,其中宽基ETF是主要流出方向。不过,资金并非持续撤离,而是表现出明显的“涨时兑现、跌时回补”特征。8月19日市场明显调整时,股票型ETF单日净流入529.07亿元,其中宽基ETF净流入394.09亿元;8月25日,宽基ETF又录得133亿元净流入。与此同时,部分上涨交易日宽基ETF仍出现百亿元级净流出。整体来看,8月宽基ETF已经由7月的大规模单向净流入,转为频繁的双向申赎,资金更多利用ETF进行阶段性止盈和逆向布局,短线交易特征明显增强。
二、再看上市公司:利润在改善,复苏在路上
基金在寻找业绩,而上市公司的半年报恰好开始给出答案。截至8月27日,已有3872家上市公司披露2026年半年报。整体来看,已披露公司的业绩增长面仍然较广:其中2514家公司营业收入同比增长,2016家公司净利润同比增长,1622家公司实现收入和利润同时增长,610家公司净利润增幅超过100%。换算下来,在已披露公司中,约65%实现营收增长,52%实现净利润增长,约42%实现收入利润双增,约16%的公司利润翻倍。
第一是电子和半导体。国家统计局数据显示,今年上半年,人工智能和算力需求增长带动电子行业利润同比增长96.9%。(图4)这与基金重仓方向高度一致,也解释了为什么上半年电子行业能够成为市场最强的方向之一。换句话说,这一轮科技行情并不完全只是估值上涨,背后确实存在盈利支撑。
第二是有色金属和化工。上半年,有色金属冶炼和压延加工业利润同比增长99.4%,化学原料和化学制品制造业利润增长67.8%,都是中报中较亮眼的传统行业,但盈利逻辑并不相同。有色的改善更直接。上半年行业营业收入同比增长21.2%,营业成本增长18.4%,利润增速接近翻倍,说明资源价格、供需改善和成本控制共同放大了利润弹性。紫金矿业上半年归母净利润391.7亿元,同比增长68.17%;中钨高新归母净利润20.76亿元,同比增长280.53%。因此,有色后续主要看金属价格、供需关系和产能约束。化工则更偏向“整体修复、内部高度分化”。上半年行业营业收入增长10.0%,营业成本增长7.8%,利润率有所改善,但企业能否消化原料价格波动、顺利向下游传导成本,决定了最终业绩表现。南京聚隆营收增长11.97%,归母净利润却下降56.75%;万华化学则凭借一体化和成本优势,实现营收增长31.26%、归母净利润增长64.35%。因此,今年中报反映的并不是周期行业普遍回暖,而是具备价格支撑、成本优势和产业链竞争力的公司率先实现利润修复。
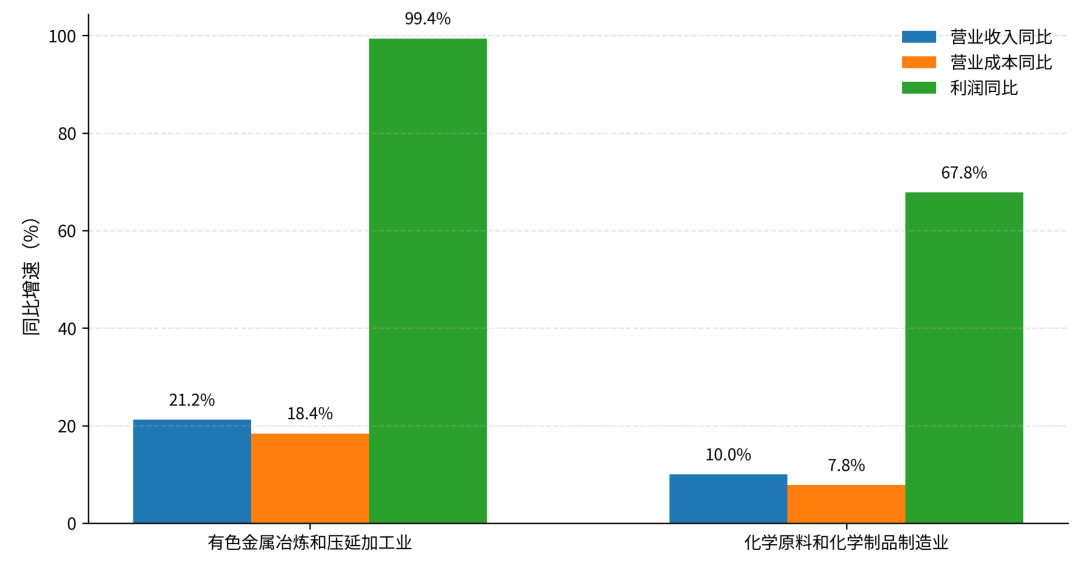
【图4:2026年上半年有色与化工行业收入、成本和利润增速】
数据来源:国家统计局,按照26年上半年规上企业口径
第三个值得关注的指标不是利润,而是订单。例如药明康德上半年收入同比增长38.9%,截至6月底持续经营业务在手订单达到664.3亿元,同比增长25.2%,订单金额大约相当于2025年全年收入的1.5倍。目前已经有20余家A股公司主动披露上半年新增订单或在手订单情况,其中药明康德、芯原股份、金盘科技、璞泰来、嘉环科技等公司的订单金额均超过50亿元。订单的重要性在于,它比当期利润更靠前一步。一家公司今年赚了很多钱,未必意味着明年仍然如此;但如果订单持续增加,至少意味着未来一段时间的收入有一定保障。因此,在今年的半年报中,相比单纯追逐“利润增长100%”“利润增长200%”这样的数字,订单和主营业务的变化反而更值得看。
三、把两份答卷放在一起看:资金从“追涨”转向“验证”
基金中报和上市公司中报放在一起看,会得到一个比单独看任何一边都更有意思的结论。上半年,资金首先选择了产业趋势最强的方向,AI、算力、半导体成为公募最集中的持仓,相关基金规模快速增加,“固收+”产品也明显提高了科技暴露。与此同时,上市公司半年报也证明,电子行业上半年利润增长接近一倍,因此这轮行情并不完全建立在想象之上。但当越来越多资金集中到同一个方向以后,“行业很好”已经不够了。
二季度末,主动权益基金前50大重仓股中有41只与AI科技相关,而7月市场调整后,上半年翻倍基金明显回撤,“固收+”也开始降低部分科技暴露,宽基ETF则由此前持续承接转向大额申赎交替。资金并没有离开市场,而是在重新评估前期热门资产的风险收益比。与此同时,半年报也开始进一步区分行业和公司的盈利质量:电子的高增长得到业绩验证,有色的盈利弹性相对清晰,化工则更多体现为整体修复、内部明显分化。市场的关注点正在从“行业有没有故事”,逐渐转向“公司能不能把景气真正转化为利润”。
因此,今年中报真正值得关注的“亮点”,并不只是哪些公司的利润增长了几倍,更重要的是三个变化同时出现了:
第一,资金仍充裕,但结构正在调整。
公募基金总规模39.67万亿元,权益基金整体仍保持较高仓位,市场并不存在明显的系统性资金撤离;但主动权益仍面临赎回压力,前期拥挤方向开始出现再平衡。
第二,盈利在改善,但分化正在拉大。
电子、有色、化工等行业利润增长较快,但背后的盈利逻辑并不相同,真正重要的是收入增长能否进一步转化为利润和现金流。
第三,市场开始重新区分好行业、好公司和好价格。
上半年依靠产业趋势和资金推动的行情,到了下半年必须接受盈利的检验。仅有热门赛道已经不够,订单、利润、现金流以及成本优势将变得更加重要。
从这个角度看,中报季其实像一道分水岭。上半年市场主要在回答“未来什么行业会更好”,接下来需要回答的问题则变成了——这些行业里的公司,到底能赚多少钱、又能持续多久。当市场重新开始认真算这笔账,真正有订单、有利润、有现金流,同时价格又没有透支太多预期的公司,才可能成为下一阶段更值得关注的方向。
作者:黄昱蒙
证券投资顾问资格编号:S0980619030054
【风险提示】本文内容仅用于投资者教育,不构成任何投资建议,历史数据不代表未来表现,投资者不应以该等信息取代其独立判断或仅根据该等信息做出决策,投资者应独立做出投资决策并自行承担投资风险。我司对使用本观点所引起的任何直接或间接损失不承担任何责任。本资料所包含具体投资标的仅用作案例演示,不构成任何投资建议,亦不构成投资依据。
本文中的信息、数据来源于上市公告以及其他合法公开的信息渠道,我司尽最大努力保证信息来源可靠,但受限于本资料制作时的客观条件,所载信息仍然可能存在不完整、不准确或不及时的情况,我司有权随时调整本资料中的观点。
未经我司同意,任何机构和个人不得对本资讯进行任何形式的转发、复制、引用或转载。市场有风险,投资需谨慎。
(来源:国信证券)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。