高盛大幅上调光模块市场预测!超高速光模块快速放量丨盘中雷达


高盛大幅上调全球光模块市场预测,2028年规模预计达1485亿美元
据财联社报道,高盛在最新全球光模块报告中大幅上调行业预测,预计全球光模块市场规模将在2026年、2027年和2028年分别达到约677亿美元、1314亿美元和1485亿美元,较此前预测上调33%、81%和115%。高盛认为,这轮上修并非单纯来自AI服务器数量增长,更重要的是AI服务器架构持续向高速网络迁移,加上单颗GPU或ASIC芯片所需光模块数量增加,推动800G、1.6T乃至3.2T需求快速放量。
此外,高盛研报首次覆盖中际旭创H股,对中际旭创2026及2027年的净利润预测较市场普遍预期分别高25%和42%。
一、光模块需求从服务器数量驱动转向架构升级驱动
光模块是数据中心互联的核心器件,负责光电信号转换。当前AI服务器架构正从传统以太网向高速互联网络迁移,单颗GPU/ASIC对应的光模块数量从几颗增长到十几颗甚至更多,800G、1.6T、3.2T等高速率产品需求依次放量。据sfc-theme数据,CPO概念成分股已覆盖光模块、光器件、硅光芯片、光纤连接等环节。
市场规模方面,根据LightCounting数据,预计2025-2030年全球光模块市场CAGR约22%,其中主要应用于AI算力集群、云数据中心的以太网光模块对应CAGR为24%。预计到2031年,全球以太网光模块市场规模将逼近600亿美元,其中AI领域销售额将突破450亿美元,总体占比约75%。
(1)GPT-6 Astra提振AI算力基础设施需求预期,高速光模块或受益
上周OpenAI发布新款人工智能(885728)模型GPT-6 Astra,称其为该公司迄今能力最强的模型,增强了编程、研究、计算机操作等能力。该模型被视为AGI进程的关键里程碑,其训练首次使用超10万张GPU,直接提振了市场对AI算力基础设施需求的预期。
银河证券指出,Astra的发布再次验证了前沿模型训练仍处在超大集群化、重资本化、强互联依赖的扩张通道中,模型训练的算力规模有望从10^26 FLOPs级继续向10^27FLOPs级推进。该机构指出,最直接受益的是800G/1.6T/未来3.2T高速光模块链条。
(2)集成度逐步提升重构光模块价值链,超高速光模块快速放量
头部光模块厂商中报备货力度空前。国盛证券认为,从中报预付款和存货数据看,头部光模块厂商备货力度空前,核心物料供给持续偏紧下企业必须预付才能锁定产能。中际旭创上半年潜在可交付模块数约1676万只,新易盛约1197万只,两家合计超2800万只,充裕的在手储备为下半年及明年的持续出货提供了物料保障。
机构认为模块封装集成度提升,增量利润将向性能瓶颈环节迁移。爱建证券研报指出,AI主导全球光模块市场发展,超高速光模块快速放量。光模块的封装方式主要有TO-CAN封装、BOX封装以及COB封装等。COB封装取消了芯片独立封装、中间连接器、柔性电路板等冗余结构,可以做到小/轻型化、低成本,是高速光引擎主流封装方式。可插拔光模块趋向多通道低功耗易散热,CPO或重塑光互联格局。光模块整体演变核心趋势围绕带宽提升持续推进封装扩容、架构集成和接口高密度化,解决高速场景下功耗、散热、布线、传输距离等问题。头部厂商已在关键场景导入LPO技术,CPO处于验证和规划阶段。利润集中于头部光模块厂商,关键在于技术优势和海外客户导入。技术演进推动利润重分配,增量利润优先向上游光芯片等接近性能瓶颈的环节迁移。
此外,中泰证券指出,技术演进的核心不是简单用光替代铜,而是逐步把光电转换位置从前面板移向ASIC附近,以减少高速电信号传输损耗。NPO把光引擎部署在ASIC附近,保留了部件筛选和维修弹性,是当前近封装光学较现实的工程化过渡平台;CPO进一步把交换ASIC与光引擎纳入共同封装,是交换容量向102.4T及以上演进的中长期主线。产业链价值将由传统可插拔模块向高功率CW激光器、ELS、FAU、高密度连接、微光学、先进封装等环节重新分配。
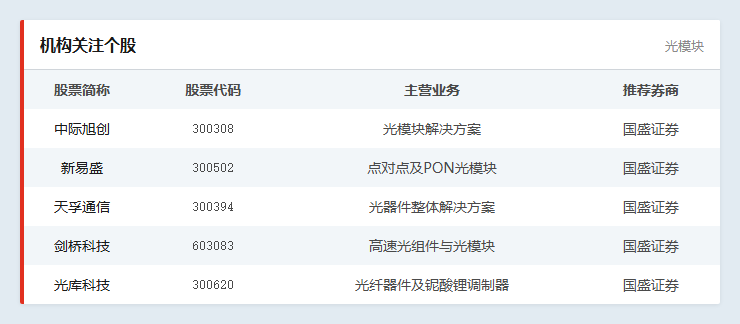
二、机构关注个股一览
参考研报来源:
国盛证券-《通信行业:预付款里的"发货密码"-从中报看光模块的交付储备》-2026年8月30日
中泰证券-《通信设备行业:光学向芯片靠近,AI算力互联的演进主线,从铜互联、可插拔光模块到NPO与CPO-深度报告》-2026年8月29日
头豹研究院-《通信行业:CAGR超40%,全球硅光模块开启百亿美元远期市场空间-2026年中国硅光光模块行业概览》-2026年8月26日
本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。
(作者:崔海花 编辑:梁明)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。