资产配置周报丨风险偏好下降,美国9月议息前最后一份重磅通胀将出炉


一、市场分析
1、上周宏观环境分析
(1)全球经济
美国经济类滞胀风险仍然存在。美国8月ISM制造业与服务业PMI数据虽双双处于扩张区间,分别为(54.6和55.4),但共同勾勒出经济类滞胀风险依旧存在的隐忧。政策不确定性笼罩,9月加息与否分歧明显。
(2)国内经济
8月制造业PMI回升至49.8%,生产和新订单回到扩张区间,新出口订单也回到50以上;非制造业商务活动指数持平于49.0%,综合PMI产出指数小幅回升至49.5%。这组数据说明经济景气边际改善。
2、上周大类资产总体表现分析
上周(8月31日-9月6日,下同),全球股市普遍收跌,美债收益率高位震荡;主要商品期货中,原油大幅反弹,铜、铝上涨,黄金下跌;美元指数小幅下跌,人民币、欧元、日元升值。
 (图片来源:东海证券)
(1)权益市场
全球股市普遍收跌,纳指、恒生指数小幅收红。上周A股震荡下跌,日均成交近两万亿元。A股风格上金融>消费>周期>成长,市场风险偏好整体偏谨慎。
 (图片来源:国泰海通证券)
(2)债券市场
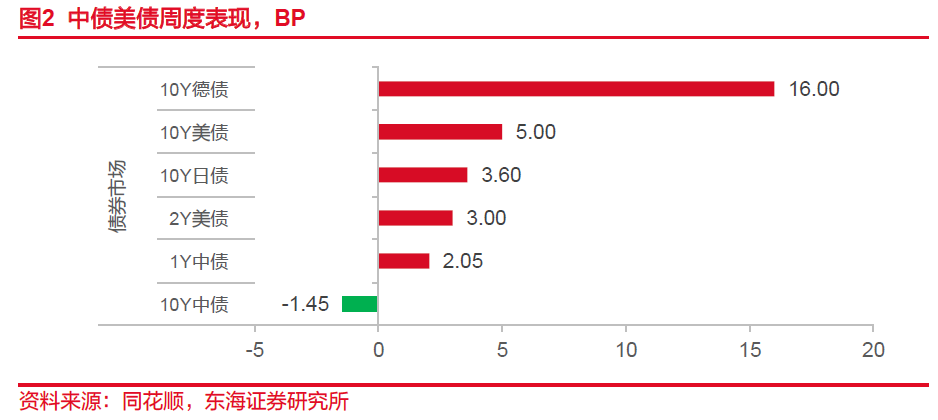
上周美债收益率高位震荡,核心驱动因素在于美联储内部信号分歧显著:主席沃什偏鹰表态推高加息预期。
国内方面,进入9月份,债市迎来小幅修复。一是月初资金面边际转松,资金面由 8 月末的“边际收紧”切换为 9 月初“中性偏友好”。二是8月份PMI数据环比改善。
 (图片来源:东海证券)
(3)商品市场
原油方面,美伊局势继续形成扰动,供给担忧引发油价明显反弹。上周霍尔木兹海峡通行量骤降,叠加美国EIA原油库存超预期大降445万桶、全球供需缺口扩大至180万桶/日以上,多重利好共振推高油价 。
贵金属方面,长端国债收益率继续维持高位,压制金价表现。沃勒释放偏鸽信号一度推动黄金反弹,中东局势亦巩固避险买盘,但非农数据走强使加息预期重新升温,压制金价上行空间。
二、一周重点事件
1、美国8月非农就业新增16.2万人远超预期
8月非农新增16.2万人,远超预期5.6万人,失业率维持4.1%。增长主要由休闲酒店业反弹、政府部门增人及建筑业制造业扩张带动。
东海证券指出若剔除休闲住宿业和地方政府部门,八月非农仅新增五万人,数据更多是技术性反弹。九月加息概率并未大幅上行,八月通胀数据或成为关键。
2、国内将迎来宏观数据密集周
本周(9月7日—9月13日),国内将迎来宏观数据密集周。8月CPI、PPI等宏观数据,以及M2、社融、新增人民币贷款等金融数据将陆续公布;产业层面,华为、小米秋季新品发布会先后举行。
三、资产配置建议
1、股票市场
(1)A股市场分析
上周A股震荡下跌。权益宽基上,近一周科创50、创业板指、恒生科技、科创100等净流入靠前,而红利低波、中证A500、中证500等净流出规模靠前。行业主题上,近一周半导体、有色、人工智能等板块净流入领先;证券、煤炭、银行、港股通科技、电网设备等板块则遭遇资金净流出。
(2)配置观点与建议
A股市场,9月来看,短期市场在4000点整数关口维持宽幅震荡,行情或以结构性机会为主。外部仍存多重扰动:美伊地缘局势、油价与海外长债利率持续波动,叠加8月非农数据冲击,高位科技板块筹码仍需充分交换;内部中报盈利改善叠加政策催化窗口托底下行空间,指数趋势突破需等待外部风险缓和、市场成交放量。
配置上,国泰海通证券认为行业轮动延续,继续持仓适度均衡。红利配置价值仍在,弹性资产按科技与三类科技外溢资产(产业、盈利、政策)分层布局。
- 主要风险点提示
政策落地不及预期;美伊局势反复推升油价;科技板块高拥挤高波动特征尚未消除。
2、债券市场
(1)债券市场分析
上周债市总体偏强,但内部明显分化:利率债长端占优,信用债以票息和久期收益为主,转债显著回调,美元债受美债高利率压制。短期来看,非农数据公布后,市场对9月加息预期仅升温至约六成,市场情绪变化有限,需等待本周美国CPI数据给出最终指引。
后续看,9月国内债市扰动增多、波动抬升,政府债供给、政策预期及机构调仓均会带来冲击。资金面月初宽松红利还会持续一段时间,债市回调空间可控,整体维持区间震荡。
(2)配置观点与建议
东海证券认为票息和配置价值优于追涨。国泰海通建议继续维持中性仓位,保持流动性,逢调整可适度加仓。以中债为主、控制久期,利率债逢高加仓、信用债以中高等级品种为底仓。
- 主要风险点提示
政府债供给放量对资金面形成压力;美债高利率压制美元债。
3、海外市场
(1)美国
非农数据公布后,市场对美联储9月加息的预期概率一度升至约60%,但并未继续攀升。多数机构认为,这份就业报告本身尚不足以成为决策的“一锤定音”之据。美联储内部同样存在分歧:主席沃什偏鹰,理事沃勒则释放鸽派信号,暗示若通胀降温则支持维持利率不变。这使得9月会议的悬念大概率将延续至最后一刻。
美国8月PPI、CPI将出炉,静待通胀数据“一锤定音”。美国8月PPI和CPI将分别于周四、周五公布,这是美联储9月15日至16日议息会议前最后一批重要通胀数据。此前,美国8月非农就业人数增加16.2万人,显著超过市场预期;截至周五收盘,市场定价显示美联储9月加息概率回升至近60%,10年期美国国债收益率升至4.78%,逼近市场普遍认为可能对股市形成压力的5%水平。
(2)欧洲
欧洲央行九月十日公布利率决议,市场分歧明显。欧元区八月通胀率升至百分之三点三创近三年最高,中东局势推动能源价格上涨是重要原因。市场关注拉加德如何评价能源冲击及是否暗示后续收紧。
4、贵金属
(1)金价走势驱动因素分析
金价宽幅震荡,沃勒偏鸽信号一度推动反弹,中东局势巩固避险买盘,但非农走强使加息预期升温压制金价。
此外,各国央行持续购金。中国8月末黄金储备升至7673万盎司,连续22个月扩大黄金储备,较7月末的7608万盎司继续增加。值得注意的是,7月单月增持64万盎司,高于6月的48万盎司,购金节奏进一步加快;8月增持规模进一步升至65万盎司,延续高位购金态势。2026年二季度全球央行净买入约289吨,较一季度约57吨明显回升。最新央行黄金储备调查显示,45%的受访央行计划未来12个月内增加黄金储备,为调查以来最高比例。在全球地缘政治不确定性及美元信用体系波动背景下,黄金作为传统避险资产的战略价值进一步凸显。
(2)后市展望与配置价值
东海证券认为美元长期贬值预期较强,黄金长期投资价值坚挺,建议逢低买入。
国泰海通指出,短期金价依赖本周美国CPI数据。贵金属回调后有望企稳,建议Q2控制仓位,黄金将在三季度完成震荡筑底期,如果叠加通胀持续回落,有望开启一轮修复行情。近期金银加速上涨后迎来回调,认为更多是加息预期短暂升温后的交易性回调,靴子落地后有望迎来新的加仓节点。中长期看,全球去美元化、高债务的逻辑并未改变,央行购金延续,仍是黄金的长期支撑。
免责声明
本报告基于公开信息及券商研究观点整理,不构成任何投资建议。投资者应充分考虑自身投资目标、财务状况及风险承受能力,并寻求专业意见。报告观点和数据可能随时间变化调整,本公司不承担更新责任。
参考研报来源:
《东海证券-资产配置周报-美联储加息预期波动下,资产价格联动的关系》,刘思佳、谢建斌等,2026年9月6日
《光大期货-大类资产配置周报-关注美国通胀数据是否继续降温》,赵复初,2026年9月6日
《华鑫证券-资产配置周报-风险偏好下降》,罗云峰,2026年9月6日
《财信证券-大类资产配置周报(0831-0904):美联储重塑公信力,对权益资产短空长多》,曹金丘
《中银证券-宏观和大类资产配置周报-美联储9月会议加息的概率或进一步上升》,2026年9月7日
《国泰海通资产配置·策略周报 | 关注海外通胀数据,继续保持稳健配置》,2026年9月6日
(作者:崔海花 编辑:梁明)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。