广电老兵创业,年入83亿,中国最大明星营销服务商递表港交所
 2026-09-09 13:00
来源:ZAKER财经
张凌赫代言拉面范刷屏的背后操盘手,要上市了 —— 年入 83 亿,净利率却只有 1.1%。
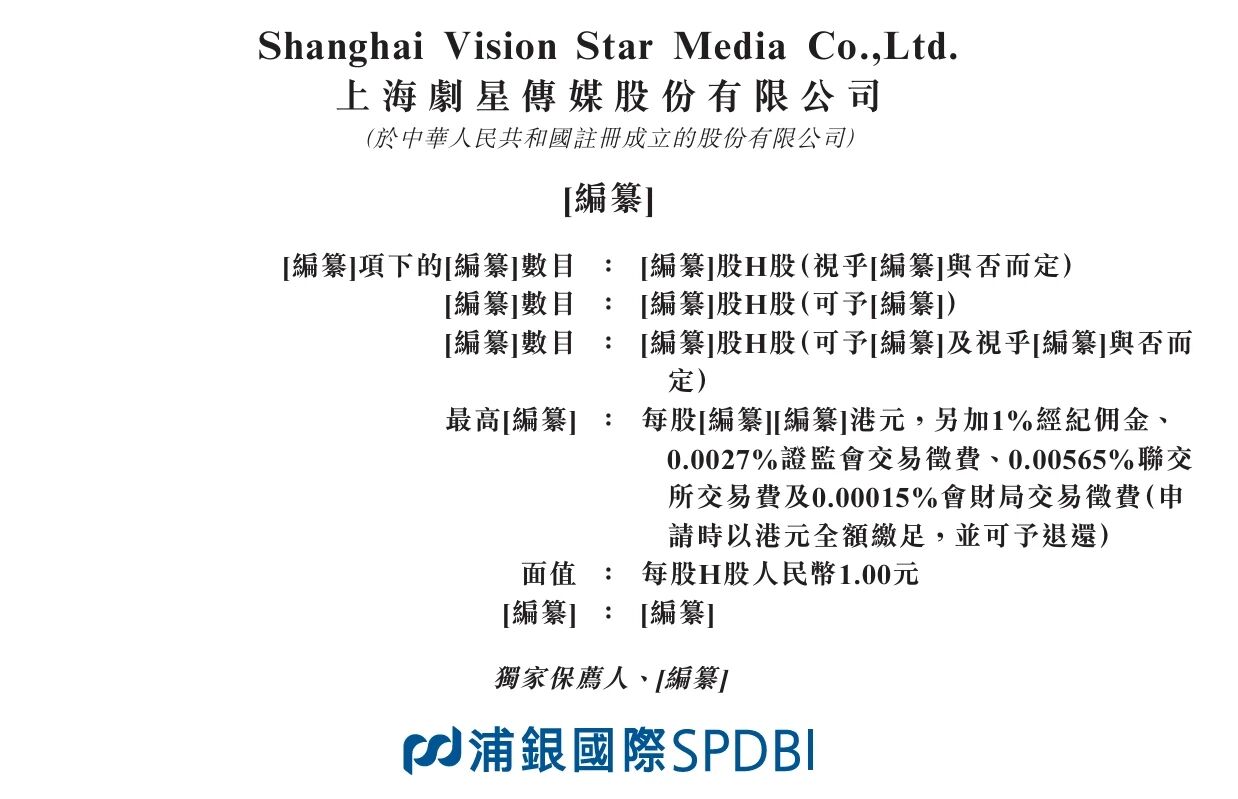
8月27日,上海剧星传媒股份有限公司正式向港交所递交招股书,浦银国际担任独家保荐人。按弗若斯特沙利文2025年合约价值统计,剧星传媒是中国规模最大的明星营销服务提供商,同时位列全国整合营销服务商第五位,也是行业前十中唯一覆盖全部业务板块的全链路玩家。
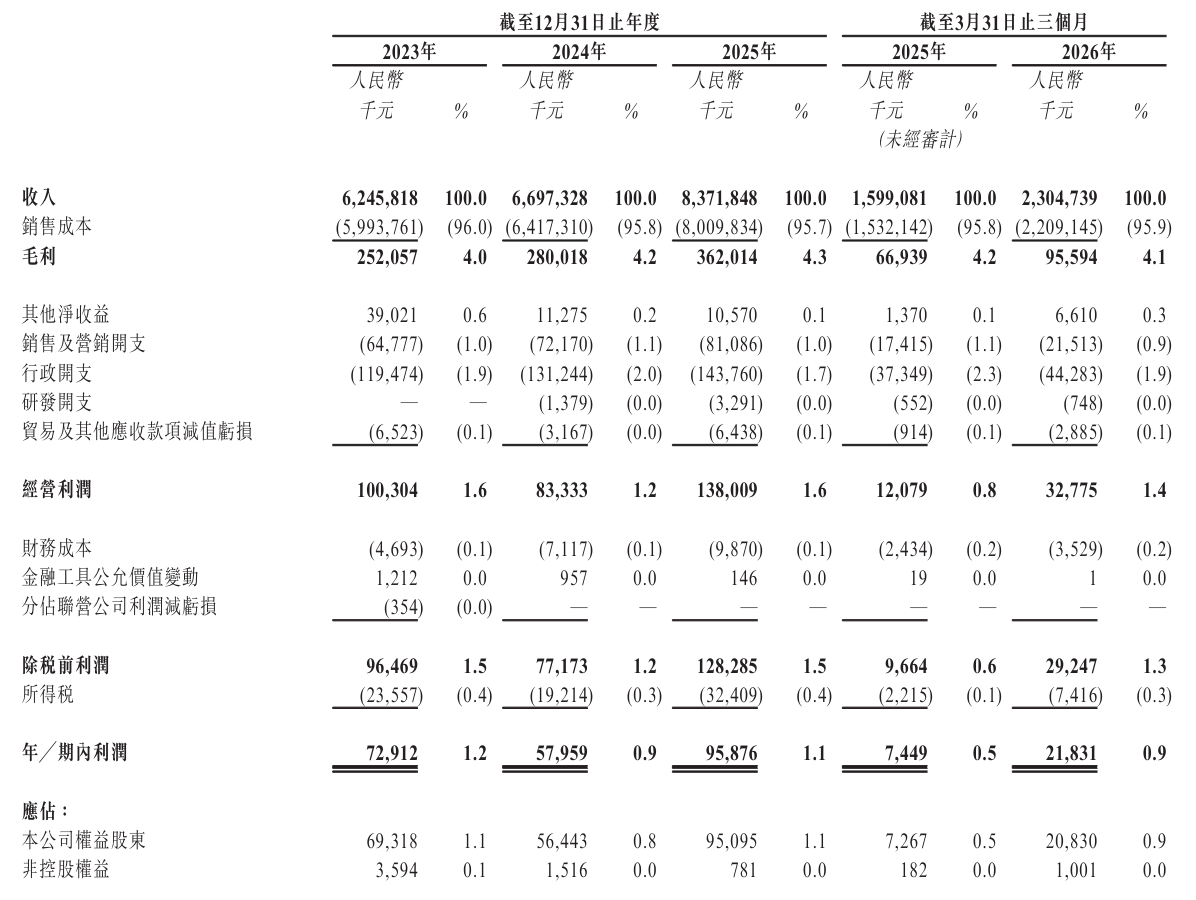
业绩涨势确实够猛。2023到2025年,公司营收从62.46亿元增至83.72亿元,三年复合增速15.8%;2026年一季度营收23.05亿元,同比大涨44.1%,增速明显抬升。客户底盘也足够扎实,截至2025年已服务69家中国500强企业、累计超过1400个品牌,除了张凌赫、赵丽颖这类顶流代言项目,还为爱玛打造过18天连宣两位代言人的全案营销,不少案例至今是行业内反复拆解的范本。
这家公司能跑出来,跟创始团队的基因直接相关。2011年,前安徽广播电视台广告中心主任查道存拉着老同事俞湘华、常青,浙江广电出身的高志勇,再加上时任拉芳家化副总裁的吴景璇,搭起了初始班底。一半是广电内容老兵,手握艺人与影视资源;一半是快消市场老手,懂品牌需求与商业转化。这种混搭让剧星从一开始就避开了纯广告公司的同质化竞争,踩中了内容营销的风口。2015年公司挂牌新三板,2023年主动摘牌筹谋更高层级的资本动作,直至此次递表港交所。目前查道存与配偶姜红合计持股56.94%,牢牢掌控公司决策权。
但风光的账面背后,是薄得像纸的利润空间。2025年公司净利润约9587万元,对应净利率仅1.1%,每做100元的生意,最后真正落袋的才1元出头。核心症结藏在成本结构里:媒体采购成本占到销售成本的97%以上,本质上还是赚流量差价的"中间商",上游平台掌握定价权,下游客户压价竞争,利润天然被两头挤压。
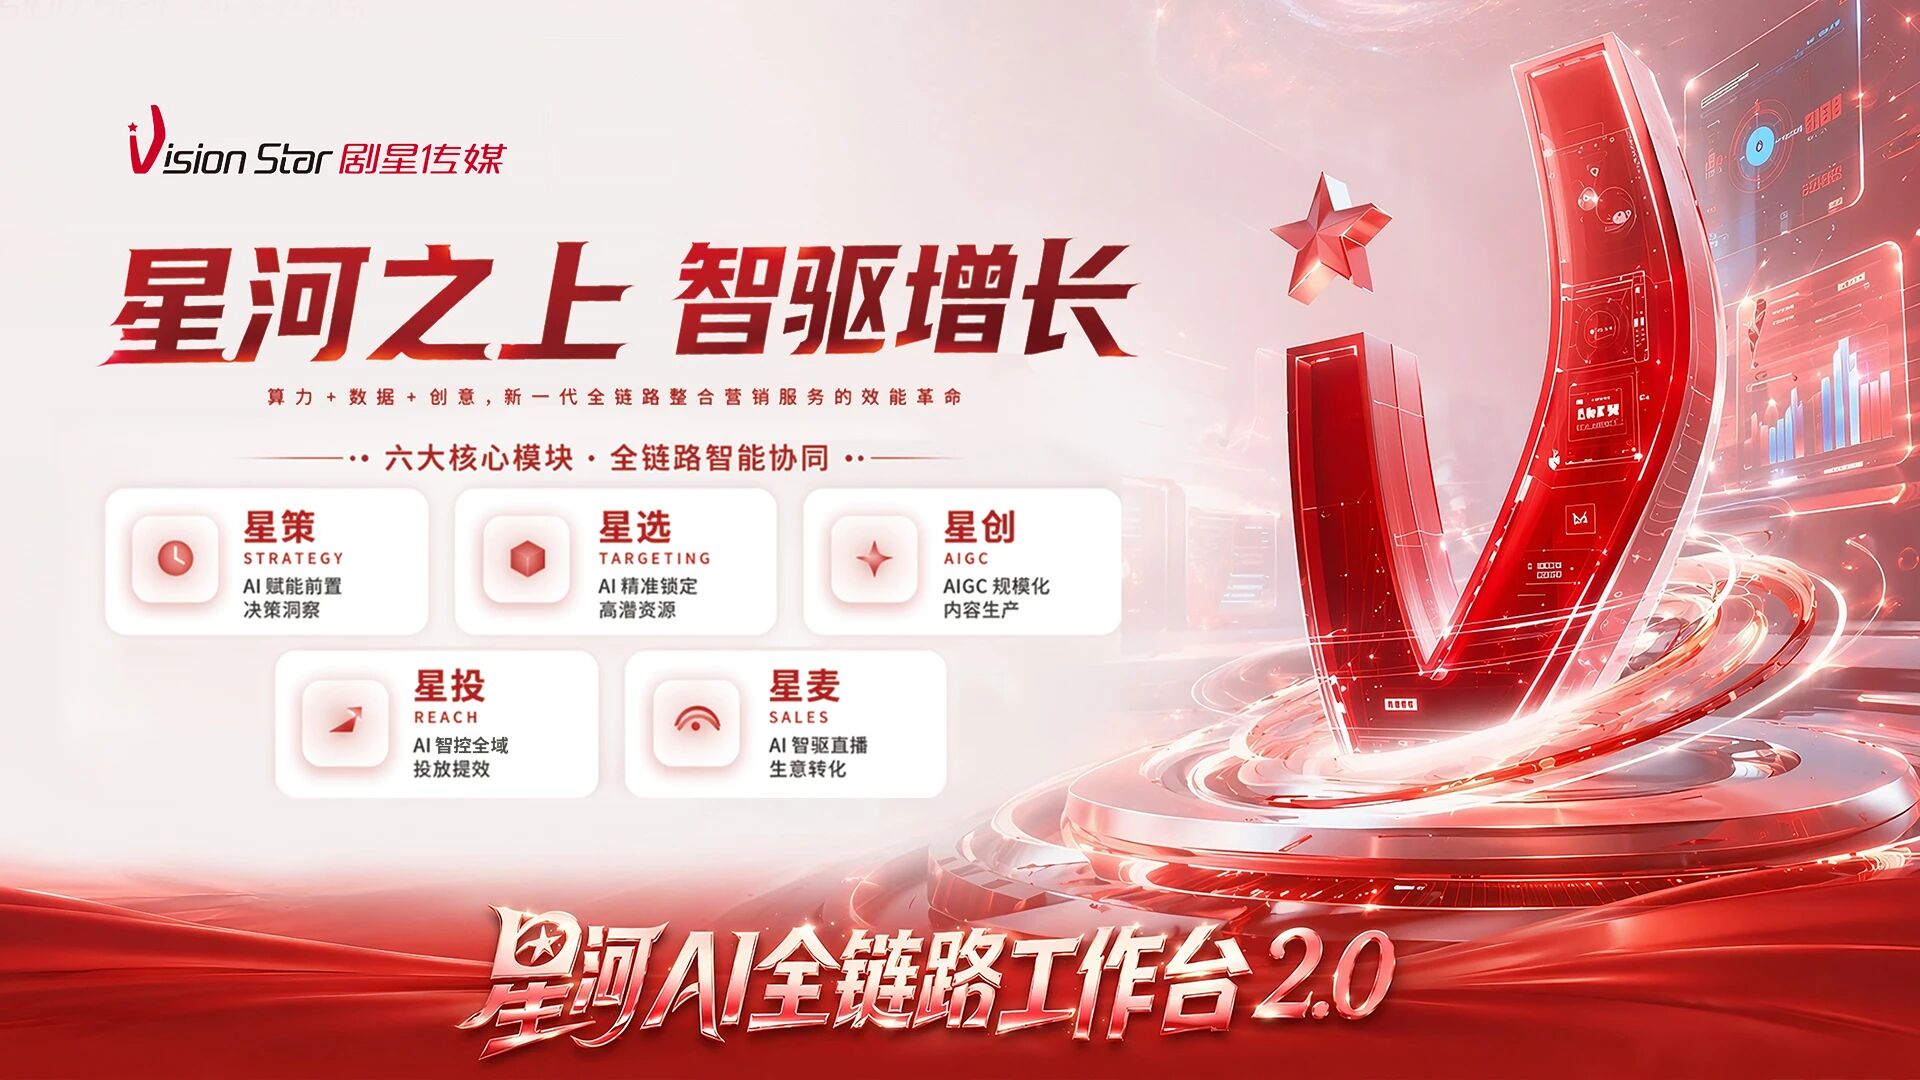
更棘手的是渠道依赖。报告期内,公司前五大供应商采购额占比常年维持在85%以上,2023年甚至高达88%;最大单一供应商采购占比接近五成,一家北京的短视频平台就撑起了近半采购量。一旦头部平台调整商业政策、抬高资源价格,本就微薄的利润会被直接进一步压缩。另一边,研发投入始终没跟上叙事节奏,2025年研发开支仅329.1万元,占营收比重不到0.04%,主打的星河AI工作台也主要依托豆包、通义千问、DeepSeek等外部大模型,自研技术壁垒尚不牢固。再加上明星代言业务天然绑定的艺人舆情风险,业务的长期稳定性始终存疑。
对于IPO募资的投向,剧星的规划路径清晰:约7.73亿港元募资中,50%用于国内业务扩张,15%投入技术研发,15%强化出海,10%用于战略投资及收购,剩余10%补充营运资金。核心目的很明确——靠AI技术提升效率、靠直播电商和国际营销分散渠道依赖、靠IP内容开发提升溢价,试图摆脱纯流量中间商的身份桎梏。
招股书递上去了。83亿营收的故事好讲,1.1%的净利率,才是真正的考验。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。