中国8月出口总值同比增长25%,半导体电子链贡献提升!机构:半导体设备拥挤度处于较低位,或可关注修复机会


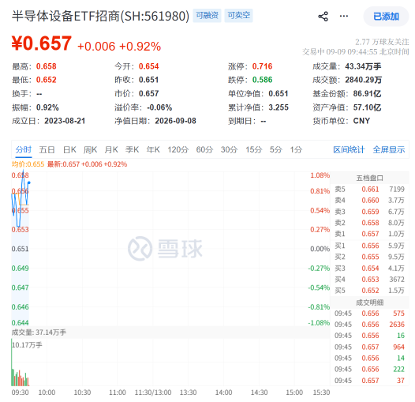
9月9日开盘,双创指数拉升,通信、半导体方向领涨市场。截至发稿,半导体设备ETF招商(561980)标的指数上涨0.95%,中巨芯-U、先锋精科分别涨超7%、6%,南大光电、天岳先进、有研新材等多股涨超3%,海光信息、寒武纪、拓荆科技等跟涨。
资金面数据显示,半导体设备ETF招商(561980)前一交易日净流入3600万元、近20个交易日累计“吸金”超5亿元。
消息面上,半导体产业出口数据、板块龙头技术等均迎来催化。
据澎湃新闻,海关总署公布8月中国外贸数据。以美元计,8月,中国进出口总值6838.0亿美元,同比增长26.3%;出口总值4014.4亿美元,同比增长25.0%。8月,集成电路出口额同比增长129.8%(前值为116.6%)、自动数据处理设备及其零部件出口额同比增长76.5%(前值为67.4%),对出口的拉动作用增强。
根据长城证券统计,8月半导体电子链对总出口同比贡献达11.9%,较7月进一步抬升1.2%,贡献提升幅度已超过当月总出口增速上行幅度。
该机构认为以上数据指向:一是海外数据中心建设增长持续处于旺盛态势、短期未见回落,二是存储器等全球半导体供给瓶颈局面尚未出现明显改善,三是我国半导体电子领域产能升级扩张持续推进,预计半导体电子领域出口飙升局面有望延续至年底。
配置方面,银河证券认为板块近期缩量走低,或可重点关注低估值低拥挤细分。上周五海外存储大涨、周末GPT6发布进一步推动AGI,有望形成对半导体板块新一轮催化。
国海证券也指出,从成交额占比MA5近一年分位数来看,AI产业链分位数高于90%视为拥挤度偏高,低于70%视为拥挤度偏低,目前国产算力芯片、半导体设备拥挤度处于较低位置,后续或可持续关注修复机会。
产业端,据银河证券,北方华创近期于IEEE刊发论文,公布3DDRAM两步循环刻蚀工艺技术突破,有望助力长鑫存储绕开EUV限制、推动3DDRAM自主量产。据SEMI,2026Q2全球半导体设备出货405.3亿美元,同比+23%、环比+11%,连续两季度创历史新高,显示半导体设备行业保持高景气度。
资料显示,半导体设备ETF招商(561980)跟踪中证半导,前十大集中度高达80%,对北方华创、中微公司、拓荆科技等、长川科技、沪硅产业等设备材料龙头(约80%),以及寒武纪、海光信息、中芯国际等算力芯片/晶圆制造龙头(约20%)布局全面,2020年来累涨422%大幅领先半导体材料设备(302%)、科创芯片(270%)等同类指数,高弹性特征显著。

(作者:王婷婷)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。