海天味业二季度扣非利润两年来首现负增长
 2026-09-09 15:05
来源:ZAKER财经
近日,海天味业发布2026年半年度报告。
上半年实现营业收入161.46亿元,同比增长6.01%;归母净利润41.90亿元,同比增长7.13%;扣非净利润39.60亿元,同比增长3.77%。
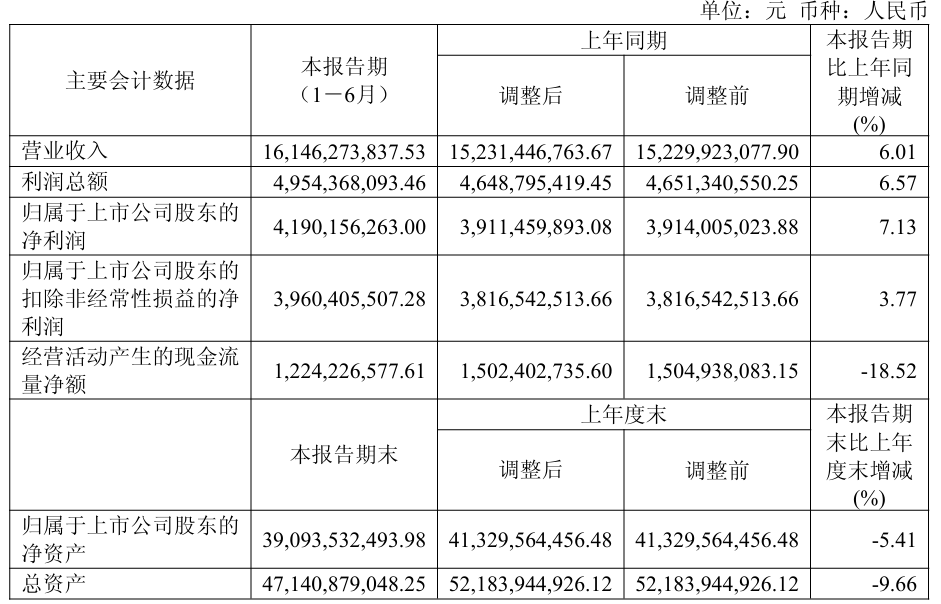
二季度单季数据引发市场关注。
Q2实现营业收入71.17亿元,同比增长2.93%;归母净利润17.46亿元,同比增长2.17%;扣非净利润16.13亿元,同比下降3.39%,为2024年一季度以来首次单季扣非利润同比负增长。一季度归母净利润24.44亿元,二季度环比下滑28.6%。
上半年综合毛利率41.04%,同比提升0.92个百分点。二季度单季毛利率39.82%,环比有所回落。
三大核心品类增速全部落入个位数。
上半年酱油收入82.96亿元,同比增长4.65%;蚝油25.66亿元,同比增长2.56%;调味酱16.45亿元,同比增长1.19%。三大品类合计占营收约77%。食醋、料酒、复合调味料等新兴品类收入28.44亿元,同比增长13.52%。
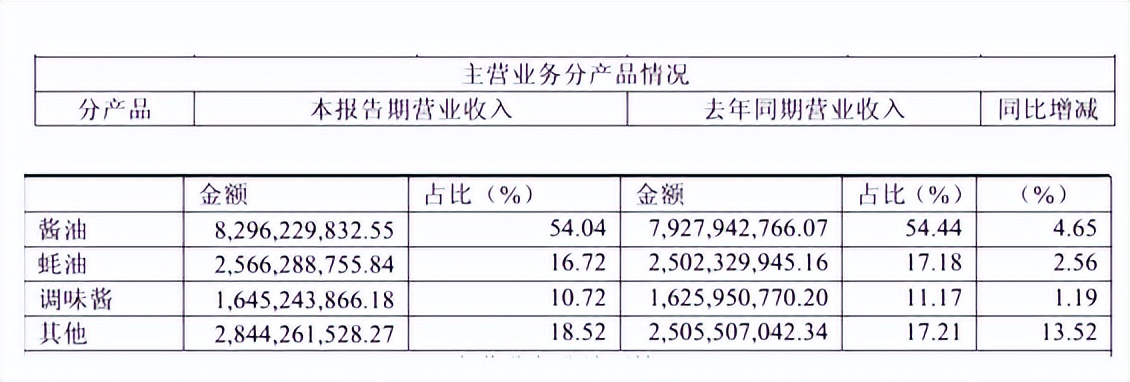
健康系列产品方面,薄盐、有机等系列上半年同比增长27.09%。
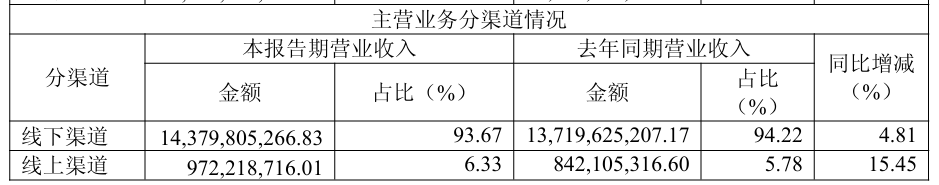
渠道方面,上半年线下收入143.80亿元,同比增长4.81%;线上收入9.72亿元,同比增长15.45%。
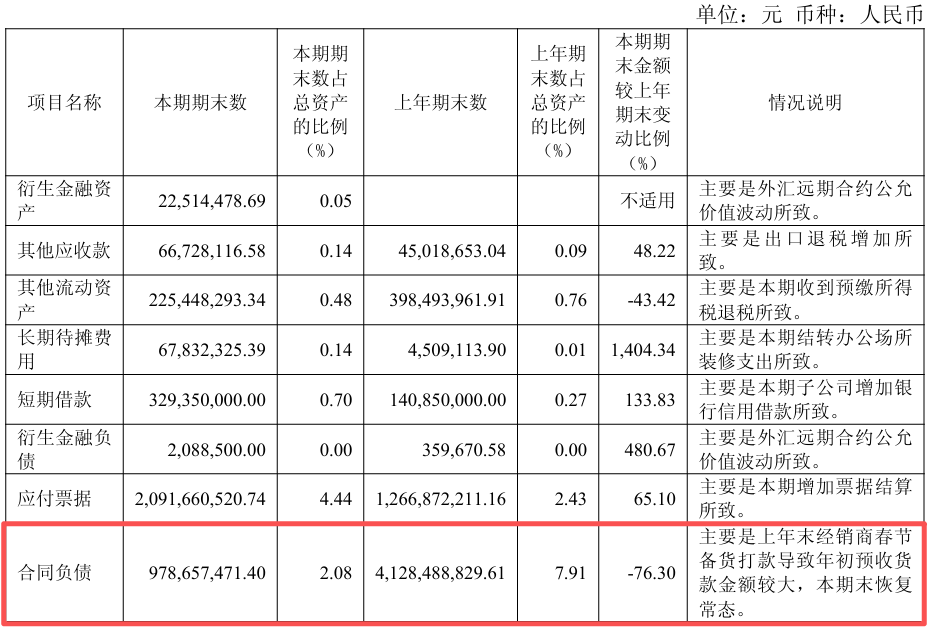
现金流方面,上半年经营活动现金流净额12.24亿元,同比下降18.52%,相当于同期净利润的约29%。合同负债由年初的41.28亿元降至6月末的9.79亿元,公司解释主要系上年末春节备货款在本期确认收入。
横向对比同行,中炬高新上半年营收25.42亿元,同比增长19.23%;归母净利润4.14亿元,同比增长61.25%。千禾味业上半年营收14.01亿元,同比增长6.35%;归母净利润2.01亿元,同比增长15.85%。
机构方面,招商证券维持“强烈推荐”评级,预计2026-2027年归母净利润75亿元、84亿元。国泰海通证券下调2026-2028年EPS至1.33/1.47/1.64元,下调目标价至53.20元,维持“增持”评级。中信建投维持“买入”评级。
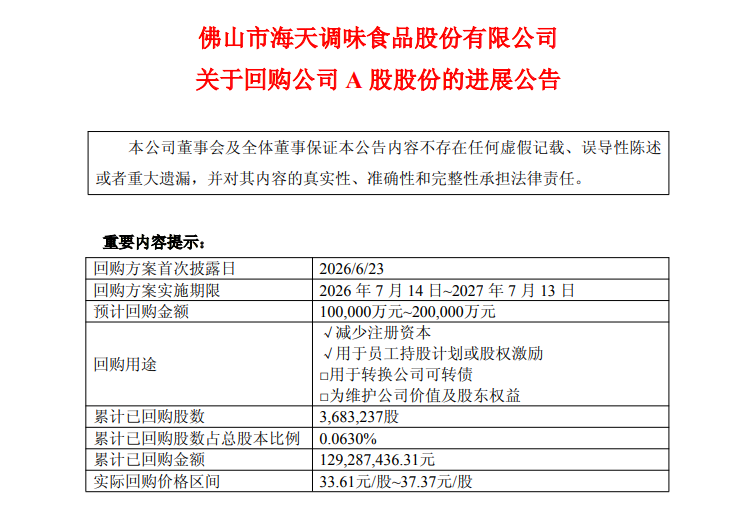
股东回报方面,公司承诺2025-2027年每年现金分红比例不低于当年归母净利润的80%;2026年启动 A+H 双市场回购,A 股拟回购 10-20 亿元、70% 以上用于注销,H 股获授权回购金额不超过 5 亿港元。
根据公司9月2日公告,截至2026年8月底,累计回购 A 股股份 368.32 万股,累计支付总金额 1.29 亿元;其中8月单月回购 187.27 万股,支付金额 6348.79 万元。
财报发布次日,8月27日海天味业A股收跌5.09%,报34.10元;港股收跌11.21%,报29.00港元。
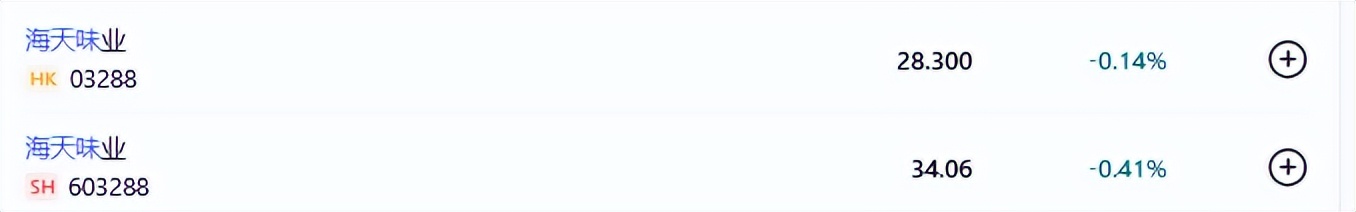
截至9月8日收盘,A股股价报34.06元,跌0.41%,市值为1993亿元;港股方面报收28.30港元,微跌0.14%。
二季度之后,下半年是调味品传统旺季,海天的渠道库存和终端动销数据,将是判断龙头能否稳住阵脚的下一个窗口。
来源:星河商业观察
(来源:ZAKER财经)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。