大唐发电、协鑫能科涨超3%,电力ETF招商(560480)冲击三连涨!三问拆解板块逻辑


9月10日,电力板块延续强势。截至13时29分,电力ETF招商(560480)标的指数涨0.51%,盘中冲击三连涨。大唐发电、协鑫能科涨超3%,川投能源、节能风电、国投电力、上海电力涨幅居前。
电力板块近期持续走强,三个关键问题,从政策、基本面、资金三方面拆解板块上涨的底层逻辑。
政策端释放了什么信号?
《新型电力系统建设“十五五”规划》发布,为行业提供长期制度性支撑。
8月3日,国家发展改革委、国家能源局发布《新型电力系统建设“十五五”规划》,明确到2030年非化石能源发电量占比提升至50%,“十五五”期间全国电网固定资产投资将达5万亿元以上。
核电方面,7月31日国常会核准4个核电项目,共计8台核电机组,合计装机约1048万千瓦。招商证券研报指出,2022至2025年连续四年核准不少于10台,2026至2030年我国有望进入核电投产高峰期,中国核电2027年将迎来首个投产高峰。
容量电价机制持续完善。目前已有至少20个省级电网公布2026年煤电容量电价标准,多地执行165元/千瓦·年的现行50%最低标准,甘肃、云南等地提至330元/千瓦·年的最高标准,上调幅度最高达112%。
基本面出现了什么变化?
用电负荷连创新高,电价进入上行周期,AI算力打开新增量。
用电需求方面,8月7日全国用电负荷达15.57亿千瓦,入夏以来第四次创历史新高,华北、东北、华东等6个区域电网21次创历史新高,25个省区市用电负荷累计78次创新高。
电价方面,中信建投研报指出,2026年二季度动力煤市场价同比上涨,广东、江苏等区域受电力供需偏紧影响,月度交易电价有所回升。考虑到火电机组核准及投产节奏,2027年全国火电新增装机增速有望放缓,年度长协电价有望企稳回升。
AI算力方面,“算电协同”首次写入政府工作报告,据国家能源局预测,全国算力用电量将由2025年的1700亿千瓦时激增至2030年的8000亿千瓦时。协鑫能科已与国内电信运营商、头部AI企业建立深度合作机制,依托成熟的绿电直供算力解决方案持续推进项目落地。
资金面有什么特征?
估值处低位、基金持仓偏低,高股息防御属性突出。
电力板块当前估值处于历史低位,截至9月9日,中证全指电力公用事业指数最新市净率约1.7倍,近5年23%左右低位。中金公司认为,全球电力大周期开启端倪初现,新型电力系统发展是一个长期、持续的过程,景气度或可持续至2030年。
从持仓结构看,电力板块基金持仓处于较低水平,在市场震荡中具备配置价值。
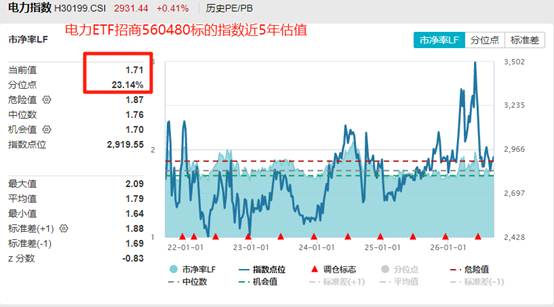
电力ETF招商(560480)跟踪中证全指电力公用事业指数,覆盖火电(43.99%)、水电(22.25%)、风电(13.58%)、核电(10.58%)、光电(8.02%),前十大权重股包括长江电力、中国核电、三峡能源、国电电力、国投电力、华能国际、大唐发电等,是布局电力板块的便捷工具。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:唐铮玮)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。