科技这么火,红利指数却悄悄创下历史新高
 2026-09-10 14:39
来源:智谷趋势Trend
作者 | 蔚然
2026年的A股,聚光灯几乎全打在科技身上。
AI、CPO、芯片,任何一个词都足以制造一轮行情。资金追逐的是十年后的产业终局。
但在舞台的另一侧,一批看上去并不性感的公司,靠银行利息般朴素的现金分红,也把指数推上了历史高点。
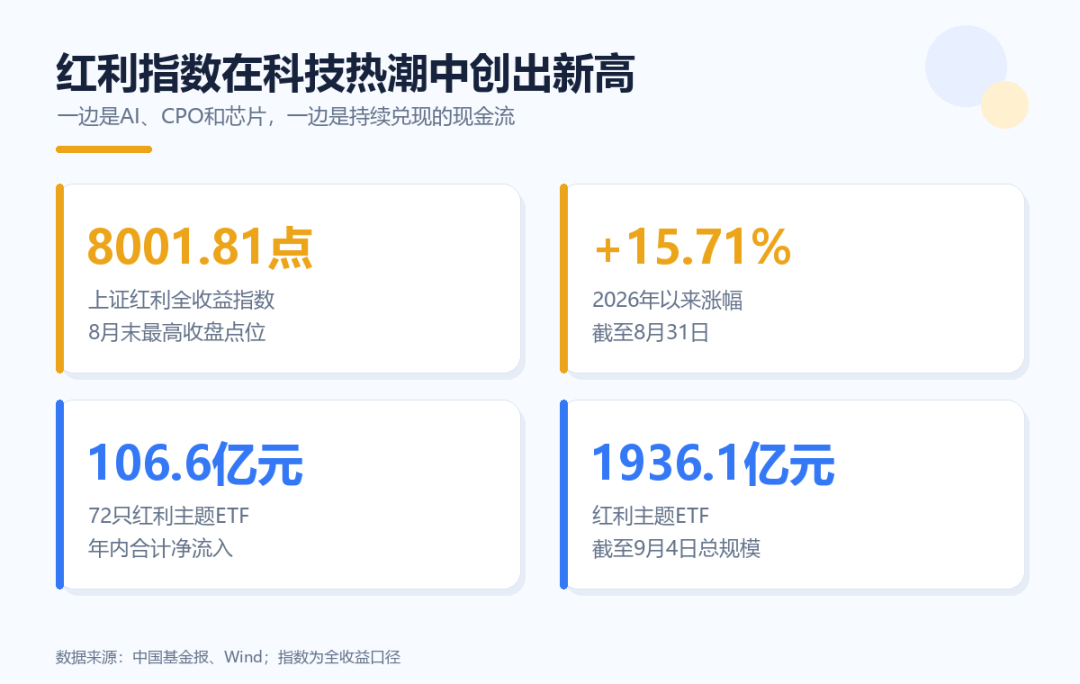
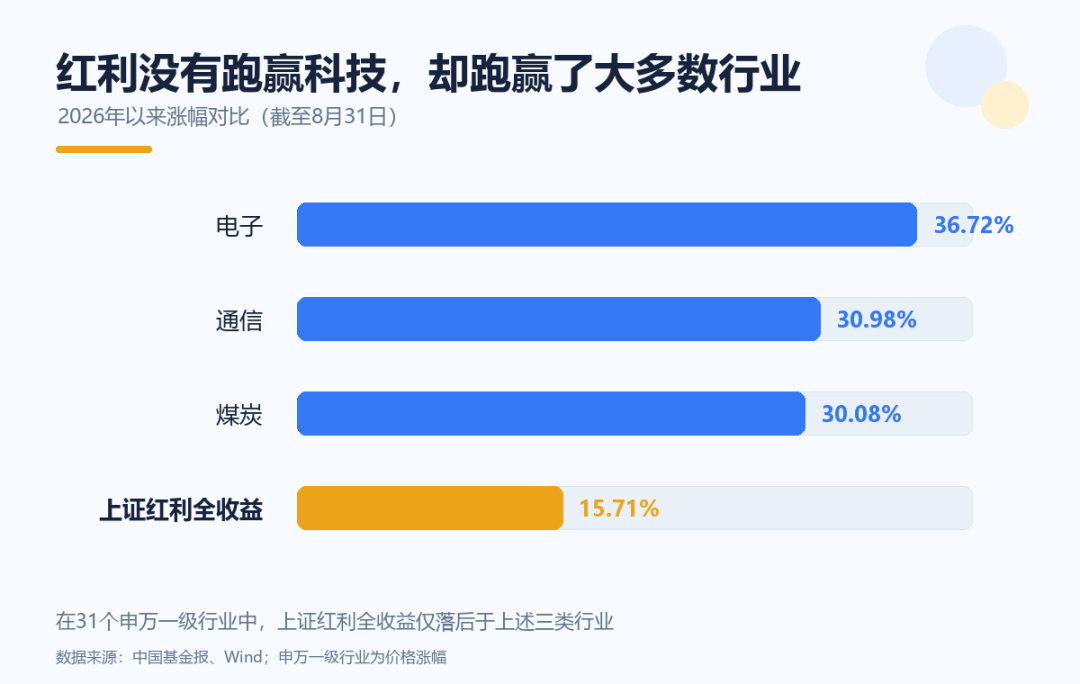
8月最后一个交易日,上证红利全收益指数收于8001.81点,创基日以来最高收盘纪录;截至8月底,年内上涨15.71%,在31个申万一级行业中,仅落后于电子、通信和煤炭。
更有意思的是,截至9月4日,全市场72只红利主题ETF年内合计净流入约106.6亿元,总规模达到1936.1亿元。来自中国基金报的统计显示,在AI硬件最耀眼的阶段,红利产品一度承压,资金却在越跌越买。
这不是简单的风格切换。
它更像一场同时发生的双线战争:一边给遥远的技术革命定价,一边给眼前能够落袋的现金重新定价。
真正的问题也由此出现。72只产品都挂着“红利”二字,买到的真是同一种东西吗?
答案是否定的。
热闹属于科技,现金流负责结账
创纪录的是上证红利全收益指数。全收益指数不仅计算成份股价格变化,还假设收到的现金分红继续投入指数。
它更接近长期持有并把红利再投资的结果,却不等于上证红利价格指数也在同一天创下同样的纪录,更不能直接等同于某只ETF的实际收益。
成长股押注未来利润快速膨胀;红利股则更多依靠当期现金回报、估值修复和温和增长。前者卖想象空间,后者卖兑现能力。
所以科技与红利未必是跷跷板。中国基金报统计显示,上证红利全收益指数15.71%的年内涨幅,仅次于电子、通信和煤炭三个行业。红利并没有击败科技,却在科技占据全部舆论声量时悄悄跑赢了绝大多数行业。
资金也没有整齐划一地冲向同一只产品。年内净流入居前的既有易方达红利低波ETF、博时红利低波100ETF,也有易方达红利ETF、招商全指红利质量ETF。它们共享“现金分红”这层外壳,内部发动机却完全不同。
更值得警惕的数据是:截至8月底,几只具有代表性的红利全收益指数,年内收益首尾相差21.74个百分点。
同样是红利,已经足以拉开一轮牛熊的距离。
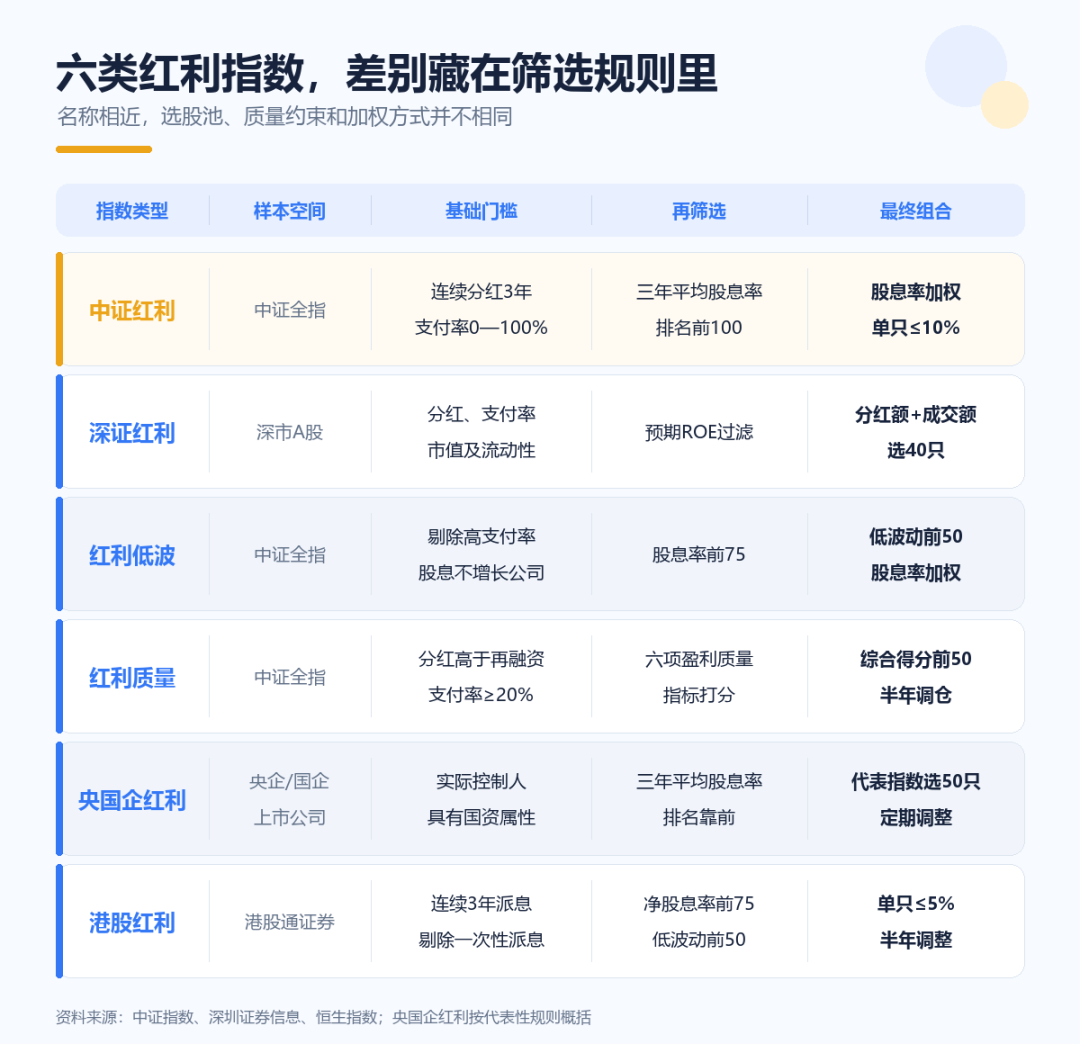
红利主题可分为六路大军
第一路是最传统的“纯高股息”。
上证红利ETF华泰柏瑞跟踪上证红利指数,样本集中于沪市;红利ETF易方达等产品跟踪中证红利,选股范围覆盖更广。
按照中证红利编制方案,指数要求过去三年连续现金分红,并从中选取过去三年平均股息率靠前的100家公司,再按股息率加权。
这类产品最接近大众理解中的红利:便宜、能分、持续分。它的优势是逻辑透明,弱点也同样透明——当煤炭、银行、钢铁等行业盈利处于周期高点时,历史股息率可能非常漂亮;一旦利润回落,过去的分红无法替未来担保。
第二路是“深市红利”。
红利ETF工银跟踪深证红利指数。
它只有40只样本,而且并非简单按照股息率排名。深证红利编制方案会考察预期净资产收益率及其变化,再结合近三年累计分红金额和成交金额选股;单只股票权重上限为15%,前五大合计可达到60%。
这意味着它比传统高股息指数更集中,也更偏向具备盈利预期和分红能力的深市龙头。
它披着红利外衣,骨子里混入了质量、成长和大盘龙头因子。市场追逐消费或制造龙头时,它可能比传统红利更有弹性;市场转向极致防御时,它也未必是最稳的那一个。
第三路是当下吸金最猛的“红利低波”。
红利低波ETF华泰柏瑞、红利低波ETF易方达跟踪中证红利低波动指数。
它先从高股息候选中选出75只,再挑选过去一年波动率最低的50只,同时剔除股利支付率过高、每股股息没有正增长的公司。官方编制方案显示,这不是简单地买“跌得少”的股票,而是先要高股息,再叠加低波动和分红增长过滤。
红利低波100ETF博时则把样本扩展到100只,分散度通常更高。
低波的价值在于改善持有体验,但它不是防跌承诺。波动率依据历史价格计算,一旦利率、监管或行业盈利同时反转,过去很安静的银行、公用事业和交通运输也可能一起波动。
第四路是“红利质量”。
红利质量ETF华夏跟踪中证红利质量指数。
它要求连续分红,还检查过去四年现金分红是否高于再融资、最近两年平均股利支付率是否超过20%,再用每股净利润、未分配利润、盈利质量、毛利率和ROE等六项指标打分,最终选出50家公司,每半年调整一次。
中证指数公司的方法更像是在回答一个问题:企业分红之后,还有没有能力继续增长?
它牺牲了一部分极致股息率,换取盈利持续性。
因此在价值股普涨时,红利质量未必最猛;当市场开始惩罚“高股息、低质量”时,它的防线可能更厚。
美国标普500“红利贵族”指数要求成份公司连续25年提高股息,早已把高股息与持续分红增长拆成两门生意;中国红利指数也正在走到这个分水岭。
第五路是“央国企红利”。
央企红利ETF华泰柏瑞跟踪中证中央企业红利指数;红利国企ETF国泰、红利国企ETF银河则聚焦国有企业,但“央企”和“国企”不是一个概念。
按照央企红利指数规则,样本实际控制人须为国务院国资委或财政部,再从中选出三年平均股息率靠前的50只。
这一路押注的不只是股息,还包括国企治理、分红约束和资源品现金流。优势是股东回报意愿具有政策和治理支撑,代价是能源、通信、金融等行业暴露可能较重。“国家队背景”也不等于利润不会周期波动。
第六路是“港股红利”。
恒生红利低波ETF易方达、港股红利低波ETF招商等产品跟踪恒生港股通高股息低波动指数。
该指数从港股通范围内挑选连续三年派息的公司,先选净股息率最高的75只,再选波动率较低的50只,单只权重不超过5%。恒生指数编制文件还会剔除异常高息中的一次性派息。
港股可能提供更高股息和更低估值,但它绝不是A股红利的廉价替代品。港股的行业结构、汇率换算、流动性和海外风险偏好,都可能放大净值波动。买到的是另一片战场,不只是另一组高股息股票。
红利2.0的胜负手,不是分得多,而是分得久
红利投资最危险的误区,是把股息率当成存款利率。
股息率等于每股分红除以股价。分子可能来自可持续利润,也可能来自一次性收益;分母可能因为低估而下降,也可能因为市场提前发现公司出了问题而暴跌。一个突然升到10%的股息率,有时是机会,有时是警报。
指数用连续分红、支付率、盈利质量和低波动等规则修补这个漏洞,却不可能消灭它。所有规则都依赖历史财务数据,真正决定下一次分红的,却是未来利润、资本开支和资产负债表。
还有一个更隐蔽的误区:ETF分红次数越多,收益越高。
红利国企ETF国泰在2026年6月发布了成立以来第26次分红公告,也是当年第六次分红。但现金分红会在除息后从基金净值中扣除,它只是把基金资产的一部分发到持有人账户,并不会凭空创造额外回报。高频分红解决的是现金流呈现方式,不是收益率的魔法。
真正盘点红利基金,顺序应该反过来:先看跟踪什么指数,再看指数选股池;先看行业集中度和权重规则,再看股息率;最后才比较规模、成交额、费率、跟踪误差和分红安排。
科技资产争夺的是未来世界的定价权,红利资产争夺的是今天现金流的分配权。前者一旦成功,利润可能跨越式增长;后者只要活得足够久,就能靠一次次分红把时间变成收益。
数据来源:Choice
(来源:智谷趋势Trend)
声明:本文由21财经客户端“南财号”平台入驻机构(自媒体)发布,不代表21财经客户端的观点和立场。