社交平台“代理退保”剧本杀 黑灰产团伙设局收割消费者


21世纪经济报道记者 林汉垚
一条“买了五年重疾险,想退保怎么办”的求助帖,可能并不是消费者的真实困惑。
类似帖子看起来是普通消费者分享个人遭遇,但在评论区往往会出现一批高度相似的留言。
有人留言询问“有没有解决办法”,有人表示“之前也遇到过类似情况”,一段时间后又发布“已经成功退回90%保费”“可以分享退保流程”等留言,并主动留下进一步沟通的暗示。
在社交平台上,此类退保“剧本”不断上演,正成为非法“代理退保”黑灰产招揽消费者的新手段。
在金融监管总局等部委联合启动2026年金融教育宣传周之际,中国保险行业协会(以下简称“中保协”)消费者权益保护专业委员会于9月11日召开三季度交流座谈会。
本次会议紧扣年度金融教育宣传周“清朗金融网络、守护安心消费”核心主题,聚焦打击“代理退保”黑灰产、深化警保协同共治。
从监管风险提示到行业协同治理,保险业持续加大对“代理退保”乱象的整治力度。但对于普通消费者而言,如何识别社交平台上的“成功退保”套路,退保后可能面临哪些风险,保险公司和行业又该如何应对,仍是值得关注的问题。
社交平台滋生“代理退保”隐蔽引流链
中保协发布的《保险销售从业人员执业失信行为认定指引》定义,“代理退保”是指个人或团体以牟取非法利益为目的,以维护保险消费者权益为由,采取恶意投诉举报或者组织、指使、教唆、诱导客户非正常退保、侵害客户合法权益的活动。
过去,非法“代理退保”依赖收买客户信息,点对点打电话、发短信。但随着多部门对传统线下黑灰产团伙的重拳整治,“代理退保”正加速向主流社交平台和短视频平台蔓延,衍生出高隐蔽性的“剧本式”引流手法。
这类团伙不再直接发布粗糙的招揽广告,而是以普通网友的身份布局设套。
21世纪经济报道记者在社交平台上搜索“退保”相关关键词发现,虽然每家平台均有依法维权、谨防诈骗的相关提示,但仍然能搜到标注“全额退保”“高比例退保”的帖子。
更隐蔽的是,这些内容往往并不直接打出广告,而是伪装成普通互联网用户发帖分享个人遭遇,咨询退保相关事宜。
“买了五年重疾险觉得压力大,有办法退保吗?”诸如此类看似寻常的求助帖评论区往往会有多位“热心网友”表示曾有类似遭遇,且声称已设法拿回了90%甚至全部本金,还会附上模糊了敏感信息的转账截图,并暗示可以分享经验,提供退保教程等。
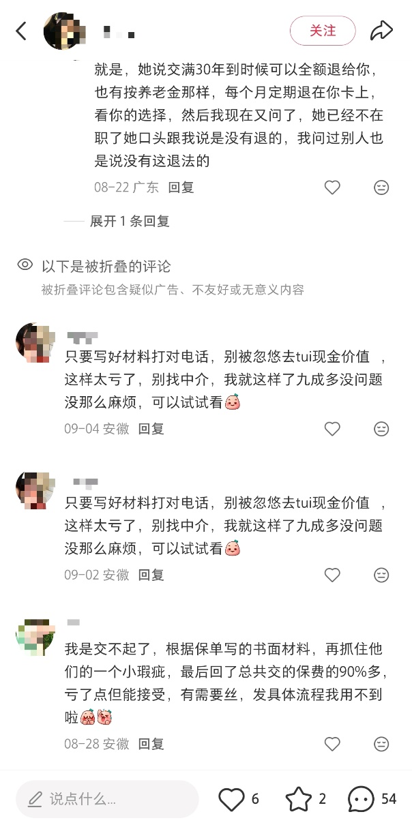
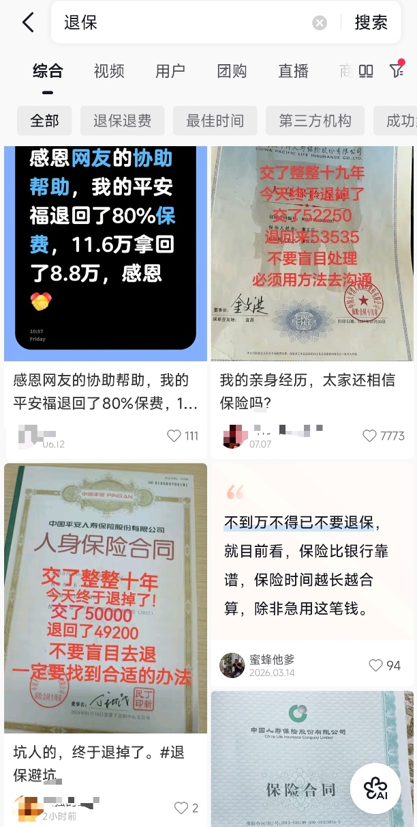
这看似是一次普通消费者的维权经验分享,背后却是一套精心编排的双簧骗局。
在评论区中,大量由虚假账号充当的“托”随即跟进,假意询问具体操作步骤,并在短时间内密集留言反馈“已成功退保”,营造出普遍成功且无风险的假象。
当不明真相的保险消费者出于好奇或自身资金周转需求发送私信后,这些引流账号便会引导其添加特定聊天工具,迅速将不明真相的消费者转化为“黑产猎物”。
国家金融监管总局北京监管局(以下简称“北京金融监管局”)在近期发布的《关于警惕黑灰产非法中介陷阱的风险提示》中揭示了“代理退保”套路:不法中介机构通过网络平台、社交软件发布“代理维权”“全额退保”“虚假修复征信”“债务减免”等广告,谎称有“专业律师团队”可代办各项金融业务,并以“不成功不收费”等噱头吸引消费者委托其进行代理维权。
情节严重或涉刑事犯罪
一旦建立私聊联系,“代理退保”黑产团伙的真实诉求迅速显现。
他们通常要求消费者提供身份证正反面、银行卡号、保单合同等核心敏感信息,并签署苛刻的所谓“代理维权协议”,服务费按金融机构退款的一定比例收取。
更有甚者,还会以“定金”或“工本费”为由,在正式行动前预先收取数千元费用,并要求消费者不得擅自与金融机构和解,否则需支付高额违约金。
“代理退保”链条中游则充斥着标准化的“技术对抗”与施压流程。
黑产团伙违规会要求消费者更改金融机构预留号码,为消费者代写投诉信、提供投诉话术,指使消费者通过反复投诉、缠访闹访等方式,向金融机构和监管部门施加压力。
同时,还会诱导甚至裹挟消费者编造虚假信息,向监管部门或保司进行恶意投诉。在获取关键信息后,黑产人员往往会拦截保司的官方回访电话,利用套路话术对保险公司施压,甚至伪造病历、录音或聊天记录。这一过程不仅让消费者沦为违法犯罪的工具,还将他们推向极高的法律风险边缘。
北京金融监管局提示广大消费者,此类行为违法违规,情节严重的涉嫌敲诈勒索、诈骗等刑事犯罪。
中国人寿广东省分公司在接受21世纪经济报道记者采访时指出,“代理退保”黑灰产的不法分子以“全额退保”“按比例退保”“高比例拿回保费”等为噱头,诱导消费者签订“全权代理”协议,切断消费者正常维权通道,从中收取高额手续费,并套取身份证、保单、账户等敏感信息,用于诈骗、洗钱等非法活动,导致消费者财产损失、保障中断、信用受损,甚至面临信息安全风险。
警保协同治理“代理退保”乱象
“代理退保”黑灰产团伙长期披着“民间维权”或“法律援助”的外衣从事牟利活动,导致部分消费者在早期难辨其真实性质。
然而,多地司法实践与典型判例表明,“代理退保”黑灰产的诸多运作环节已触犯刑律,其行为边界正被司法机关依法穿透。
国家金融监管总局、公安部2025年联合发布的两批金融领域“黑灰产”违法犯罪典型案例中都有“代理退保”违法案件。
针对“代理退保”黑灰产持续演变的特点,监管部门、保险行业协会及保险机构近年来不断加强风险提示和协同治理。
进入2026年,金融领域“黑灰产”治理继续向跨部门协同方向推进。
4月2日,公安部经济犯罪侦查局、国家金融监督管理总局稽查局召开视频会议,联合部署开展新一轮金融领域“黑灰产”违法犯罪集群打击工作,释放出持续加强行政监管与刑事打击衔接的信号。
9月11日召开的中保协消费者权益保护专业委员会三季度交流座谈会进一步释放监管、公安、保险机构多方协同治理“代理退保”黑灰产的信号。
据了解,本次会议邀请山东省公安机关相关负责同志开展打击“代理退保”黑产普法教育,德华安顾人寿、水滴保险经纪公司分别分享警保合作打击黑产的典型案例、实践经验及成果。
与会单位围绕深化警保联动、整治黑灰产乱象、防范化解行业风险等议题展开交流。
会议发布《关于积极开展打击代理退保黑灰产工作的倡议》,倡导消保专委会各成员单位凝聚行业共治共识,健全内控闭环机制,借助科技手段强化源头风险防控;同时拓宽宣传教育渠道,揭露非法“代理维权”骗局,做好消费者风险提示;持续优化客户服务,畅通正规维权渠道,妥善化解消费纠纷;深化警保联动,规范线索移送,配合警方开展联合打击,多方协同推进乱象整治,共同维护保险市场秩序,守护消费者合法权益。
中保协表示,下一步,消保专委会将持续推动倡议落地见效,充分发挥行业协会职能作用,不断凝聚行业治理合力,坚决整治黑灰产乱象,切实守护保险消费者权益,助力保险业高质量发展。
(作者:林汉垚 编辑:周炎炎,曾芳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。