绿色金融提质:AI加持,跳出单一减碳场景
来源:财经新一线
关注▲财经新一线▲一起聊聊财经这点事儿
2026年是“十五五”开局之年,也是我国冲刺碳达峰的关键窗口期。过去十余年间,国内绿色金融完成了从制度搭建到规模快速扩张的发展阶段,绿色信贷、绿色债券规模位居全球前列。这一过程中,绿色金融行业发展重心逐步切换,从追求规模增长转向追求发展质量。
当前,面对绿色金融市场长期存在的信息不对称等痛点,人工智能(AI)、大数据、区块链、卫星遥感等数智技术成为破解的重要抓手。9月12日,在“数智赋能绿色金融创新:中央财经大学绿色金融国际研究院2026年会”上,与会嘉宾围绕数智技术与绿色金融的耦合发展展开深度研讨。与会嘉宾一致认为,数智技术打开行业创新空间,也直面算力资源消耗、数据壁垒、气候物理风险等现实挑战,绿色金融发展需要在创新、风险防控和服务实体经济本源之间寻找平衡点。
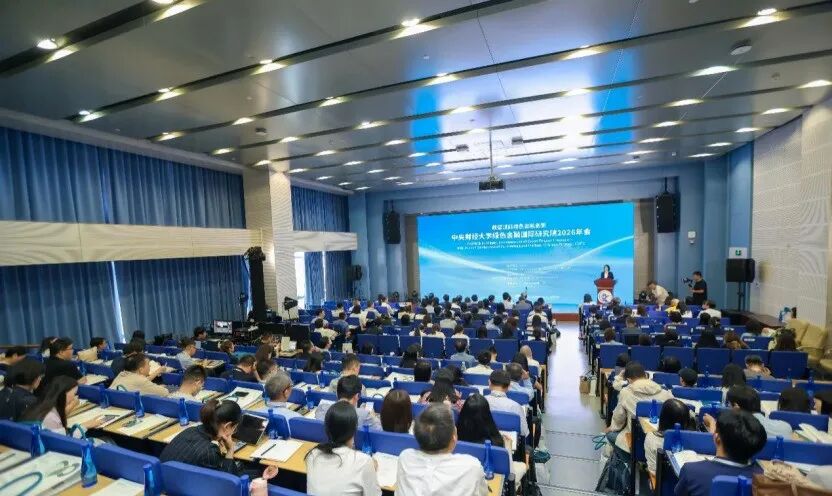
图片来源:主办方提供
01
技术不能解决全部问题
结合绿色金融行业实际的业务布局来看,长期以来,绿色金融领域大量环境效益数据高度依赖企业自主填报,人工核验成本高、效率有限,也给“漂绿”“洗绿”留下了操作空间。而在数智技术被广泛应用后,金融机构可通过多源数据自动采集、交叉核验、链上存证,降低核查成本,完善气候风险的识别与测算,也为高碳行业转型金融产品创新提供数据底座。
会上,生态环境部原副部长、“一带一路”绿色发展国际联盟理事长赵英民指出,当前全球气候风险显著加剧,绿色低碳转型已成为不可逆转的时代潮流和中国高质量发展的内在要求。数智技术正为绿色金融从量的积累迈向质的提升提供关键支撑,借助大数据、卫星遥感、区块链等技术可实现环境数据自动采集与交叉核验,破解绿色项目环境效益“可量化、可核查、可追溯”难题。
不过,技术融合不等于概念的简单叠加,数智技术带来效率提升的同时也衍生了新风险。北京商报记者注意到,算力产业的讨论,市场以往大多聚焦电力消耗,中国人民银行研究局局长王信在会上提出了一个观察:AI快速发展,算力扩张带来的水资源大规模消耗压力同样不容忽视。
王信表示,要趋利避害,统筹考虑AI发展与能源转型、水资源有效利用等问题。在一些地区,AI算力中心大量耗水可能引发四重风险,包括加剧生态系统退化、冲击农业等高耗水行业、影响民众用水利益,甚至水循环失衡传导影响金融稳定等。
除了资源层面的现实约束,AI对金融市场本身也会带来潜在扰动。财政部国际财经中心副主任林山也认为,需要警惕AI融资对绿色投融资的挤出效应以及相关交易的安全风险。
事实上,AI正在加快重塑全球经济和金融体系,当前全球资本向AI赛道集中,一方面催生部分估值泡沫,另一方面分流原本投向能源创新、低碳转型领域的风险资本;大模型数据源趋同,还可能形成算法“羊群效应”,市场剧烈波动时触发同向交易踩踏,放大系统性风险,而目前全球尚未建立针对AI金融应用完整的穿透式监管治理框架,这将削弱全球层面对相关风险的识别和应对能力。
针对AI算力能耗问题,赵英民主张辩证看待。赵英民指出,算力设施确实会带来新增用电压力,但更要看到,人工智能在工业、交通、建筑领域广泛应用,能够带来革命性的效率提升,实现数倍于算力自身排放的碳减排。因此,不能简单把算力和绿色转型对立起来,而是应该推动算力与绿电协同,以绿电赋能算力。
针对AI算力中心大量耗水引发的相关风险,王信建议,健全信息披露机制,将水效指标纳入绿色算力认证,创新挂钩用水效率的可持续金融产品,探索将AI企业纳入用水权交易市场等,加大财政金融支持AI与水资源协同发展的力度。
02
实体场景的现实堵点
AI等数智技术为绿色金融破解信息不对称打开了突破口,但技术本身也有无法逾越的现实障碍。行业实践表明,绿色金融发展的部分痛点并非单纯依靠技术就能够化解。
结合与会嘉宾的研究来看,当前绿色金融实践持续向生态产品价值实现、能源系统转型、绿色外贸等新领域延伸。这些赛道承载着低碳转型的现实需求,但普遍面临价值难以量化、资产难以确权、商业可持续模式尚未跑通的共性难题。
在一系列关于“十五五”发展的政策中,建立健全生态产品价值实现机制是一个重点方向,要因地制宜拓展生态产品价值实现的渠道。由于生态调节服务大多具备公共产品属性,生态产品普遍具备投资回报期长、回报率不高的特征,也面临金融机构不愿意贷、缺乏担保问题。
国家发展改革委能源研究所副所长李忠直言,应鼓励金融机构将生态资产使用权、经营权纳入抵质押范围,推进生态产品资产证券化,并运用卫星遥感、大数据、人工智能等数智技术优化信贷流程与风险防控,提高生态产品价值融资的可得性与便利性,为绿色发展注入金融活水。
在能源转型领域,数据显示,2025年,全国发电装机38.9亿千瓦中,火电装机占比首次低于40%,风电与光伏的装机规模超过了火电。但煤电仍承担电力系统容量保障与调峰兜底的功能。随着灵活性改造推进,煤电收益不再只依靠卖电,容量电费、辅助服务补偿占比持续提升。
会上,中央财经大学绿色金融国际研究院发布的《金融支持煤电与新能源的融合与联营》研究显示,煤电与新能源融合已形成物理耦合、系统耦合和资源复合三类主要路径,并进一步通过并购重组、新设SPV(特殊目的载体)、合资合作、长期协议等方式实现商业化联营。当前,信贷、债券、基金、保险等金融工具已逐步参与相关项目,但随着联营由单一项目合作向资产组合和系统协同深化,多主体治理、组合现金流以及容量电费、辅助服务等机制性收益,对金融机构的评估和定价能力提出了更高要求。未来仍需完善组合资产评估、机制性收益融资和长期风险分担机制,提升煤电转型与新能源协同发展的可融资性。
对外开放维度,海外各类绿色贸易规则持续加码,倒逼国内轻工等出口产业加速绿色改造。中国轻工工艺品进出口商会副会长张杰表示,2025年我国轻工行业进出口贸易总额达11548.3亿美元,贸易顺差6680.9亿美元,但行业正面临欧盟碳关税、限塑令、航空可持续燃料(SAF)强制政策及《包装与包装废弃物法规》(PPWR)等多重绿色壁垒。目前,已经通过“中国轻工工艺品碳标识”及“双碳”信息披露平台等举措推动轻工行业的绿色发展。
针对上述实体堵点,与会嘉宾明确突破方向:依托数智技术完善生态价值市场化核算体系,推动GEP(区域生态系统总价值)、VEP(特定利益单元生态产品价值)核算结果金融化应用;创新煤电新能源联营项目评估模式,健全新型收益权确权质押机制;凝聚政府、行业与企业合力,构建轻工绿色贸易发展体系,跨越国际绿色壁垒。
03
绿色金融不止于“减碳”
在破解各类产业低碳转型难题之外,与会专家同时提出,绿色金融不能仅仅聚焦推动减排降碳,还必须直面频发的极端气候灾害带来的现实冲击。极端灾害频发的现实警示,气候物理风险不再是远期假设,金融体系除了支持低碳转型,更需要建设韧性金融体系,补齐气候适应能力短板。
而气候风险和韧性金融体系的构建,首先面临认知与数据的双重障碍。亚洲开发银行原气候变化首席专家吕学都提出,当前社会对气候风险认知仍有偏差,全球资金配置失衡,大部分资源投向减排,用于应对物理灾害、提升适应能力的投入占比偏低。同时气象、水文、自然资源、金融部门数据壁垒显著,气候物理风险信息向金融行业传导和预警的链条难以打通。
吕学都认为,认清气候物理风险、转型风险对金融可能带来的风险冲击,通过采取综合防控和协调措施,可大幅度降低气候变化带来的物理风险和金融风险。
从金融机构实操来看,兴业银行绿色金融部副总经理陈亚芹表示,气候风险压力测试能够帮助银行识别高风险行业与脆弱区域的资产敞口,但受情景假设、数据短板限制,现阶段仅适用于中长期宏观风险管理,无法精准落地到单笔贷款定价,实务中多转化为行业限额、押品率调整等间接管控手段。由于适应类项目公益属性强、现金流偏弱,纯商业化信贷难以实现商业闭环,亟须混合融资模式破局。
保险行业作为风险缓冲的核心载体,也在加速转型。中国太平洋保险集团ESG办公室见习总助杨熙介绍,行业正从传统灾后赔付,向前端风险减量服务延伸,依托气象灾害数据、物联网设备开展风险画像与灾害预警。但风险防控持续投入、灾害发生不确定的特性,导致成本收益错配,风险减量效益量化难题尚未破解。
整体来看,相较于减碳减排领域成熟的市场模式,气候适应、风险韧性建设仍是绿色金融的薄弱短板,目前尚未形成体系化的治理框架与融资范式。吕学都总结称,搭建双层协同体系,宏观层面建立政府主导的制度性协调机制,明确项目公共属性与实施导向;项目层面联动不同类型金融机构分工协作,依托各方专业优势把控风险、补齐资金缺口,形成适配气候韧性建设的系统化融资模式。
文/北京商报记者 廖蒙
(来源:财经新一线 编辑:曾芳)