原中国保监会副主席周延礼:AI浪潮下保险资管面临四重挑战


21世纪经济报道记者 孙诗卉 上海报道
9月12日,由南方财经全媒体集团指导,21世纪经济报道主办、浦发银行联合主办的“2026资产管理年会”在上海隆重举办。本届年会聚焦主题“AI浪潮与大资管高质量发展”,金融监管部门、权威专家学者、各大机构负责人等参会并围绕资管行业热点议题展开讨论。
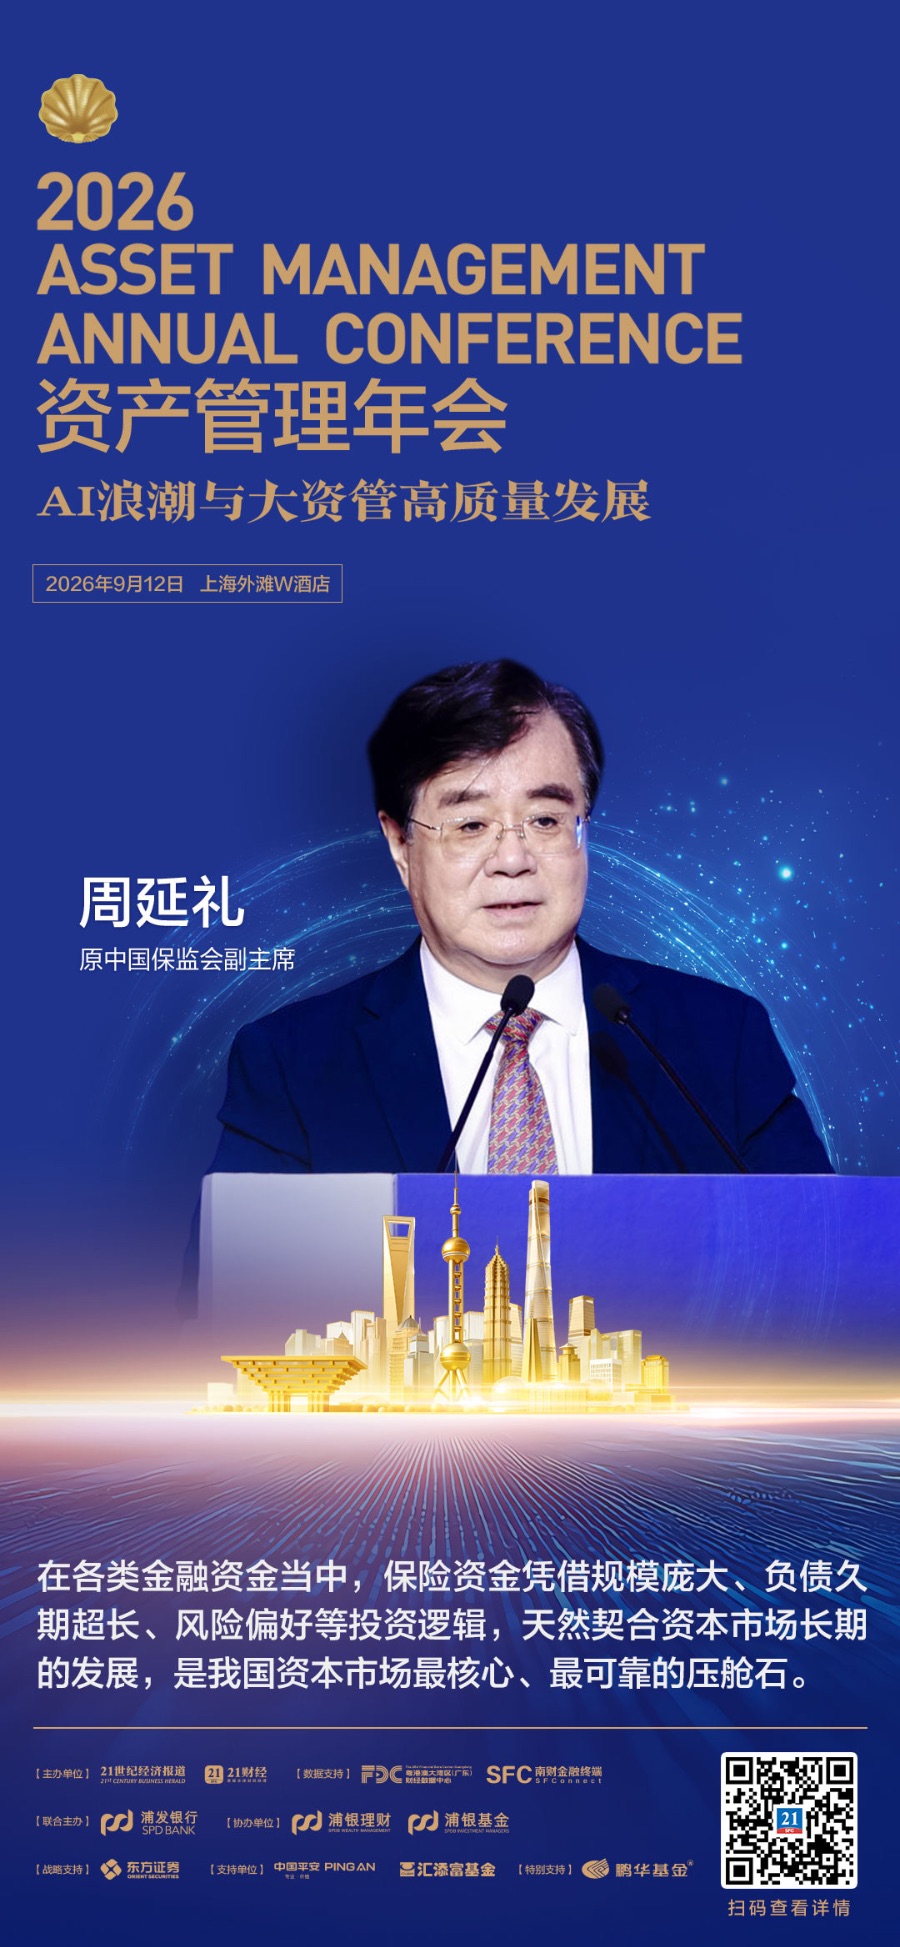
原中国保监会副主席周延礼出席并发表主旨演讲,他指出,在各类金融资金当中,保险资金凭借规模庞大、负债久期超长、风险偏好稳健等特点,天然契合资本市场长期的发展,是我国资本市场最核心、最可靠的压舱石。
与此同时,周延礼指出,保险资管在AI浪潮下也面临人才储备不足、技术风险、偿付能力约束与生态协同短板等多重挑战。
保险资金是资本市场最可靠的压舱石
在各类金融资金当中,保险资金现在已经超过40万亿元,凭借规模庞大、负债久期超长、风险偏好稳健等特点,周延礼强调,保险资金是我国资本市场最核心、最可靠的压舱石,唯有其能发挥这一作用。不但是压舱石,而且是稳定器,特别是能够服务于实体经济,成为培育发展新质生产力的长期资金源泉。
周延礼表示,资本市场要行稳致远,需要坚持长期、价值、稳健投资三大理念,这三大理念共同构成保险资金参与资本市场的行动方案。短期资本可以活跃资本市场,但唯独有耐心的资本、稳健的资本、长期的资本才能抵御市场周期的波动,筑牢资本市场高质量发展的根基。
保险资金之所以可以成为资本市场长期资金来源,根源在于保险行业与生俱来的功能定位。保险归集了社会分散资金,通过收取保费的形式形成大规模长期资金池,用于未来的保险赔付与给付。经过四十多年保险行业发展,我国保险资金体量持续增长,可运用资金规模非常巨大,成为为资本市场提供充足资金来源的重要渠道。
保险资产负债端也具有较长期特征。周延礼透露,过去十多年间我们加强了久期管理,现在整个市场久期管理大概是十六年,预计未来寿险保单久期管理还会进一步加强,二十年甚至几十年以上都是可以的,这些都天然匹配资本市场长期发展,决定了保险资金不是市场的短期博弈者,而是市场的长期价值守护者。
新质生产力为保险资金提供历史性机遇
从全球角度看,美国AI公司市值占美股市值的半壁江山,标普500指数市值增长85%都来自AI公司。从国内来看,我国正经历改革的深度攻坚、产业结构的迭代、科技企业快速入市和价值体系重塑。
周延礼指出,新质生产力发展立足于科技产业升级,而高端制造、数字经济、机器人制造、生物医药、绿色能源等战略性新兴产业的发展,都为资本市场创造了良好发展机遇。
“现在有一些头部保险公司在这方面做了很多功课,甚至已经投入大量资金,相信将来能够以良好效益体现出来。保险资金久期长,可以对短期波动提供有力支撑。面对科技创新和新质生产力,保险资管机构正在持续优化权益投资结构,稳步提升权益资金比例,把更多资金投向战略性新兴产业。”
他进一步指出,过去保险资金以固收配置为主体,权益配置相对谨慎。随着资本市场改革不断深化,优质科技企业登陆资本市场,保险资金主动配合调整资产组合,可以进一步加大权益市场配置力度,通过直接股票投资、公募基金、资管产品等多种方式进入资本市场。
从资产权益配置结构来看,尤其是AI可以通过多种场景模拟测算,结合保险负债久期长的约束,输出更科学的大类资产配置方案,更好地体现保险资金负债特征。在风控环节,也可以实时甄别经营异动、舆情风险以及合规隐患,实现事前预警,提前制定应对方案。不少保险资管可以通过科创主题相关资管产品,聚焦硬科技赛道,为新质生产力培育注入金融活水,实现资本市场、保险行业和实体产业三方共赢。
从实践成果来看,这几年人工智能技术的应用,重塑了资管全链条。无论是在投研端、资产配置端,还是风控端,都进行了一些探索。特别是在大模型快速处理海量财报、行业政策、产业链舆情、高频交易数据这些方面,都有探索,效果非常明显。在资产配置端输出更科学的大类资产配置方案,使其符合保险资管负债特征。在风控端,对合规、舆情等风险进行事前预警,并完善事后处理机制,智能系统实现了持仓企业的动态风险监测。
周延礼将保险资管的角色概括为三个层面。一是价值发现者,从深度基本面研究,挖掘专精特新企业、科创龙头企业、冠军企业,通过二级市场投资和战略投资,助力其做大做强,纠正题材炒作等非理性现象。二是市场稳定维护者,主要是逆周期布局、不盲目跟风抛售。三是服务实体经济主力军,打通直接融资渠道,补充企业资本金,设立科创主题基金,效果越来越明显。
AI浪潮下的四重挑战
周延礼同时指出,保险资管在AI浪潮下也面临多重挑战。
第一是能力短板和约束的矛盾。 特别是权益投资能力方面仍存在短板,权益投研人才储备不足,对科创企业的研判能力有待提升,传统投资框架难以适配新要求。
第二,AI落地面临数据与模型层面的问题。 训练数据偏差、模型黑箱不可解释、算法同质化放大交易趋同等挑战逐步显现。产品同质化问题在前一阶段已经出现,当前算法同质化带来的交易趋同效应进一步加剧,这些都对行业提出了严峻挑战。
第三,负债约束与权益投资的矛盾。 监管约束、权益波动、偿付能力管理均有特别要求。无论采取何种投资策略,都要覆盖资金成本,将来要为投保人、消费者权益提供良好保障。这次保险法修订特别强调对消费者权益的保护。另外,资本市场波动给资本消耗(如回撤)带来压力,长期目标平衡等难题也需要加强研究。
第四,风控与生态问题。 产融协同生态尚未形成,资本、产业、研究、数据资源等方面都亟待加强,需克服重技术采购、底层治理欠缺的问题。跨机构数据共享也存在壁垒,这些都要在下一步工作中加以研究。
(作者:孙诗卉 编辑:周炎炎,曾芳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。