SHEIN的全球化账单
来源:第一财经
辗转美股、伦敦之后,SHEIN终于走到港股IPO,7月底完整披露的招股书,第一次把这家神秘跨境快时尚巨头的真实账本摊开在公众面前。它曾是中国供应链出海的传奇,在2022年巅峰时刻估值高达982亿美元;而本次港股IPO估值上限仅约270亿美元,估值缩水近四分之三,甚至需要向部分老股东支付最高 35亿美元现金补偿,金额接近本次IPO募资的两倍中国经济网。
一组关键数据勾勒出现实的矛盾:2026年第一季度,SHEIN商品销售成本占净收入比重降至29.6%,商品端毛利率突破70%,代表它赖以成名的小单快返供应链底盘依旧稳固。七千余家珠三角合约工厂、一年一签的松散合作模式、极低的固定资产投入、36天的库存周转,依旧远远跑赢 ZARA、H&M等传统快时尚巨头,这套轻资产的生产能力并没有失效。
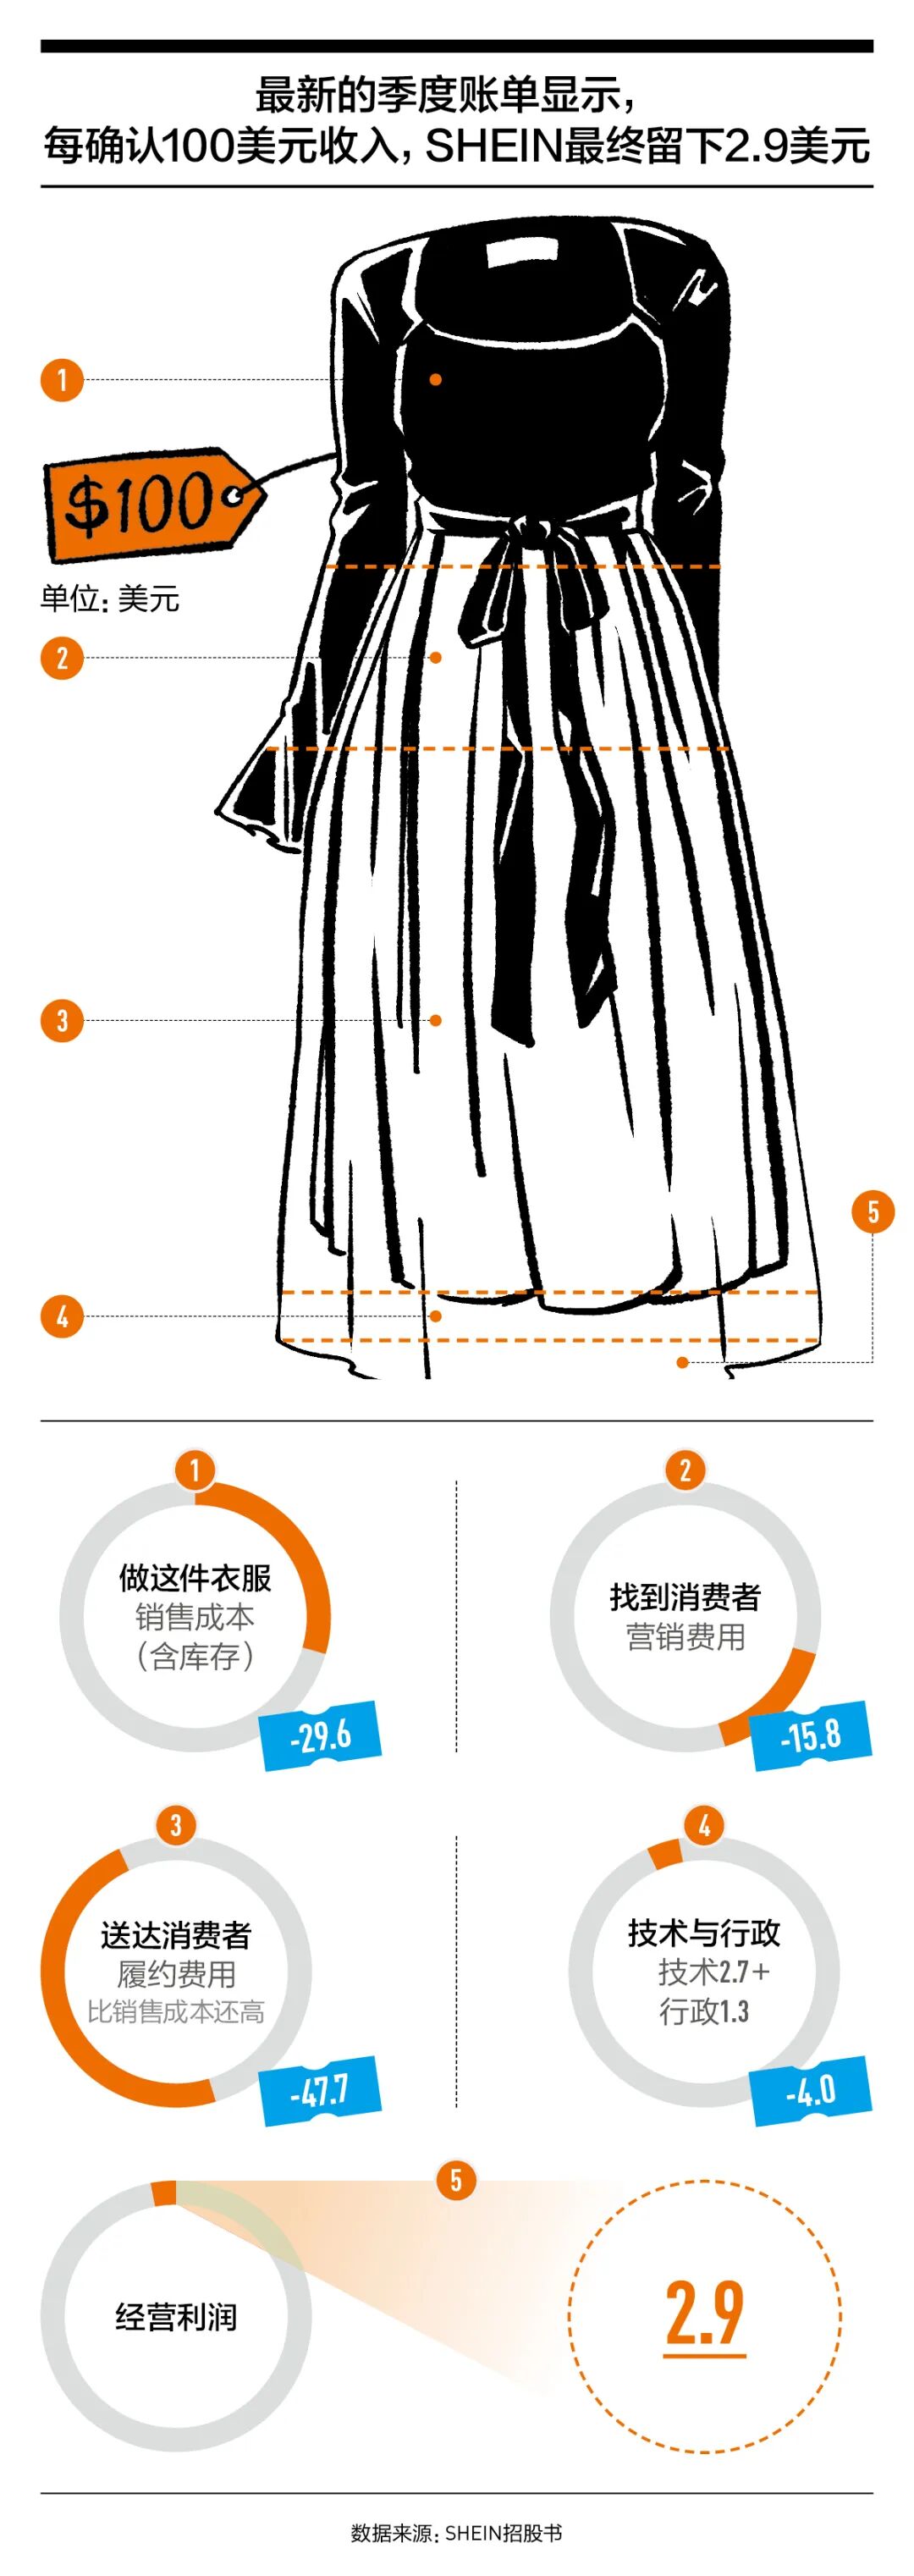
但商品端的高效,已经不再直接等于高利润。同样是2026年一季度,SHEIN营业利润率仅2.9%。拆解每100美元的收入:29.6美元是衣服生产成本,15.8美元投入营销,高达47.7美元消耗在跨境履约物流环节,再扣除技术、行政开支,最后仅剩下2.9美元经营利润,而2023年这个数字还有4.3美元......
不止成本与流量,全球各地日趋严苛的监管,也成为压在SHEIN身上的多重重担。法国的高额数据罚款、针对超快时尚的环境附加费法案、欧盟《数字服务法》调查,还有跨境数据流动的合规难题。过去 “中国生产、销往全球” 的多栖模式,曾经是它扩张的利器,如今每一个市场,都带来对应的合规责任与潜在风险。
手握148亿美元现金储备,SHEIN拥有充足的试错缓冲空间,但资本市场关心的核心问题依然悬而未决:2.9%的营业利润率,究竟只是转型调整期的阶段性低点,还是 SHEIN 未来长期的新常态?
小单快返的供应链神话犹在,但贸易红利、流量红利已经不复从前。当时代环境彻底改变,这家由时代红利催生出来的全球化公司,能否重构出新的盈利与增长逻辑?
文章节选自《第一财经》杂志9月刊
解锁电子刊,往期优质内容一键畅读👇
想要读懂跨境出海巨头的周期转折与商业博弈?订阅
,紧跟产业前沿动态,看懂风潮之下的机遇与抉择。热点天天换,认知永远保值 —— 让《第一财经》杂志陪你,看清这个时代。
(来源:第一财经 编辑:李莹亮)