在手订单同比增超80%创历史新高!这家半导体设备零部件企业新增产能逐步爬坡、盈利有望修复丨机构调研


摘要
这家国内半导体设备零部件龙头在手订单增长超80%,创历史新高;已切入北方华创、中微公司供应链,参与龙头客户金属加热器国产化的定型、研发和量产全过程,并向陶瓷加热盘、静电吸盘、高端涂层领域延伸。
投资要点
①在手订单同比增超80%创历史新高,金属加热器参与龙头客户国产化全过程
②陶瓷加热器与静电吸盘进入客户验证,可转债募资7.50亿元扩建产能
先锋精科
近日,中金公司等多家机构调研这家国内半导体设备零部件龙头——先锋精科(688605)。
公司是国内少数实现7nm及以下刻蚀与薄膜沉积设备关键零部件量产配套的企业之一,深度绑定北方华创、中微公司、拓荆科技等头部半导体设备客户,产品覆盖腔体、内衬、匀气盘、加热器等核心工艺零部件,并持续推进金属加热盘、陶瓷加热盘及静电吸盘等高附加值产品布局。
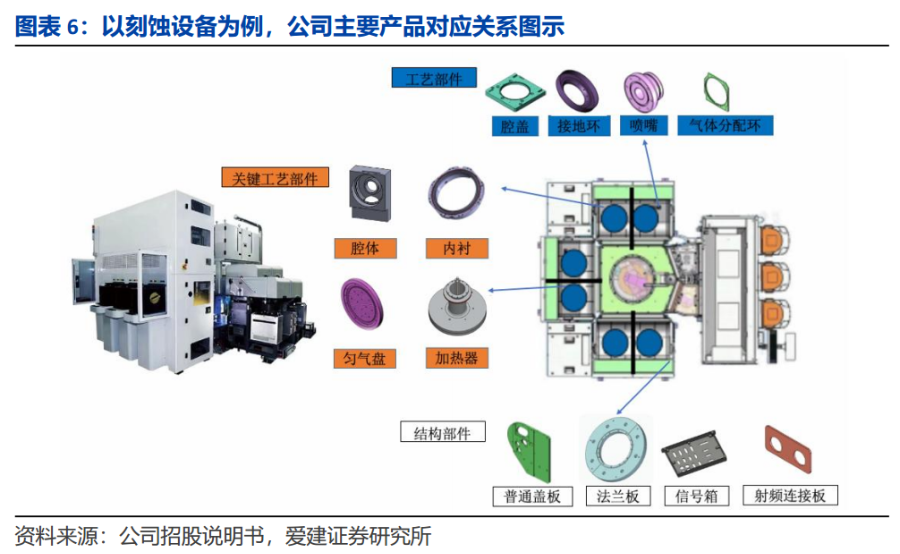
①在手订单同比增超80%创历史新高,金属加热器参与龙头客户国产化全过程
- 公司自成立以来始终伴随中微公司、北方华创、拓荆科技等国内半导体装备龙头厂商发展,作为核心零部件的重要供应商,协助客户多款设备经历研发、定型、量产和迭代至先进制程的完整历程。公司加热器产品分为金属加热器和陶瓷加热器,其中金属加热器产品是公司已形成批量销售的成熟产品,公司在金属加热器细分领域处于国内领先地位,参与北方华创等龙头客户金属加热器国产化的定型、研发和量产全过程,具备丰富的研发人才和技术专利储备。
- 截至2026年上半年末,公司在手订单同比增长超80%,创历史新高。公司现有客户是国产半导体先进制程设备的主要研发和生产商,公司对客户的设备性能、交付标准理解较深,能够更有针对性地开展产品开发与验证。
②陶瓷加热器与静电吸盘进入客户验证,可转债募资7.50亿元扩建产能
- 陶瓷加热器是公司重点研发产品。2025年3月公司收购无锡至辰,其实控人刘国辉主导包括陶瓷加热器在内的先进陶瓷研发与产业化。公司已在原料纯度控制、压制烧结、高温钎焊与扩散焊等环节形成技术储备,并搭建温度均匀性、电性能检验测试平台;部分型号已完成内部研发,并通过国内半导体头部刻蚀和薄膜沉积设备企业首轮验证。
- 静电吸盘与陶瓷加热器底层制备逻辑共通,公司已完成部分型号的设计开发和模拟,突破AlN(氮化铝)成型和压力烧结技术,实现射频电极与陶瓷结构共烧的精确控制。
- 产能方面,公司金属加热器现有生产基地占地1万平方米、设计年产能8,536个,陶瓷加热器尚未正式投产。2026年8月公司发行可转债募资7.50亿元,投向半导体先进制程核心工艺金属器件扩建及非金属材料与器件新建项目,生产基地位于江苏靖江、占地7万平方米,预计达产时间为2030年12月和2031年12月,届时新增21,124个金属加热器、1,840个陶瓷加热器产能,新增收入约7.5亿元/年,综合毛利率预计在40%以上。加热器为反应区内晶圆加热的耗材类产品,设计使用寿命约2年。
机构观点:
爱建证券:公司处于新增产能爬坡期,公司在手订单同比增长超80%,积极备货及扩产支撑后续收入增长。公司深度绑定头部半导体设备客户,认证壁垒与协同开发能力持续强化,产品结构加快向高端功能件延伸。随着新增产能逐步爬坡,公司盈利能力有望逐步修复。
资料来源:
江苏先锋精密科技股份有限公司投资者关系活动记录表(2026.08.31—2026.09.10)
参考研报来源:
《爱建证券-先锋精科-688605-首次覆盖报告:深度受益半导体设备多腔化趋势,加热盘业务放量在即》,王凯,2026-6-9;
《爱建证券-先锋精科-688605-2026半年报点评:在手订单充沛,加热盘业务放量可期》,王凯,2026-9-1。
(本文内容来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
(作者:赵阳)
南方财经全媒体集团及其客户端所刊载内容的知识产权均属其旗下媒体。未经书面授权,任何人不得以任何方式使用。详情或获取授权信息请点击此处。